
Les chances d'approbation d'un ETF HBAR atteignent 90% : le prix peut-il rebondir à partir d'ici ?

Le marché Hedera (HBAR) vient de recevoir un catalyseur majeur. Les données du Bloomberg Terminal montrent que Grayscale et Canary ont tous deux déposé une demande pour un ETF spot HBAR, la SEC ayant fixé la date limite finale au 11 novembre 2025. Les chances d'approbation sont élevées, à 90%. Cela place le prix du HBAR au même niveau que XRP, Cardano et Polkadot, tous en attente d'une possible approbation avant la fin de l'année. Ce développement fait passer les perspectives de prix de Hedera d'une spéculation à un potentiel de qualité institutionnelle, mais les graphiques suggèrent que le timing sera déterminant.
Prévision du prix HBAR : Pourquoi la date limite de l’ETF HBAR est-elle importante ?
Les ETF sont le pont entre la finance traditionnelle et la crypto. Un ETF spot HBAR signifie que les fonds de pension, les hedge funds et les investisseurs particuliers pourraient obtenir une exposition sans passer par les plateformes d’échange crypto. Avec l’implication de Grayscale, la liquidité est presque garantie si le produit est lancé. La date limite de novembre fixe un calendrier clair pour l’émergence de cette narrative. D’ici là, le prix sera probablement influencé par le positionnement et l’accumulation spéculative en amont de l’approbation.
Prévision du prix HBAR : Faiblesse à court terme, configuration à long terme
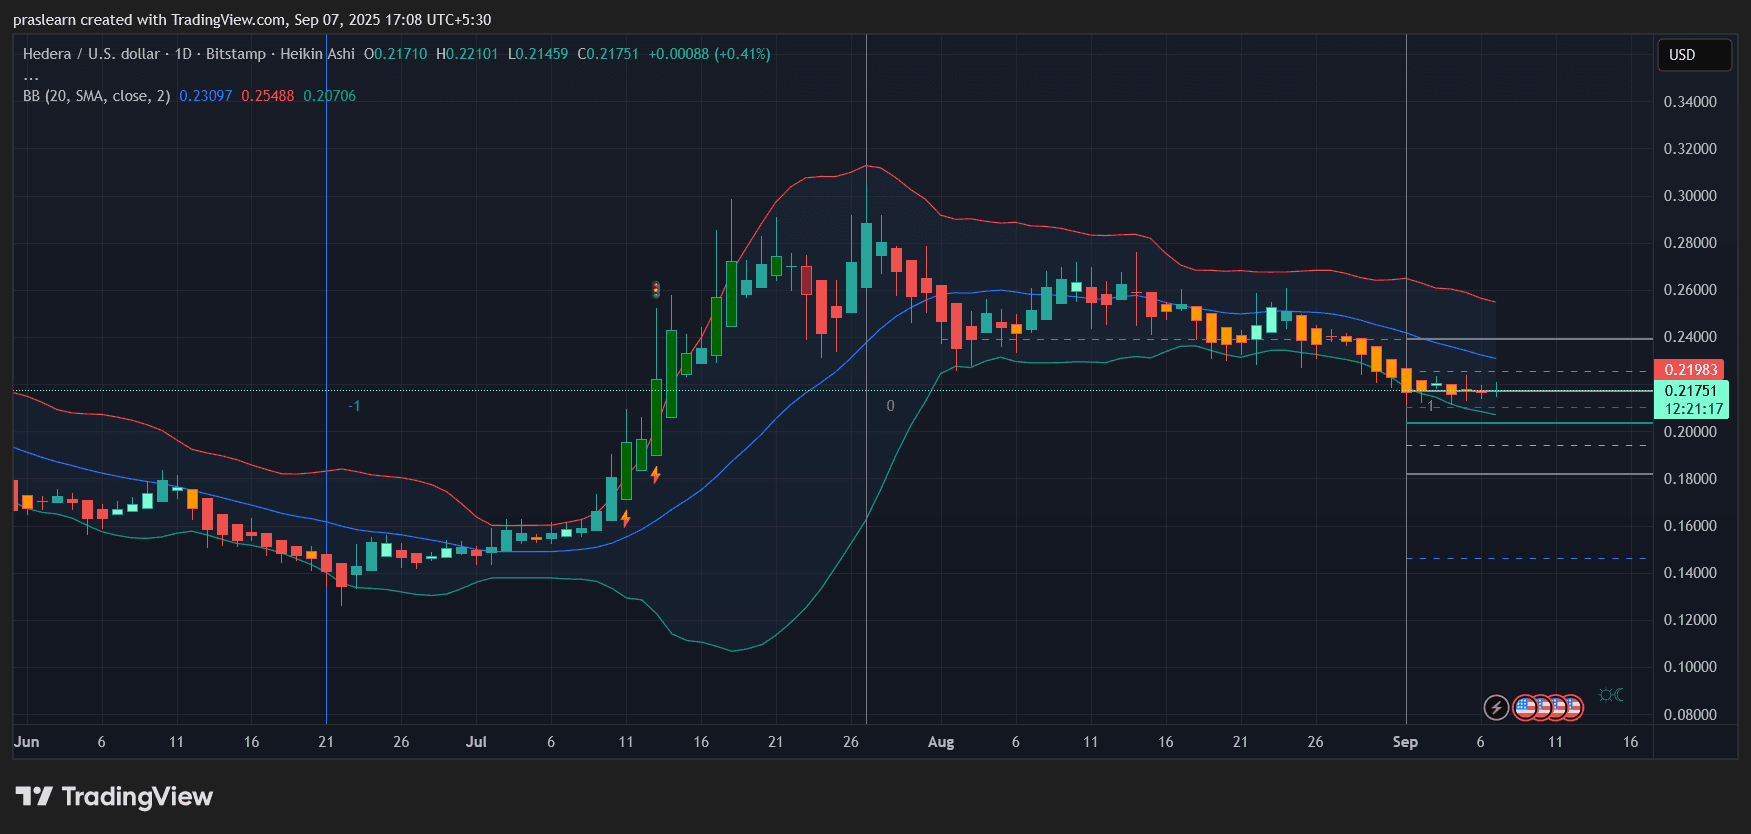 Graphique journalier HBAR/USD - TradingView
En observant le graphique journalier, le prix du HBAR est en baisse depuis la fin juillet après son rallye estival. Le prix est actuellement à 0,217, se maintenant juste au-dessus de la bande inférieure de Bollinger. La dynamique est clairement baissière, avec des bougies rouges imprimant une tendance descendante constante. La bande médiane autour de 0,23 agit comme une résistance immédiate, tandis que la bande supérieure près de 0,25 marque le prochain plafond.
Les zones de support se situent autour de 0,20 et 0,18. Une cassure sous 0,20 ouvrirait le risque vers la zone des 0,10, mais un maintien au-dessus de 0,21 laisse la porte ouverte à une phase de consolidation. Si l’engouement pour l’ETF s’intensifie à l’approche de novembre, un mouvement explosif pourrait survenir une fois la résistance proche de 0,24 franchie.
La compression de la volatilité signale un mouvement plus important à venir
Les bandes de Bollinger se sont resserrées par rapport au rallye de juillet, un signe classique de compression de la volatilité. Cela précède généralement un mouvement de rupture. Compte tenu des nouvelles concernant l’ETF HBAR, la probabilité penche vers une cassure à la hausse, mais le timing reste incertain. Les traders à court terme devraient surveiller une clôture journalière décisive au-dessus de 0,23, ce qui confirmerait que les acheteurs reprennent le contrôle.
Que se passe-t-il si l’ETF HBAR est approuvé ?
Si la SEC donne son feu vert en novembre, le prix du HBAR pourrait rapidement se réévaluer à de nouveaux niveaux. Les flux institutionnels combinés à la FOMO des particuliers pourraient pousser le token vers ses sommets de juillet proches de 0,28 et potentiellement retester 0,30+. Avec une offre verrouillée dans le staking et la gouvernance, les chocs de liquidité sont susceptibles d’amplifier toute poussée de la demande. À l’inverse, un rejet ou un report ramènerait probablement le prix de Hedera dans la fourchette 0,15–0,18.
Fenêtre d’accumulation avant le catalyseur
$HBAR se trouve à un carrefour critique. Le calendrier de l’ETF HBAR offre un moteur haussier à moyen terme, mais le graphique reste baissier à court terme. Les traders devraient surveiller l’accumulation autour de 0,20–0,21, où le ratio risque/rendement semble attractif avant novembre. Une cassure au-dessus de 0,23 confirmerait une dynamique haussière, tandis qu’une cassure sous 0,20 retarderait le scénario haussier.
En résumé : le prix de Hedera se trouve actuellement dans une zone d’accumulation discrète, mais à l’approche de novembre, la décision concernant l’ETF HBAR pourrait déclencher une véritable découverte de prix.
Avertissement : le contenu de cet article reflète uniquement le point de vue de l'auteur et ne représente en aucun cas la plateforme. Cet article n'est pas destiné à servir de référence pour prendre des décisions d'investissement.
Vous pourriez également aimer
D'une main, ils augmentent la puissance de calcul ; de l'autre, ils s'emparent du spectre ! Barclays est optimiste quant à l'acquisition de T-Mobile par SpaceX (SPCX.US) : les réseaux terrestres et Starlink sont complémentaires.
Après deux jours consécutifs de hausse du prix des actions Space, Barclays Bank déclare que T-Mobile représente le choix "le plus simple" parmi les cibles potentielles d’acquisition de SpaceX. Barclays Bank estime que Verizon constitue une grande inconnue, tandis que la compatibilité stratégique d’AT&T est la plus faible.
La Fed relèvera-t-elle les taux en décembre ? Le CPI de ce soir donnera la réponse !
Les données du CPI d'octobre seront publiées ce soir, et le marché valorise déjà une hausse des taux à hauteur de 86 %. Goldman Sachs prévoit une hausse mensuelle du CPI de base de seulement 0,16 %, bien en dessous des attentes du marché. Cependant, la distorsion statistique liée à l'assurance santé et le recul des voitures d'occasion, des « facteurs faibles », seront difficiles à transmettre à l'indicateur clé privilégié par la Fed, le PCE de base. Les données pourraient provoquer un rebond rassurant, mais il sera difficile de modifier le ton « hawkish » de fond.

Un PER de 14 fois n'est pas une aubaine ! Le PDG d'une célèbre société de gestion de patrimoine met en garde : si Nvidia (NVDA.US) révise ses bénéfices à la baisse de 5 %, son cours pourrait chuter de 40 %.
Le PDG de Ritholtz Wealth Management, Josh Brown, remet en question l'opinion selon laquelle "un ratio cours/bénéfice de 14 représente une bonne affaire" et émet une mise en garde : "Si les bénéfices de Nvidia sont inférieurs de 5% à nos prévisions au cours des 12 prochains mois, l'action pourrait chuter de 40%."

Citigroup : Les ventes de bière aux États-Unis n'auront toujours pas atteint leur niveau le plus bas en 2026, la bière sans alcool étant la seule piste de croissance assurée
Le volume de livraison de bière aux États-Unis a enregistré une baisse pour la cinquième année consécutive et devrait tomber en dessous du niveau de 1980. Citigroup indique qu'il ne reste plus que la bière sans alcool qui dispose d'un potentiel de croissance à long terme.

Prix des cryptos
Plus


