
Perspectiva de resultados financieros Q4 de Applied Materials (AMAT): ¿La demanda de equipos de IA podrá sostener ingresos trimestrales de diez mil millones y un alto crecimiento sostenido?
 2026/11/12 02:44
1. Puntos clave de inversión
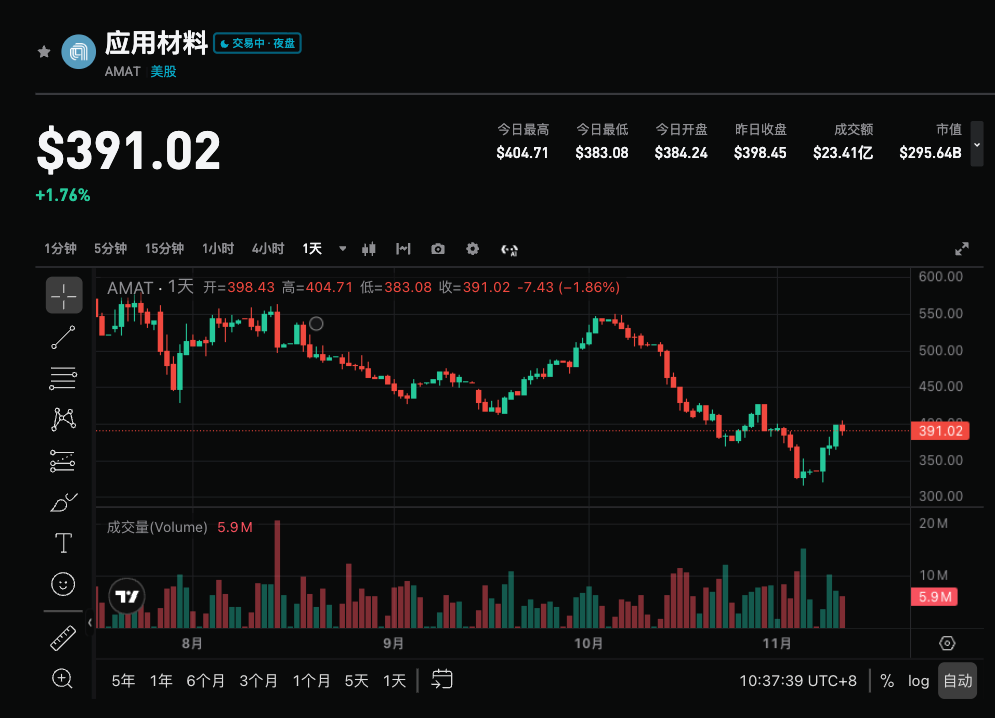
Applied Materials (AMAT.US) publicará los resultados del Q4 FY2026 después del cierre del mercado estadounidense el 12 de noviembre de 2026. El consenso de mercado espera ingresos de alrededor de 10,300 millones de dólares (+51.5% interanual, guía de la empresa en 10,250 millones de dólares) y un EPS no-GAAP de aproximadamente 4,06 dólares (+87.1% interanual, guía media de la empresa en 4,02 dólares). La compañía ha superado las expectativas durante los ocho últimos trimestres consecutivos; la gerencia señaló previamente que la demanda de AI impulsa resultados récord y se espera que el crecimiento supere al mercado general hasta 2027. El mercado pone especial atención en si los pedidos de equipos vinculados a AI pueden compensar completamente la volatilidad cíclica tradicional, y si la guía para el próximo trimestre mantendrá un ritmo de alto crecimiento.
2. Cuatro focos de atención
Foco 1: Demanda impulsada por AI de lógica avanzada, DRAM y encapsulado avanzado
La expansión de la potencia de cómputo para AI es el motor principal de crecimiento. La gerencia espera que la lógica avanzada (leading-edge foundry-logic), DRAM (incluyendo HBM) y el encapsulado avanzado representen aproximadamente el 80% del crecimiento en equipos de obleas de silicio (WFE) en 2026-2027. La compañía lidera estas áreas y apunta a incrementar su cuota de mercado. El punto medio de la guía de ingresos para el Q4 ya supera la barrera de los 10,000 millones de dólares (+51% interanual), y se espera que los ingresos por encapsulado avanzado crezcan más del 70% en 2026 calendario. El mercado verificará si los pedidos y despachos en estos segmentos de alto valor siguen siendo sólidos.
Foco 2: ¿Puede continuar la expansión de márgenes tras superar pronósticos ocho trimestres seguidos?
A diferencia de algunos competidores del sector, Applied Materials ha mejorado su margen bruto año a año durante 13 trimestres consecutivos. El margen bruto no-GAAP del Q3 fue de aproximadamente el 50.4%, con la expectativa de mantenerse estable en el Q4 según la gerencia. La capacidad de fijar precios, la optimización del mix de productos y el apalancamiento operativo son factores clave. Si este trimestre los márgenes siguen expandiéndose o al menos se mantienen, se refuerza la lógica de “alto crecimiento + alta rentabilidad”; si, por el contrario, retroceden por aumento de costos o escalada de producción, podría afectar la flexibilidad en ganancias.
Foco 3: Disminución de la proporción de ingresos desde China y efectos de los controles de exportación
La proporción de ingresos provenientes de China retrocedió desde picos anteriores hasta un 28% actualmente. Los controles de exportación y los factores geopolíticos siguen siendo variables potenciales. El mercado analiza si la demanda en procesos maduros sigue sustentando, y si el crecimiento fuera de China (especialmente en EE.UU. y otros clientes de procesos avanzados) puede compensar plenamente. La gerencia mantiene una visión positiva de la demanda a largo plazo, con algunos acuerdos extendiéndose hasta 2030.
Foco 4: Sostenibilidad de la guía para el próximo trimestre y año completo
El Q4 es crucial para validar si el alto crecimiento ha llegado a su peak. El consenso está levemente por encima de la guía media de la compañía, y solo cumplir con lo esperado podría no respaldar la cotización. Se observará especialmente la guía para el Q1 FY2027 (algunas instituciones prevén que siga creciendo en términos trimestrales) y si la declaración de la gerencia sobre “crecimiento superior al mercado” en 2027 se mantiene o se ajusta al alza. El negocio de servicios (AGS) se espera que supere el 20% de crecimiento en 2026, funcionando también como estabilizador.
3. Riesgos y oportunidades
Catalizadores al alza:
- Ingresos y EPS claramente superiores al consenso (especialmente en ingresos relacionados con encapsulado avanzado y DRAM), y revisión al alza en la guía para el próximo trimestre.
- Margen bruto que sigue expandiéndose o se mantiene alto, validando la capacidad de fijación de precios y ventajas de mix de productos.
- La gerencia reafirma o fortalece la perspectiva de que el crecimiento en 2027 supera al mercado en general, extendiendo aún más la visibilidad de los pedidos a largo plazo.
Riesgos a la baja:
- Cumplir solamente con la guía o estar levemente por debajo, sin revisar expectativas, desatando dudas sobre la sostenibilidad del alto crecimiento.
- Continúa la reducción de la demanda en China o los controles de exportación afectan más de lo esperado, sin compensación suficiente por parte de otros mercados.
- Costos crecientes por aumento de capacidad o restricciones en la cadena de suministro afectan los márgenes.
4. Recomendaciones de estrategia de trading
Lógica alcista: Si la demanda de equipos vinculados a AI (lógica avanzada, DRAM, encapsulado avanzado) supera ampliamente las expectativas, los márgenes se mantienen sólidos y la guía resulta positiva para el próximo trimestre o año, esto podría reforzar el posicionamiento de Applied Materials como proveedor clave de equipos para AI, apoyando una revalorización.
Riesgo bajista: Si los resultados son solo acordes al punto medio de la guía, la previsión es conservadora o los márgenes retroceden, sumado a que la acción ya corrigió cerca de un 14,5% en el último mes, esto podría provocar más toma de ganancias.
Datos clave:
- Ingresos totales y variación interanual/trimestral
- Desempeño en ingresos vinculados a encapsulado avanzado, DRAM y lógica avanzada
- Margen bruto y margen operativo no-GAAP
- Si se revisa al alza la guía para Q1 FY2027 y para el año completo
- Proporción de ingresos de China y aporte del crecimiento fuera de China
Recomendación operativa: Si los resultados superan lo esperado y las previsiones son positivas, se puede considerar tomar posiciones tras la corrección de precios; si los datos son neutrales o las perspectivas resultan flojas, prestar atención al riesgo de volatilidad a corto plazo y evitar entrar en precios altos. El tamaño de la posición y el stop loss deben adaptarse de manera flexible de acuerdo a la tolerancia al riesgo de cada persona.
Disclaimer: El contenido anterior es solo para referencia y no constituye recomendación de inversión.
Descargo de responsabilidad: El contenido de este artículo refleja únicamente la opinión del autor y no representa en modo alguno a la plataforma. Este artículo no se pretende servir de referencia para tomar decisiones de inversión.
También te puede gustar
Corning (GLW.US) recibe la primera recomendación de "compra" de Jefferies bajo el eslogan "parados en la luz"! Las fábricas de IA se disputan la fibra óptica y la escasez global podría alcanzar el 30%
Para Corning, el reciente incremento de ganancias proviene principalmente de la expansión de clusters de IA. A medida que aumentan los enlaces ópticos entre gabinetes y campus, los clientes necesitan instalar más fibras ópticas en espacios limitados de ductos y gabinetes, lo que impulsa la demanda de cables ópticos de alta densidad y sistemas de conexión.

¡Sinergias que tardarán más en llegar! Citigroup eleva el costo de sinergia de Skydance (SKYD.US) a 4 mil millones, pero mantiene la calificación de "compra"
Citigroup publicó un informe de actualización del modelo 3Q26 para Skydance Corp y mantuvo la calificación de "Compra" y un precio objetivo de 10 dólares.
¡El gigante petrolero regresa a Venezuela! Se informa que ExxonMobil (XOM.US) obtuvo derechos de evaluación en 7 zonas, abriendo una ventana de negociación exclusiva de un año.
Según personas con conocimiento del tema, ExxonMobil ha alcanzado un acuerdo preliminar con el gobierno de Venezuela y con la empresa estatal PDVSA, que autoriza a la gigante petrolera estadounidense a evaluar el potencial de desarrollo de 7 bloques, incluyendo yacimientos petroleros no explotados, campos maduros y un bloque de exploración.

Precios de las criptos
Más


