Bitget App
Trading Inteligente
Comprar criptoMercadosTradingFuturosStocksEarnInstituciónIA y más
【Acciones meme estadounidenses】 rARQT: La demanda de ZORYVE sigue en aumento, la orientación fue revisada al alza, ¿ventana elástica para terapias no hormonales en dermatología?

【Acciones meme estadounidenses】 rARQT: La demanda de ZORYVE sigue en aumento, la orientación fue revisada al alza, ¿ventana elástica para terapias no hormonales en dermatología?

2026/10/22 06:47
Mostrar el original
Por:
¿Por qué prestar atención a rARQT en este momento? ¿Qué historia está contando el mercado?
 
 Arcutis Biotherapeutics (NASDAQ: ARQT, Bitget rARQT) es una empresa biofarmacéutica dermatológica en etapa comercial, cuyo producto principal es ZORYVE (roflumilast) en crema/espuma tópica, usado para psoriasis en placas, dermatitis atópica, dermatitis seborreica, entre otros. Se destaca por ser no hormonal, de aplicación una vez al día, apto para uso prolongado.
Desde el mínimo anual de 52 semanas en mayo, aproximadamente USD 19,30, el precio actual es de unos USD 32,82 (cierre del 20/10), con un aumento de alrededor del 70%. Reciente desempeño fuerte: ya alcanzó y se mantiene cerca del máximo anual (~USD 33,30, a -1,4% del mismo), +26% en la última semana, +29% en el último mes. El mercado ya no habla de historias clínicas iniciales, sino que: la expansión comercial de ZORYVE ya está comprobada, con ampliación continua de sus indicaciones (niños/bebés), expansión de la fuerza de ventas y canales de telemedicina, la empresa ya entró en fase de rentabilidad y mejora de flujo de caja, y sus proyecciones anuales han sido revisadas al alza varias veces. Tema de alta volatilidad y terapias dermatológicas innovadoras, apto para posiciones event-driven (por eventos).
 
Primero, aclaramos: existen alrededor de 21,69 millones de acciones en corto, que representan el 18,4% del free float (17,3% del total emitido), cubren aproximadamente 4,8 días; es un nivel alto pero no extremo como en el caso GME; operar por tema/eventos y catalizadores, no especular solo por breve squeezes. Actualmente el precio está cerca de máximos.
 
Resumen fundamental
 
Empresa biofarmacéutica dermatológica estadounidense, con sede en Westlake Village, California. El núcleo es la franquicia ZORYVE (diferentes concentraciones en crema y espuma), cubriendo enfermedades inmunomediadas como psoriasis, dermatitis y dermatitis seborreica, haciendo énfasis en alternativas no hormonales y adherencia del paciente. Las ventas se han expandido desde dermatología especializada hacia pediatría y medicina general, y las recetas siguen alcanzando máximos históricos.
Productos clave y avances:
  • ZORYVE crema/espuma: cuenta con varias aprobaciones de la FDA, cubriendo indicaciones en adultos y niños; recientemente expandido a psoriasis en niños mayores de 2 años, la sNDA para dermatitis atópica en bebés/niños pequeños ya fue aceptada (fecha objetivo PDUFA: 23 febrero 2027).
  • Ampliación de la fuerza de ventas, y avance de proyectos de telemedicina y accesibilidad para pacientes.
  • Pipeline: ZORYVE espuma está en fase 2 para vitiligo, entre otros; además, cuenta con un candidato de tratamiento sistémico (como ARQ-234).
Datos clave financieros y operativos:
Capitalización bursátil: unos USD 4100 millones; precio actual: USD 32,82; rango anual 52 semanas: 19,30–33,30, a -1,4% del máximo.
 
Q2 2026 (al 30/6): ingresos netos por productos de USD 129,9 millones, +59% interanual y +23% trimestral; la guía para ventas netas anuales 2026 subió a USD 525–540 millones (previo era 480–495 millones).
 
Ganancia neta del Q2: cerca de USD 15 millones, flujo de efectivo operacional positivo, caja y equivalentes alrededor de USD 239 millones.
 
Cortos: cerca de 21,69 millones de acciones (18,4% del free float), cubriendo 4,8 días; posición institucional, alrededor del 89%. La elasticidad proviene del tema, el crecimiento de recetas y revisiones al alza, los cortos solo suman algo de impulso, no son el motor central.
 
Catalizadores recientes
  • En agosto, Q2 superó expectativas y se revisó ampliamente al alza la guía anual de ingresos.
  • Segunda mitad de octubre: Cobertura nueva de Cantor (Overweight), target USD 48; Guggenheim subió precio objetivo a USD 44 y mantuvo Buy, impulsando volúmenes y nuevos máximos de 52 semanas.
  • Próxima ventana de resultados: alrededor del 3 de noviembre (Q3), validando continuidad en recetas e ingresos, márgenes y guía.
  • Mediano plazo: PDUFA de indicación en bebés (23/02/2027), datos de fase 2 y expansión de canales de ventas.
Análisis de diferencia de expectativas
 
Percepción general del mercado: ya rebotó fuertemente y está cerca del máximo anual, el target de Wall Street está mayormente entre 38–44, gran parte ya descontando crecimiento y revisiones; la valoración es alta para biotecnología de crecimiento (forward P/E alto), dependencia de un solo producto y riesgos de competencia siguen presentes. Pero podrían diferir: Q2 ya demostró que el crecimiento por demanda es sólido y suben las guías cada trimestre, y lo invertido en fuerza de ventas y canales puede reflejarse en próximos trimestres; si ZORYVE sigue ganando terreno ante los tratamientos tópicos con corticosteroides y suma nuevas indicaciones, algunas firmas ven ventas máximas en torno a los USD 2.600–3.500 millones, con chance de revalorización a mediano plazo. Esta es la diferencia de expectativa a mediano plazo; a corto, lo mueve más resultados y ánimo de analistas, no un simple short squeeze.
 
 
Niveles clave de trading
【Acciones meme estadounidenses】 rARQT: La demanda de ZORYVE sigue en aumento, la orientación fue revisada al alza, ¿ventana elástica para terapias no hormonales en dermatología? image 0
 
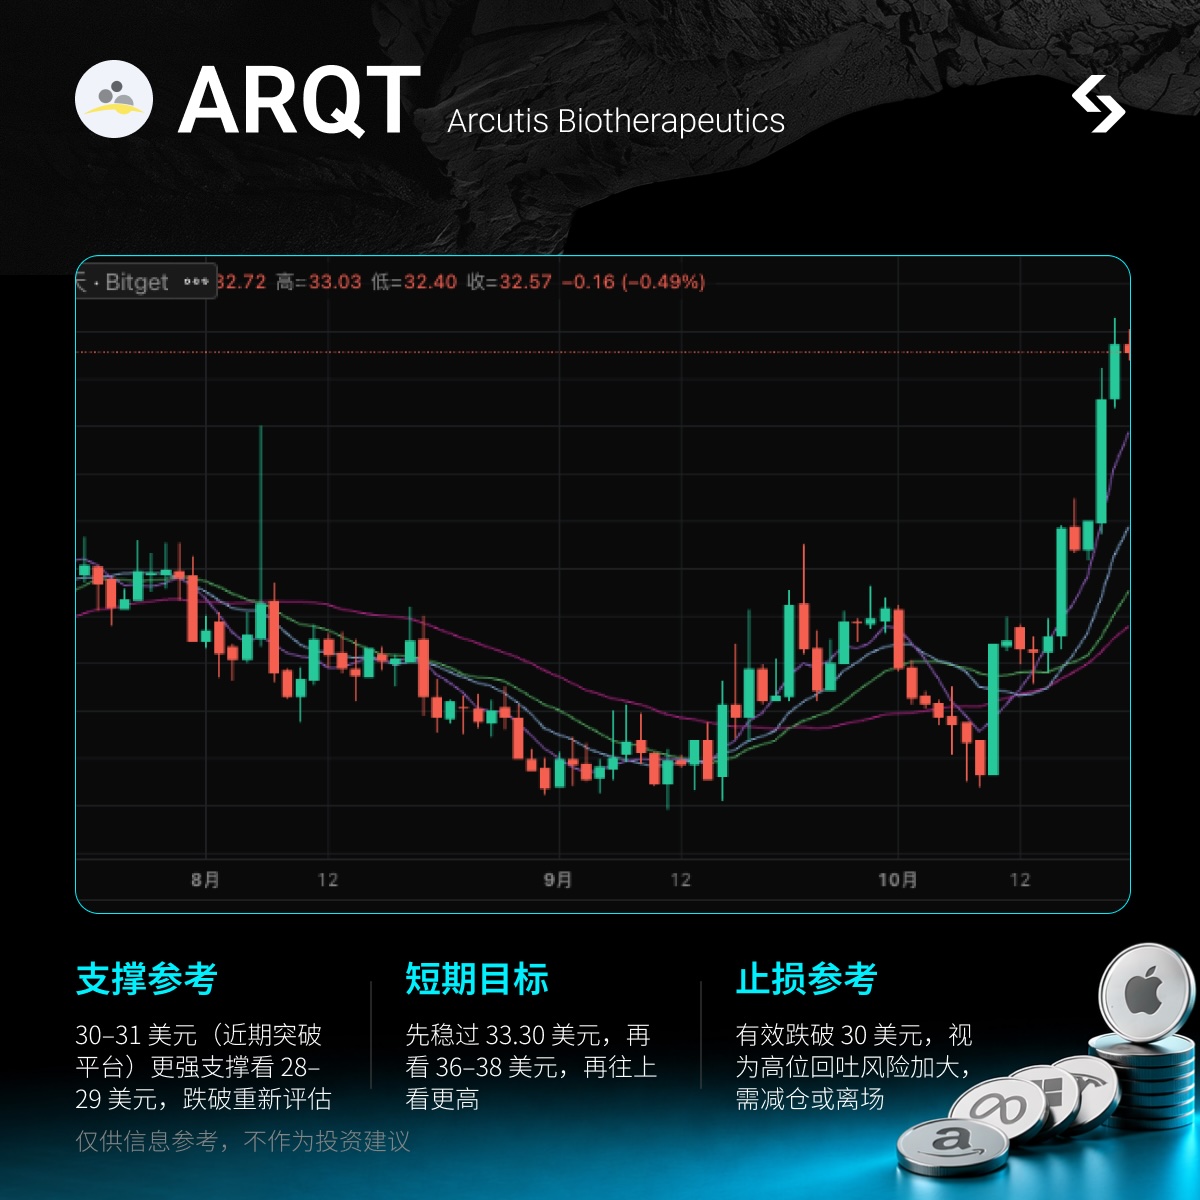
Lógica clara: expansión ZORYVE + revisiones de guía al alza + ampliación de etiquetas + mejora en rentabilidad, triple impulsor. Capitalización media, volatilidad considerable, apto para swings por evento, no para perseguir irracionalmente arriba de 33. Soporte: zona 30–31 (reciente resistencia superada), soporte fuerte en 28–29 y media móvil de 50 días en torno a 25,6.
 
Objetivo corto plazo: consolidar sobre 33,30, luego mirar 36–38 (promedio de targets), si resultados se mantienen fuertes puede llegar a 40–44. En mediano plazo, el potencial de mayor upside solo si se siguen validando canales y nuevas indicaciones; no es posible fijar ahora ese número como objetivo.
 
Stop loss sugerido: caída efectiva debajo de 30 indicaría falla del quiebre; si pierde los 28, habría que reevaluar todo el movimiento. Ojo: ya está en zona de máximos, manejar tamaño de posición con cautela, no sobreponderar como posición principal ni superponer con otras biotecnologías volátiles o trade ideas ya vigentes.
 
Ventajas exclusivas de Bitget
rARQT opera las 24 horas, 7 días a la semana, a través de los rTokens de Bitget; podés: posicionarte cuando quieras (sin esperar que abra Wall Street, captando movimientos post y pre-market), precios transparentes, seguimiento automático sin estar pendiente del gráfico.
 
Advertencias de riesgo:
El principal riesgo es la toma de ganancias en zona de máximos y que los catalizadores no rindan lo esperado. El precio ya está muy cerca del máximo anual y la distancia al target consenso es limitada; si en el Q3 desacelera el crecimiento de recetas, la guía decepciona, o aparece presión competitiva/de precios, el retroceso puede ser rápido.

La dependencia de un solo producto característica de biotecnología sigue presente, con cierta incertidumbre en cronograma clínico y regulatorio.

Aunque el nivel de posicionamiento en corto es considerable, predominan inversores institucionales, por lo que tras impulsos de euforia suele haber correcciones y pérdida de volumen rápidamente. Activo de alta volatilidad: disciplina en tamaño de posición y stops es clave. Los datos y niveles brindados son solo de referencia y no constituyen una recomendación de inversión; la gestión de riesgos queda a tu cargo.
0
0

Descargo de responsabilidad: El contenido de este artículo refleja únicamente la opinión del autor y no representa en modo alguno a la plataforma. Este artículo no se pretende servir de referencia para tomar decisiones de inversión.

PoolX: Haz staking y gana nuevos tokens.
APR de hasta 12%. Gana más airdrop bloqueando más.
¡Bloquea ahora!

También te puede gustar

Estallido de pedidos de potencia computacional, ¿por qué la “operación AI” está perdiendo fuerza? JPMorgan revela el desfase temporal entre la inversión en AI y la concreción de la productividad

El equipo de investigación económica global de JPMorgan, liderado por Joseph Lupton, señaló en un estudio del 10 de noviembre que la reciente mejora en la productividad laboral proviene principalmente de una mayor profundización del capital y del incremento en la intensidad del uso de factores productivos. Los amplios beneficios de eficiencia generados por la IA a través de la reestructuración de procesos, la integración de datos y la reorganización empresarial aún necesitan tiempo para materializarse. Esto implica que los pedidos de chips, servidores y equipos eléctricos pueden crecer anticipadamente, mientras que la rentabilidad sostenida de la inversión por parte de operadores de capacidad computacional y usuarios finales podría no llegar al mismo tiempo.

智通财经•2026/11/11 05:47

La inversión en IA entra en el “valle de la desilusión”; ¡los próximos 18 meses serán una prueba de vida o muerte!

Goldman Sachs cree que el ciclo de inversión en IA está en el "valle de la desilusión", aunque no es la primera vez que ocurre. El problema central es que el modelo de negocio de los nuevos proveedores de computación en la nube depende en gran medida de los retornos de gasto en IA por parte de los clientes finales, y actualmente "prácticamente ninguna empresa puede atribuir sus ganancias a la IA". El fundador de Social Capital, Palihapitiya, definió claramente una ventana clave de 18 meses, durante la cual el mercado determinará cuáles modelos de negocio de IA son sostenibles y cuáles no.

华尔街见闻•2026/11/11 05:11
La inversión en IA entra en el “valle de la desilusión”; ¡los próximos 18 meses serán una prueba de vida o muerte!

La principal preocupación de Anthropic: los ingresos pueden retirarse en cualquier momento, pero los costos de potencia de cómputo están comprometidos por hasta 20 años.

Zheshang Securities considera que los ingresos de Anthropic se basan principalmente en tarifas por uso, y las obligaciones pendientes de cumplimiento cubren solo alrededor de 5.1 meses de ingresos anualizados. Mientras tanto, en el lado de los costos de poder de cómputo, ya se han comprometido irrevocablemente 895.400 millones de dólares, con plazos que se extienden hasta 2045. Los ingresos pueden reducirse en cualquier momento, pero los costos no pueden ser retirados, creando una brecha temporal altamente asimétrica entre ambos, y este es el verdadero límite central de la empresa.

华尔街见闻•2026/11/11 04:46
La principal preocupación de Anthropic: los ingresos pueden retirarse en cualquier momento, pero los costos de potencia de cómputo están comprometidos por hasta 20 años.

Presión triple de la Reserva Federal, el Departamento del Tesoro y el Congreso; Goldman Sachs: crisis de liquidez en 2027

Goldman Sachs advirtió que las reservas representan solo alrededor del 11% de los activos bancarios, apenas por encima del mínimo alcanzado durante la crisis de 2019. En la segunda mitad de 2027, el estancamiento en las negociaciones sobre el techo de la deuda obligará al Tesoro a reconstruir la TGA, lo que desencadenará una caída abrupta en las reservas y un aumento masivo en la oferta de T-bills, creando la "tormenta perfecta". Si a esto se suma una pausa en las compras de los fondos del mercado monetario, se generará un enorme agujero de liquidez. La Reserva Federal podría verse forzada a bajar las tasas de interés y a realizar compras masivas de bonos para estabilizar el mercado.

华尔街见闻•2026/11/11 04:12
Presión triple de la Reserva Federal, el Departamento del Tesoro y el Congreso; Goldman Sachs: crisis de liquidez en 2027