
¡Eli Lilly vuela alto! GLP-1 impulsa a ISRG, DXCM, TMO, y las acciones farmacéuticas estadounidenses pasan de ser refugio seguro a convertirse en una mina de oro.
 2026/10/22 03:22
I. Situación del sector: doble impulso de defensividad y crecimiento, nuevo foco para la rotación de fondos
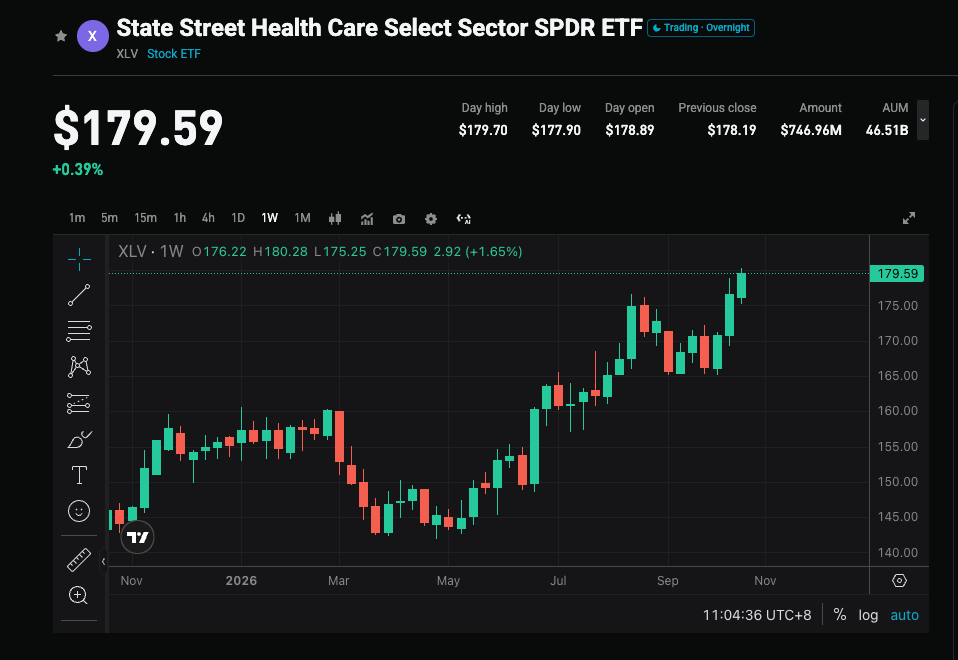
- Crecimiento explosivo de GLP-1: el mercado de enfermedades metabólicas fue reevaluado en 150 mil millones de dólares. Eli Lilly superó con tirzepatide a Novo Nordisk y se consolidó como líder del sector.
- Riesgo regulatorio despejado temporalmente: la negociación de precios de medicamentos y la amenaza de aranceles están bajo control en general, las expectativas pesimistas del mercado ya están incorporadas en los precios.
- Ola de fusiones y adquisiciones para cubrir el “desfiladero de patentes”: para enfrentar el vencimiento de patentes de medicamentos de marca superior a los 300 mil millones de dólares entre 2028 y 2030, la actividad en fusiones y adquisiciones aumentó y se espera que el volumen anual de transacciones se acerque a esa cifra.
Punto clave: el sector farmacéutico está transitando de ser un “activo defensivo” puro a un activo híbrido de “defensividad + crecimiento”; la fortaleza actual se debe a la búsqueda de certezas por parte de los fondos.
II. Activos clave: liderazgo de las multinacionales, oportunidades emergentes en segmentos específicos
- Big Pharma: base estable
Eli Lilly (LLY): líder absoluto, capitalización de mercado superior a 1.1-1.2 billones de dólares. Aumento de 19% en el año y casi 60% en los últimos 12 meses. Sólido impulso de la línea de productos GLP-1, con expectativa de crecimiento anual compuesto en ventas superior al 13% en 2026-2028.AbbVie (ABBV): los productos Skyrizi y Rinvoq continúan incrementando su volumen en el segmento inmune, el precio de la acción se acerca a máximos históricos.Johnson & Johnson (JNJ): diversificación sólida, con meta de ingresos próximos a los 100 mil millones de dólares.Merck (MRK): pese al desafío del vencimiento de la patente de Keytruda, la reserva de pipeline en oncología y la actividad en fusiones y adquisiciones siguen siendo atractivas.UnitedHealth (UNH): margen de rentabilidad en servicios de salud gestionada en recuperación, con beneficios claros.
- Acciones con alta popularidad y elasticidad
- Dispositivos médicos y herramientas para ciencias de la vida
Intuitive Surgical (ISRG): líder en robots quirúrgicos, se beneficia del aumento en la penetración de la cirugía mínimamente invasiva.Dexcom (DXCM) / Insulet: se benefician directamente del manejo de enfermedades crónicas y del efecto de desborde de la demanda de monitoreo generada por GLP-1.
- Farmacéutica con AI y plataformas de datos
Recursion / Tempus: empresas pequeñas y medianas con alta flexibilidad gracias a hitos clínicos y acuerdos de colaboración, pero con riesgos asociados a alta volatilidad.
III. Estrategia de inversión: la selección de acciones es más importante que la elección de sector
- Envejecimiento de la población y aumento estructural de enfermedades crónicas.
- La medicina innovadora (metabolismo, oncológica, inmunológica, terapia génica) aún tiene espacio para crecer estructuralmente.
- Tecnologías de AI mejoran la eficiencia en la búsqueda de medicamentos y los ensayos clínicos.
- Posición central: invertir en Eli Lilly LLY, AbbVie ABBV, Johnson & Johnson JNJ y otras grandes farmacéuticas para obtener crecimiento sólido y defensividad.
- Posición satélite: asignar pequeñas porciones a biotecnológicas o de dispositivos con catalizadores claros, para captar rentabilidad adicional y flexibilidad.
Descargo de responsabilidad: El contenido de este artículo refleja únicamente la opinión del autor y no representa en modo alguno a la plataforma. Este artículo no se pretende servir de referencia para tomar decisiones de inversión.
También te puede gustar
La inflación en Estados Unidos sigue siendo alta. ¡Goldman Sachs cambia de opinión primero: el ciclo de aumentos de tasas de la Reserva Federal aún no ha terminado, y en marzo del año que viene podría aumentar otros 25 puntos básicos!
Los datos del IPC de octubre en Estados Unidos publicados el martes, que superaron las expectativas, llevaron a Goldman Sachs a ajustar su pronóstico previo de que el ciclo actual de aumento de tasas de la Reserva Federal terminaría en diciembre. Ahora, este gigante financiero de Wall Street prevé que la Reserva Federal incrementará las tasas en 25 puntos básicos más en marzo del próximo año.
¡El miedo es el mayor bajista! Morgan Stanley anima a comprar en el piso de los semiconductores: la falta de tierra y electricidad no es un problema, los proyectos aprobados no alcanzan la demanda.
Morgan Stanley considera que la reciente venta masiva en el sector de semiconductores ha sido excesiva, y que el mayor riesgo proviene del pánico del mercado y no de los fundamentos. Impulsados por la demanda de infraestructura de IA, los pedidos aguas abajo continúan acelerándose, mientras que la oferta de semiconductores sigue siendo el principal cuello de botella. Las restricciones de LPS, en cambio, hacen que el crecimiento sea más estable. A corto plazo, el sector podría moverse en un rango, pero actualmente está cerca de su piso, y hay una perspectiva positiva para los sectores de cómputo y almacenamiento.

Estallido de pedidos de potencia computacional, ¿por qué la “operación AI” está perdiendo fuerza? JPMorgan revela el desfase temporal entre la inversión en AI y la concreción de la productividad
El equipo de investigación económica global de JPMorgan, liderado por Joseph Lupton, señaló en un estudio del 10 de noviembre que la reciente mejora en la productividad laboral proviene principalmente de una mayor profundización del capital y del incremento en la intensidad del uso de factores productivos. Los amplios beneficios de eficiencia generados por la IA a través de la reestructuración de procesos, la integración de datos y la reorganización empresarial aún necesitan tiempo para materializarse. Esto implica que los pedidos de chips, servidores y equipos eléctricos pueden crecer anticipadamente, mientras que la rentabilidad sostenida de la inversión por parte de operadores de capacidad computacional y usuarios finales podría no llegar al mismo tiempo.
La inversión en IA entra en el “valle de la desilusión”; ¡los próximos 18 meses serán una prueba de vida o muerte!
Goldman Sachs cree que el ciclo de inversión en IA está en el "valle de la desilusión", aunque no es la primera vez que ocurre. El problema central es que el modelo de negocio de los nuevos proveedores de computación en la nube depende en gran medida de los retornos de gasto en IA por parte de los clientes finales, y actualmente "prácticamente ninguna empresa puede atribuir sus ganancias a la IA". El fundador de Social Capital, Palihapitiya, definió claramente una ventana clave de 18 meses, durante la cual el mercado determinará cuáles modelos de negocio de IA son sostenibles y cuáles no.

Precios de las criptos
Más


