
Aspectos destacados del informe financiero de SpaceX del tercer trimestre de 2026: los ingresos aumentaron un 161% interanual hasta alcanzar los 14,580 millones de dólares; los ingresos del negocio de Super Inteligencia (SI) se dispararon un 830% hasta 7,560 millones de dólares y por primera vez superaron a Starlink como la mayor fuente de ingresos; las ganancias netas pasaron de pérdidas a 4,400 millones de dólares.
 2026/10/21 03:04
🔥 Radar de oportunidades en acciones estadounidenses ya disponible! 3 principales temáticas bursátiles de EE. UU. + 6 acciones seleccionadas + 7 eventos clave en el calendario, ¿dónde están las oportunidades esta semana en Wall Street? Hacé clic para ver los 22 direcciones de trading de un vistazo→
Puntos Clave
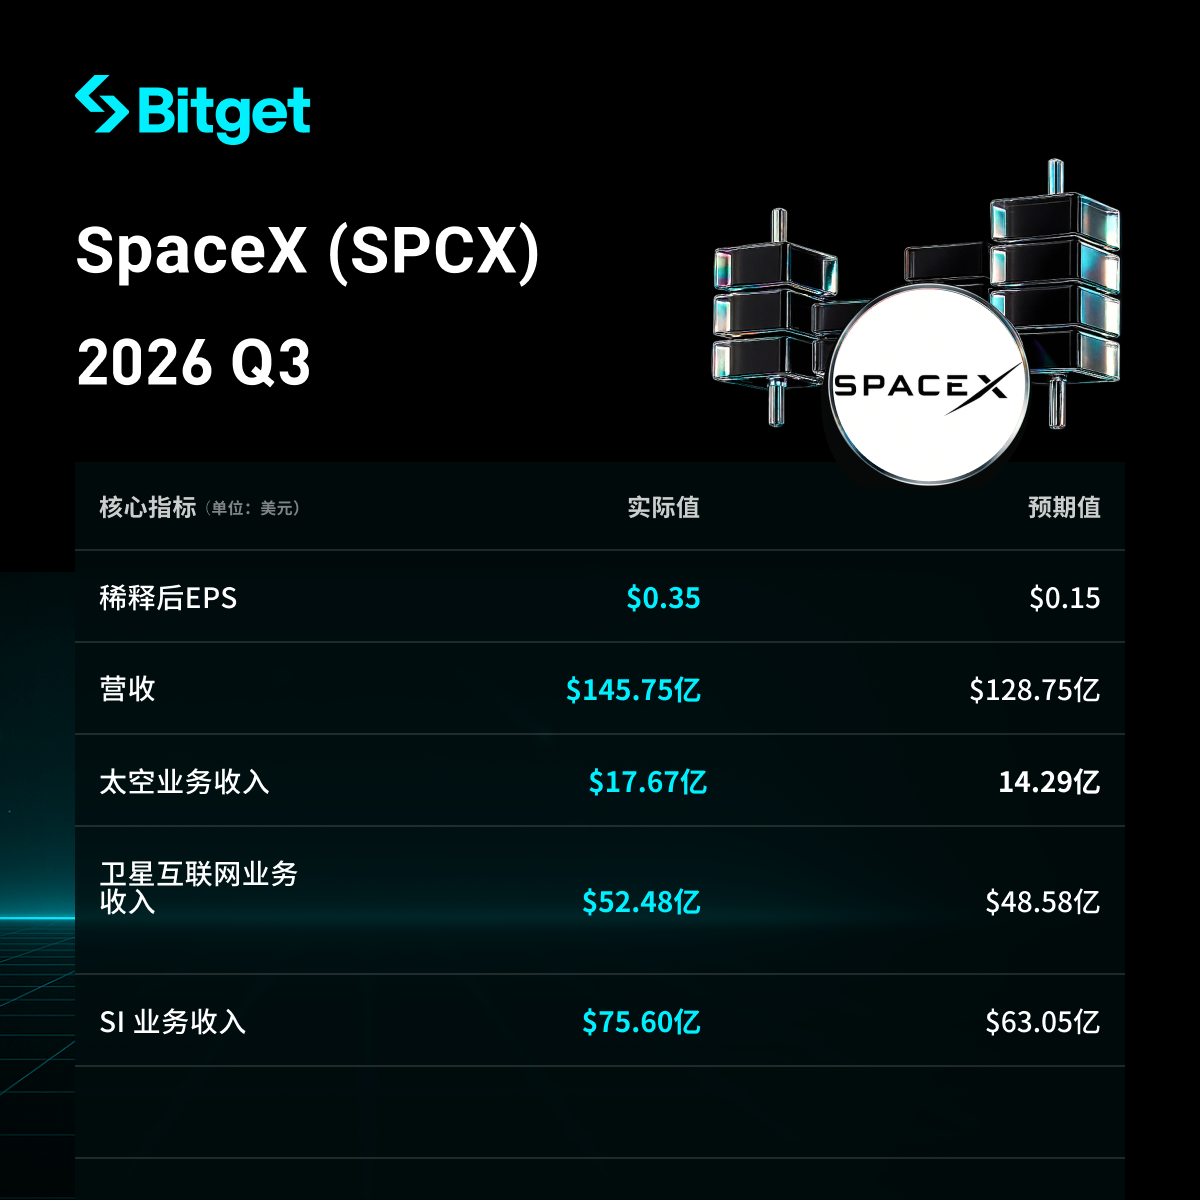
SpaceX (SPCX) publicó el 20 de octubre de 2026 sus resultados del tercer trimestre finalizado el 30 de septiembre. Los ingresos alcanzaron USD 14.580 millones, un crecimiento interanual del 161%, superando ampliamente las expectativas de mercado (alrededor de USD 12.700-12.900 millones); la utilidad neta bajo GAAP alcanzó USD 4.400 millones, revirtiendo la pérdida de USD 1.100 millones del mismo período del año anterior; el EBITDA ajustado fue de USD 8.800 millones (+306% interanual). El negocio de Super Intelligence (antes AI) fue el mayor destaque, con ingresos que explotaron un 830% interanual hasta USD 7.560 millones, superando por primera vez a Connectivity (Starlink) como principal fuente de ingresos de la compañía (aproximadamente el 52%). El excelente desempeño estuvo impulsado principalmente por contratos de arrendamiento de computación en la nube, la adquisición de Cursor y el crecimiento de los productos de la serie Grok, lo que hizo aumentar la cotización de la acción en el mercado after hours.
Análisis Detallado
- Desempeño general de ingresos y utilidades
- Ingresos trimestrales: USD 14.580 millones, +161% interanual (aprox. USD 5.600 millones un año atrás), con fuerte crecimiento secuencial, superando la previsión de los analistas (alrededor de USD 12.720-12.900 millones).
- Utilidad neta bajo GAAP: USD 4.400 millones (pérdida neta de USD 1.100 millones el año anterior), mejora de USD 5.500 millones.
- Ingresos operativos: USD 2.800 millones.
- EBITDA ajustado: USD 8.800 millones, +306% interanual.
- EPS ajustado: Aproximadamente USD 0,35 (o 45 centavos), mucho más alto que las expectativas del mercado (unos USD 0,13-0,16).
- Primeros nueve meses: pérdida neta acumulada de aprox. USD 413 millones, pero recuperación significativa en el Q3.
- Desempeño del área Super Intelligence (SI, negocio antes AI)
- Ingresos: USD 7.560 millones, +830% interanual (USD 813 millones el año anterior), gran salto respecto a los USD 2.561 millones del Q2, convirtiéndose por primera vez en el mayor segmento (aprox. 51,9% del total).
- Ingresos operativos: USD 431 millones (incluyendo costos de compensación en acciones por la adquisición de Cursor, unos USD 1.200 millones; sin este ajuste, el ingreso operativo sería mayor).
- EBITDA ajustado: alrededor de USD 5.000 millones.
- Factores clave:
- Nuevos contratos de servicios cloud activados, con clientes como Anthropic, Google, Reflection AI, alquilando potencia de cómputo (fuente principal de ingresos).
- Adquisición de Cursor (plataforma de codificación AI) completada el 14 de agosto, con una valoración implícita de USD 60.000 millones; en Q3 aportó USD 608 millones a los ingresos.
- Aumento en la adopción de los productos Grok model y Grok Bot (rápido crecimiento de usuarios pagos de Grok Bot).
- Capacidad de cómputo: Al cierre del trimestre, la capacidad nominal llegó a 1,7 GW (0,6 GW el año anterior, 1,4 GW al cierre de Q2), principalmente por la construcción del data center Colossus II.
- Ingresos por soluciones SI e infraestructura, aprox. USD 7.000 millones, e ingresos por publicidad alrededor de USD 538 millones.
- Desempeño de otras áreas de negocio
-
Connectivity (Starlink): Ingresos de USD 5.250 millones, +69% interanual; ingresos operativos alrededor de USD 2.370-2.400 millones, +99% interanual.
- Usuarios de Starlink en segmento consumidor: 13,6 millones (aumento de 1,6 millones secuencialmente, +89% interanual), ARPU de consumidor alrededor de USD 69.
- Fuerte crecimiento en negocios con empresas y gobiernos, con más de 3.800 aviones equipados con Starlink.
-
Space (cohetes/lanzamientos): ingresos de USD 1.770 millones, +6% interanual; pérdida operativa de USD 7 millones.
- Varios lanzamientos completados, incluyendo la primera misión Starship con ingresos (26 satélites Starlink V3, capacidad de bajada de datos alrededor de 10 veces la de Falcon 9).
-
Comparativo de áreas de negocio (ingresos Q3 2026, en millones de USD):
Área de Negocio Ingresos Q3 2026 Crecimiento Interanual % de ParticipaciónSuper Intelligence (SI) 7.560 +830% ~52% Connectivity (Starlink) 5.248 +69% ~36% Space 1.767 +6% ~12% Total 14.575 +161% 100%
-
- Plan de inversiones en capital
- Gasto de capital total en Q3: USD 19.600 millones, de los cuales USD 16.400 millones fueron para SI (~84%), principalmente para infraestructura de cómputo AI (expansión de las instalaciones Colossus).
- CapEx acumulado en los primeros nueve meses: unos USD 48.100 millones, con casi USD 40.000 millones ligados a AI.
- Perspectiva: CapEx esperado en Q4 de USD 35.000-40.000 millones (más aceleración en despliegue de cómputo).
- Meta de capacidad de cómputo: llegar a 2,5-3 GW antes de fin de año; para 2027, planean sumar al menos 10 GW (total de unos 13 GW o más, con potencial de superar los 20 GW), junto con infraestructura adicional de 20 GW en energía y refrigeración.
- La gerencia afirma que el retorno de inversión de la nueva capacidad de cómputo, a precios actuales (apenas por encima de USD 30-50 por vatio), es menor a un año, y en algunos escenarios podría ser de apenas seis meses.
- Comparación con los principales competidores en cloud/cómputo: SpaceX se posiciona rápidamente como un jugador clave “neocloud”, con ingresos por leasing de cómputo en fuerte ascenso, y clientes como Anthropic, Google, entre otros.
- Proyección para la próxima etapa de resultados
- Guía ingresos totales Q1 2027: USD 33.000-37.000 millones (muy por encima de las anteriores estimaciones de mercado, unos USD 22.200 millones).
- Meta ARR para fin de 2026 (calculada anualizando diciembre): USD 100.000 millones (la empresa mantiene esta previsión).
- Visión del CEO Elon Musk: para fin de 2027, el ARR (ingresos recurrentes anualizados) podría alcanzar entre USD 500.000 millones y USD 1 billón.
- Otros: la cartera de pedidos (“backlog”) alcanza los USD 63.000 millones, de los cuales unos USD 42.000 millones se reconocerían en ingresos en los próximos 12 meses.
- Contexto de mercado y preocupaciones de inversores
- Conflicto central: la empresa está pasando rápidamente de ser una compañía tradicional de cohetes e Internet satelital a un gigante enfocado en infraestructura AI y leasing de cómputo, con SI superando a Starlink como principal fuente de ingresos. Sin embargo, el enorme CapEx (que podría duplicarse en Q4) pone presión sobre la sustentabilidad del flujo de caja y las ganancias.
- Desafíos de mercado: los modelos internos como Grok todavía compiten con OpenAI, Anthropic, Google, etc.; la demanda de cómputo es muy fuerte (la gerencia afirma que “los hyperscalers se la pasan alquilando”), pero es necesario demostrar la eficiencia en despliegue y retorno de inversión a gran escala.
- Reacción de inversores: los resultados superaron ampliamente las expectativas, especialmente los ingresos de SI y la guía para Q1 2027; las acciones subieron after market (varios reportes marcan un alza del 2% al 7%+), y el mercado está atento al ritmo de crecimiento de la capacidad de cómputo, precios y a potenciales sinergias/fusión con Tesla.
- Otros: integración post-adquisición de Cursor finalizada; expansión continua de Starlink; misiones generadoras de ingresos de Starship en marcha.
Advertencia: Este contenido es solo para referencia y no debe considerarse consejo de inversión. Todos los datos se recopilaron de medios públicos y resúmenes de reportes financieros de la compañía; consulte los documentos oficiales para información definitiva.
Descargo de responsabilidad: El contenido de este artículo refleja únicamente la opinión del autor y no representa en modo alguno a la plataforma. Este artículo no se pretende servir de referencia para tomar decisiones de inversión.
También te puede gustar
CoreWeave (CRWV.US) conferencia telefónica del Q3: el CEO responde a la preocupación por el alto nivel de endeudamiento afirmando que "no recurrirán al mercado de deuda no garantizada", y que el 75% del capital comprometido en gastos de inversión está vinculado a clientes con grado de inversión.
El proveedor de servicios de computación en la nube con IA, CoreWeave, realizó una conferencia telefónica de resultados financieros después del cierre del mercado el 10 de noviembre, hora del este de Estados Unidos, tras anunciar sus resultados del tercer trimestre de 2026 (hasta el 30 de septiembre).
Micron cae un 22% en una semana, ¿se abre una ventana para comprar chips de almacenamiento a precios bajos? Bank of America apuesta a que el superciclo se extienda hasta 2028.
Lo que respalda las previsiones alcistas de instituciones de inversión de Wall Street de primer nivel como Bank of America es el paradigma de entrenamiento de IA impulsado por el RSI, la expansión de aplicaciones de agentes inteligentes de IA centradas en procesos de inferencia de alta eficiencia, que aumentan la demanda de HBM, memoria de servidores y SSD empresariales. Por otro lado, la liberación de oferta está limitada por los procesos avanzados, la reconversión de capacidad y la mejora de la tasa de rendimiento, mientras que los acuerdos de suministro a largo plazo aumentan la visibilidad de las ventas.

El presidente de la Reserva Federal de Filadelfia, Paulson, apoya un aumento gradual de las tasas de interés, pero advierte que la inflación sigue "atascada" por encima del objetivo.
La inflación subyacente se mantiene estancada en el rango del 2,5%-3%, mientras la combinación de presión por aranceles, costos energéticos y la demanda de centros de datos para IA se intensifica. Paulson insiste en un aumento progresivo de las tasas, pero ha establecido condiciones claras de activación: si las expectativas de inflación aumentan o la presión salarial se acumula, se optaría por actuar más rápido. Al mismo tiempo, el director Waller declaró que si el IPC subyacente mensual de octubre alcanza el 0,3%, debería considerarse un aumento de 50 puntos básicos en diciembre, mientras que Logan, de la Reserva Federal de Dallas, sostiene que aún serían necesarias al menos dos subidas más.
Durante la gira de presentación del IPO de Anthropic, OpenAI también revela datos financieros: los ingresos del tercer trimestre no alcanzan las expectativas y las pérdidas son mucho mayores.
OpenAI tuvo ingresos de 10 mil millones de dólares en el tercer trimestre, con un crecimiento trimestral cercano al 50% y una tasa anualizada de funcionamiento de aproximadamente 50 mil millones de dólares; sin embargo, las pérdidas operativas aumentaron de 10,1 mil millones a 10,9 mil millones de dólares. Su competidor Anthropic inició la gira de presentación de su IPO, con ingresos de 17 mil millones de dólares en el tercer trimestre y pérdidas de solo 567 millones, liderando tanto en tamaño como en capacidad de rentabilidad.
Precios de las criptos
Más


