
JP Morgan: El riesgo oculto en las acciones estadounidenses: el apalancamiento ha vuelto

Hola a todos, soy You Dou.
Después de que el mercado sube, es fácil que la gente cambie su percepción del riesgo.
Justo después de una ronda de ajustes, todos se preocupan por cómo perder lo menos posible. Cuando el mercado vuelve a fortalecerse, las preocupaciones pasan a ser: ¿Estoy con una posición demasiado liviana? ¿Debería volver a comprar las acciones que vendí antes? ¿Debería sumar un poco de apalancamiento para recuperar las ganancias perdidas?
El 30 de septiembre, JP Morgan publicó un informe de “Flows & Liquidity”, con el subtítulo “Equity vulnerabilities”, que puede interpretarse como “los puntos vulnerables del mercado de acciones”.
Este informe discute un problema que suele pasar desapercibido durante las subidas: después de la ronda de des-apalancamiento de junio y julio, parte de las posiciones y el apalancamiento han regresado. Y hay un sector del apalancamiento que probablemente nunca se redujo de manera tan clara.
Tras leerlo, lo que más me interesa es por qué estas dos cosas pueden ocurrir al mismo tiempo.
En el des-apalancamiento de junio y julio, ¿quién realmente bajó el apalancamiento?
En julio, JP Morgan estimó que el des-apalancamiento iniciado en junio avanzaba más rápido de lo esperado, y que la acumulación excesiva en posiciones de acciones y apalancamiento ya se había disipado en gran medida.
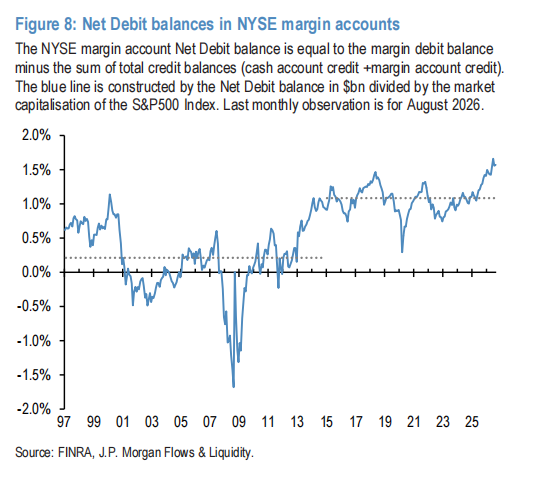
Pero dos meses después, observaron que ciertos indicadores de sobrecalentamiento volvieron a aparecer.
Uno de los puntos a destacar es el de las cuentas con financiación.
El informe utiliza el saldo neto de préstamos de cuentas de financiación, en relación con el valor total del S&P500, para observar el apalancamiento de los inversores individuales estadounidenses. Este dato descuenta los saldos acreedores en efectivo en cuenta, por lo cual no se puede equiparar directamente al monto total de deuda de financiación que se suele ver en las noticias.
A agosto, este indicador continúa en niveles muy altos. JP Morgan cree que el des-apalancamiento de junio y julio tuvo poco impacto en el apalancamiento dentro de las cuentas financiadas.
Aquí hay que aclarar: estas cuentas incluyen tanto personas físicas como instituciones. JP Morgan evalúa que la mayoría proviene de inversores individuales, por lo que lo utiliza como indicador indirecto de apalancamiento minorista. No es una estadística puntual cuenta por cuenta de los pequeños inversores.
Pero la diferencia que señala es clara:El mercado puede haber reducido apalancamiento, pero eso no implica que todos los actores hayan reducido su apalancamiento.
Algunos capitales ya ajustaron su exposición al riesgo, mientras otros siguen participando con altos niveles de préstamo. Mirar sólo el movimiento de los índices hace difícil ver esa diferencia.
El capital que salió, también está volviendo a entrar.
El apalancamiento en cuentas financiadas no bajó mucho; por otro lado, parte de las instituciones están aumentando de nuevo su exposición al riesgo.
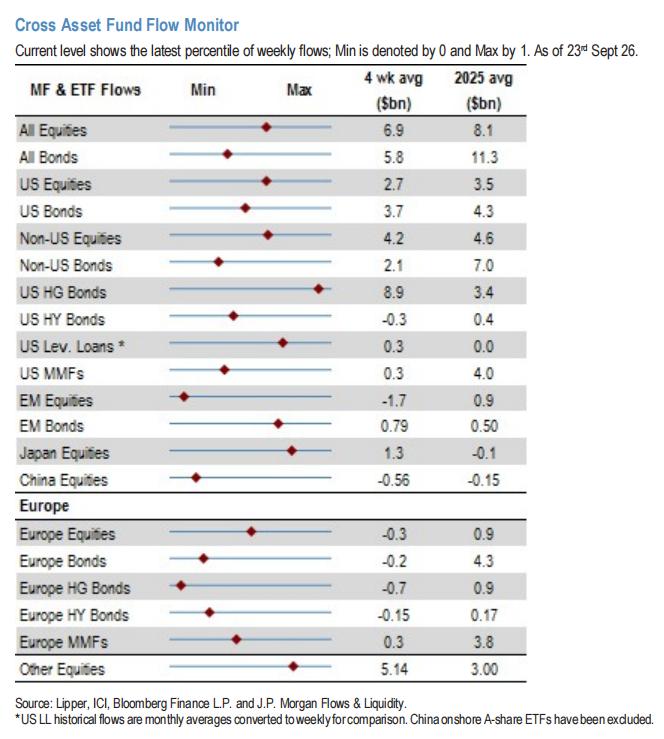
El reporte muestra que los indicadores agregados de posición en futuros de acciones estadounidenses por parte de asset managers y fondos apalancados repuntaron, acercándose a máximos anuales.
Un indicador más amplio de posiciones combinadas en acciones también volvió en septiembre a niveles cercanos a antiguos picos. Sin embargo, JP Morgan aclara que este indicador puede haber tocado techo en septiembre. No es correcto interpretar el “regreso a niveles altos” como que todo el capital sigue entrando agresivamente al mercado.
Los fondos de trading por tendencia muestran un fenómeno similar. Según las señales de momentum de JP Morgan, los traders por tendencia como los CTA podrían haber empezado a reconstruir posiciones largas en Nasdaq y algunos índices tecnológicos asiáticos, pero todavía están lejos de los extremos anteriores.
Los ETF apalancados ofrecen otra perspectiva de observación.
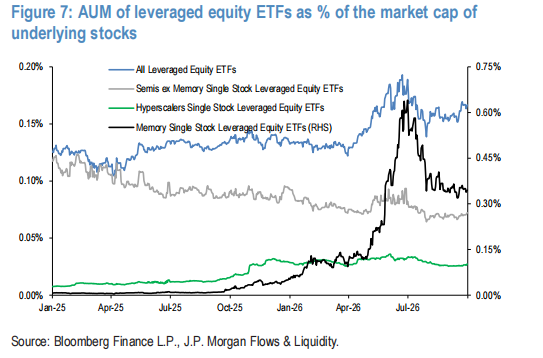
El informe hace seguimiento al ratio del tamaño de activos de ETF accionarios apalancados en relación al valor de las acciones subyacentes. Este metric tras tocar fondo a fines de julio, volvió a subir en las últimas semanas, alcanzando aproximadamente el 70% del rango entre el mínimo de abril y el máximo de junio.
Ese 70% se refiere a la ubicación dentro de ese rango de máximos y mínimos, y no significa que los ETF apalancados sean el 70% del mercado.
La preocupación de JP Morgan es que si este ratio sigue subiendo, los ETF apalancados podrían volver a ser una fuente de desapalancamiento y volatilidad anómala.
Poniendo todas estas pistas juntas, la estructura del mercado se entiende mejor: parte del capital sostiene siempre altos niveles de apalancamiento, mientras otro sector vuelve a aumentar exposición tras ajustar riesgos. Sin embargo, JP Morgan sostiene que el nivel de sobrecalentamiento de posiciones y apalancamiento esta vez sigue siendo menor que en junio y julio.
En mi opinión, esto hace que los movimientos de mercado sean más sensibles a los cambios de volatilidad. Si varios actores necesitan reducir exposición al mismo tiempo, la razón de venta puede no venir de la gestión de la empresa, sino de sus propios límites de riesgo.
El impulso de la suba también se termina en algún momento.
El informe también menciona el cierre de posiciones cortas.
A principios de septiembre, la proporción de acciones en corto de SPY respecto al total en circulación cayó a mínimos históricos y luego pareció hacer piso. ETFs de semiconductores, incluyendo SMH y DRAM, también han vuelto a niveles normales de posiciones cortas tras haber estado por arriba.
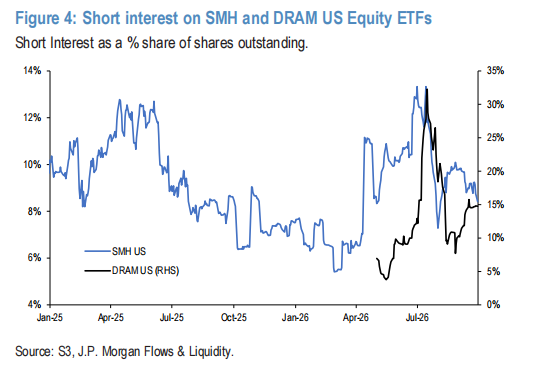
Con base en esto, JP Morgan considera que el impulso anterior producto del cierre de cortos ya se ha agotado en su mayor parte.
Cuando los vendedores en corto cierran posiciones, deben recomprar los valores. Esta compra puede empujar los precios hacia arriba, pero no representa necesariamente que nuevo capital está reevaluando el valor a largo plazo.
Cuando ese flujo se va completando, el mercado necesita que nuevas fuentes de demanda tomen la posta.
Esto por supuesto no significa que el mercado va a caer de inmediato, ni que un bajo nivel de posiciones cortas es útil para predecir un techo. Solo nos recuerda que una de las fuerzas que impulsaron las subas, tal vez no tenga la misma intensidad a futuro.
Con estos riesgos latentes, ¿por qué JP Morgan sigue optimista con la tecnología?
Ese también es otro punto de interés del informe.
JP Morgan, mientras remarca los riesgos de posiciones y apalancamiento, sigue considerando que la tecnología y los sectores relacionados a la AI tienen fundamentos sólidos.
Presentan tres razones.
Primero, los precios de almacenamiento siguen en ascenso, apoyando a los productores de dicho segmento.
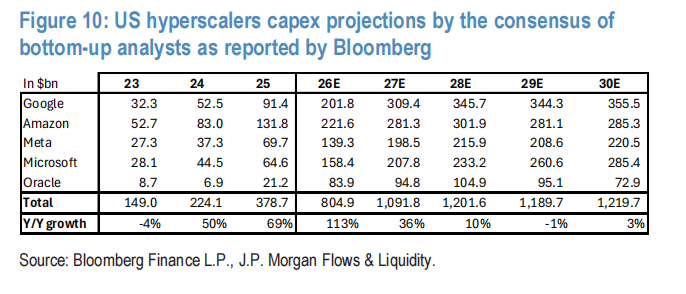
Segundo, los analistas aumentan de manera sostenida su previsión de gasto de capital de los principales proveedores de nube. El informe toma cinco compañías: Google, Amazon, Meta, Microsoft y Oracle: la previsión agregada para 2026 aumentó de unos USD 758.000 millones al 1° de julio a cerca de USD 805.000 millones; para 2027, subió de unos USD 925.000 millones hasta aproximadamente USD 1,1 billones.
Estas cifras representan la previsión de gasto de capital de los analistas y no compromisos confirmados por las empresas, ni pueden interpretarse íntegramente como gasto puro en AI. Pero demuestran que el mercado sigue elevando sus expectativas sobre la inversión en infraestructura.
Tercero, el precio del alquiler de capacidad de cómputo representado por los GPU Hopper de Nvidia está mostrando signos de mejora. JP Morgan cree que esto ayuda a sostener las perspectivas de monetización en capex de AI y pone en duda algunas preocupaciones por la rápida obsolescencia y depreciación de los equipos.
Por lo tanto, su conclusión es que, incluso si se repite una contracción de riesgos como la de junio o julio, podría no romper el ciclo alcista de la tecnología.
Esta percepción es propia de JP Morgan, y no implica una garantía de evolución futura.
Para mí, el mayor valor del informe es que invita a mirar la gestión empresarial junto con la composición de posiciones de mercado.
La demanda de AI puede seguir creciendo, la inversión de las compañías asociadas puede seguir aumentando, y aun así, los precios pueden moverse con fuerza debido a posiciones sobrecargadas y al desapalancamiento.
El avance del negocio de una empresa y la capacidad de su capital para tolerar volatilidad impactarán en su cotización.
Si entendemos la suba como que “el riesgo ha desaparecido”, es fácil perder de vista la otra parte del asunto.
Al entrar en el cuarto trimestre, la inspiración que me deja este informe es: para analizar una ronda de mercado, además de cuestionar lo que sucede en las empresas, hay que preguntar cómo los participantes sostienen esos activos.
¿Qué capital está usando apalancamiento? ¿Qué posiciones ya están en niveles altos? Si la volatilidad se dispara, ¿qué compras pueden convertirse en ventas?
Estas preguntas quizás no ayuden a adivinar la fecha exacta del próximo ajuste, pero sí a entender por qué un mercado todavía apoyado en fundamentos puede volverse de repente difícil de sostener.
Ver con optimismo el futuro de una empresa y poder soportar la volatilidad del proceso, son dos cosas que deben considerarse muy en serio.
Descargo de responsabilidad: El contenido de este artículo refleja únicamente la opinión del autor y no representa en modo alguno a la plataforma. Este artículo no se pretende servir de referencia para tomar decisiones de inversión.
También te puede gustar
La inflación en Estados Unidos sigue siendo alta. ¡Goldman Sachs cambia de opinión primero: el ciclo de aumentos de tasas de la Reserva Federal aún no ha terminado, y en marzo del año que viene podría aumentar otros 25 puntos básicos!
Los datos del IPC de octubre en Estados Unidos publicados el martes, que superaron las expectativas, llevaron a Goldman Sachs a ajustar su pronóstico previo de que el ciclo actual de aumento de tasas de la Reserva Federal terminaría en diciembre. Ahora, este gigante financiero de Wall Street prevé que la Reserva Federal incrementará las tasas en 25 puntos básicos más en marzo del próximo año.
¡El miedo es el mayor bajista! Morgan Stanley anima a comprar en el piso de los semiconductores: la falta de tierra y electricidad no es un problema, los proyectos aprobados no alcanzan la demanda.
Morgan Stanley considera que la reciente venta masiva en el sector de semiconductores ha sido excesiva, y que el mayor riesgo proviene del pánico del mercado y no de los fundamentos. Impulsados por la demanda de infraestructura de IA, los pedidos aguas abajo continúan acelerándose, mientras que la oferta de semiconductores sigue siendo el principal cuello de botella. Las restricciones de LPS, en cambio, hacen que el crecimiento sea más estable. A corto plazo, el sector podría moverse en un rango, pero actualmente está cerca de su piso, y hay una perspectiva positiva para los sectores de cómputo y almacenamiento.

Estallido de pedidos de potencia computacional, ¿por qué la “operación AI” está perdiendo fuerza? JPMorgan revela el desfase temporal entre la inversión en AI y la concreción de la productividad
El equipo de investigación económica global de JPMorgan, liderado por Joseph Lupton, señaló en un estudio del 10 de noviembre que la reciente mejora en la productividad laboral proviene principalmente de una mayor profundización del capital y del incremento en la intensidad del uso de factores productivos. Los amplios beneficios de eficiencia generados por la IA a través de la reestructuración de procesos, la integración de datos y la reorganización empresarial aún necesitan tiempo para materializarse. Esto implica que los pedidos de chips, servidores y equipos eléctricos pueden crecer anticipadamente, mientras que la rentabilidad sostenida de la inversión por parte de operadores de capacidad computacional y usuarios finales podría no llegar al mismo tiempo.
La inversión en IA entra en el “valle de la desilusión”; ¡los próximos 18 meses serán una prueba de vida o muerte!
Goldman Sachs cree que el ciclo de inversión en IA está en el "valle de la desilusión", aunque no es la primera vez que ocurre. El problema central es que el modelo de negocio de los nuevos proveedores de computación en la nube depende en gran medida de los retornos de gasto en IA por parte de los clientes finales, y actualmente "prácticamente ninguna empresa puede atribuir sus ganancias a la IA". El fundador de Social Capital, Palihapitiya, definió claramente una ventana clave de 18 meses, durante la cual el mercado determinará cuáles modelos de negocio de IA son sostenibles y cuáles no.

Precios de las criptos
Más


