
Goldman Sachs lo afirma: El mercado alcista del oro no ha terminado, los 4000 dólares son una oportunidad para comprar en la baja.

Informe de FX168, 8 de septiembre—— A nivel operativo, Kim propone un plan de acción muy concreto: aprovechar la ventana de volatilidad que genera la publicación de datos macro esta semana y, antes de la reunión FOMC de septiembre, comprar en tandas y mantener cuando el precio del oro caiga cerca de los 4000 dólares por onza.
El precio del oro ya retrocedió cerca del 20% respecto al máximo histórico de enero de este año, lo que despertó voces de “techo de mercado alcista”. Pero Goldman Sachs no coincide con este diagnóstico. Tony Kim, jefe global de trading de metales de Goldman Sachs, dejó en claro en el podcast oficial de mercados de la firma que la actual corrección es solo una “pausa prolongada”, no el fin del mercado alcista. Sus palabras fueron contundentes: Goldman sigue siendo alcista en oro y recomienda ver los 4000 dólares la onza como la zona ideal para construir posiciones largas en tandas. Este posicionamiento llega luego de que el oro mostrara claros signos de estabilización en agosto tras una brusca corrección, y justo antes de dos hechos clave para el mercado: la inminente publicación de los datos CPI de Estados Unidos esta semana y la reunión FOMC de la Fed en septiembre.
Sobre las causas de la corrección del oro, Kim da dos explicaciones concretas que se superponen y presionan el precio. El primer motivo es la incertidumbre política tras el cambio de presidente en la Fed. La orientación del nuevo presidente, Walsh, no es clara, y el mercado aún explora su “función de respuesta”: es decir, frente a distintos datos de inflación, ¿preferirá subir, bajar o mantener las tasas? Si se suman los recientes comentarios públicos del gobierno de Trump sobre la política de la Fed, todo el sistema de precios de tasas flota en la incertidumbre, y los activos que no rinden intereses como el oro resultan los primeros afectados. El segundo motivo es el impacto de las tensiones geopolíticas. El conflicto entre Irán y Estados Unidos desestabilizó los mercados de energía, agro y metales, alterando las expectativas de inflación y, más importante aún, interrumpiendo el flujo de reservas que solían regresar al mercado de metales preciosos desde Asia. Kim revela que, por esto, la mayoría de las instituciones clientas de Goldman ya recortó posiciones en oro, aunque la demanda de bancos centrales —el único componente del flujo de fondos que no se movió— es la base de la confianza de la firma para sostener que el bull market no terminó.
La base del bull market: los bancos centrales compran un tercio de la oferta nueva
Esta posición se apoya en una lógica de oferta y demanda clara y verificable. Kim señala que la producción minera anual mundial de oro ronda las 3500 toneladas, mientras que la compra de bancos centrales saltó de 400-500 toneladas anuales antes del conflicto Rusia-Ucrania (el congelamiento de reservas rusas marcó un antes y un después) a un rango actual de 1000-1100 toneladas, más que duplicándose. En otras palabras, los bancos centrales absorben casi un tercio de la nueva oferta minera anual, dejando mucho menos oro disponible para consumo de joyería, ETF y compras físicas. Esto lleva a una conclusión clave: como hay menos oro nuevo para repartir, hace falta menos dinero fresco para subir el precio. Siempre que la demanda de los bancos centrales se mantenga, la base estructural del bull market sigue intacta.
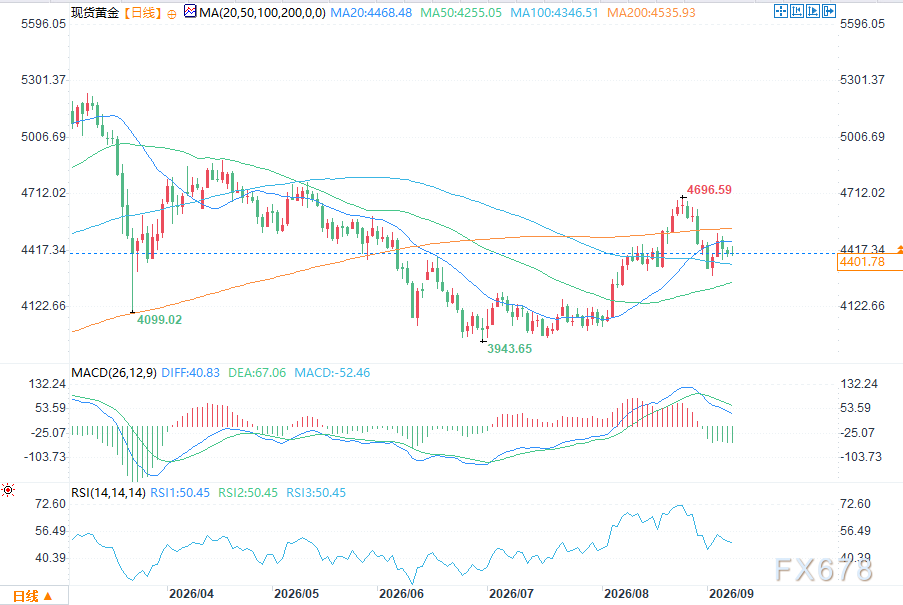
(Gráfico diario del oro al contado Fuente: Yi Huitong)
No obstante, Kim reconoce abiertamente el punto flojo de la dinámica: la demanda física asiática. Asia es, históricamente, pilar tanto del consumo de joyas como de compras de bancos centrales, pero este año la demanda está débil. ¿Motivo? El conflicto entre Irán y Estados Unidos alteró la generación de reservas a través de los superávits comerciales regionales, y países como India priorizan recursos en defender su moneda y garantizar importaciones energéticas, sin espacio para aumentar sus reservas en oro. Además, India incluso adoptó políticas para limitar el consumo de oro. Según Kim, el regreso sostenible de estos flujos depende de que el mercado energético de Medio Oriente vuelva a la normalidad por un periodo prolongado, algo poco probable en el corto plazo, por lo que difícilmente serán de momento un nuevo motor de demanda.
En contraste con el oro, Kim es mucho más cauteloso sobre la plata, advirtiendo a los clientes que no deberían confundir los dos activos. Solo un quinto de la demanda de plata es inversión; el resto es para uso industrial, mientras que los bancos centrales no compran plata de forma sistemática como el oro. Por eso, el precio de la plata depende más de la emocionalidad minorista, las primas físicas y el flujo especulativo, y su rango de equilibrio puede ser asombrosamente amplio: según Kim, el precio de liquidación futura podría ubicarse en cualquier punto entre 50 y 100 dólares la onza, según cómo se alineen los fondos. En su lógica: el oro es una jugada basada en fundamentos; la plata, en cambio, es como un boleto de lotería de beta alta dominado por la psicología minorista, y tienen roles muy distintos.
Descargo de responsabilidad: El contenido de este artículo refleja únicamente la opinión del autor y no representa en modo alguno a la plataforma. Este artículo no se pretende servir de referencia para tomar decisiones de inversión.
También te puede gustar
¡Las elecciones de medio término exponen la vulnerabilidad del mercado! El trading con IA enfrenta duras pruebas y las expectativas de ganancias en Wall Street podrían sufrir un gran ajuste.
El resultado de las elecciones intermedias en Estados Unidos y la posterior caída del mercado han expuesto la vulnerabilidad causada por la excesiva concentración de apuestas en inteligencia artificial (AI), por lo que los inversores podrían necesitar ajustar sus expectativas de retorno sobre las inversiones.

¡La ola de desbloqueos de SpaceX choca con el rebalanceo de índices! Goldman Sachs calcula que el rebalanceo de diciembre podría traer 10.900 millones de dólares en compras pasivas.
La proporción de acciones en circulación de SpaceX ha aumentado del aproximadamente 5% al momento de la IPO a un tercio, lo que está impulsando la expansión del peso en el índice y generando compras por parte de fondos pasivos. Goldman Sachs estima que la reorganización del índice Russell 1000 Growth el 11 de diciembre podría generar compras por 10.900 millones de dólares, principalmente de los accionistas internos que están liberando restricciones. La ventana para ingresar al S&P 500 apunta a la segunda mitad de 2027, momento en el que la competencia entre fondos pasivos se intensificará aún más.
Posiciones de Citi en el tercer trimestre: Nvidia (NVDA.US) sigue siendo la principal acción en cartera, expansión bidireccional de opciones sobre índices y acciones tecnológicas.
Según la divulgación de la Comisión de Bolsa y Valores de Estados Unidos (SEC), Citigroup (C.US) presentó el informe de posiciones del tercer trimestre (13F) correspondiente al 30 de septiembre de 2026, el 4 de noviembre de 2026.

Carlyle sigue prefiriendo el sector de atención médica en el tercer trimestre, con Medline (MDLN.US) y StandardAero (SARO.US) representando más del 98% de sus tenencias.
Carlyle (CG.US) presentó el informe de posiciones del tercer trimestre (13F) hasta el 30 de septiembre de 2026.

Precios de las criptos
Más


