
La cruel verdad del mercado bursátil en cien años: el 4% de las empresas generaron toda la riqueza

En marzo de este año, Hendrik Bessembinder de la W.P. Carey School of Business de la Universidad Estatal de Arizona publicó un documento titulado "Cien años del mercado bursátil de Estados Unidos". Utilizó los datos de rendimiento de 29.754 acciones ordinarias en la base de datos CRSP, desde enero de 1926 hasta diciembre de 2025, es decir, todo un siglo.
Las conclusiones se resumen en dos párrafos.
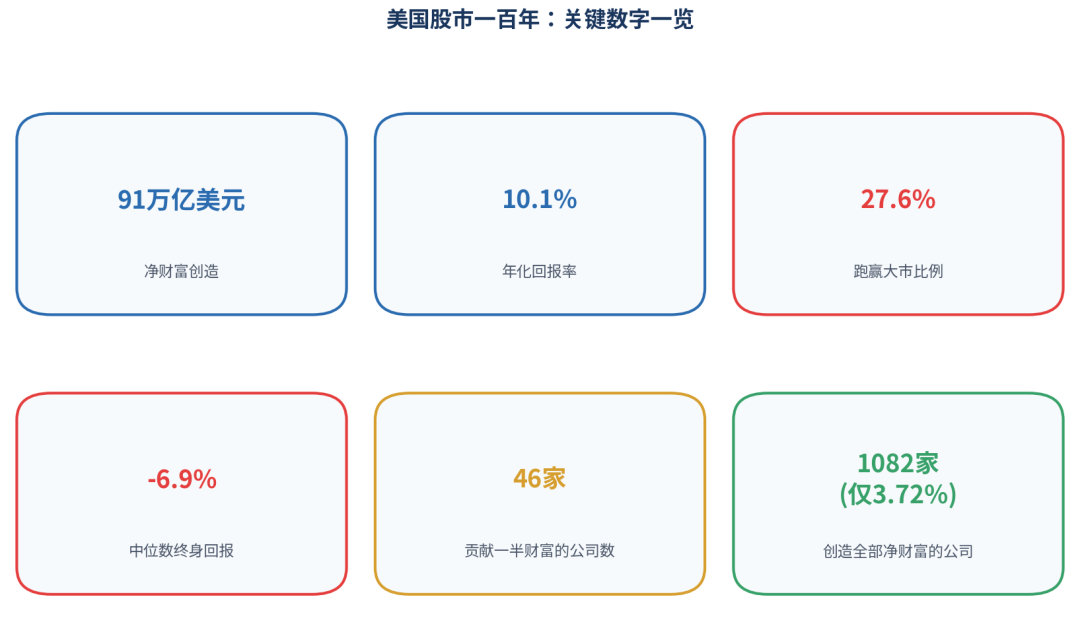
Primer párrafo: Desde 1926 hasta 2025, el mercado bursátil de Estados Unidos generó 91 billones de dólares de riqueza neta, con un rendimiento anualizado del 10,1%, convirtiéndose en el motor de generación de riqueza más impresionante de la historia humana.
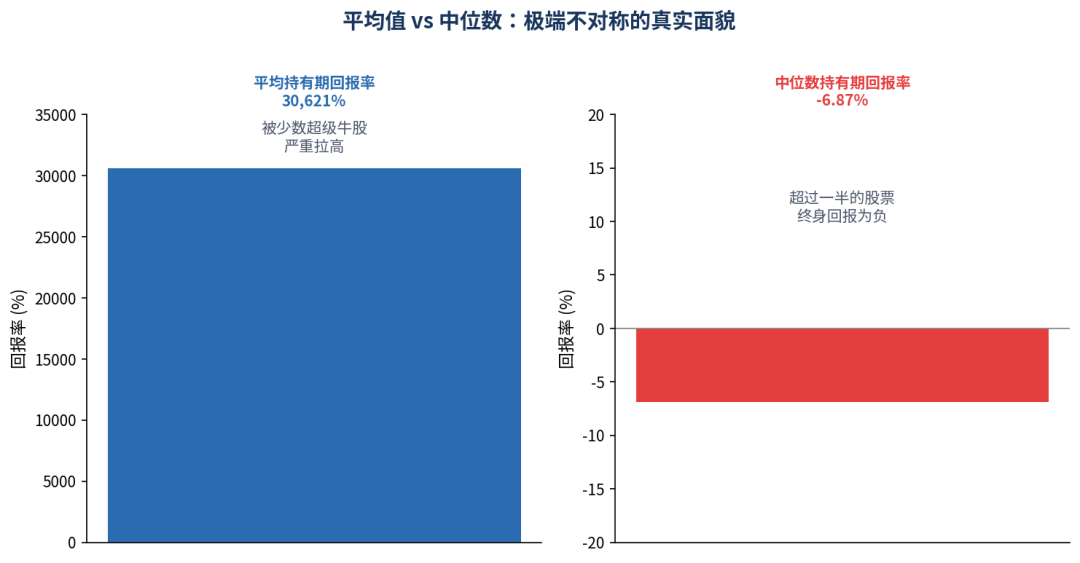
Segundo párrafo: La fuente de energía de este motor está mucho más concentrada de lo que imaginás. Solo el 27,6% de las acciones superó el rendimiento del mercado. Casi el 60% de las acciones en realidad destruyeron riqueza para los accionistas, el rendimiento de por vida de la acción mediana fue de -6,9%. De esos 91 billones de riqueza neta, apenas 46 empresas aportaron la mitad.
Los retornos bursátiles son sumamente desiguales. Cualquier acción puede caer a cero, pero el alza de las ganadoras prácticamente no tiene límites. Una minoría extraordinaria de empresas obtuvo rendimientos tan grandes que compensaron por lejos a miles de acciones estancadas, decepcionantes o que desaparecieron por completo. Estas ganadoras poco comunes ocupan una proporción enorme del éxito general del mercado.
01
La verdad de la ley de potencias
Veamos tres grupos de números.
Primer grupo: En todo el siglo XX y el primer cuarto del XXI, la tasa de retorno ponderada por capitalización del mercado bursátil de EE.UU. fue de 15.040 veces, con un 10,1% anualizado. En el mismo período, el retorno de los bonos del Tesoro a un mes fue de 25 veces, un 3,3% anualizado. Las acciones superaron a los bonos, a la inflación, al oro y a los bienes raíces. Es la mejor carta de presentación del capitalismo.
Segundo grupo: La tasa de retorno promedio de todas las 29.754 acciones fue de 30.621%, pero la mediana fue de -6,87%. El promedio fue arrastrado hacia arriba por unas pocas acciones súper estelares, mientras que la mayoría no le dio ganancias a los inversores de largo plazo. Solo el 48,22% de las acciones tuvo rendimientos positivos, y apenas el 41,17% superó a los bonos del Tesoro a un mes. En el siglo pasado, si comprabas una acción al azar en EE.UU. y la mantenías a largo plazo, había más de un 50% de chances de que te fuera peor que con los bonos del Tesoro.
Tercer grupo: Bessembinder calculó la "creación de riqueza para los accionistas" de cada empresa, es decir, el incremento de riqueza neta después de descontar el rendimiento de los bonos del Tesoro. De las 29.754 empresas, 11.884 crearon riqueza, mientras que 17.197 destruyeron. Pero el total generado por las que ganaron queda completamente opacado por un pequeño grupo en la cima.
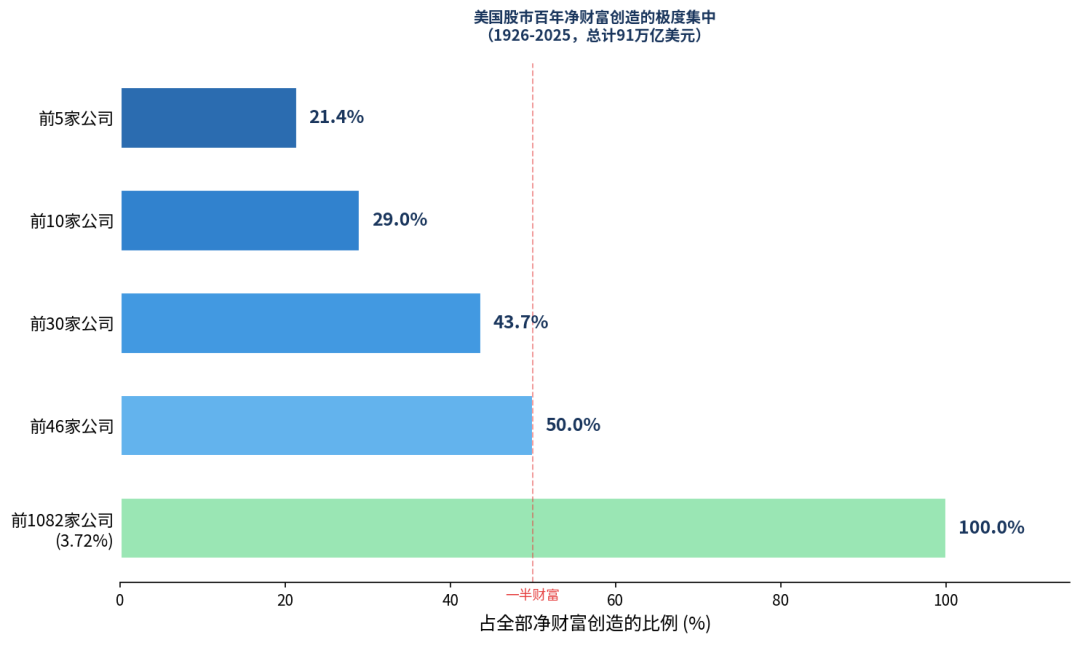
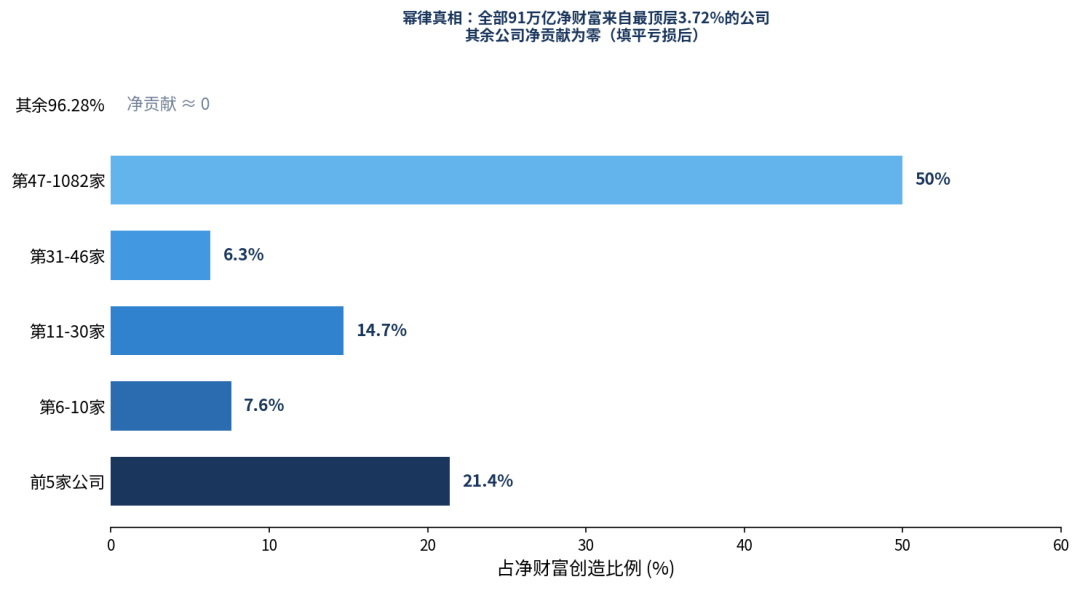
Las cinco primeras empresas - Apple, Nvidia, Microsoft, Alphabet, Amazon - aportaron el 21,4% de toda la creación de riqueza neta; las diez primeras, el 29,0%; las treinta primeras, el 43,7%. En cambio, las 17.197 empresas del fondo, sumadas, destruyeron 10,67 billones de dólares de riqueza para los accionistas. La riqueza neta de todo el mercado proviene del pequeño grupo superior que primero compensa ese enorme agujero de pérdidas, y lo que queda es la ganancia neta.
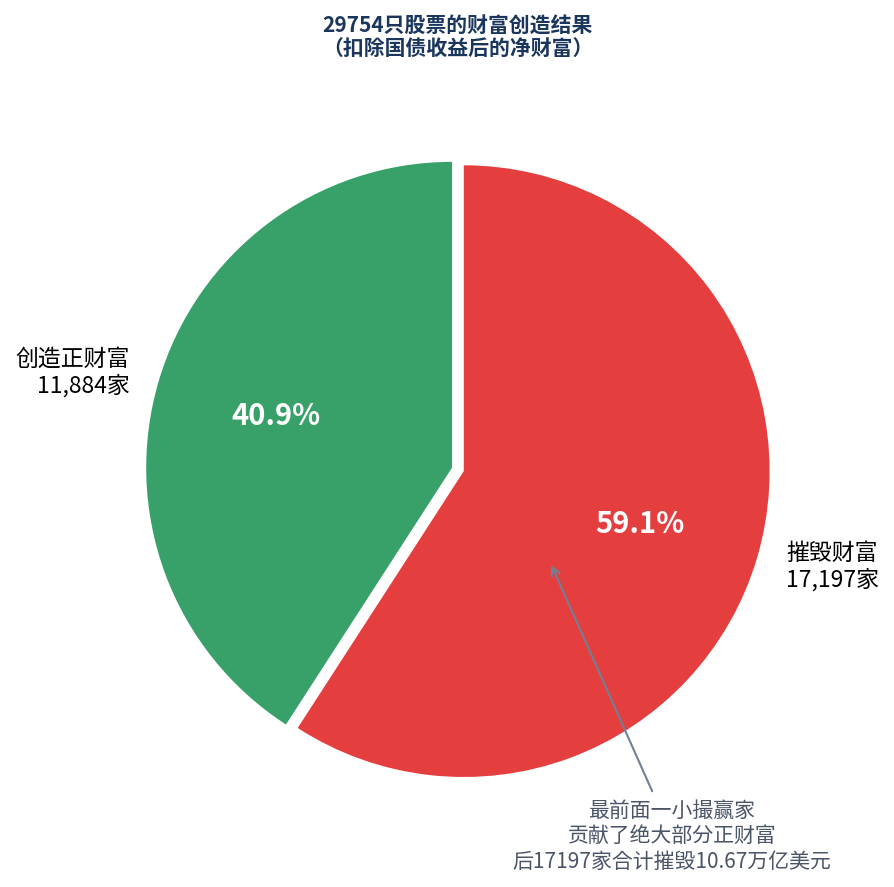
Esta es la distribución de ley de potencias. No es la regla 80/20, que al menos deja un 20%. Es una reversión total: el 4% de las empresas creó toda la riqueza. El 96% restante, considerando el rendimiento de los bonos del Tesoro, generó rendimientos netos para los accionistas equivalentes a cero.
Los 91 billones de dólares creados por la bolsa de EE.UU. en el último siglo provienen enteramente de las 1.082 empresas de más alto rango. Si te perdés ese 3,72% de empresas, perdiste todo el siglo.
02
El recambio del trono
Estas 46 empresas que dominaron medio siglo de creación de riqueza no son las mismas que ganaron siempre. Alcanzaron la cima en distintas épocas y luego pasaron la posta en algún momento.
En 1926, las reinas eran ExxonMobil, General Electric, IBM, Chevron y Altria. Su característica común era ser vieja economía, activos pesados, monopolio a largo plazo. ExxonMobil desde 1926 a 2016 generó 1,23 billones de dólares de riqueza para accionistas, un 2,89% de toda la creación de riqueza neta. Era el siglo del petróleo, el auto, la electricidad y el tabaco.
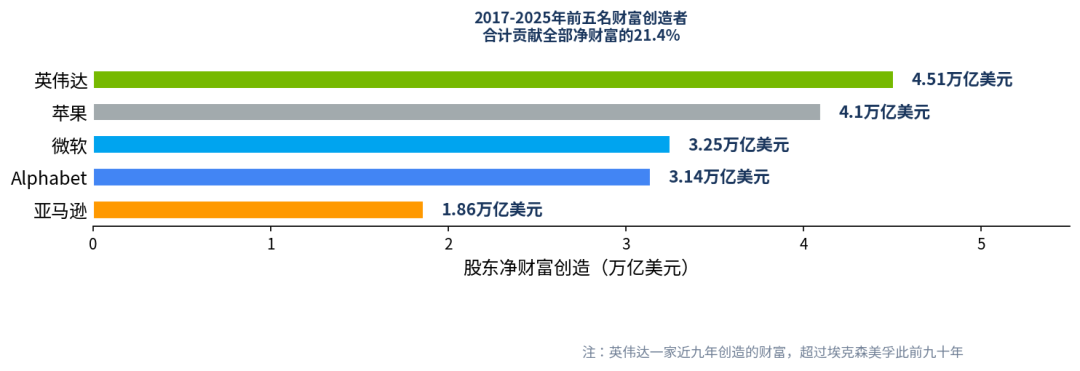
En los nueve años posteriores a 2017, el trono cambió de manos. Nvidia encabezó con 4,51 billones de dólares, Apple con 4,10, Microsoft con 3,25, Alphabet con 3,14 y Amazon con 1,86 billones. Todas tecnológicas, todas nacidas en Silicon Valley o Seattle y todas cotizadas en los últimos 40 años. La riqueza creada solo por Nvidia en los últimos nueve años supera la que ExxonMobil creó en los noventa años previos.
La concentración todavía se acelera. De 1926 a 2016, las cinco primeras empresas aportaban alrededor del 10% de la creación de riqueza neta; de 2017 a 2025, las cinco primeras aportan el 21,4%. Las treinta primeras, en los últimos nueve años, concentran el 61,19% de la creación de riqueza, casi el doble que el 31,06% de los noventa años previos. La velocidad de creación de riqueza aumenta y la concentración crece aún más rápido.
Bessembinder presenta una comparación interesante. La acción con mayor retorno acumulado en la historia es Altria (la empresa madre de Marlboro), con un retorno de 44,21 millones de veces y un 16,53% anualizado. La acción con mayor retorno anualizado -considerando al menos veinte años de datos- es Nvidia, con un 37,04%.
Vale resaltar que las empresas con mayor retorno anualizado y las de mayor retorno acumulado son listas totalmente diferentes. La razón es simple: los retornos anualizados altísimos rara vez son sostenibles. Las acciones que sobreviven un siglo no dependen del impulso explosivo, sino de la resistencia y la duración. El 16,53% anualizado de Altria ni siquiera entra en el top 30 anualizado, pero lo mantuvo durante cien años de interés compuesto.
03
La ley de potencias a nivel global
Esta regla no es exclusiva de EE.UU. En un estudio de 2023 con colaboradores, Bessembinder aplicó el mismo método a más de 60.000 acciones en todo el mundo. El resultado fue casi idéntico: la creación de riqueza neta en los mercados globales también está altamente concentrada en poquísimas empresas, con pequeñas diferencias según país o región, pero la forma base de la ley de potencias es la misma en todos lados.
La ley de potencias lo es por su propia naturaleza matemática, no por el sistema de mercado o diferencias culturales. Si una empresa tiene una rentabilidad superior a sus rivales por algunos puntos porcentuales a largo plazo, el interés compuesto a lo largo de las décadas multiplica esa ventaja en varios órdenes de magnitud de riqueza. Esa diferencia no se puede compensar fácilmente diversificando la inversión.
El éxito de la inversión indexada se basa justamente en esta ley de potencias: no necesitás identificar las acciones ganadoras, solo asegurarte de poseer el mercado completo para que las ganadoras emerjan solas. La lógica detrás de los fondos indexados es admitir que no podés predecir el destino de la ley de potencias, así que repartís tus fichas por igual y dejás que el tiempo elija. Esta estrategia ha vencido a la mayoría de los gestores activos en los últimos cincuenta años porque acepta humildemente la naturaleza: predecir el destino de la ley de potencias es mucho más difícil que aceptarla.
La explosión de los grandes modelos de IA hoy podría estar impulsando aún más esta ley. La IA es una tecnología de ganador-se-lo-lleva-todo: cuanto mayor la capacidad de cómputo, mejor el modelo; mejor el modelo, más usuarios; más usuarios, más datos; más datos, mejor el modelo. Una vez que la rueda gira, los rezagados difícilmente alcancen a los líderes. Si la IA realmente se convierte en la próxima plataforma tecnológica universal, podría profundizar aún más la concentración de creación de riqueza en las empresas líderes.
Bessembinder deja un interrogante al final de su paper: ¿La inteligencia artificial acelerará la tendencia de ganador-se-lo-lleva-todo, o nivelará el terreno competitivamente, permitiendo que más empresas especializadas prosperen a la vez? La respuesta a esa pregunta determinará si la curva de la ley de potencias será aún más empinada o más plana el próximo siglo. Por ahora, la pendiente parece que solo va a acentuarse.
04
El ganador se lo lleva todo, pero el ganador también rota
Las empresas ganadoras del siglo listadas por Bessembinder —Altria, Vulcan Materials, Kansas City Southern— nunca fueron las estrellas del mercado en ningún año. Sus tasas anualizadas van del 13% al 16%, mucho menos que el 37% de Nvidia o el 32,5% de Netflix. Pero sobrevivieron un siglo. Sobrevivieron a la Gran Depresión, la Segunda Guerra, la crisis del petróleo, la burbuja de Internet, la crisis financiera de 2008, la pandemia; siempre salieron adelante.
Esta es la otra cara de la ley de potencias. Solemos ver sólo la punta de la pirámide, omitiendo la lógica silenciosa de su base. La ley de potencias es dura, pero nunca miente. Simplemente muestra fielmente el efecto multiplicador del tiempo sobre los rendimientos. Cuanto más vivís, mayor volatilidad podés soportar. Cuanto más podés soportar, más interés compuesto podés aprovechar. Esa es la verdadera ley de supervivencia empresarial: no es quién corre más rápido, sino quién dura más.
Cien años de datos dejan una sola enseñanza final: el ganador se lo lleva todo, pero el ganador también cambia. El único ganador eterno es el tiempo mismo.
Descargo de responsabilidad: El contenido de este artículo refleja únicamente la opinión del autor y no representa en modo alguno a la plataforma. Este artículo no se pretende servir de referencia para tomar decisiones de inversión.
También te puede gustar
La inflación en Estados Unidos sigue siendo alta. ¡Goldman Sachs cambia de opinión primero: el ciclo de aumentos de tasas de la Reserva Federal aún no ha terminado, y en marzo del año que viene podría aumentar otros 25 puntos básicos!
Los datos del IPC de octubre en Estados Unidos publicados el martes, que superaron las expectativas, llevaron a Goldman Sachs a ajustar su pronóstico previo de que el ciclo actual de aumento de tasas de la Reserva Federal terminaría en diciembre. Ahora, este gigante financiero de Wall Street prevé que la Reserva Federal incrementará las tasas en 25 puntos básicos más en marzo del próximo año.
¡El miedo es el mayor bajista! Morgan Stanley anima a comprar en el piso de los semiconductores: la falta de tierra y electricidad no es un problema, los proyectos aprobados no alcanzan la demanda.
Morgan Stanley considera que la reciente venta masiva en el sector de semiconductores ha sido excesiva, y que el mayor riesgo proviene del pánico del mercado y no de los fundamentos. Impulsados por la demanda de infraestructura de IA, los pedidos aguas abajo continúan acelerándose, mientras que la oferta de semiconductores sigue siendo el principal cuello de botella. Las restricciones de LPS, en cambio, hacen que el crecimiento sea más estable. A corto plazo, el sector podría moverse en un rango, pero actualmente está cerca de su piso, y hay una perspectiva positiva para los sectores de cómputo y almacenamiento.

Estallido de pedidos de potencia computacional, ¿por qué la “operación AI” está perdiendo fuerza? JPMorgan revela el desfase temporal entre la inversión en AI y la concreción de la productividad
El equipo de investigación económica global de JPMorgan, liderado por Joseph Lupton, señaló en un estudio del 10 de noviembre que la reciente mejora en la productividad laboral proviene principalmente de una mayor profundización del capital y del incremento en la intensidad del uso de factores productivos. Los amplios beneficios de eficiencia generados por la IA a través de la reestructuración de procesos, la integración de datos y la reorganización empresarial aún necesitan tiempo para materializarse. Esto implica que los pedidos de chips, servidores y equipos eléctricos pueden crecer anticipadamente, mientras que la rentabilidad sostenida de la inversión por parte de operadores de capacidad computacional y usuarios finales podría no llegar al mismo tiempo.
La inversión en IA entra en el “valle de la desilusión”; ¡los próximos 18 meses serán una prueba de vida o muerte!
Goldman Sachs cree que el ciclo de inversión en IA está en el "valle de la desilusión", aunque no es la primera vez que ocurre. El problema central es que el modelo de negocio de los nuevos proveedores de computación en la nube depende en gran medida de los retornos de gasto en IA por parte de los clientes finales, y actualmente "prácticamente ninguna empresa puede atribuir sus ganancias a la IA". El fundador de Social Capital, Palihapitiya, definió claramente una ventana clave de 18 meses, durante la cual el mercado determinará cuáles modelos de negocio de IA son sostenibles y cuáles no.

Precios de las criptos
Más


