
Se solicita la aprobación de la SEC para un ETF de token de staking líquido JitoSOL basado en Solana

Nasdaq ha presentado una propuesta de cambio de normativa para listar el VanEck JitoSOL ETF, un fondo diseñado para mantener el token de staking líquido JitoSOL basado en Solana.
El staking líquido permite a los usuarios hacer staking de tokens para ayudar a asegurar una red de prueba de participación mientras reciben a cambio un token transferible que representa los activos apostados y las recompensas acumuladas.
El presidente de Jito Foundation, Brian Smith, dijo a Cointelegraph que, si el fondo es aprobado, las recompensas de staking no se distribuirían por separado, sino que se reflejarían en el valor neto de los activos del fondo.
Debido a que JitoSOL compone automáticamente las recompensas, cada token mantenido por el fideicomiso representaría el SOL subyacente depositado junto con cualquier rendimiento de staking acumulado en la red de Solana.
La bolsa presentó la propuesta bajo la Regla 5711(d) de Nasdaq, que regula las acciones de fideicomisos basados en commodities, buscando la aprobación para listar y negociar acciones de un fideicomiso que mantendría JitoSOL directamente.
Creado por Jito Network, JitoSOL (JTO) es un token de staking líquido respaldado por SOL depositado en un pool de staking de la red Solana. Permite a los tenedores ganar recompensas de staking a través de un token transferible sin necesidad de operar validadores ni gestionar el staking en la cadena.
La presentación cita las órdenes previas de aprobación de ETPs spot de Bitcoin (BTC) y spot de Ether (ETH) de la SEC, argumentando que la propuesta cumple con los estándares de fraude, manipulación y vigilancia y puede ser aprobada por "otros medios" a pesar de la ausencia de un mercado de futuros regulado para JitoSOL.
Según la propuesta, el fideicomiso valoraría sus acciones utilizando el MarketVector JitoSol VWAP Close Index, que se calcula a partir de datos de precios aportados por varias plataformas de trading, y el fideicomiso permitiría creaciones y redenciones tanto en efectivo como en especie.
La presentación también afirma que JitoSOL es económicamente comparable con SOL (SOL), citando datos de correlación, y dice que un token de staking líquido estructurado adecuadamente puede ser tratado como análogo al activo subyacente a los efectos de los estándares genéricos de listado aprobados por la SEC en septiembre.
Según el proceso de revisión de la SEC, la agencia tiene 45 días desde la publicación en el Registro Federal para aprobar o desaprobar la propuesta, plazo que puede extenderse hasta 90 días.
Relacionado: La Fundación Ethereum comienza a hacer staking de ETH mientras persisten preocupaciones por la diversidad de clientes
Existe exposición al staking, pero no ETFs de staking líquido
Mientras que el VanEck JitoSOL ETF ha llegado a la etapa de revisión de la SEC, actualmente no se negocia en Estados Unidos ningún ETF de token de staking líquido de este tipo. Sin embargo, existen fondos que ofrecen exposición regulada a la economía del staking.
Uno de los primeros ETFs estadounidenses en ofrecer exposición directa al staking fue el REX-Osprey Solana + Staking ETF (SSK), que comenzó a cotizar el 2 de julio y combina exposición al precio spot de Solana con recompensas de staking en la cadena distribuidas a los accionistas.
En septiembre, la empresa lanzó el REX-Osprey ETH + Staking ETF (ESK), ofreciendo exposición al Ether spot junto con pagos mensuales ligados al rendimiento del staking.
Aproximadamente un mes después, Grayscale amplió el staking en su línea de productos cotizados, añadiendo exposición al staking al Grayscale Ethereum Mini Trust ETF y al Grayscale Ethereum Trust ETF (ETHE). La empresa también habilitó el staking para el Grayscale Solana Trust (GSOL), que busca aprobación regulatoria para cotizar como ETP.
Si bien la División de Finanzas Corporativas de la SEC dijo en mayo que ciertas actividades de staking protocolar en general no implican la oferta o venta de valores según la ley federal, y en agosto emitió orientación similar sobre tokens de staking líquido y tokens de recibo de staking, estas declaraciones no constituyen una reglamentación formal y no aprueban automáticamente productos específicos.
En Europa, 21Shares lanzó en enero un producto cotizado en bolsa de Solana con staking Jito, proporcionando exposición listada a SOL con el staking integrado en la estructura.
El valor total bloqueado (TVL) de Jito se sitúa en torno a los 1.100 millones de dólares, tras haber superado los 3.000 millones en 2025 antes de retroceder a principios de 2026, según datos de DefiLlama.
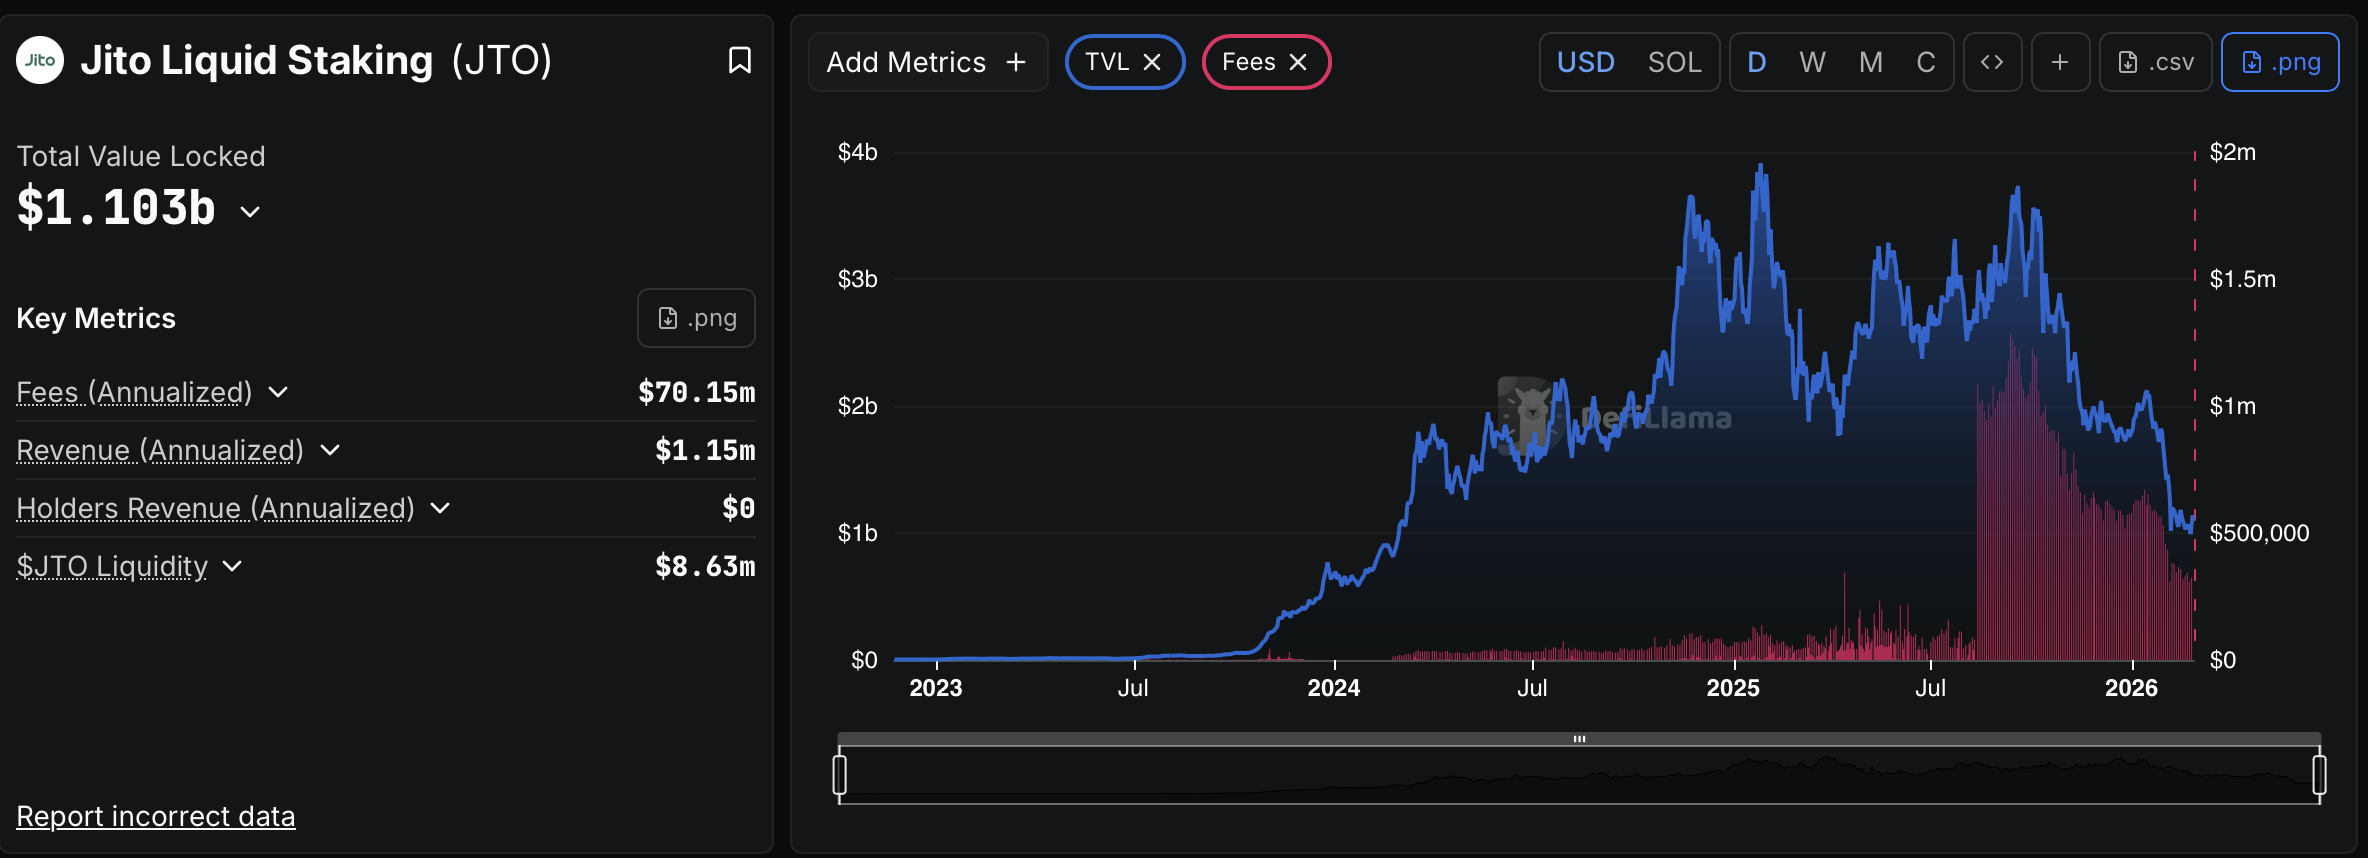 TVL de Jito para staking líquido. Fuente: DefiLlama
Revista: La Ley de Claridad corre el riesgo de repetir los errores de Europa, advierte abogado cripto
Descargo de responsabilidad: El contenido de este artículo refleja únicamente la opinión del autor y no representa en modo alguno a la plataforma. Este artículo no se pretende servir de referencia para tomar decisiones de inversión.
También te puede gustar
¡El miedo es el mayor bajista! Morgan Stanley anima a comprar en el piso de los semiconductores: la falta de tierra y electricidad no es un problema, los proyectos aprobados no alcanzan la demanda.
Morgan Stanley considera que la reciente venta masiva en el sector de semiconductores ha sido excesiva, y que el mayor riesgo proviene del pánico del mercado y no de los fundamentos. Impulsados por la demanda de infraestructura de IA, los pedidos aguas abajo continúan acelerándose, mientras que la oferta de semiconductores sigue siendo el principal cuello de botella. Las restricciones de LPS, en cambio, hacen que el crecimiento sea más estable. A corto plazo, el sector podría moverse en un rango, pero actualmente está cerca de su piso, y hay una perspectiva positiva para los sectores de cómputo y almacenamiento.

Estallido de pedidos de potencia computacional, ¿por qué la “operación AI” está perdiendo fuerza? JPMorgan revela el desfase temporal entre la inversión en AI y la concreción de la productividad
El equipo de investigación económica global de JPMorgan, liderado por Joseph Lupton, señaló en un estudio del 10 de noviembre que la reciente mejora en la productividad laboral proviene principalmente de una mayor profundización del capital y del incremento en la intensidad del uso de factores productivos. Los amplios beneficios de eficiencia generados por la IA a través de la reestructuración de procesos, la integración de datos y la reorganización empresarial aún necesitan tiempo para materializarse. Esto implica que los pedidos de chips, servidores y equipos eléctricos pueden crecer anticipadamente, mientras que la rentabilidad sostenida de la inversión por parte de operadores de capacidad computacional y usuarios finales podría no llegar al mismo tiempo.
La inversión en IA entra en el “valle de la desilusión”; ¡los próximos 18 meses serán una prueba de vida o muerte!
Goldman Sachs cree que el ciclo de inversión en IA está en el "valle de la desilusión", aunque no es la primera vez que ocurre. El problema central es que el modelo de negocio de los nuevos proveedores de computación en la nube depende en gran medida de los retornos de gasto en IA por parte de los clientes finales, y actualmente "prácticamente ninguna empresa puede atribuir sus ganancias a la IA". El fundador de Social Capital, Palihapitiya, definió claramente una ventana clave de 18 meses, durante la cual el mercado determinará cuáles modelos de negocio de IA son sostenibles y cuáles no.

La principal preocupación de Anthropic: los ingresos pueden retirarse en cualquier momento, pero los costos de potencia de cómputo están comprometidos por hasta 20 años.
Zheshang Securities considera que los ingresos de Anthropic se basan principalmente en tarifas por uso, y las obligaciones pendientes de cumplimiento cubren solo alrededor de 5.1 meses de ingresos anualizados. Mientras tanto, en el lado de los costos de poder de cómputo, ya se han comprometido irrevocablemente 895.400 millones de dólares, con plazos que se extienden hasta 2045. Los ingresos pueden reducirse en cualquier momento, pero los costos no pueden ser retirados, creando una brecha temporal altamente asimétrica entre ambos, y este es el verdadero límite central de la empresa.

Precios de las criptos
Más


