
¿La jubilación de Buffett significa el fin de la era de críticas de las finanzas tradicionales hacia las criptomonedas?

Escrito por: Sanqing, Foresight News
Título original: La persona más odiada del mundo por Bitcoin se retira
El 11 de noviembre, Warren Buffett publicó su última carta a los accionistas, anunciando que dejará el cargo de CEO de Berkshire Hathaway a fin de año y que continuará acelerando la donación de sus acciones. Esta carta, que comienza con "I'm going quiet", marca el cierre de una leyenda que moldeó la filosofía de inversión basada en la racionalidad, el interés compuesto y el largo plazo.
Sin embargo, en el mundo cripto, este "Oráculo de Omaha" y su socio de toda la vida, Charlie Munger, dejan una "línea de tiempo negativa" que atraviesa toda una década. Desde "veneno para ratas al cuadrado" hasta "mierda cripto", prácticamente representaron la resistencia más absoluta de las finanzas tradicionales al relato cripto.
Buffett: la incredulidad racional
Poco después del nacimiento de Bitcoin, Buffett fue consultado por primera vez sobre el tema en 2013. En ese momento, simplemente dijo que "no tenía planes de volcarse a Bitcoin". Un año después, en la reunión de accionistas, calificó a Bitcoin como "un espejismo", argumentando que "no genera flujo de caja ni tiene valor intrínseco".
En 2017, cuando el precio de Bitcoin se disparó, volvió a criticarlo públicamente, llamándolo "una burbuja" y comparándolo con la "manía de los tulipanes". Al año siguiente, su frase "Bitcoin es veneno para ratas al cuadrado" se convirtió en un lema icónico de la industria, y "veneno para ratas" pasó a ser la etiqueta irónica más clásica para Bitcoin.
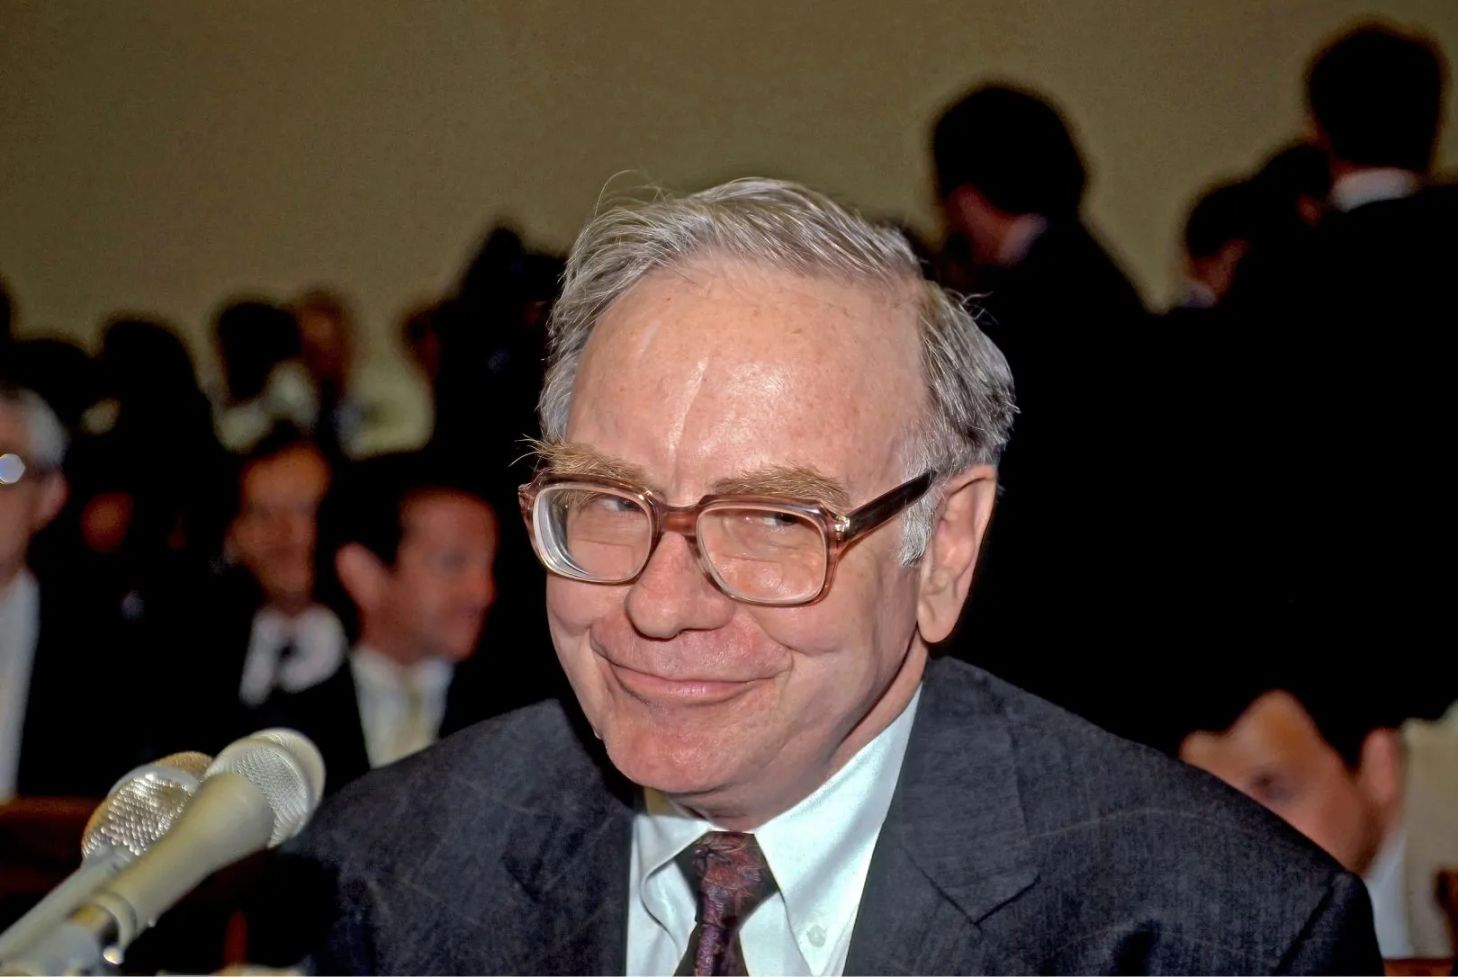
La lógica de Buffett siempre fue la misma: Bitcoin no es un activo productivo, no se puede valorar ni genera flujo de caja. Lo dijo sin rodeos: "Aunque me vendieran todos los Bitcoin del mundo por 25 dólares, no los compraría".
Este juicio proviene de su inquebrantable credo de inversión en valor. Cree que las ganancias provienen de los beneficios empresariales, no de la especulación entre inversores. Para Buffett, Bitcoin no es ni una empresa ni un activo, sino un juego de transmisión de precios sin fondo. La racionalidad lo llevó a mantenerse alejado, no a participar.
Munger: el rechazo emocional
En contraste con la fría duda de Buffett, la actitud de Munger hacia las criptomonedas era casi un rechazo moral.
"Asqueroso", "estúpido", "malvado", "veneno", "enfermedad venérea", "mierda cripto": todas estas palabras salieron de su boca. En 2018, fue aún más directo: "Cuanto más se especula con Bitcoin, más lo odio".
En 2022, en la asamblea anual de Daily Journal, usó un tono irónico: "Las criptomonedas son como una enfermedad venérea, ojalá pudieran prohibirse de inmediato". Ese mismo año, en la reunión de accionistas, remató: "He evitado tres cosas toda mi vida: lo estúpido, lo malvado y lo que da mala imagen, y Bitcoin reúne las tres".
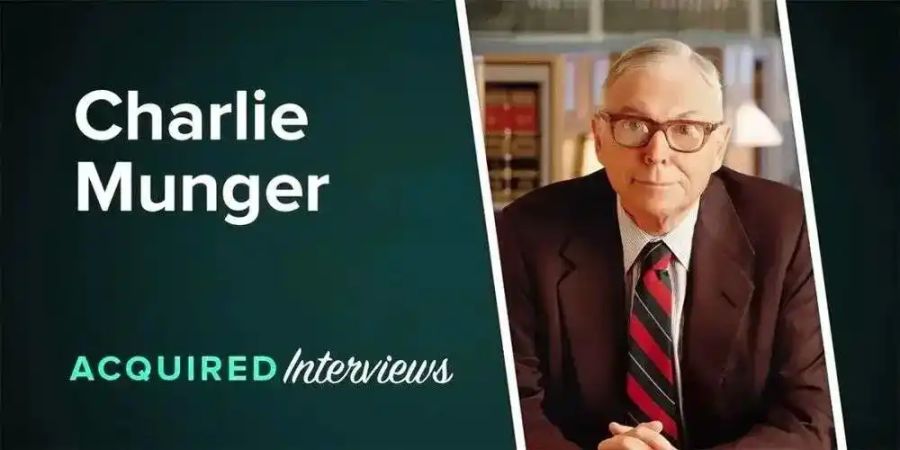
Para Munger, las criptomonedas visten la especulación con ropajes idealistas y representan un retroceso en la civilización financiera. No estaba discutiendo la naturaleza del activo, sino advirtiendo sobre una decadencia de valores, donde el "querer hacerse rico" reemplaza al "querer crear" como motivación social.
La "nota al pie cripto" de Berkshire
Berkshire nunca ha tenido activos cripto directamente en su balance, pero no está completamente desvinculada del mundo cripto. En 2021, Berkshire invirtió un total de 750 millones de dólares en Nu Holdings, un banco digital brasileño, antes y después de su salida a bolsa. Esta fintech se especializa en crédito digital e inclusión financiera, pero desde su salida a bolsa, Nu ha lanzado servicios como Nubank Cripto y Bitcoin ETF, convirtiéndose en una de las principales puertas de entrada al comercio minorista cripto en América Latina. En otras palabras, Berkshire apostó indirectamente por un banco que hace negocios cripto.
No invirtieron en Bitcoin en sí, sino en la infraestructura financiera impulsada por la fiebre cripto, pero esta inversión también se considera una "compromiso limitado" de Berkshire. No compraron criptomonedas, pero reconocieron que el mercado está cambiando; no creen en las cripto, pero tampoco pueden negar que están creando nuevos usuarios, liquidez y modelos de negocio. Este fue el primer intento cripto de Berkshire, aunque el enfoque siguió siendo racional y el camino, conservador.
Despedida racional, debate abierto
Hoy, Munger ya no está y Buffett está por pasar la posta. Una era basada en el flujo de caja y el interés compuesto parece estar llegando a su fin, pero el mercado no se detendrá con su retiro.
La cantidad de ETF de criptoactivos sigue creciendo, y los fondos soberanos y gigantes de la gestión de activos están prestando cada vez más atención a la asignación de criptoactivos. Los criptoactivos y la tecnología blockchain están liderando en parte la innovación de Fintech 2.0, y una nueva generación de inversores planea construir su propia "racionalidad" en medio de la volatilidad de los activos digitales.
Buffett y Munger no creen en la lógica algorítmica de este mundo, pero su escepticismo hace que la historia sea más completa. Representan el orden de una era, mientras que las cripto representan la imaginación de otra.
Descargo de responsabilidad: El contenido de este artículo refleja únicamente la opinión del autor y no representa en modo alguno a la plataforma. Este artículo no se pretende servir de referencia para tomar decisiones de inversión.
También te puede gustar
Estallido de pedidos de potencia computacional, ¿por qué la “operación AI” está perdiendo fuerza? JPMorgan revela el desfase temporal entre la inversión en AI y la concreción de la productividad
El equipo de investigación económica global de JPMorgan, liderado por Joseph Lupton, señaló en un estudio del 10 de noviembre que la reciente mejora en la productividad laboral proviene principalmente de una mayor profundización del capital y del incremento en la intensidad del uso de factores productivos. Los amplios beneficios de eficiencia generados por la IA a través de la reestructuración de procesos, la integración de datos y la reorganización empresarial aún necesitan tiempo para materializarse. Esto implica que los pedidos de chips, servidores y equipos eléctricos pueden crecer anticipadamente, mientras que la rentabilidad sostenida de la inversión por parte de operadores de capacidad computacional y usuarios finales podría no llegar al mismo tiempo.
La inversión en IA entra en el “valle de la desilusión”; ¡los próximos 18 meses serán una prueba de vida o muerte!
Goldman Sachs cree que el ciclo de inversión en IA está en el "valle de la desilusión", aunque no es la primera vez que ocurre. El problema central es que el modelo de negocio de los nuevos proveedores de computación en la nube depende en gran medida de los retornos de gasto en IA por parte de los clientes finales, y actualmente "prácticamente ninguna empresa puede atribuir sus ganancias a la IA". El fundador de Social Capital, Palihapitiya, definió claramente una ventana clave de 18 meses, durante la cual el mercado determinará cuáles modelos de negocio de IA son sostenibles y cuáles no.

La principal preocupación de Anthropic: los ingresos pueden retirarse en cualquier momento, pero los costos de potencia de cómputo están comprometidos por hasta 20 años.
Zheshang Securities considera que los ingresos de Anthropic se basan principalmente en tarifas por uso, y las obligaciones pendientes de cumplimiento cubren solo alrededor de 5.1 meses de ingresos anualizados. Mientras tanto, en el lado de los costos de poder de cómputo, ya se han comprometido irrevocablemente 895.400 millones de dólares, con plazos que se extienden hasta 2045. Los ingresos pueden reducirse en cualquier momento, pero los costos no pueden ser retirados, creando una brecha temporal altamente asimétrica entre ambos, y este es el verdadero límite central de la empresa.

Presión triple de la Reserva Federal, el Departamento del Tesoro y el Congreso; Goldman Sachs: crisis de liquidez en 2027
Goldman Sachs advirtió que las reservas representan solo alrededor del 11% de los activos bancarios, apenas por encima del mínimo alcanzado durante la crisis de 2019. En la segunda mitad de 2027, el estancamiento en las negociaciones sobre el techo de la deuda obligará al Tesoro a reconstruir la TGA, lo que desencadenará una caída abrupta en las reservas y un aumento masivo en la oferta de T-bills, creando la "tormenta perfecta". Si a esto se suma una pausa en las compras de los fondos del mercado monetario, se generará un enorme agujero de liquidez. La Reserva Federal podría verse forzada a bajar las tasas de interés y a realizar compras masivas de bonos para estabilizar el mercado.

Precios de las criptos
Más


