
Se espera que el IPC de Canadá aumente en septiembre, lo que suma presión a los planes de flexibilización del BoC

Statistics Canada publicará las cifras de inflación de septiembre el martes. Estos datos le darán al Banco de Canadá (BoC) una nueva perspectiva sobre la presión de los precios, mientras el banco central evalúa su próximo movimiento respecto a las tasas de interés. Se espera que el BoC reduzca la tasa de interés en 25 puntos básicos, llevándola al 2,25% en su reunión de octubre.
Statistics Canada publicará las cifras de inflación de septiembre el martes. Los datos le darán al Banco de Canadá (BoC) una nueva perspectiva sobre la presión de los precios mientras el banco central evalúa su próximo movimiento respecto a las tasas de interés. Se espera que el BoC recorte la tasa de interés en 25 puntos básicos hasta 2,25% en su reunión del 29 de octubre.
Los economistas esperan que el Índice de Precios al Consumidor (CPI) general aumente un 2,3% en septiembre, superando el objetivo del BoC, tras un incremento anual del 1,9% en agosto. En términos mensuales, se prevé que los precios caigan un 0,1%, igualando la contracción registrada el mes anterior.
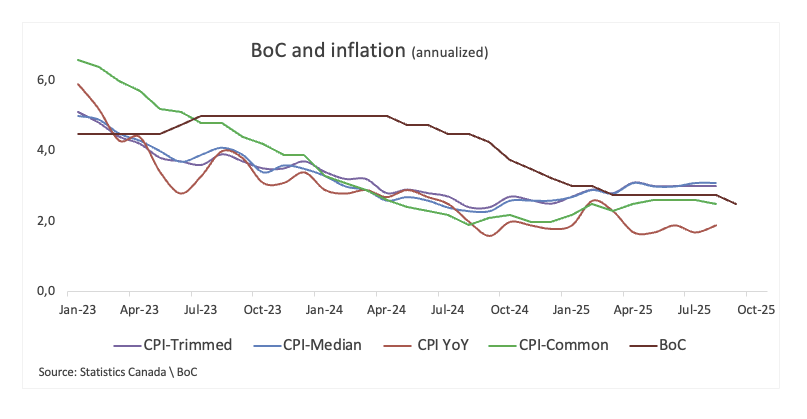
El BoC también estará atento a su medida central preferida, que excluye los componentes más volátiles de alimentos y energía. En agosto, ese indicador subió un 2,6% respecto al año anterior y se mantuvo estable en julio.
Los analistas siguen siendo cautelosos después de que la inflación se acelerara en agosto. La amenaza de que los aranceles estadounidenses eleven los precios internos es considerable, lo que añade incertidumbre a las perspectivas. Por ahora, tanto los mercados como los responsables de la política monetaria probablemente actuarán con cautela.
¿Qué podemos esperar de la tasa de inflación de Canadá?
El Banco de Canadá bajó su tasa de referencia en 25 puntos básicos hasta 2,50% en agosto, una decisión que estuvo en línea con las expectativas del mercado.
En esa reunión, el gobernador Tiff Macklem adoptó un tono cauteloso en su habitual conferencia de prensa. Dijo que el panorama inflacionario no ha cambiado mucho desde enero, señalando señales mixtas y una postura más dependiente de los datos mientras el banco toma decisiones “reunión por reunión”. También reconoció que las presiones inflacionarias parecen estar un poco más contenidas, pero reiteró que los responsables de la política monetaria siguen listos para actuar si los riesgos aumentan.
Para los mercados, la cifra principal del CPI será el foco inmediato. Pero en el BoC, la atención permanecerá centrada en los detalles: las medidas Recortada, Mediana y Común. Las dos primeras se han mantenido cerca del nivel del 3,0%, alimentando la preocupación dentro del banco, mientras que el indicador común ha bajado un poco, aunque todavía por encima del objetivo del banco.
¿Cuándo se publican los datos del CPI de Canadá y cómo podrían afectar al USD/CAD?
Los mercados estarán muy atentos el martes a las 12:30 GMT, cuando Statistics Canada publique el informe de inflación correspondiente al mes de septiembre. Los traders están atentos al riesgo de que las presiones sobre los precios puedan volver a intensificarse.
Un dato más fuerte de lo esperado reforzaría las preocupaciones de que los costos relacionados con los aranceles están comenzando a trasladarse a los consumidores. Eso podría hacer que el Banco de Canadá adopte una postura más cautelosa en su política, un escenario que probablemente brindaría apoyo a corto plazo al Dólar Canadiense (CAD), mientras mantiene la atención centrada en los desarrollos comerciales.
El Analista Senior Pablo Piovano de FXStreet señala que el Dólar Canadiense ha entrado en una fase de consolidación en la parte superior de su rango reciente, ligeramente por encima del nivel clave de 1,4000. Mientras tanto, parecen probables nuevas ganancias mientras se mantenga por encima de la media móvil simple (SMA) de 200 días en torno a 1,3960.
Piovano indica que el resurgimiento de un tono alcista podría motivar al USD/CAD a desafiar el techo de octubre en 1,4080 (14 de octubre), antes del máximo de abril en 1,4414 (1 de abril).
Por otro lado, Piovano sugiere que la contención clave surge en la SMA crítica de 200 días en 1,3963, antes del soporte provisional en las SMA de 55 y 100 días en 1,3861 y 1,3781, respectivamente. La pérdida de esta región podría desencadenar un posible movimiento hacia la base de septiembre en 1,3726 (17 de septiembre). Un retroceso más profundo podría provocar una prueba del valle de julio en 1,3556 (3 de julio) para volver a aparecer en el horizonte.
“Además, los indicadores de momentum se inclinan hacia el lado alcista: el Índice de Fuerza Relativa (RSI) ronda los 66, mientras que el Índice Direccional Medio (ADX) supera los 36, lo que indica una tendencia fuerte”, afirma.
Descargo de responsabilidad: El contenido de este artículo refleja únicamente la opinión del autor y no representa en modo alguno a la plataforma. Este artículo no se pretende servir de referencia para tomar decisiones de inversión.
También te puede gustar
¡El miedo es el mayor bajista! Morgan Stanley anima a comprar en el piso de los semiconductores: la falta de tierra y electricidad no es un problema, los proyectos aprobados no alcanzan la demanda.
Morgan Stanley considera que la reciente venta masiva en el sector de semiconductores ha sido excesiva, y que el mayor riesgo proviene del pánico del mercado y no de los fundamentos. Impulsados por la demanda de infraestructura de IA, los pedidos aguas abajo continúan acelerándose, mientras que la oferta de semiconductores sigue siendo el principal cuello de botella. Las restricciones de LPS, en cambio, hacen que el crecimiento sea más estable. A corto plazo, el sector podría moverse en un rango, pero actualmente está cerca de su piso, y hay una perspectiva positiva para los sectores de cómputo y almacenamiento.

Estallido de pedidos de potencia computacional, ¿por qué la “operación AI” está perdiendo fuerza? JPMorgan revela el desfase temporal entre la inversión en AI y la concreción de la productividad
El equipo de investigación económica global de JPMorgan, liderado por Joseph Lupton, señaló en un estudio del 10 de noviembre que la reciente mejora en la productividad laboral proviene principalmente de una mayor profundización del capital y del incremento en la intensidad del uso de factores productivos. Los amplios beneficios de eficiencia generados por la IA a través de la reestructuración de procesos, la integración de datos y la reorganización empresarial aún necesitan tiempo para materializarse. Esto implica que los pedidos de chips, servidores y equipos eléctricos pueden crecer anticipadamente, mientras que la rentabilidad sostenida de la inversión por parte de operadores de capacidad computacional y usuarios finales podría no llegar al mismo tiempo.
La inversión en IA entra en el “valle de la desilusión”; ¡los próximos 18 meses serán una prueba de vida o muerte!
Goldman Sachs cree que el ciclo de inversión en IA está en el "valle de la desilusión", aunque no es la primera vez que ocurre. El problema central es que el modelo de negocio de los nuevos proveedores de computación en la nube depende en gran medida de los retornos de gasto en IA por parte de los clientes finales, y actualmente "prácticamente ninguna empresa puede atribuir sus ganancias a la IA". El fundador de Social Capital, Palihapitiya, definió claramente una ventana clave de 18 meses, durante la cual el mercado determinará cuáles modelos de negocio de IA son sostenibles y cuáles no.

La principal preocupación de Anthropic: los ingresos pueden retirarse en cualquier momento, pero los costos de potencia de cómputo están comprometidos por hasta 20 años.
Zheshang Securities considera que los ingresos de Anthropic se basan principalmente en tarifas por uso, y las obligaciones pendientes de cumplimiento cubren solo alrededor de 5.1 meses de ingresos anualizados. Mientras tanto, en el lado de los costos de poder de cómputo, ya se han comprometido irrevocablemente 895.400 millones de dólares, con plazos que se extienden hasta 2045. Los ingresos pueden reducirse en cualquier momento, pero los costos no pueden ser retirados, creando una brecha temporal altamente asimétrica entre ambos, y este es el verdadero límite central de la empresa.

Precios de las criptos
Más


