
La clave para el cambio de ciclo de oso a toro: la segunda curva de crecimiento en S

La segunda curva de crecimiento S es el resultado de la normalización estructural de las finanzas a través del rendimiento, la fuerza laboral y la credibilidad bajo restricciones reales.
La segunda curva S de crecimiento es el resultado de la normalización estructural de las finanzas a través de la rentabilidad, la fuerza laboral y la credibilidad bajo restricciones reales.
Escrito por: arndxt
Traducción: AididiaoJP, Foresight News
La expansión de la liquidez sigue siendo la narrativa macro dominante.
Las señales de recesión son rezagadas y la inflación estructural es persistente.
La tasa de política monetaria está por encima del nivel neutral pero por debajo del umbral restrictivo.
El mercado está valorando un aterrizaje suave, pero el verdadero ajuste es a nivel institucional: de liquidez barata a productividad moderada.
La segunda curva no es cíclica.
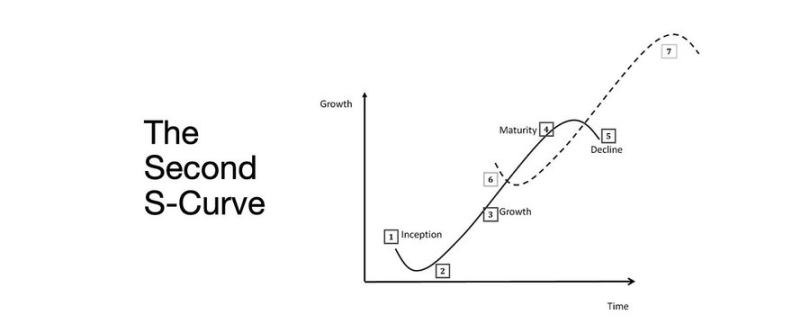
Es la normalización estructural de las finanzas a través de la rentabilidad, la fuerza laboral y la credibilidad bajo restricciones reales.
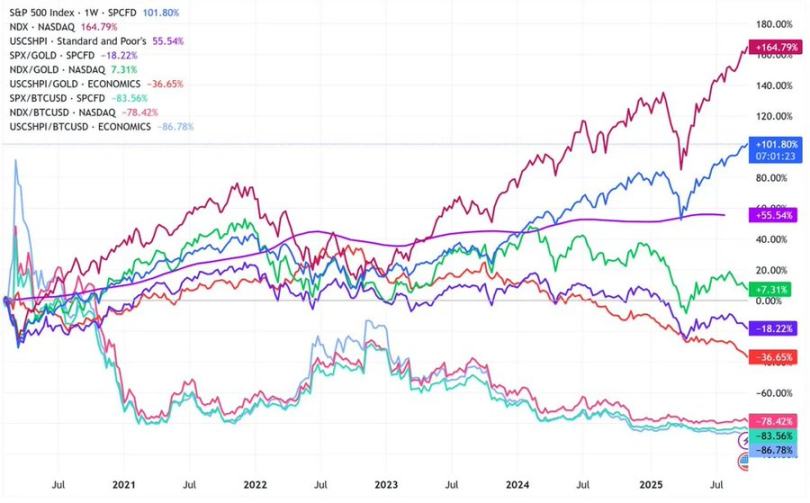
Cambio de ciclo
La conferencia Token2049 en Singapur marcó un punto de inflexión de la expansión especulativa hacia la integración estructural.
El mercado está revalorizando el riesgo, pasando de la liquidez impulsada por narrativas a datos de rentabilidad respaldados por ingresos.
Cambios clave:
- Los exchanges descentralizados de perpetuos mantienen su dominio, y Hyperliquid asegura la liquidez a escala de red.
- Los mercados de predicción están surgiendo como derivados funcionales del flujo de información.
- Los protocolos de IA con escenarios reales de aplicación Web2 están aumentando silenciosamente sus ingresos.
- El restaking y DAT ya alcanzaron su punto máximo; la descentralización de la liquidez es evidente.
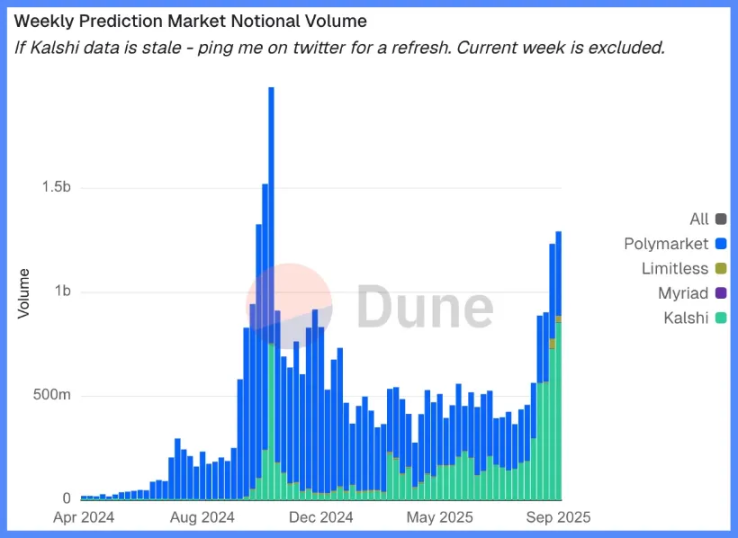
Instituciones macro: devaluación monetaria, demografía, liquidez
La inflación de activos refleja la devaluación monetaria, no el crecimiento orgánico.
Cuando la liquidez se expande, los activos de mayor duración superan al mercado general.
Cuando la liquidez se contrae, el apalancamiento y las valoraciones se comprimen.
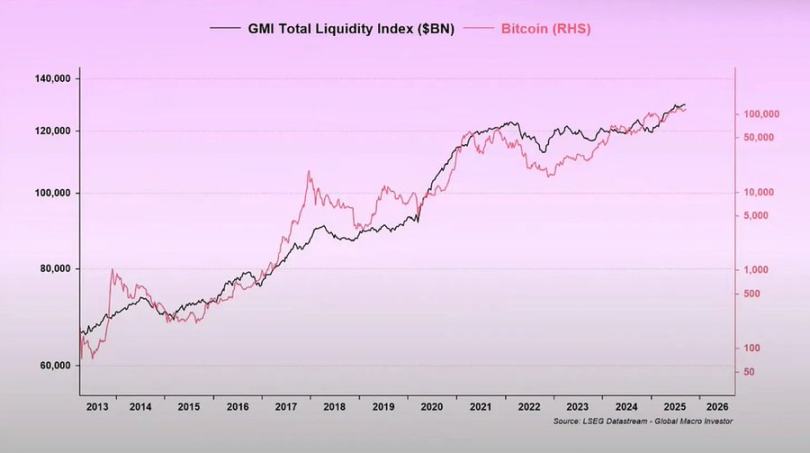
Tres impulsores estructurales:
- Devaluación monetaria: el pago de la deuda soberana requiere una expansión continua del balance.
- Demografía: el envejecimiento de la población reduce la productividad y refuerza la dependencia de la liquidez.
- Canales de liquidez: la liquidez global total, es decir, la suma de las reservas de los bancos centrales y el sistema bancario, ha seguido el 90% del desempeño de los activos de riesgo desde 2009.
Riesgo de recesión: datos rezagados, señales adelantadas
Los indicadores de recesión convencionales son rezagados.
El IPC, la tasa de desempleo y la regla de Sahm solo se confirman después de que comienza la recesión económica.
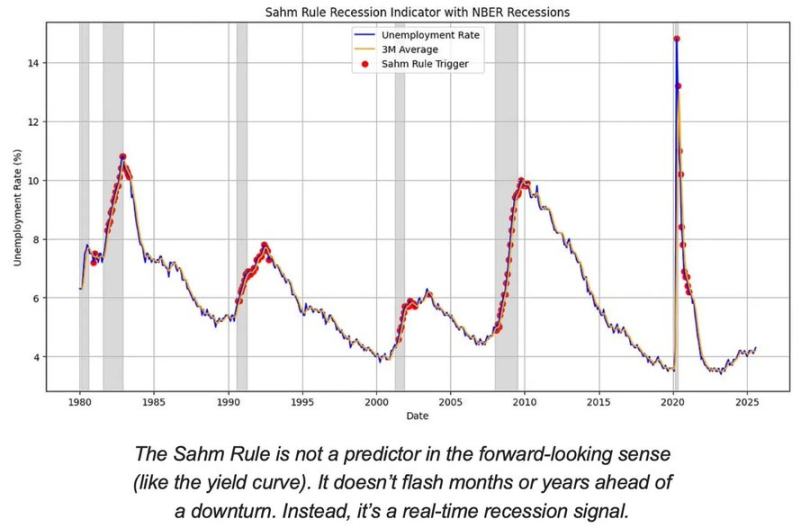
Estados Unidos está en la etapa final del ciclo económico, no en recesión.
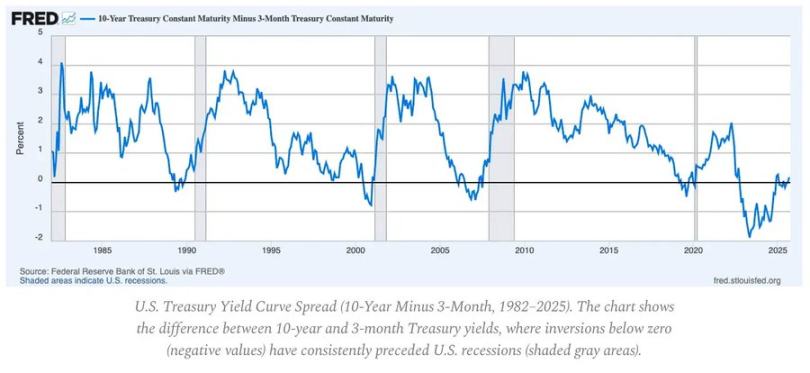
La probabilidad de un aterrizaje suave sigue siendo mayor que el riesgo de un aterrizaje forzoso, pero el momento de la política es un factor limitante.
Indicadores adelantados:
- La inversión de la curva de rendimientos sigue siendo la señal adelantada más clara.
- Los diferenciales de crédito están controlados, lo que indica que no hay presiones sistémicas inminentes.
- El mercado laboral se está enfriando gradualmente; el empleo sigue siendo ajustado dentro del ciclo.
Dinámica de la inflación: el problema del último tramo
La desinflación de bienes ya se completó; la inflación de servicios y la rigidez salarial ahora anclan el IPC general cerca del 3%.
Este "último tramo" es la fase más compleja de la desinflación desde la década de 1980.
- La deflación de bienes ahora compensa parte del impacto en el IPC.
- El crecimiento salarial cercano al 4% mantiene alta la inflación de servicios.
- La inflación de la vivienda es rezagada en la medición; los alquileres reales de mercado ya se han enfriado.
Implicancias de política:
- La Reserva Federal enfrenta un dilema entre credibilidad y crecimiento.
- Bajar las tasas demasiado pronto conlleva el riesgo de una reaceleración; mantenerlas demasiado tiempo implica el riesgo de un ajuste excesivo.
- El resultado de equilibrio es que el nuevo piso de inflación se sitúa cerca del 3%, no del 2%.
Estructura macro
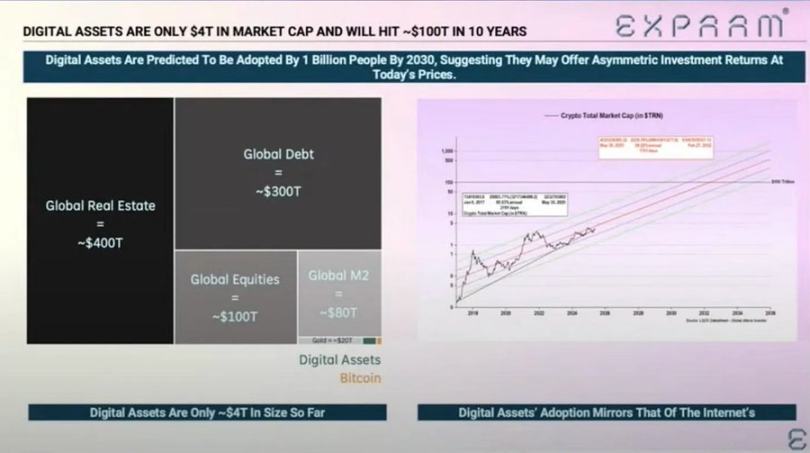
Tres anclas de inflación a largo plazo siguen presentes:
- Desglobalización: la diversificación de las cadenas de suministro aumenta los costos de transición.
- Transición energética: las actividades bajas en carbono, intensivas en capital, incrementan los costos de entrada a corto plazo.
- Demografía: la escasez estructural de mano de obra genera una rigidez salarial persistente.
Estas limitan la capacidad de la Reserva Federal para normalizar sin un mayor crecimiento nominal o una inflación de equilibrio más alta.
Descargo de responsabilidad: El contenido de este artículo refleja únicamente la opinión del autor y no representa en modo alguno a la plataforma. Este artículo no se pretende servir de referencia para tomar decisiones de inversión.
También te puede gustar
Por un lado amplía capacidad de cálculo, por el otro acapara espectro: Barclays ve con buenos ojos la adquisición de T-Mobile por parte de SpaceX (SPCX.US), ya que la red terrestre y Starlink se complementan con ventajas.
Después de que el precio de las acciones de Space subiera durante dos días consecutivos, Barclays afirmó que T-Mobile es la opción "más limpia" entre los posibles objetivos de adquisición de SpaceX. Barclays considera que Verizon representa una gran incógnita, mientras que la compatibilidad estratégica de AT&T es la más baja.
¿La Reserva Federal subirá las tasas de interés en diciembre? ¡El IPC de esta noche será decisivo!
Los datos del IPC de octubre se publicarán esta noche, y el mercado ya le asigna un 86% de probabilidad a una subida de tasas de interés. Goldman Sachs predice que el IPC subyacente mensual será solo del 0,16%, mucho más bajo de lo esperado por el mercado, pero factores “blandos” como la distorsión en las estadísticas de seguros de salud y la caída en los autos usados son difíciles de trasladar al PCE subyacente, que es el indicador al que la Reserva Federal presta más atención. Es posible que los datos provoquen un rebote de alivio, pero difícilmente cambien el tono agresivo de la política monetaria.

¡Un PE de 14 veces no es una ganga! El CEO de una reconocida gestora de patrimonio advierte: si los beneficios de Nvidia (NVDA.US) se revisan a la baja en un 5%, el precio de sus acciones podría caer un 40%
Josh Brown, CEO de Ritholtz Wealth Management, cuestionó la opinión de que “un PER de 14 veces es una ganga” y advirtió: “Si en los próximos 12 meses las ganancias de Nvidia resultan ser un 5% menores a lo que esperamos, la acción podría caer un 40%.”

Citigroup: las ventas de cerveza en Estados Unidos no tocarán fondo hasta 2026, y la cerveza sin alcohol es la única trayectoria de crecimiento seguro
El volumen de envío de cerveza en Estados Unidos ha disminuido por quinto año consecutivo y caerá por debajo del nivel de 1980; Citi comenta que solo la cerveza sin alcohol tiene un futuro prometedor.

Precios de las criptos
Más


