
Entendiendo la liquidación de 2 mil millones: el riesgo del mercado nunca se ha ido

Fuente original: Blockchain Knight
Título original: Detrás de las liquidaciones por 20 mil millones: ¿Qué deberíamos saber?
El 10 de octubre de 2025, el mercado de criptomonedas vivió una tormenta épica de desapalancamiento.
Cuando los traders alcistas más entusiastas se vieron obligados a enfrentar las reglas de hierro del mercado, más de 20 mil millones de dólares en posiciones apalancadas fueron liquidadas en una hora. Bitcoin cayó un 15% en un solo día y la liquidez de las altcoins prácticamente se agotó; incluso los jugadores más experimentados quedaron desconcertados ante el sangriento panorama.
Esta masacre fue detonada por múltiples factores macroeconómicos negativos: el aumento de las tensiones comerciales desencadenó ventas de pánico en los activos de riesgo.
Bitcoin se desplomó un 13% en una hora, y la situación de slippage en las altcoins fue aún más severa. Tokens como ATOM estuvieron cerca de valer cero en exchanges con poca liquidez; aunque luego recuperaron parte del terreno perdido, el mercado ya había sufrido graves daños.
El monto total de liquidaciones en plataformas centralizadas y descentralizadas superó los 20 mil millones de dólares, estableciendo un récord histórico de mayor liquidación diaria en el mundo cripto.
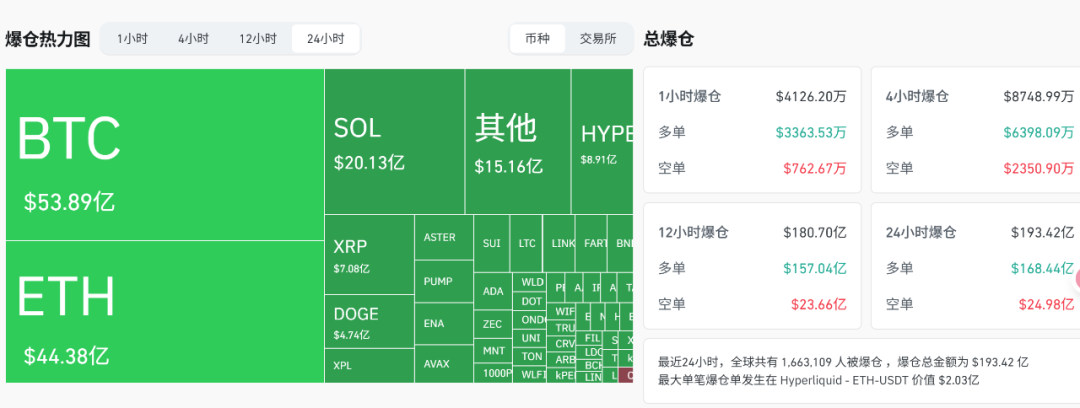
Esto no fue una caída lenta y moderada: el sentimiento alcista acumulado durante semanas y los altos niveles de posiciones abiertas se evaporaron en una noche. 65 mil millones de dólares en posiciones abiertas desaparecieron del sistema, y la estructura del mercado retrocedió directamente a niveles de meses atrás.
A simple vista parece una "derrota de minoristas", pero Scott Melker de "The Wolf of Wall Street" y varios analistas señalaron la verdad: "Los liquidados no fueron minoristas, sino traders nativos cripto que usaban apalancamiento en exchanges descentralizados; esto fue una limpieza de apalancamiento para los holders más firmes."
Los datos lo confirman: el nuevo capital que ingresó al mercado se destinó principalmente a ETF spot o activos principales, evitando el impacto de los mecanismos de apalancamiento DeFi. Los verdaderamente afectados fueron los jugadores de contratos perpetuos con alto apalancamiento, en su mayoría veteranos cripto y no principiantes.
Según el análisis retrospectivo de Jonathan, gestor de fondos de Bitwise, la raíz del problema está en la estructura del mercado: los contratos perpetuos son un juego de suma cero, y cuando la capacidad de pago de la parte perdedora colapsa, se desencadena un riesgo sistémico.
El aumento de la volatilidad llevó a los proveedores de liquidez a retirarse, los libros de órdenes de altcoins se debilitaron y los precios colapsaron; incluso las posiciones rentables fueron afectadas por mecanismos automáticos de reducción de apalancamiento.
Plataformas como Hyperliquid aprovecharon los pools de liquidez on-chain para obtener ganancias inversas, comprando activos con descuento durante las liquidaciones forzadas. Al cierre, incluso las estrategias de mercado neutro más sofisticadas sufrieron ataques debido a retrasos operativos y problemas de liquidación de colaterales.
Los exchanges centralizados, especialmente los que manejan tokens de baja capitalización, fueron los más afectados, mientras que DeFi demostró resiliencia gracias a sus estrictos estándares de colateral y mecanismos de precios codificados.
Por ejemplo, protocolos como Aave exigen colaterales de alta calidad, evitando espirales de muerte causadas por la desvinculación de precios de stablecoins. Sin embargo, persisten los puntos críticos: en algunos exchanges, USDe cayó a 0,65 dólares y las posiciones de margen relacionadas se evaporaron instantáneamente.
La diferencia de hasta 300 dólares entre exchanges creó oportunidades para los arbitrajistas, pero lo más llamativo es que, mientras se evaporaban 20 mil millones de dólares, la demanda de compra en el mercado spot se mantuvo estable.
El precio rebotó desde valores extremos y el apalancamiento excesivo fue eliminado a la fuerza. Como dijo Jonathan, la clave para sobrevivir no es solo acertar la dirección, sino también la capacidad operativa y el arte de la gestión de liquidez.
El CEO de Bitwise, Hunter Horsley, lo resumió así: "La mayor liquidación diaria en la historia de Bitcoin solo provocó una caída del 15%, lo que demuestra su fortaleza interna; este tren es imparable."
La creciente correlación entre las criptomonedas y el entorno macroeconómico significa que este tipo de desapalancamiento es tanto un mecanismo de ajuste inevitable del mercado como un dolor necesario para reconstruir un ecosistema saludable.
Cuando la crueldad del apalancamiento queda al descubierto, cada participante debe recordar: el control del riesgo siempre es más importante que la búsqueda de ganancias.
Descargo de responsabilidad: El contenido de este artículo refleja únicamente la opinión del autor y no representa en modo alguno a la plataforma. Este artículo no se pretende servir de referencia para tomar decisiones de inversión.
También te puede gustar
¡El miedo es el mayor bajista! Morgan Stanley anima a comprar en el piso de los semiconductores: la falta de tierra y electricidad no es un problema, los proyectos aprobados no alcanzan la demanda.
Morgan Stanley considera que la reciente venta masiva en el sector de semiconductores ha sido excesiva, y que el mayor riesgo proviene del pánico del mercado y no de los fundamentos. Impulsados por la demanda de infraestructura de IA, los pedidos aguas abajo continúan acelerándose, mientras que la oferta de semiconductores sigue siendo el principal cuello de botella. Las restricciones de LPS, en cambio, hacen que el crecimiento sea más estable. A corto plazo, el sector podría moverse en un rango, pero actualmente está cerca de su piso, y hay una perspectiva positiva para los sectores de cómputo y almacenamiento.

Estallido de pedidos de potencia computacional, ¿por qué la “operación AI” está perdiendo fuerza? JPMorgan revela el desfase temporal entre la inversión en AI y la concreción de la productividad
El equipo de investigación económica global de JPMorgan, liderado por Joseph Lupton, señaló en un estudio del 10 de noviembre que la reciente mejora en la productividad laboral proviene principalmente de una mayor profundización del capital y del incremento en la intensidad del uso de factores productivos. Los amplios beneficios de eficiencia generados por la IA a través de la reestructuración de procesos, la integración de datos y la reorganización empresarial aún necesitan tiempo para materializarse. Esto implica que los pedidos de chips, servidores y equipos eléctricos pueden crecer anticipadamente, mientras que la rentabilidad sostenida de la inversión por parte de operadores de capacidad computacional y usuarios finales podría no llegar al mismo tiempo.
La inversión en IA entra en el “valle de la desilusión”; ¡los próximos 18 meses serán una prueba de vida o muerte!
Goldman Sachs cree que el ciclo de inversión en IA está en el "valle de la desilusión", aunque no es la primera vez que ocurre. El problema central es que el modelo de negocio de los nuevos proveedores de computación en la nube depende en gran medida de los retornos de gasto en IA por parte de los clientes finales, y actualmente "prácticamente ninguna empresa puede atribuir sus ganancias a la IA". El fundador de Social Capital, Palihapitiya, definió claramente una ventana clave de 18 meses, durante la cual el mercado determinará cuáles modelos de negocio de IA son sostenibles y cuáles no.

La principal preocupación de Anthropic: los ingresos pueden retirarse en cualquier momento, pero los costos de potencia de cómputo están comprometidos por hasta 20 años.
Zheshang Securities considera que los ingresos de Anthropic se basan principalmente en tarifas por uso, y las obligaciones pendientes de cumplimiento cubren solo alrededor de 5.1 meses de ingresos anualizados. Mientras tanto, en el lado de los costos de poder de cómputo, ya se han comprometido irrevocablemente 895.400 millones de dólares, con plazos que se extienden hasta 2045. Los ingresos pueden reducirse en cualquier momento, pero los costos no pueden ser retirados, creando una brecha temporal altamente asimétrica entre ambos, y este es el verdadero límite central de la empresa.

Precios de las criptos
Más


