

Autor: Min, TechFlow de Deep Tide
Después del 312 y el 519, el mundo cripto suma un nuevo día de colapso para recordar: el 11 de octubre.
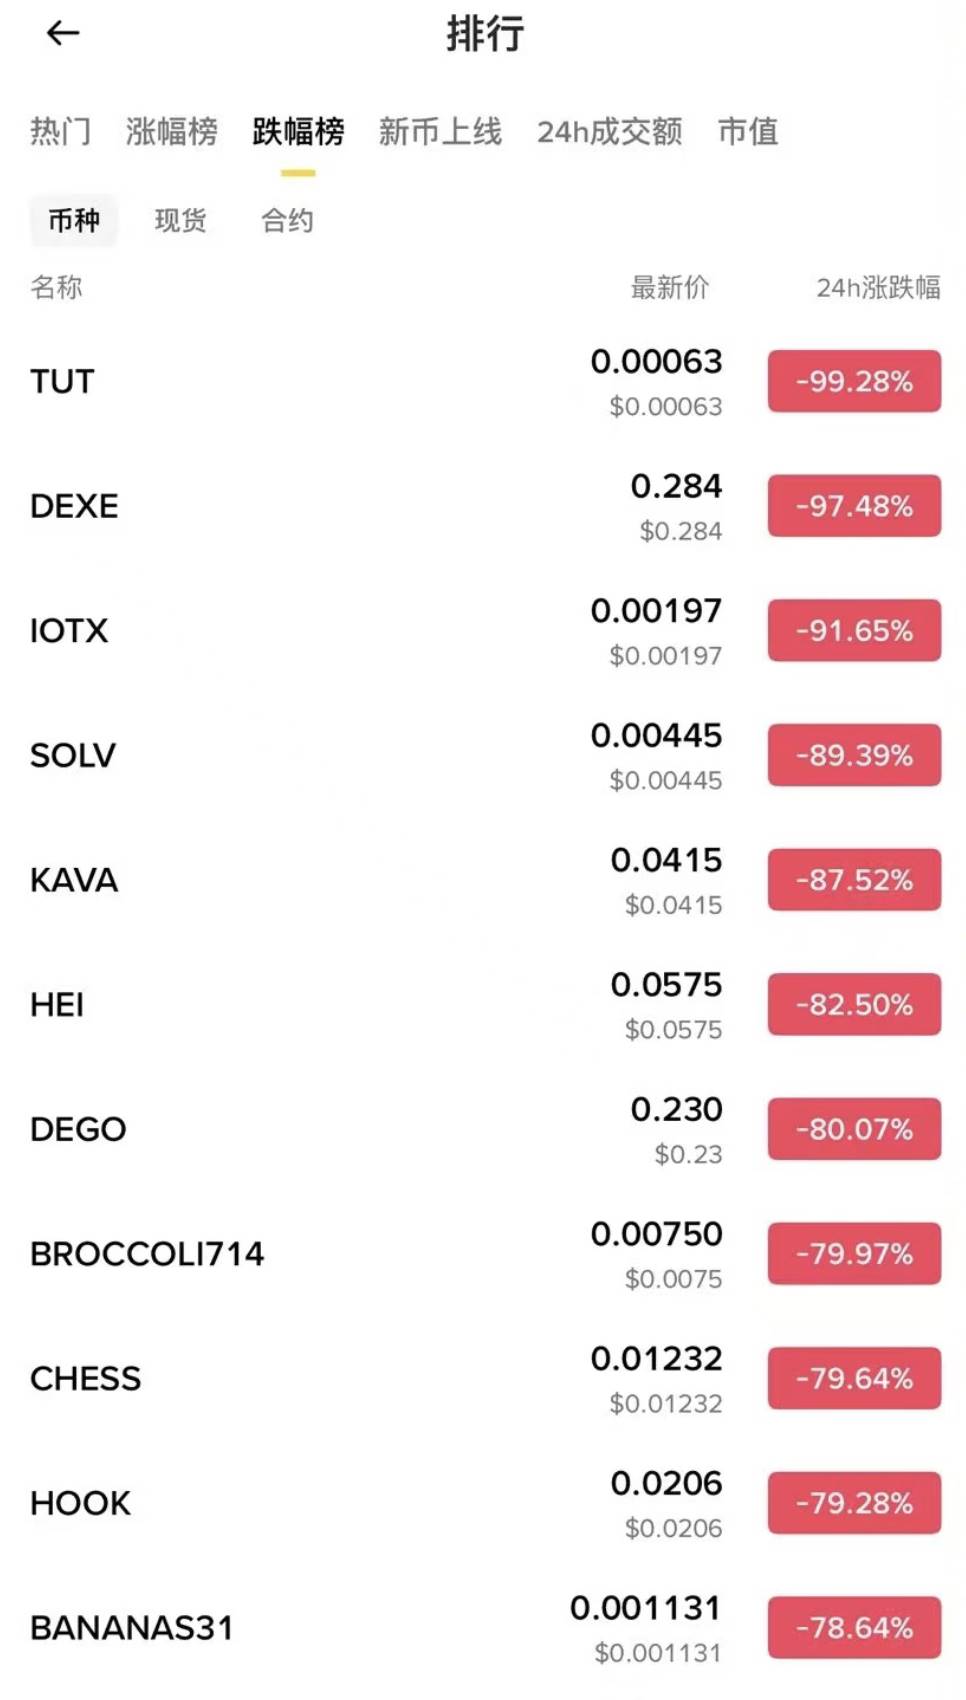
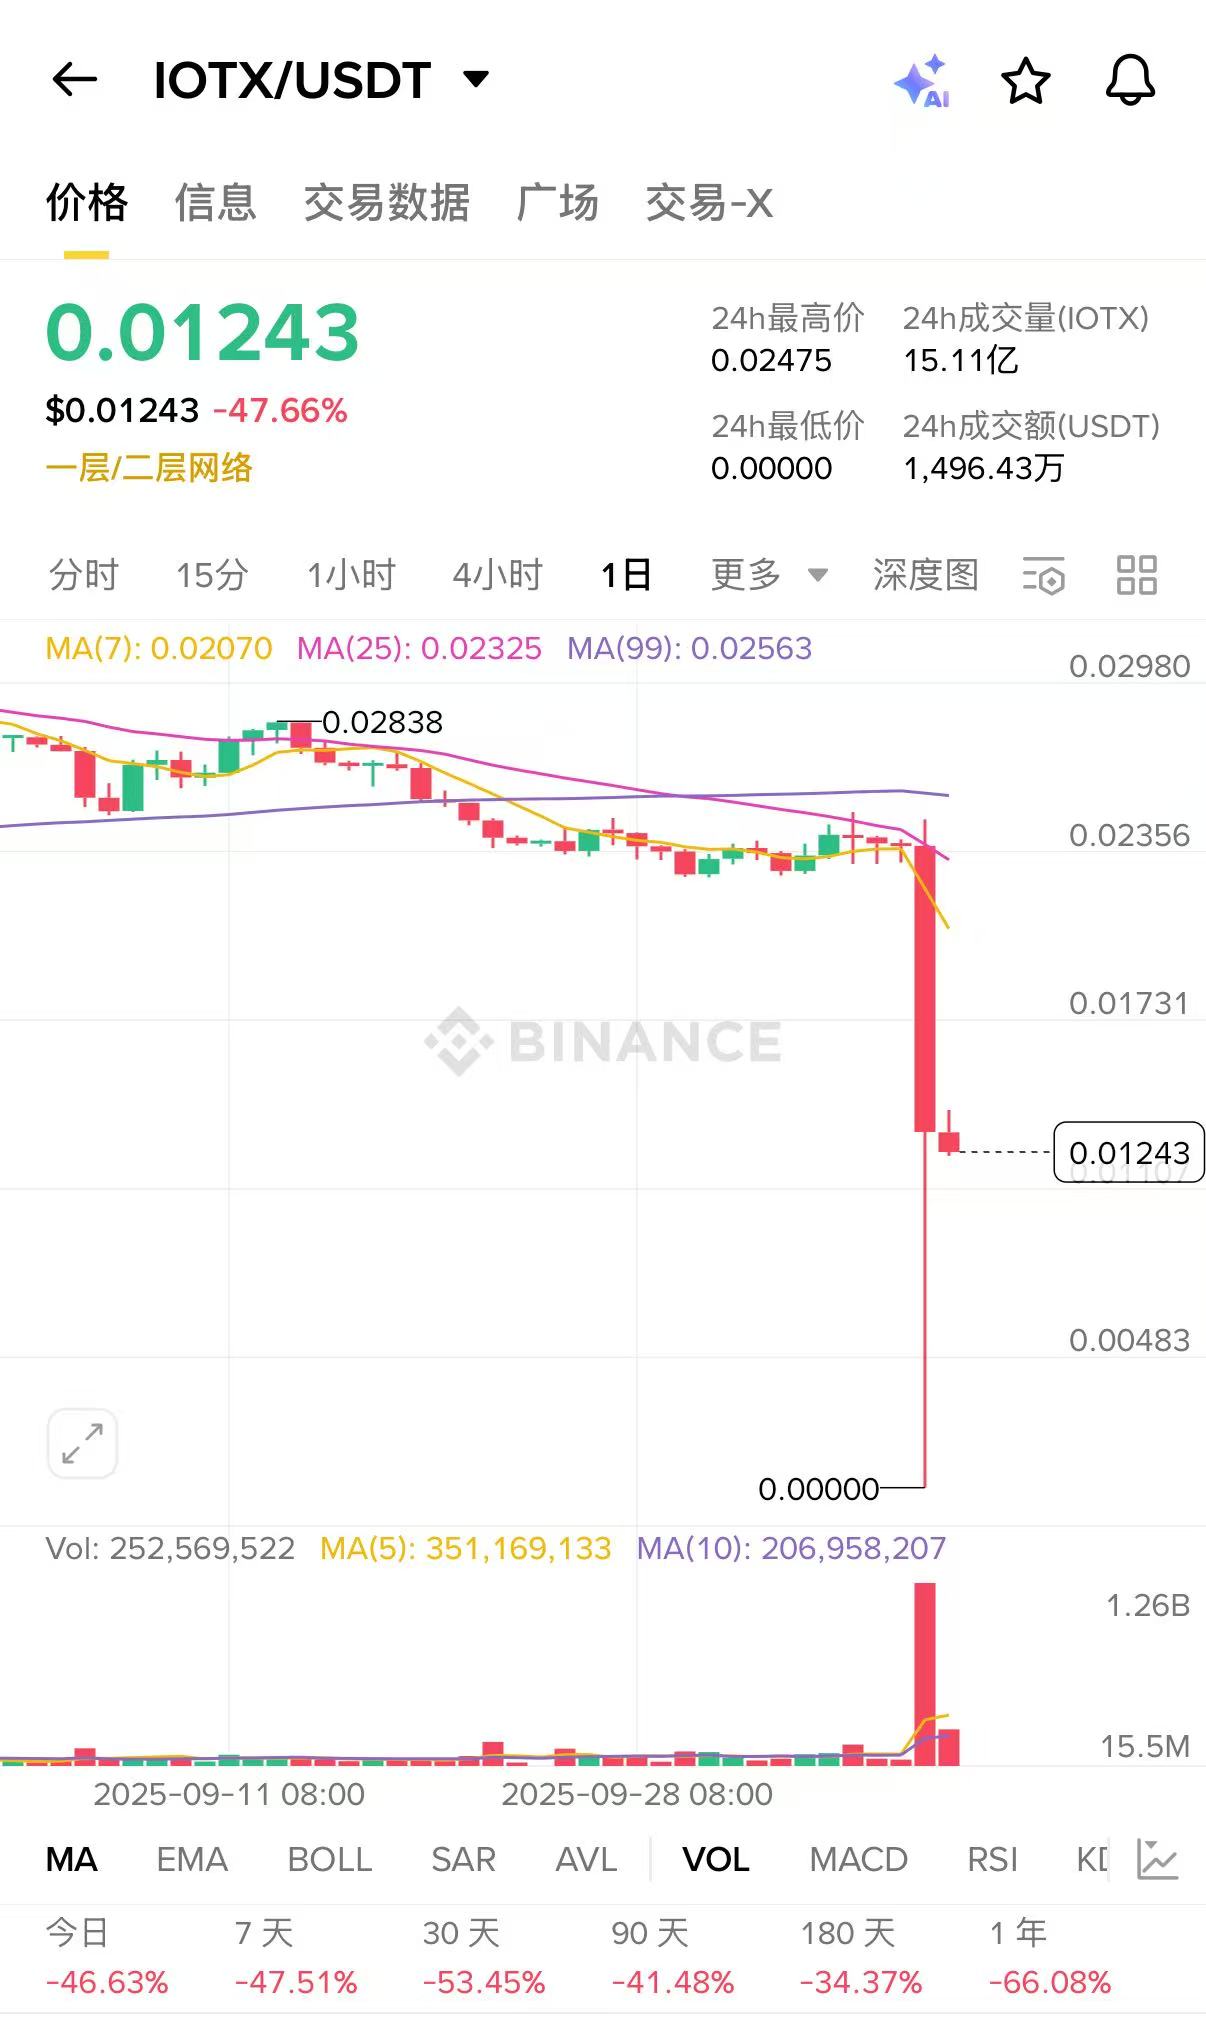
Bitcoin llegó a caer por debajo de los 110 mil dólares, USDE perdió su paridad y las altcoins sufrieron caídas abruptas, con varios proyectos cuyo precio literalmente llegó a cero en cuestión de minutos, sí, realmente a cero.
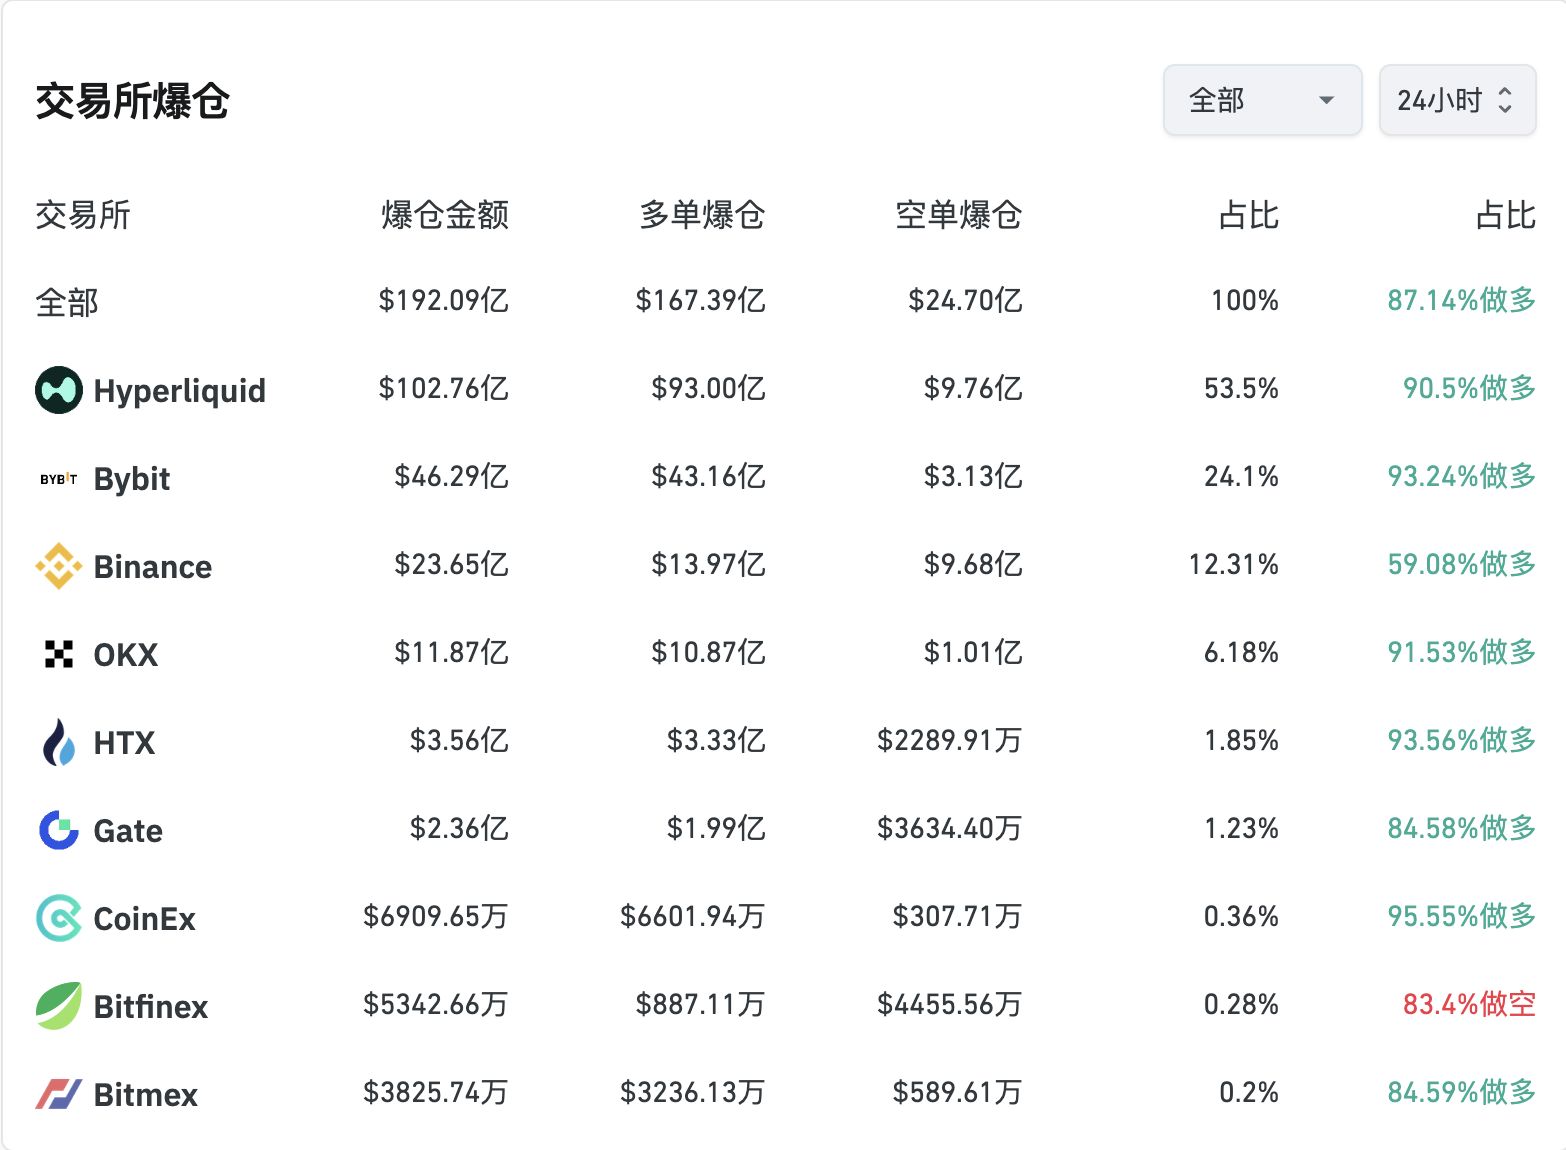
Según datos de Coinglass, hasta las 9 de la mañana del día 11, las liquidaciones en 24 horas alcanzaron los 19.2 billions de dólares, con 1.64 millones de personas liquidadas y la mayor liquidación individual superando los 200 millones de dólares.
Sin embargo, estos datos pueden ser solo la punta del iceberg. Según fuentes del sector, las cifras reales de liquidaciones superan ampliamente las públicas. “Los datos de liquidaciones de Binance deberían ser mucho mayores que los de Hyperliquid y Bybit”. Según los datos de Coinglass, actualmente las liquidaciones de Binance son solo una quinta parte de las de Hyperliquid.
El analista de datos cripto MLM (@mlmabc) estima que las liquidaciones reales del mercado rondan los 30-40 billions de dólares.
En el pasado, solíamos consolarnos pensando que el mercado había cambiado, que era más maduro y que no volveríamos a ver una volatilidad como la del 312. Sin embargo, la realidad nos vuelve a golpear sin piedad.
A simple vista, parece un cisne negro inesperado, pero lo que realmente colapsó el mercado fueron los problemas estructurales acumulados por el auge del apalancamiento y las fallas en el sistema de los market makers.
El detonante de esta caída fue Trump.
Ese día, anunció de repente una nueva ronda de aranceles sobre productos chinos. La guerra comercial entre China y EE.UU. se intensificó de golpe y los activos de riesgo globales sufrieron presión inmediata. El sentimiento de aversión al riesgo se disparó, el capital huyó hacia el dólar y los bonos del Tesoro, y las criptomonedas, como principal representante de los activos de riesgo, fueron las primeras en ser vendidas.
Eso fue la primera gota que rebalsó el vaso.
Sin embargo, un simple arancel no explica por qué todo el mercado cripto colapsó en segundos. La verdadera clave es que la falsa prosperidad del mercado ya estaba sostenida por un alto apalancamiento.
En los últimos meses, Bitcoin y los activos principales marcaron máximos históricos, pero detrás de esto la mayoría del capital no era de largo plazo, sino fondos apalancados a través de contratos, préstamos y yield farming. Cuando llegó la mala noticia, los primeros en caer fueron las posiciones largas con alto apalancamiento. Una vez que se rompieron los soportes, las liquidaciones forzadas se encadenaron, la presión vendedora se multiplicó y el mercado entró en una cascada de liquidaciones.
El caso más típico quizás sea el de USDE. Desde que la plataforma oficial lanzó la política de subsidio del 12%, atrajo a muchos usuarios a hacer préstamos circulares para arbitraje. Este mecanismo es muy tentador en un bull market, atrayendo grandes sumas en poco tiempo y convirtiéndose en un motor clave de la prosperidad del mercado. Pero el 11 de octubre, cuando los aranceles desataron ventas masivas, USDE perdió claramente su paridad y llegó a caer por debajo de 0.66 dólares, convirtiéndose en el evento emblemático de esta caída.
Más grave aún, el mecanismo de los market makers falló por completo durante la caída.
Según Bugsbunny, miembro del equipo de Greeks.live, actualmente los market makers activos tienen fondos limitados y concentran la mayor parte de la liquidez en proyectos Tier0 y Tier1, como BTC y ETH, mientras que para las altcoins de menor capitalización solo ofrecen un soporte marginal.
Tras el colapso de Jump, la provisión de liquidez depende aún más de estos market makers activos, pero carecen de mecanismos sólidos para cubrir riesgos de cola, solo pueden cubrir la operatoria diaria y, en situaciones extremas, los fondos no alcanzan para sostener el mercado.
Cuando la noticia de los aranceles de Trump desató el pánico, los market makers tuvieron que priorizar la seguridad de los grandes proyectos, retirando fondos que originalmente estaban asignados a las altcoins. Como resultado, el mercado de altcoins se quedó sin contraparte, la presión vendedora no encontró compradores y los precios cayeron en caída libre. Tokens como IOTX casi llegaron a cero, mostrando de forma clara la sequía de liquidez.
De hecho, con la gran cantidad de nuevos proyectos este año, los fondos de los market makers activos ya estaban sobrecargados y el mercado carecía de suficientes derivados para cubrir riesgos de cola. Esta vez, simplemente se destapó la realidad.
Además, Bugsbunny considera aún más grave que esta caída ocurrió un viernes por la noche (madrugada del sábado en Asia), cuando tanto en Europa como en Asia los market makers tienen horarios laborales definidos. Si esto hubiera pasado en horario laboral, la liquidez probablemente se habría recuperado antes.
“Pero justo hoy es viernes, todo fue demasiado casual.”
Es peligroso, pero también una oportunidad; algunos celebran, otros sufren.
El 10 de octubre, antes del comunicado de Trump, un inversor temprano de Bitcoin aumentó de forma sostenida sus posiciones cortas en BTC y ETH en Hyperliquid, con una posición total superior a 1.1 billions de dólares. Tras la caída, obtuvo enormes ganancias. Otros aprovecharon la oportunidad para arbitrar con la pérdida de paridad de USDE, BNSOL y WBETH…
En resumen, la caída del 11 de octubre no tuvo una sola causa, sino que fue el resultado de la combinación de tres fuerzas: el impacto de políticas macro de cisne negro,la fragilidad estructural bajo el auge del apalancamiento y el colapso de la protección de liquidez de los market makers.
Por la mañana, viendo el lamento generalizado en las redes, se siente la crueldad y la indiferencia del mercado.
El mercado cripto nunca fue una autopista lisa, se parece más a un mar lleno de escollos. La prosperidad del bull market suele estar acompañada por la ilusión del apalancamiento, mientras que los cisnes negros siempre acechan en las sombras, listos para atacar en cualquier momento. Para los minoristas, lo más importante no es perseguir ganancias rápidas, sino sobrevivir.
Mientras puedas sobrevivir, tendrás la oportunidad de empezar de nuevo en el próximo ciclo. Si te liquidan completamente en una situación extrema, puede que nunca vuelvas a la mesa de juego.
Lo repito una vez más: sobrevivir es lo más importante.




