
Las stablecoins obligarán a "todos" a compartir los rendimientos, según el CEO de Stripe

Las stablecoins, versiones tokenizadas de monedas fiduciarias que se mueven sobre infraestructuras blockchain, eventualmente obligarán a los bancos y otras instituciones financieras a ofrecer rendimientos a sus clientes sobre sus depósitos para seguir siendo competitivos, según Patrick Collison, CEO de la empresa de pagos Stripe.
La tasa de interés promedio para cuentas de ahorro en EE.UU. es del 0,40%, y en la UE, la tasa promedio en cuentas de ahorro es del 0,25%, dijo Collison en respuesta a una publicación en X del VC Nic Carter que describía el auge de las stablecoins con rendimiento y el futuro del sector. Collison agregó:
“Los depositantes van a, y deberían, ganar algo más cercano al retorno de mercado sobre su capital. Algunos lobbies actualmente están impulsando, después de GENIUS, restringir aún más cualquier tipo de recompensa asociada a los depósitos en stablecoins.
La necesidad comercial aquí es clara: los depósitos baratos son geniales, pero ser tan hostil hacia el consumidor me parece una posición perdedora”, continuó.
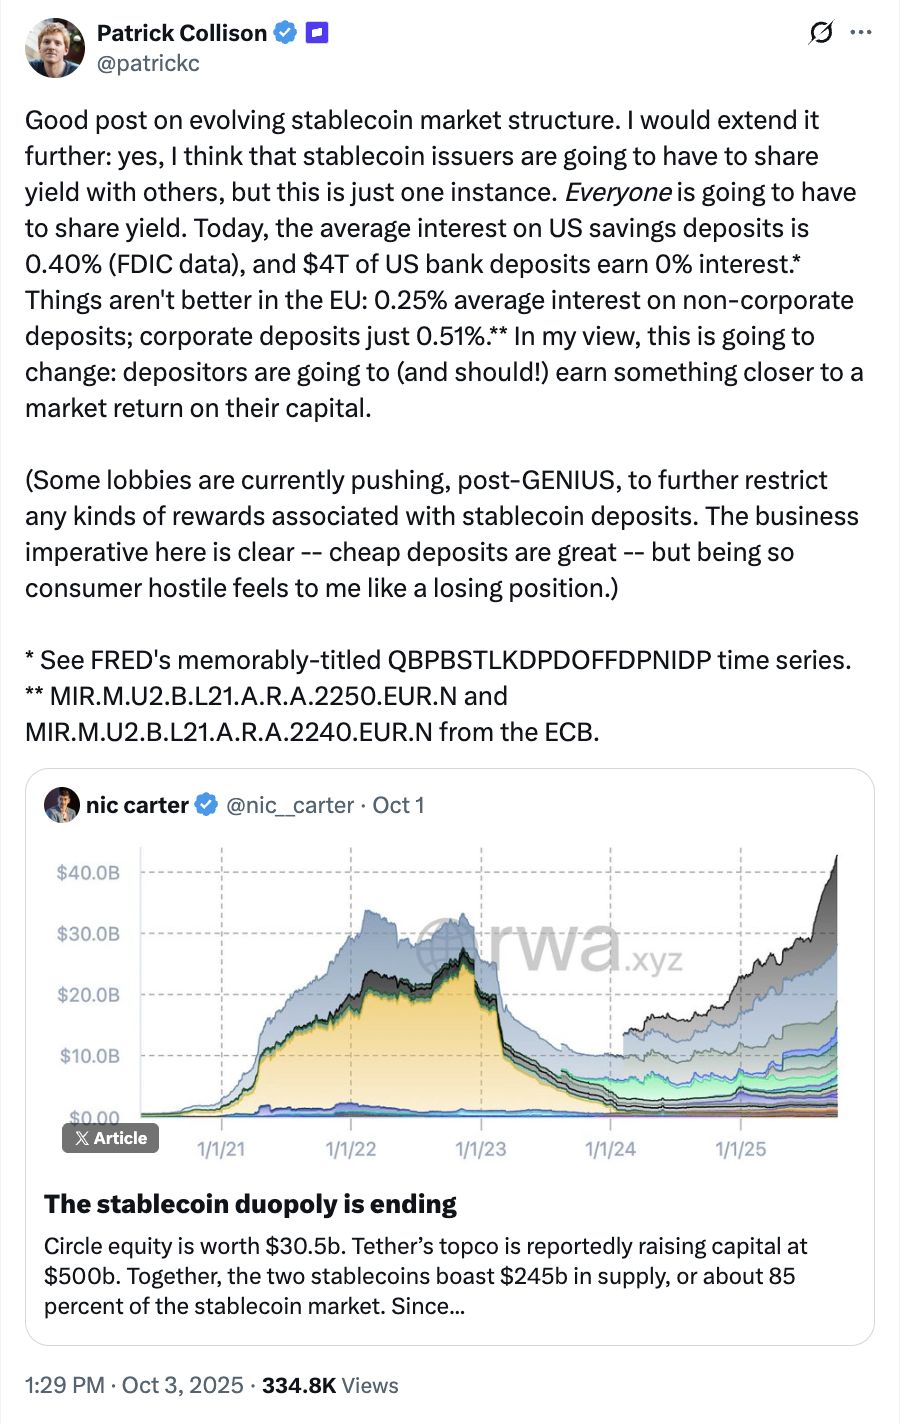
Las stablecoins han crecido de manera constante en capitalización de mercado y adopción de usuarios desde 2023, lo cual se aceleró tras la aprobación de la ley GENIUS sobre stablecoins en Estados Unidos. La ley GENIUS allanó el camino para una industria de stablecoins regulada, pero también prohibió el reparto de rendimientos.
Relacionado: El auge del mercado de stablecoins a $300B es ‘combustible para cohetes’ para el rally cripto
La industria bancaria lucha por restringir las oportunidades de rendimiento para stablecoins
El lobby bancario se opuso a las stablecoins que ofrecen intereses mientras los legisladores estadounidenses deliberaban sobre qué disposiciones incluir en el borrador final de la regulación GENIUS sobre stablecoins, según un informe de American Banker.
Los bancos y sus aliados en el Congreso argumentaron que las stablecoins que ofrecen oportunidades de interés a los clientes socavarían el sistema bancario y erosionarían su cuota de mercado.
"¿Querés que un emisor de stablecoin pueda ofrecer intereses? Probablemente no, porque si ofrecen intereses, no hay razón para poner tu plata en un banco local”, dijo la senadora de Nueva York Kirsten Gillibrand en la DC Blockchain Summit en marzo.
Sin embargo, ejecutivos de la industria cripto ven el auge de las stablecoins como el siguiente paso lógico y predicen que las stablecoins consumirán los pagos fiduciarios tradicionales.
“Toda moneda será una stablecoin. Así que incluso la moneda fiduciaria será una stablecoin. Simplemente se llamará dólares, euros o yenes”, dijo Reeve Collins, cofundador del emisor de stablecoins Tether, a Cointelegraph en Token2049.
Magazine: Cripto quería derrocar a los bancos, ahora se está convirtiendo en ellos en la lucha por las stablecoins
Descargo de responsabilidad: El contenido de este artículo refleja únicamente la opinión del autor y no representa en modo alguno a la plataforma. Este artículo no se pretende servir de referencia para tomar decisiones de inversión.
También te puede gustar
CoreWeave (CRWV.US) conferencia telefónica del Q3: el CEO responde a la preocupación por el alto nivel de endeudamiento afirmando que "no recurrirán al mercado de deuda no garantizada", y que el 75% del capital comprometido en gastos de inversión está vinculado a clientes con grado de inversión.
El proveedor de servicios de computación en la nube con IA, CoreWeave, realizó una conferencia telefónica de resultados financieros después del cierre del mercado el 10 de noviembre, hora del este de Estados Unidos, tras anunciar sus resultados del tercer trimestre de 2026 (hasta el 30 de septiembre).
Micron cae un 22% en una semana, ¿se abre una ventana para comprar chips de almacenamiento a precios bajos? Bank of America apuesta a que el superciclo se extienda hasta 2028.
Lo que respalda las previsiones alcistas de instituciones de inversión de Wall Street de primer nivel como Bank of America es el paradigma de entrenamiento de IA impulsado por el RSI, la expansión de aplicaciones de agentes inteligentes de IA centradas en procesos de inferencia de alta eficiencia, que aumentan la demanda de HBM, memoria de servidores y SSD empresariales. Por otro lado, la liberación de oferta está limitada por los procesos avanzados, la reconversión de capacidad y la mejora de la tasa de rendimiento, mientras que los acuerdos de suministro a largo plazo aumentan la visibilidad de las ventas.

El presidente de la Reserva Federal de Filadelfia, Paulson, apoya un aumento gradual de las tasas de interés, pero advierte que la inflación sigue "atascada" por encima del objetivo.
La inflación subyacente se mantiene estancada en el rango del 2,5%-3%, mientras la combinación de presión por aranceles, costos energéticos y la demanda de centros de datos para IA se intensifica. Paulson insiste en un aumento progresivo de las tasas, pero ha establecido condiciones claras de activación: si las expectativas de inflación aumentan o la presión salarial se acumula, se optaría por actuar más rápido. Al mismo tiempo, el director Waller declaró que si el IPC subyacente mensual de octubre alcanza el 0,3%, debería considerarse un aumento de 50 puntos básicos en diciembre, mientras que Logan, de la Reserva Federal de Dallas, sostiene que aún serían necesarias al menos dos subidas más.
Durante la gira de presentación del IPO de Anthropic, OpenAI también revela datos financieros: los ingresos del tercer trimestre no alcanzan las expectativas y las pérdidas son mucho mayores.
OpenAI tuvo ingresos de 10 mil millones de dólares en el tercer trimestre, con un crecimiento trimestral cercano al 50% y una tasa anualizada de funcionamiento de aproximadamente 50 mil millones de dólares; sin embargo, las pérdidas operativas aumentaron de 10,1 mil millones a 10,9 mil millones de dólares. Su competidor Anthropic inició la gira de presentación de su IPO, con ingresos de 17 mil millones de dólares en el tercer trimestre y pérdidas de solo 567 millones, liderando tanto en tamaño como en capacidad de rentabilidad.
Precios de las criptos
Más


