
Una carta, un billón de dólares: el Congreso de EE.UU. insta formalmente a la SEC a dar luz verde a la inversión en bitcoin para los 401(k)

Los dos partidos en Estados Unidos están impulsando conjuntamente la apertura del mercado de pensiones a la inversión en criptoactivos. La SEC y el Departamento de Trabajo deben formular reglas específicas, y los planes 401(k) podrían incorporar asignaciones en criptoactivos, lo que podría provocar cambios significativos en el mercado. Resumen generado por Mars AI. Este resumen fue generado por el modelo Mars AI, cuya precisión y exhaustividad aún están en proceso de mejora.
Un sobre que parece común y corriente podría convertirse en la palanca que mueva el mercado de pensiones de 9.3 billones de dólares.
El 22 de septiembre de 2025, una carta enviada por el Comité de Servicios Financieros de la Cámara de Representantes de Estados Unidos rompió la delicada calma entre Washington y el mundo cripto. La carta fue firmada conjuntamente por el presidente del comité, el republicano French Hill, y la miembro veterana y demócrata Maxine Waters, lo cual ya es una señal digna de atención. Uno es un firme defensor de las criptomonedas, mientras que la otra ha sido durante mucho tiempo una reguladora cautelosa e incluso crítica. Su objetivo común es uno solo: instar al presidente de la SEC, Paul Atkins, a implementar lo antes posible la Orden Ejecutiva N° 14330 firmada por el presidente Trump el 7 de agosto.
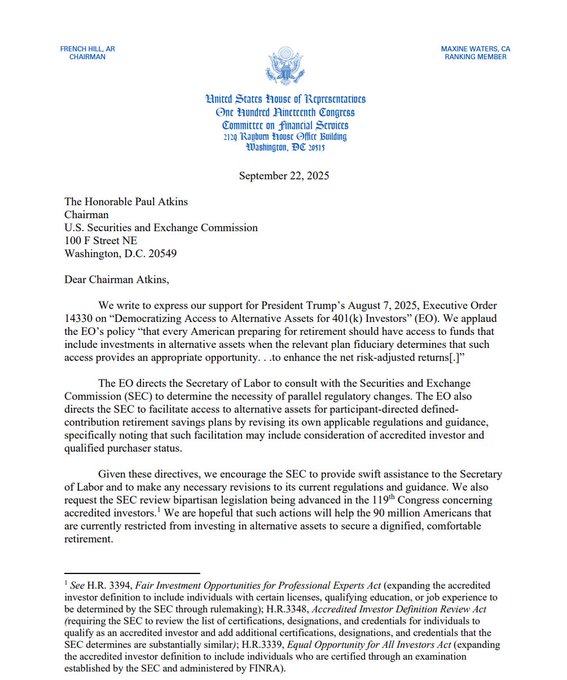
La redacción de esta orden ejecutiva es bastante significativa y lleva por título “Popularizar los canales de inversión en activos alternativos para los inversores de 401(k)”. Fuera de la industria cripto, esto suena como otro aburrido documento de política. Pero en nuestro sector, la energía contenida detrás de la expresión “activos alternativos” es suficiente para acelerar el pulso incluso del trader más calmado. Porque, según el documento explicativo publicado posteriormente por la Casa Blanca, entre los “activos alternativos” definidos por la orden, se incluyen explícitamente “instrumentos de inversión de gestión activa que invierten en activos digitales”.
En palabras más directas: el gobierno de Estados Unidos ha enviado una señal clara desde el más alto nivel: ha llegado el momento de que los fondos de pensión de los estadounidenses comunes ingresen oficialmente al mundo de las criptomonedas.
Esto no es solo un ajuste menor de política, podría ser el inicio de la “batalla final” que determine la posición de mercado definitiva de los activos cripto. El campo de batalla central es el plan de pensiones 401(k) de Estados Unidos, que suma un total de 9.3 billones de dólares. Si aunque sea un pequeño porcentaje de estos fondos ingresa al mercado cripto, desencadenará una ola de compras sin precedentes. Ahora, ambos partidos del Congreso están impulsando activamente este proceso.
Las cadenas del “hombre prudente” y el giro de BlackRock
Durante mucho tiempo, una muralla legal llamada Ley de Seguridad de Ingresos de Jubilación para Empleados (ERISA) mantuvo a los activos cripto fuera del mercado de pensiones de billones de dólares. El pilar central de este muro es la estricta cláusula conocida como “deber fiduciario”.
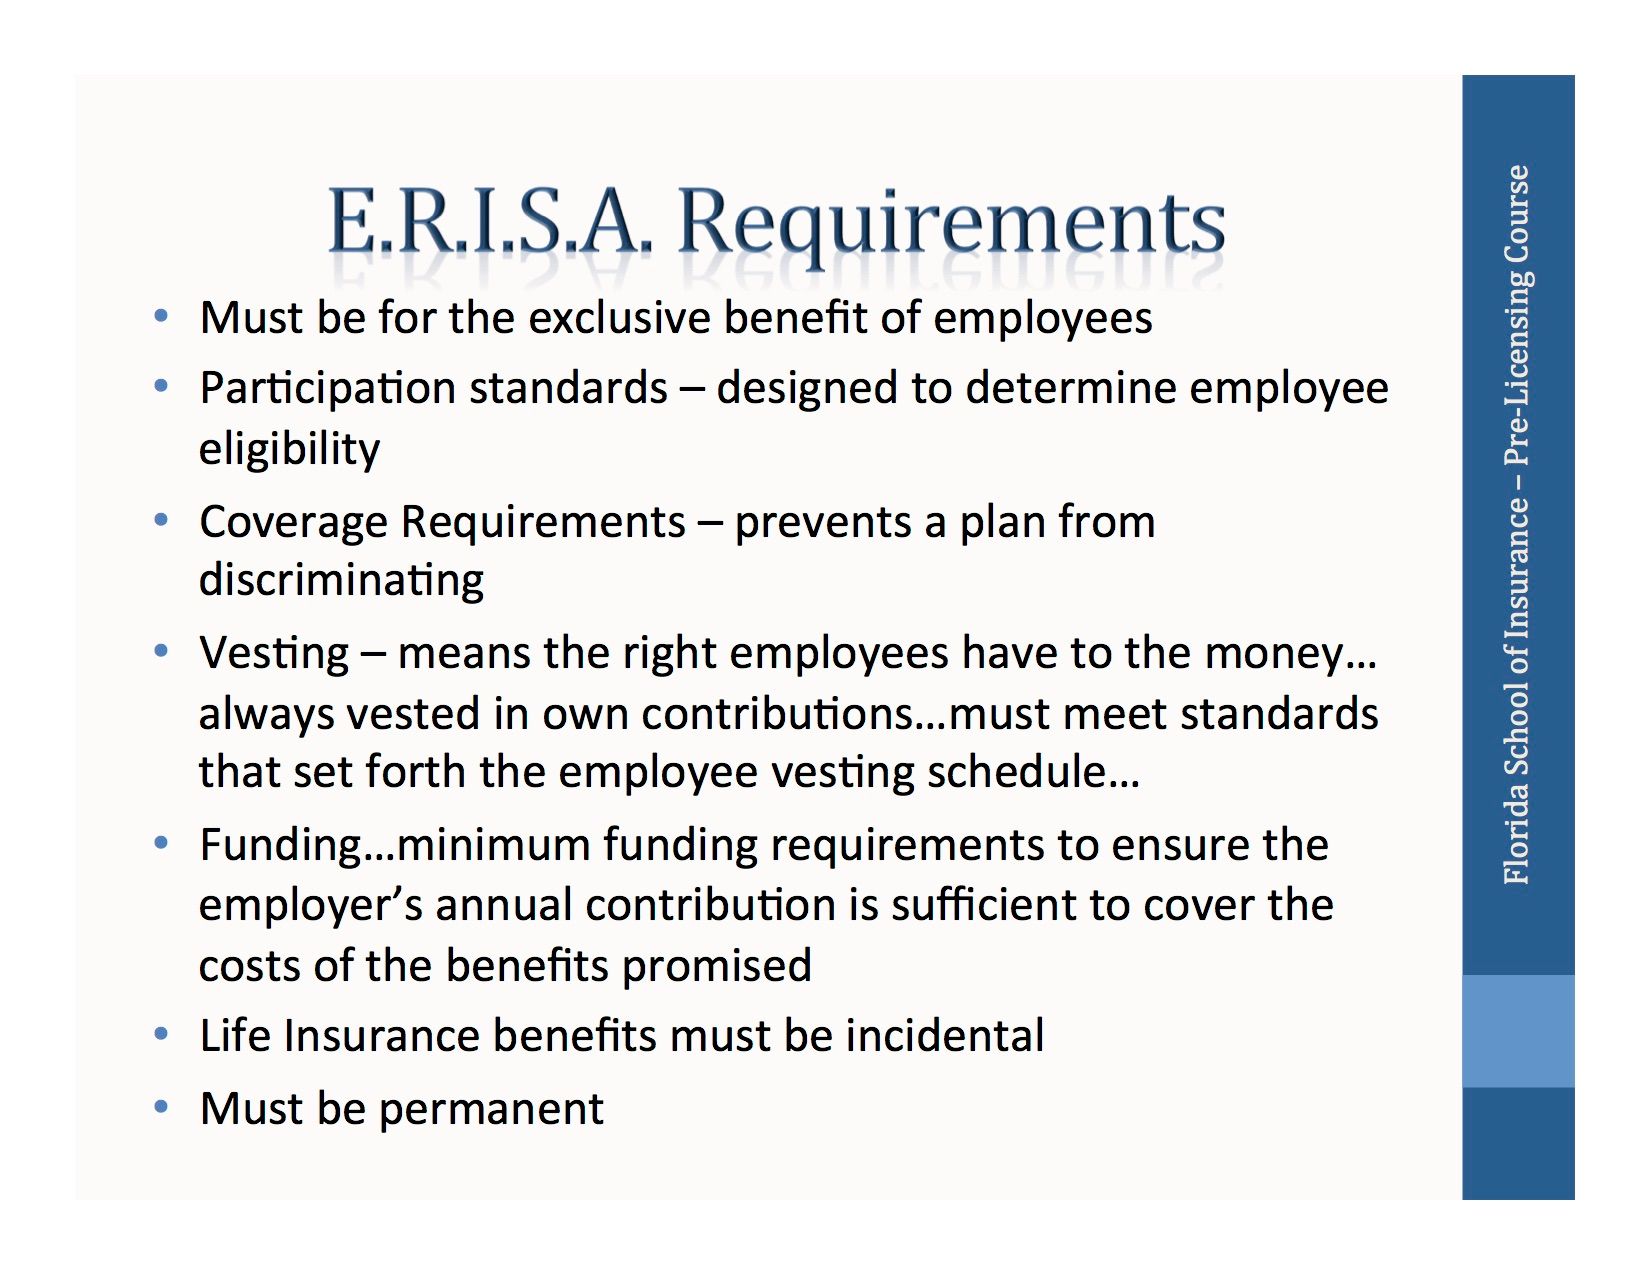
En términos simples, esta ley, que nació hace casi medio siglo, impone a todos los administradores de planes 401(k) (usualmente empleadores) una cadena legal llamada “hombre prudente”. Deben tomar decisiones de inversión para los fondos de pensión de los empleados con extrema cautela, asegurando la seguridad y el crecimiento estable de los fondos. Si una decisión errónea causa pérdidas, enfrentan el riesgo de demandas colectivas.
Bajo este estricto requisito, invertir en bitcoin, un activo de alta volatilidad, historia relativamente corta y frecuentemente descrito por los medios como “burbuja especulativa”, es casi una aventura legal. Por eso, incluso cuando Fidelity, un gigante financiero, lanzó en 2022 un producto que permitía invertir en bitcoin a través del 401(k), la respuesta fue escasa. En ese momento, el Departamento de Trabajo del gobierno de Biden incluso emitió una severa advertencia, instando a los administradores a ser “extremadamente cautelosos” o enfrentarían investigaciones regulatorias. Esto enfrió el entusiasmo de cualquier institución interesada.
Sin embargo, en 2025 el viento cambió drásticamente. Primero, en mayo, el Departamento de Trabajo nombrado por el gobierno de Trump retiró silenciosamente esa advertencia, adoptando una postura “neutral” y sin prejuicios hacia ninguna clase de activo. Luego, en agosto, la orden ejecutiva presidencial mencionó directamente a los activos digitales. Ahora, los líderes de ambos partidos del Congreso escriben a la SEC para acelerar el proceso. El objetivo de esta serie de acciones es claro: liberar a los “hombres prudentes” y reducir el riesgo de demandas por incluir criptoactivos en las carteras.
Este impulso de arriba hacia abajo coincide de manera interesante con el cambio de actitud de los gigantes de Wall Street. El giro del CEO de BlackRock, Larry Fink, es el más representativo. Hace unos años, consideraba que la demanda de inversión a largo plazo en cripto por parte de los clientes era “mínima”. Pero en 2025, no solo llamó públicamente a bitcoin “oro digital”, sino que lo ve como un “activo internacional” capaz de combatir la devaluación monetaria. En su carta anual de este año, enfatizó la importancia de la “democratización de la inversión”, en sintonía con el lema de la orden ejecutiva presidencial.
Cuando los hacedores de políticas y los gestores de capital empiezan a hablar el mismo idioma, las viejas reglas del mercado comienzan a aflojarse.
La imaginación de los cientos de miles de millones: una batalla de números y psicología
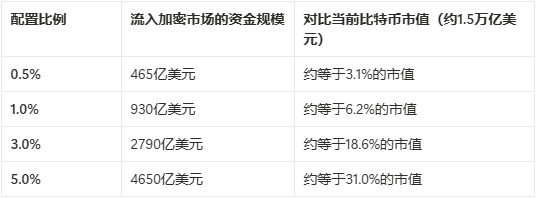
Dejemos de lado por un momento las complejas regulaciones y analicemos el impacto potencial de este cambio con los números más directos. Según los últimos datos de la Investment Company Institute (ICI) de Estados Unidos al segundo trimestre de 2025, el total de activos del mercado 401(k) estadounidense es de 9.3 billones de dólares.
¿Qué significa esto? Es más que el PIB anual de cualquier país excepto China y Estados Unidos.
Ahora, hagamos una simple proyección:
¿Dónde está el cuello de botella? Los “últimos tres kilómetros” hacia el mercado del billón
Aunque la orden ejecutiva ya fue emitida y el Congreso la impulsa activamente, esto no significa que billones de dólares fluirán al mercado cripto de la noche a la mañana. El proceso se parece más a una serie de fichas de dominó que deben caer en orden, y actualmente está atascado en varios puntos clave, resumidos como el desafío de los “últimos tres kilómetros”:
Primer kilómetro: el “toque final” de la regulación
Este es el punto más directo y central. La carta del Congreso es una “solicitud”, no una “orden”. Ahora la pelota está en el campo del presidente de la SEC, Paul Atkins. La SEC debe trabajar con el Departamento de Trabajo (DOL) para traducir el espíritu macro de la orden ejecutiva en reglas regulatorias concretas o cláusulas de puerto seguro.
Estas reglas deben responder claramente a las preguntas que más preocupan a los empleadores: ¿qué porcentaje de criptoactivos es “prudente”? ¿Qué riesgos específicos deben divulgarse a los empleados? ¿En qué circunstancias pueden quedar exentos de responsabilidad legal por la volatilidad del mercado? Hasta que no se publiquen estas “reglas del juego”, la mayoría de las empresas no se arriesgarán a incluir criptoactivos en los planes de pensión de sus empleados.
Segundo kilómetro: la “brecha de confianza” de los empleadores
Aun si la SEC publica directrices claras, la decisión final recae en miles de empleadores. Ellos son los administradores directos de los planes 401(k) y los responsables últimos del “deber fiduciario”. Es un grupo extremadamente conservador y adverso al riesgo.
Para ellos, añadir un activo de alta volatilidad puede traer más problemas legales que beneficios por buscar mayores retornos para los empleados. Por eso, necesitan ver que instituciones financieras tradicionales (como BlackRock, JPMorgan, Goldman Sachs, etc.) no solo apoyan de palabra, sino que lanzan productos financieros maduros, regulados y con mecanismos de amortiguación de riesgos, respaldados por consultoras profesionales (como Mercer, Aon) con fuertes recomendaciones. Cruzar esta “brecha de confianza” requiere tiempo y validación del mercado.
Tercer kilómetro: la “escasez de productos” en la infraestructura del mercado
Actualmente, los productos de inversión cripto diseñados específicamente para 401(k) son muy escasos; el intento de Fidelity fue solo el comienzo. Los productos futuros deberán integrarse profundamente en los sistemas de gestión de pensiones existentes y adoptar formas más diversas, como fondos índice cripto que incluyan bitcoin, ethereum y otros activos principales, o fondos mixtos de activos alternativos con una pequeña proporción de cripto. La falta de estos productos hace que, aunque los empleadores quieran, no tengan opciones para ofrecer.
Hoja de ruta futura: de Washington a tu cuenta de jubilación
Basándonos en los puntos anteriores, podemos esbozar una posible hoja de ruta para que bitcoin y los criptoactivos ingresen a los fondos de pensión de la gente común:
Primera etapa: definición regulatoria (estimado 6-18 meses)
- SEC y DOL publican guía conjunta: Este es el “pistoletazo de salida” para todos los pasos posteriores. Esta guía proporcionará un marco regulatorio claro y un “puerto seguro” para la inclusión de criptoactivos en los planes 401(k).
- Relajación de la definición de inversor calificado: Los proyectos de ley H.R. 3394 y H.R. 3339 se aprueban en el Senado y se convierten en ley, abriendo la puerta a la inversión para más personas con conocimientos profesionales.
Segunda etapa: explosión de productos e ingreso institucional (1-2 años después de la guía)
- Gigantes de Wall Street ingresan rápidamente: BlackRock, Fidelity, Morgan Stanley y otras grandes gestoras lanzarán rápidamente una serie de fondos cripto regulados diseñados para el mercado de pensiones.
- Respaldo de consultoras y agencias de calificación: Consultoras profesionales de pensiones incluirán estos nuevos productos en sus listas de recomendados y ofrecerán calificaciones de riesgo y sugerencias de asignación, disipando las dudas de los empleadores.
Tercera etapa: adopción empresarial y penetración de mercado (3-5 años o más)
- De empresas tecnológicas a tradicionales: La adopción será gradual. Probablemente las empresas tecnológicas y financieras más innovadoras sean las primeras, y tras buenos resultados, se expandirá a sectores más tradicionales.
- “Opt-in” por defecto (elección activa): Al principio, los criptoactivos difícilmente serán la opción predeterminada, sino que los empleados deberán elegirlos activamente tras comprender los riesgos. La proporción de inversión podría limitarse al 5% o 10% del total de la cuenta individual.
Cuarta etapa: impacto a largo plazo e integración profunda
- Flujo continuo de fondos: A medida que decenas de millones de empleados inviertan parte de su salario mensual de manera regular y continua, el mercado cripto recibirá una demanda de compra estable y a largo plazo, ayudando a reducir la volatilidad extrema.
- Cambio en la narrativa del mercado: Bitcoin dejará de ser solo un código en la pantalla de los traders y se convertirá en una parte concreta y visible de la planificación patrimonial a largo plazo de millones de personas, consolidando finalmente su consenso como “oro digital”.
Este camino será largo y lleno de negociaciones, pero la hoja de ruta ya es clara. Cada avance merece nuestra atención.
Conclusión: cuando las gotas se unen al mar
Desde un experimento digital de nicho geek, pasando por ser un activo de Wall Street, hasta ahora convertirse en parte de los planes de jubilación de millones de personas, bitcoin y el mundo cripto están experimentando una profunda transformación de identidad.
La carta de la Cámara de Representantes es como un disparo de salida. Marca que los hacedores de políticas, reguladores y gigantes del mercado han puesto oficialmente sobre la mesa el tema de “incluir criptoactivos en la asignación de activos mainstream”. La actitud positiva del presidente de la SEC, Paul Atkins, casi anticipa que la luz verde regulatoria es solo cuestión de tiempo.
Por supuesto, la compuerta no se abrirá de golpe. Al principio, probablemente habrá límites estrictos de proporción de inversión (por ejemplo, no más del 5% del total de activos) y las inversiones podrán limitarse a “fondos de gestión activa” en lugar de compras directas al contado. La cautela de los empleadores tampoco desaparecerá de inmediato; necesitarán tiempo para observar el mercado y evaluar riesgos.
Pero la tendencia ya es irreversible. Cuando decenas de millones de personas comunes inviertan parte de su salario cada mes en el mercado cripto a través del plan 401(k), como un flujo constante, la fuerza resultante será suficiente para cambiar la ecología de toda la industria. Esto traerá una demanda de compra estable y a largo plazo, suavizará parte de la volatilidad y promoverá el desarrollo de infraestructura como regulación, custodia y seguros.
Ya no es una cuestión de “si sucederá”, sino de “cuándo y cómo sucederá”. Los 9.3 billones de dólares están esperando tras la compuerta, y los guardianes de Washington parecen listos para girar la llave. Para todos en la industria cripto, esto es una gran oportunidad, pero también implica un escrutinio más mainstream y desafíos regulatorios más estrictos. La rueda de la historia está girando lentamente, y nosotros estamos en medio de ella.
Descargo de responsabilidad: El contenido de este artículo refleja únicamente la opinión del autor y no representa en modo alguno a la plataforma. Este artículo no se pretende servir de referencia para tomar decisiones de inversión.
También te puede gustar
Estallido de pedidos de potencia computacional, ¿por qué la “operación AI” está perdiendo fuerza? JPMorgan revela el desfase temporal entre la inversión en AI y la concreción de la productividad
El equipo de investigación económica global de JPMorgan, liderado por Joseph Lupton, señaló en un estudio del 10 de noviembre que la reciente mejora en la productividad laboral proviene principalmente de una mayor profundización del capital y del incremento en la intensidad del uso de factores productivos. Los amplios beneficios de eficiencia generados por la IA a través de la reestructuración de procesos, la integración de datos y la reorganización empresarial aún necesitan tiempo para materializarse. Esto implica que los pedidos de chips, servidores y equipos eléctricos pueden crecer anticipadamente, mientras que la rentabilidad sostenida de la inversión por parte de operadores de capacidad computacional y usuarios finales podría no llegar al mismo tiempo.
La inversión en IA entra en el “valle de la desilusión”; ¡los próximos 18 meses serán una prueba de vida o muerte!
Goldman Sachs cree que el ciclo de inversión en IA está en el "valle de la desilusión", aunque no es la primera vez que ocurre. El problema central es que el modelo de negocio de los nuevos proveedores de computación en la nube depende en gran medida de los retornos de gasto en IA por parte de los clientes finales, y actualmente "prácticamente ninguna empresa puede atribuir sus ganancias a la IA". El fundador de Social Capital, Palihapitiya, definió claramente una ventana clave de 18 meses, durante la cual el mercado determinará cuáles modelos de negocio de IA son sostenibles y cuáles no.

La principal preocupación de Anthropic: los ingresos pueden retirarse en cualquier momento, pero los costos de potencia de cómputo están comprometidos por hasta 20 años.
Zheshang Securities considera que los ingresos de Anthropic se basan principalmente en tarifas por uso, y las obligaciones pendientes de cumplimiento cubren solo alrededor de 5.1 meses de ingresos anualizados. Mientras tanto, en el lado de los costos de poder de cómputo, ya se han comprometido irrevocablemente 895.400 millones de dólares, con plazos que se extienden hasta 2045. Los ingresos pueden reducirse en cualquier momento, pero los costos no pueden ser retirados, creando una brecha temporal altamente asimétrica entre ambos, y este es el verdadero límite central de la empresa.

Presión triple de la Reserva Federal, el Departamento del Tesoro y el Congreso; Goldman Sachs: crisis de liquidez en 2027
Goldman Sachs advirtió que las reservas representan solo alrededor del 11% de los activos bancarios, apenas por encima del mínimo alcanzado durante la crisis de 2019. En la segunda mitad de 2027, el estancamiento en las negociaciones sobre el techo de la deuda obligará al Tesoro a reconstruir la TGA, lo que desencadenará una caída abrupta en las reservas y un aumento masivo en la oferta de T-bills, creando la "tormenta perfecta". Si a esto se suma una pausa en las compras de los fondos del mercado monetario, se generará un enorme agujero de liquidez. La Reserva Federal podría verse forzada a bajar las tasas de interés y a realizar compras masivas de bonos para estabilizar el mercado.

Precios de las criptos
Más


