
Highlights des Microsoft Finanzberichts für Q1 im Geschäftsjahr 2027: Azure-Umsatz steigt um 48 % und übertrifft die Erwartungen, die Investitionsausgaben bleiben unter Kontrolle, die Rendite der KI-Investitionen entwickelt sich positiv
 2026/10/29 04:34
Kernpunkte
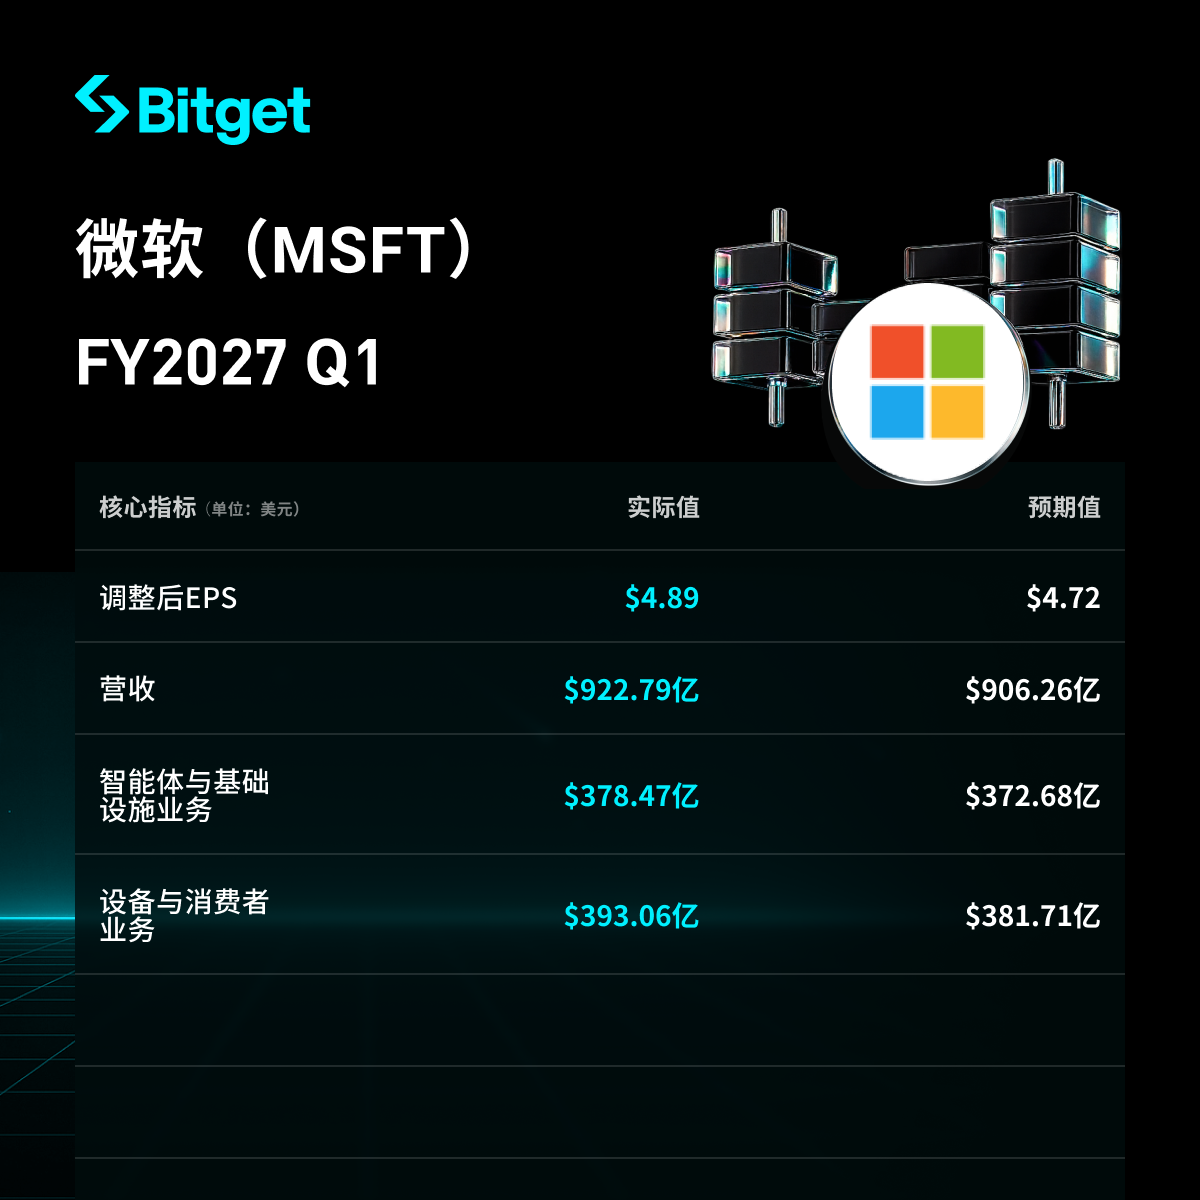
Microsofts erstes Quartal im Geschäftsjahr 2027 (bis zum 30. September 2026) übertraf in allen Bereichen die Erwartungen. Der Umsatz stieg im Jahresvergleich um 19% auf 92,279 Milliarden US-Dollar, das operative Ergebnis wuchs um 21% auf 45,915 Milliarden US-Dollar, und das Non-GAAP bereinigte Ergebnis je Aktie lag mit 4,89 US-Dollar um 18,4% höher. Der Azure-Cloud-Umsatz explodierte im Jahresvergleich um etwa 48% auf 33,165 Milliarden US-Dollar, die Wachstumsrate beschleunigte sich gegenüber dem Vorquartal und lag deutlich über den Markterwartungen, was das größte Highlight ist. Die Investitionsausgaben in bar beliefen sich auf 39,367 Milliarden US-Dollar, verdoppelten sich gegenüber dem Vorjahr, lagen jedoch um 14,3% unter den Analystenerwartungen. Der freie Cashflow sank im Jahresvergleich um 27% auf 18,633 Milliarden US-Dollar. Nachbörslich stieg der Aktienkurs um fast 5,7%; der Markt wertete dies als verbesserte Rendite der AI-Investitionen, nicht „unkontrollierte“ Kapitalausgaben und milderte die Sorge vor „nur Geld verbrennen, ohne monetarisieren“.
Detaillierte Aufschlüsselung
1. Gesamtumsatz und Gewinnentwicklung
- Umsatz: 92,279 Milliarden US-Dollar, +19% gegenüber Vorjahr (Vorquartal +18%), über den Analystenschätzungen von 90,63 Milliarden US-Dollar, 1,8% übertroffen.
- Operativer Gewinn: 45,915 Milliarden US-Dollar, +21% gegenüber Vorjahr, über den Analystenschätzungen von 43,92 Milliarden US-Dollar, 5,4% übertroffen; operative Marge etwa 49,8%, höher als die Markterwartung von etwa 48,3%.
- Non-GAAP bereinigtes Ergebnis je Aktie (EPS): 4,89 US-Dollar, +18,4% gegenüber Vorjahr, etwa 3,4% über den Erwartungen.
- GAAP Nettogewinn: 36,629 Milliarden US-Dollar, +32% gegenüber Vorjahr; Non-GAAP Nettogewinn: 36,422 Milliarden US-Dollar, +18%. Die hohe GAAP-Wachstumsrate ist hauptsächlich auf das Nettoergebnis aus der OpenAI-Investition von 207 Millionen US-Dollar (EPS-Beitrag ca. 0,03 US-Dollar) zurückzuführen, im Vorjahr gab es einen Nettoverlust von 3,086 Milliarden US-Dollar.
- Bruttogewinn: 62,559 Milliarden US-Dollar.
- Betrieblicher Cashflow: ca. 58 Milliarden US-Dollar, +29% gegenüber Vorjahr.
- Freier Cashflow: 18,633 Milliarden US-Dollar, -27% gegenüber Vorjahr (Vorjahr 25,663 Milliarden US-Dollar), vorrangig auf hohe Investitionskosten zurückzuführen.
- Bargeld, liquide Mittel und kurzfristige Investitionen: 64,509 Milliarden US-Dollar. Aktienrückkauf von 4,379 Milliarden US-Dollar, Bardividenden von 6,757 Milliarden US-Dollar, Schuldentilgung von 4,85 Milliarden US-Dollar.
2. Azure und Cloud-Geschäftsentwicklung
- Azure-Umsatz: 33,165 Milliarden US-Dollar, +48% gegenüber Vorjahr (ohne Währungseffekte ebenfalls ca. +48%), 12,8% gegenüber dem Vorquartal; deutlich über den Analystenprognosen von 44,7%-45,2%, Beschleunigung gegenüber dem Vorquartal (+43%).
- Azure-Umsatz überschreitet erstmals die Marke von 30 Milliarden US-Dollar und übertrifft die Markterwartungen von ca. 32,2 Milliarden US-Dollar um etwa 3%.
- Gesamter Microsoft-Cloud-Umsatz: 63,9 Milliarden US-Dollar, +30% (fixierter Wechselkurs 31%), über den Markterwartungen von 61,62 Milliarden US-Dollar, 3,7% übertroffen.
- Im Vorjahr (FY2026) betrug der Azure-Jahresumsatz 101,94 Milliarden US-Dollar, +40,4% gegenüber Vorjahr; auch in diesem Quartal setzt sich das Wachstum auf hohem Niveau fort, was einen starken AI-Bedarf widerspiegelt.
- Microsoft 365 Geschäft-Cloud-Umsatz stieg im Jahresvergleich um 17% (fixierter Wechselkurs 18%, bereinigt 18%/19%); Verbraucher-Cloud-Umsatz stieg im Jahresvergleich ebenfalls um 17%.
- CFO Amy Hood sagte: Das Wachstum der Microsoft Cloud beschleunigt sich und Umsatz, operativer Gewinn und EPS liegen jeweils über den Erwartungen. Die Nachfrage übersteigt weiterhin das Angebot.
3. Entwicklung weiterer Geschäftsbereiche
- Agents & Infra-Segment (neue Struktur, macht über 80% des Gesamtumsatzes aus): Umsatz 76,795 Milliarden US-Dollar, +25% gegenüber Vorjahr; operativer Gewinn 40,558 Milliarden US-Dollar, ca. +24% gegenüber Vorjahr.
- Azure: 33,165 Milliarden US-Dollar
- Microsoft 365 Cloud: 27,778 Milliarden US-Dollar
- Produktivität und Serverlizenzen: 8,407 Milliarden US-Dollar
- Branchenspezifische Lösungen: 5,337 Milliarden US-Dollar
- Frontier und Support-Services: 2,108 Milliarden US-Dollar
- Devices & Consumer-Segment: Umsatz 15,484 Milliarden US-Dollar, -3% gegenüber Vorjahr; operativer Gewinn 5,357 Milliarden US-Dollar, leicht gestiegen gegenüber Vorjahr.
- Such- und Werbeumsatz (ohne Traffic Acquisition Cost): +12% gegenüber Vorjahr
- Xbox Inhalte und Serviceumsatz: -2% gegenüber Vorjahr
- Windows OEM und Geräteumsatz: -22% gegenüber Vorjahr
- Microsoft 365 Geschäftssitze Wachstumsrate sank von 7% im Vorquartal auf 5%. Geschäftsbuchungen -12% gegenüber Vorjahr (im Vorquartal +10%).
4. Investitionsausgaben
- Bargeld-Kapitalaufwand dieses Quartals: 39,367 Milliarden US-Dollar, +103% gegenüber Vorjahr, unter Analystenerwartungen von 45,93 Milliarden US-Dollar (-14,3%), auch niedriger als im Vorquartal (41 Milliarden US-Dollar).
- Nettoimmobilien und -anlagen stiegen von Ende Juni 313,076 Milliarden auf Ende September 346,844 Milliarden US-Dollar; Nutzungsrechte von Betriebsmietverträgen stiegen von 24,177 Milliarden auf 30,178 Milliarden US-Dollar.
- Investitionsausgabenprognose für das Gesamtjahr 2026: ca. 170 Milliarden US-Dollar, leicht unter der bisherigen Markterwartung, was die kontrollierbare Investitionstaktung zeigt.
- Kostenstruktur: F&E-Aufwand 9,047 Milliarden US-Dollar, +11% gegenüber Vorjahr; Vertriebs- & Marketingkosten 5,716 Milliarden US-Dollar, nahezu unverändert; allgemeine & administrative Kosten 1,881 Milliarden US-Dollar, leicht gestiegen.
| Bargeld-Kapitalaufwand | 39,367 Milliarden US-Dollar (+103% YoY) | Erwartet 45,93 Milliarden US-Dollar, -14,3% |
| Freier Cashflow | 18,633 Milliarden US-Dollar (-27% YoY) | Vorjahr 25,663 Milliarden US-Dollar |
| Gesamtjahresprognose 2026 | ca. 170 Milliarden US-Dollar | Leicht unter bisherigen Erwartungen |
5. Ausblick für das nächste Quartal
- Azure-Umsatz im zweiten Quartal wird voraussichtlich um 49%-50% (festgelegter Wechselkurs) wachsen, die Wachstumsrate beschleunigt sich weiter und liegt über den aktuellen 48%.
- Das Unternehmen bleibt insgesamt optimistisch für das Wachstum im Cloud-Geschäft und betont, dass die Nachfrage weiterhin das Angebot übersteigt und AI-bezogene Bestellungen stark bleiben.
- Kommerzielle verbleibende Erfüllungsverpflichtungen (RPO): 677 Milliarden US-Dollar, +73% gegenüber Vorjahr, unter Analystenerwartungen von 705,6 Milliarden US-Dollar (-ca. 4%), nahezu kein Wachstum gegenüber dem Vorquartal (678 Milliarden US-Dollar).
6. Marktumfeld und Investorenbedenken
- Kernkonflikt: Hohe AI-Investitionsausgaben und deren Umwandlung in nachhaltiges Wachstum und Profitverbesserung. Azure beschleunigtes Wachstum + Investitionsausgaben unter den Erwartungen + Gewinnmarge nahe 50% wurden am Markt als „Ende der AI-Investitionsdebatte“ interpretiert.
- Investorenbedenken: Freier Cashflow -27%, Geschäftsbuchungen negativ (-12%), RPO stagnierend, Sitzwachstum verlangsamt auf 5%, zeigt die verlangsamte Umwandlung einiger Bestellungen.
- Reaktion des Aktienkurses: Nach dem Quartalsbericht stieg der Kurs nachbörslich um fast 5,7%-6%, was die positive Lesart der Rendite der AI-Investitionen widerspiegelt. World Trade Securities CIO Nicholas Mugalli kommentierte: Microsoft erzielte im selben Quartal schnelleres Wachstum, höhere Gewinne und Investitionsausgaben unter den Erwartungen.
- OpenAI-Investition: Nettoertrag dieses Quartals 207 Millionen US-Dollar (EPS-Beitrag +0,03 US-Dollar), deutliche Verbesserung gegenüber dem hohen Verlust im Vorquartal, unterstützt weiter positive Beiträge zum AI-Ökosystem.
Haftungsausschluss
Der Inhalt dieses Artikels dient nur als Referenz und stellt keine Anlageempfehlung dar. Die Daten wurden aus öffentlichen Unternehmensberichten und Medienberichten zusammengestellt, maßgeblich sind ausschließlich die offiziellen Angaben des Unternehmens.
Haftungsausschluss: Der Inhalt dieses Artikels gibt ausschließlich die Meinung des Autors wieder und repräsentiert nicht die Plattform in irgendeiner Form. Dieser Artikel ist nicht dazu gedacht, als Referenz für Investitionsentscheidungen zu dienen.
Das könnte Ihnen auch gefallen
Berkshire (BRK.A.US/BRK.B.US) Q3-Betriebsgewinn sinkt um 5,8 %: Rückkäufe auf Jahreshoch, Bargeld steigt auf 377,4 Milliarden US-Dollar
Der operative Gewinn von Berkshire Hathaway ist im dritten Quartal im Jahresvergleich um 5,8 % gesunken, jedoch erreichte das Aktienrückkaufvolumen im Quartal einen Jahreshöchststand und die Barreserven stiegen auf 377,4 Milliarden US-Dollar und erreichten damit einen neuen historischen Höchststand.

Interpretation neuer US-Aktien|PNIG.US, das leistungsstarke Mengxun Machinery, strebt den Wandel vom Händler zum Lösungsanbieter an, um wettbewerbsfähig zu bleiben
Die beeindruckenden Ergebnisse mit deutlich steigenden Einnahmen und Gewinnen geben Mengxun Machinery zweifellos eine starke Grundlage für den Börsengang an den US-Märkten.

Kaum auf KI gesetzt, schon vom Markt hart getroffen! Berkshire veröffentlicht heute Abend den Quartalsbericht, Abel steht vor einer wichtigen Prüfung seiner Transformation.
Greg Abel hat die Leitung von Berkshire Hathaway seit weniger als einem Jahr übernommen und hat bereits mit über 10,9 Milliarden US-Dollar auf den KI-Sektor gesetzt. Damit vollzieht er einen radikalen Bruch mit Warren Buffetts traditioneller Zurückhaltung gegenüber Technologieaktien. Doch der Aktienkurs von Alphabet ist bereits unter die Einstiegskosten gefallen und Bending Spoons setzt seinen Abwärtstrend fort – die große Wette auf KI wird nun von der Realität auf die Probe gestellt. Gleichzeitig wird für das dritte Quartal ein Rückgang des Gewinns pro Aktie um 6 % im Jahresvergleich erwartet, und das Aktienrückkaufprogramm dürfte von 4,5 Milliarden US-Dollar auf 1,6 Milliarden US-Dollar drastisch sinken. Wie die 358 Milliarden US-Dollar an Barmitteln eingesetzt werden, ist eine Bewährungsprobe für die Kapitalallokationsfähigkeiten des neuen CEOs.

Ist die KI-Blase geplatzt? Goldman Sachs: Die aktuelle Situation ähnelt eher 1998 als 2000.
Die Handelsabteilung von Goldman Sachs erklärt, dass die aktuelle Verkaufswelle eher einer Liquiditätskrise wie 1998 gleicht und nicht dem Platzen der Blase im Jahr 2000. Es handelt sich um eine zwangsweise Bereinigung von Hebelpositionen und nicht um die Widerlegung kommerzieller Logik. Der Markt bewertet die Finanzierung des Aufbaus und das Timing neu – nicht die grundlegende Nachfrage. Darüber hinaus sind die derzeit am meisten diskutierten Themen Strom und Genehmigungen tatsächlich die am wenigsten wichtigen; eine begrenzte Versorgung bedeutet nicht verschwundene Nachfrage. Die eigentliche Frage ist: Kann die Einnahmenseite letztlich die Angemessenheit des investierten Kapitals beweisen?

Krypto-Preise
Mehr


