
SanDisk-in sürətli yüksəlişinin arxasında: AI yaddaş genini yenidənmi formalaşdırır, yoxsa bu, daha bir epik dövriyyə illüziyasıdır?

Azad Maliyyə Agentliyi xəbər verir ki, "NAND artıq 42 milyard ABŞ dolları məbləğində nəhəng bulud şirkətləri ilə uzunmüddətli müqavilələr vasitəsilə 'dövrilikdən çıxışı' əldə edib" məntiqinə əsasən, SanDisk (SNDK.US) ilin əvvəlindən bəri gəlirlilik göstəricisi 356%-dən çoxdur. Analitik Luis Cerard qeyd edir ki, bu yüksəliş həqiqətən kommersiya modelinin davamlı sıçrayışı, yoxsa flaş yaddaş sənayesində tarixin ən ekstremal dövri zirvəsi olması hələ də müzakirə mövzusudur.
SanDisk 2025-ci ilin fevralında Western Digital (WDC.US) şirkətindən ayrılır və bu addım keçmişdə HDD biznesinin flaş yaddaş potensialını gizlətmiş “inteqrasiya edilmiş korporativ endirim”i aradan qaldırır, beləliklə hər iki şirkət AI super dövriyyəsində saf investisiya obyektinə çevrilir.
Son maliyyə hesabatına əsasən, SanDisk-in 2026-cı maliyyə ilinin üçüncü rübündə gəliri 5,95 milyard ABŞ dollarına çatıb, illik artım +252,1% olub, qeyri-GAAP hər bir səhmdən gəlir isə 23,41 ABŞ dollarıdır və gözləntiləri xeyli üstələyib. Lakin bu, əsasən qiymət təyini və məhsul portfelinin optimallaşdırılması ilə bağlıdır; bitlərin tədarükü illik müqayisədə sabit, rüb-rüb azalıb. Şirkət aşağı dəyərli istehlakçı seqmentindən könüllü çıxaraq premium məlumat mərkəzi sahəsinə fokuslanıb.
Ən diqqət çəkən göstərici qeyri-GAAP ümumi mənfəət marjasının 78,4% olmasıdır, bu isə sənaye orta göstəricisi olan 30%-40%-dən xeyli yuxarıdır və yarımkeçirici tarixində ən kəskin artımdır. Lakin bu tamamilə məlumat mərkəzi biznesinin illik müqayisədə 645% artması ilə bağlıdır.
“Yeni biznes modelinin” məhdudiyyətləri
SanDisk-in tətbiq etdiyi “Yeni Biznes Modeli” (NBM) dövriliyi maliyyə təminatlı uzunmüddətli müqavilələrlə aradan qaldırmağa yönəlib. Lakin bu müqavilələrdə əsas çatışmazlıq var: uzunmüddətli hissədə dəyişən qiymət siyasəti tətbiq edilir. Bu o deməkdir ki, 11 milyard ABŞ dolları maliyyə zəmanəti müştərilərin müqaviləni pozmasının qarşısını alsa da, qiymət azalmalarına qarşı qoruma təmin etmir.
Samsung və SK Hynix-in yeni istehsal gücü (məsələn, 321 qat texnologiyası) 2026-2027-ci illərdə istifadəyə verildikdə, dəyişən qiymətlər spot bazara uyğun olaraq yenidən təyin ediləcək. Hazırda bazar 42 milyard ABŞ dolları həcmində RPO-nu sabit gəlir kimi dəyərləndirir və bu, yanlış qiymətləndirmə ola bilər.
Dəyər qiymətləndirməsi aşırı yüksəkdir
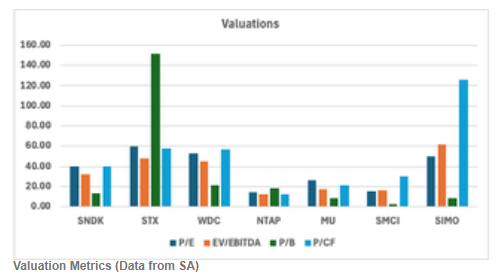
SanDisk qeyri-GAAP P/E nisbəti 40,36-dır və bu, Micron-un (美光) 26,30 göstəricisindən xeyli yuxarıdır. Pul axını endirmə (DCF) modeli 2027-ci ildən sonra qiymətlərin normallaşmasını nəzərə alaraq, daxili hədəf qiyməti yalnız 372,42 ABŞ dollarıdır və bu, hazırkı qiymətlə müqayisədə təxminən 70% aşağı istiqaməti göstərir. Ehtimallara əsaslanan ssenari analizi də mənfi gəlirliliyi işarə edir. Micron ilə müqayisədə, SanDisk-in indiki qiymət üstünlüyü fundamental göstəricilərlə dəstəklənmir.
Risk və nəticə
SanDisk-in əsas riski təklif və tələb uyğunsuzluğunun davam edə bilməsindədir, çünki istehsalçılar “gəlir prioriteti” strategiyasına keçib və istehsal imkanlarının HBM-ə yönəlməsi NAND təklifini məhdudlaşdırıb; 1,1 milyard ABŞ dolları maliyyə təminatı müqavilələrin gücünü artırıb.
Analitik Luis Cerard düşünür ki, SanDisk-in qiyməti bir il ərzində 33 ABŞ dollarından 1406 ABŞ dollarına yüksəlməsi AI hekayəsi və təklif məhdudluğu məntiqinə əsaslanaraq olduqca absurd səviyyəyə çatıb. 78% mənfəət marjasının kommersiya biznesində saxlanılması çətindir və bu dövr rekord mənfəət artımı ilə yadda qalsa da, gələcəkdə geri çəkilmə də bir o qədər sərt ola bilər. O, şirkətə “sat” reytinqi verir.
İmtina: Bu məqalənin məzmunu yalnız müəllifin fikrini əks etdirir və platformanı heç bir şəkildə təmsil etmir. Bu məqalə investisiya qərarları qəbul etmək üçün istinad kimi nəzərdə tutulmayıb.
Siz də bəyənə bilərsiniz
Huang Rencun təcili şəkildə istefa verdi, arxa planda şübhəli məqamlar: Ağ Ev gizli şəkildə müdaxilə edibmi? Gələcəkdə geri qayıtmaq ehtimalı varmı?
Huang Renxunun keçən bazar günü idarə heyətinin tam dəstəyindən çərşənbə gecəsi istefasına qədər cəmi bir neçə gün keçdi. Çərşənbə axşamı gecə Nvidia-nın idarə heyətindəki toplantı haqqında yazılmış bir neçə xəbər materialında Vaşinqton müxbirləri də iştirak edib—bu jurnalistlər adətən Nvidia haqqında yazmırlar və bu, "Ağ Ev tərəfindən təzyiq və məlumat sızması" barədə şayiələrin yayılmasına səbəb olub. Onun unikal dəyəri şəxsi nüfuzu ilə təchizat zəncirini qorumaq və texnoloji istiqamətləri həyata keçirtməkdir, bu isə varisi üçün təkrarlanması çətin olan bir xüsusiyyətdir. Analitiklərin fikrincə, Steve Jobs-un Apple-a qayıdışı kimi nümunələrə əsaslansaq, gələcəkdə Huang Renxunun geri dönməsi mümkündür.

Cerebras (CBRS.US) bulud biznesinin sürətli artımı avadanlığın azalmasını gizlədir, OpenAI bulud gəlirlərinin yarısını təmin edir
Cerebras-ın üçüncü rüb gəliri rekord səviyyəyə çatıb, lakin avadanlıq gəliri təxminən 30% azalıb, bulud xidmətlərinin payı isə 2/3-ə yüksəlib. OpenAI 72,4 milyon dollar töhfə verib, şirkət illik proqnozunu artırıb, dördüncü rübdə isə demək olar ki, sıfır zərərlə-başa-baş nəticə gözlənilir.
Microsoft (MSFT.US) təxminən 60 min nəfərə könüllü işdənçıxma proqramı təklif edir: Süni intellektin yenidən formalaşdırdığı ABŞ-da məşğulluğun struktural uyğunsuzluğu
2026-cı ildə ABŞ əmək bazarında həm aşağı işdən çıxarılma, həm də zəif işə götürmə müşahidə olunur. Microsoft və American Express süni intellekt vasitəsilə iş qüvvəsini optimallaşdırır, məlumat mərkəzləri inşaat sektorunu inkişaf etdirir, lakin ofis işçisi üçün giriş səviyyəli vəzifələrə təzyiqlər artır, real əməkhaqqı isə azalır və struktur dəyişikliyi riskləri daha da ön plana çıxır.



