
Kripto ETF-lərdən vəsait çıxışı baş verir, BlackRock kimi emitentlər hələ də yaxşı qazanc əldə edə bilirlərmi?

BlackRock-un kriptovalyuta ETF əməliyyat haqqı gəliri 38% azalıb, ETF biznesi bazar dövrlərinin təsirindən qaça bilmir.
Orijinal Başlıq: When Wrappers Run Red
Orijinal Müəllif: Prathik Desai, Token Dispatch
Tərcümə: Luffy, Foresight News
2025-ci ilin oktyabr ayının ilk iki həftəsində, bitcoin spot ETF-ləri müvafiq olaraq 3.2 milyard dollar və 2.7 milyard dollar vəsait cəlb etdi, bu da 2025-ci ilin ən yüksək və beşinci ən yüksək həftəlik xalis vəsait axını rekordunu müəyyən etdi.
Bundan əvvəl, bitcoin ETF-lərinin 2025-ci ilin ikinci yarısında “ardıcıl vəsait çıxışı olmayan həftələr” göstəricisinə nail olacağı gözlənilirdi.
Lakin, tarixdə ən ciddi kriptovalyuta likvidasiyası baş verdi. Bu, 19 milyard dollar həcmində aktivlərin buxarlanmasına səbəb oldu və bu hadisə hələ də kripto bazarını narahat edir.
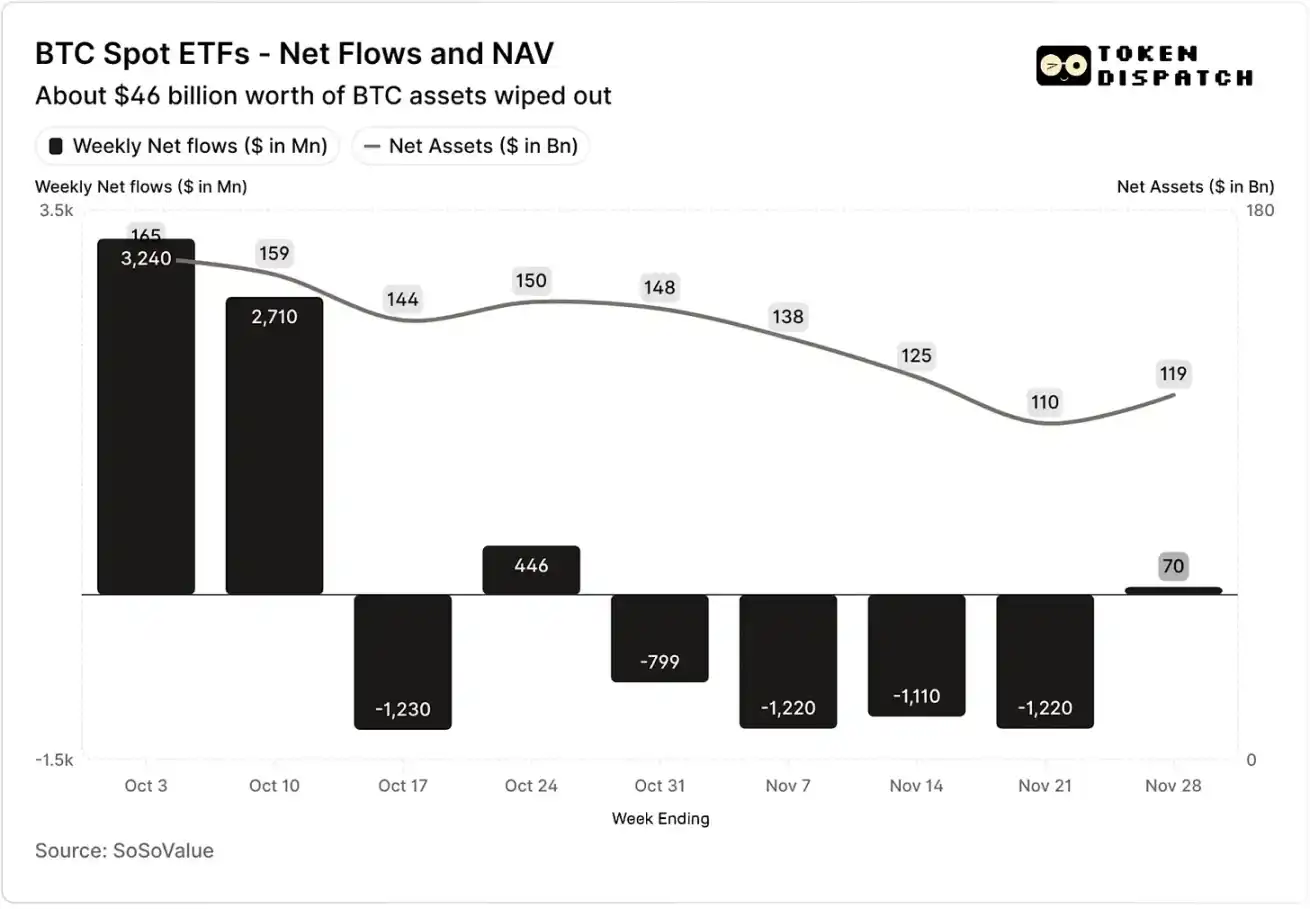
Oktyabr və Noyabr aylarında bitcoin spot ETF-lərinin xalis vəsait axını və aktivlərin xalis dəyəri
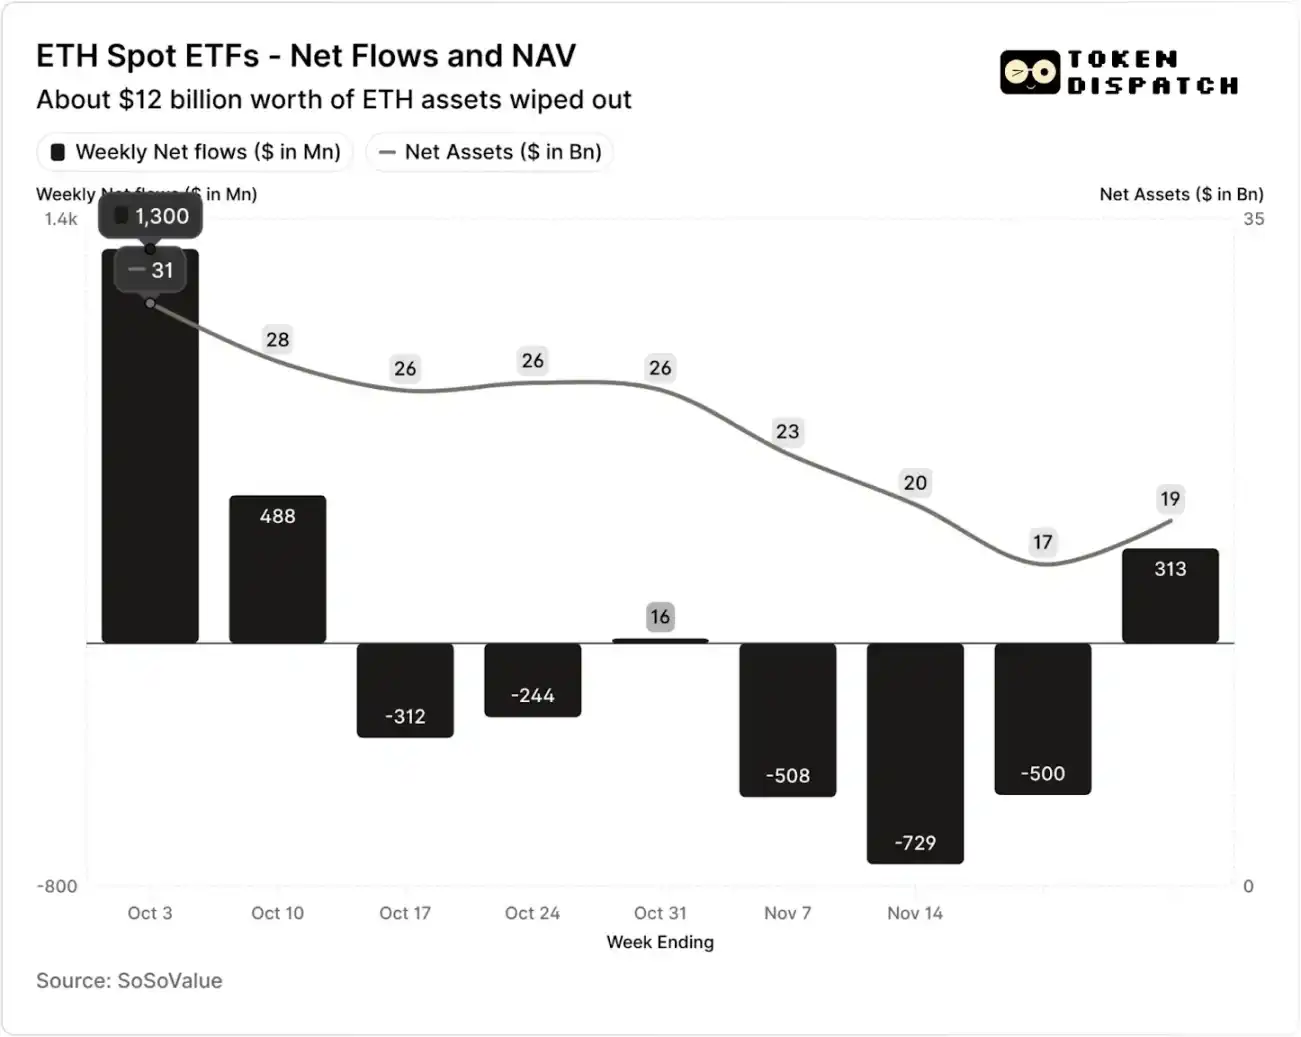
Oktyabr və Noyabr aylarında ethereum spot ETF-lərinin xalis vəsait axını və aktivlərin xalis dəyəri
Lakin likvidasiya hadisəsindən sonrakı yeddi həftə ərzində, bitcoin və ethereum ETF-ləri beş həftə ərzində vəsait çıxışı yaşadı, müvafiq olaraq 5 milyard dolları və 2 milyard dolları aşdı.
21 noyabr tarixinə olan həftədə, bitcoin ETF-lərinin emitentləri tərəfindən idarə olunan aktivlərin xalis dəyəri (NAV) təxminən 164.5 milyard dollardan 110.1 milyard dollara qədər azaldı; ethereum ETF-lərinin aktivlərinin xalis dəyəri isə demək olar ki, yarıya endi, 30.6 milyard dollardan 16.9 milyard dollara düşdü. Bu azalma qismən bitcoin və ethereum-un öz qiymətlərinin düşməsi, eləcə də bəzi tokenlərin geri alınması ilə bağlıdır. Cəmi iki ay ərzində, bitcoin və ethereum ETF-lərinin birgə aktivlərinin xalis dəyəri təxminən üçdə bir nisbətində buxarlandı.
Vəsait axınının azalması təkcə investorların əhval-ruhiyyəsini əks etdirmir, həm də birbaşa ETF emitentlərinin komissiya gəlirlərinə təsir edir.
Bitcoin və ethereum spot ETF-ləri BlackRock, Fidelity, Grayscale, Bitwise kimi emitentlər üçün “pul çap edən maşın” rolunu oynayır. Hər bir fond, sahib olduğu aktivlərin həcminə görə ödəniş tutur, bu adətən illik faiz dərəcəsi kimi göstərilir, lakin faktiki olaraq gündəlik aktivlərin xalis dəyərinə əsasən hesablanır.
Hər gün, bitcoin və ya ethereum paylarına sahib olan etibarnamə fondları, komissiya və digər əməliyyat xərclərini ödəmək üçün portfellərindən bir hissəsini satır. Emitentlər üçün bu, illik gəlirin təxminən aktivlərin idarə olunması həcmi (AUM) ilə faiz dərəcəsinin hasilinə bərabər olması deməkdir; investorlar üçün isə bu, zaman keçdikcə əllərindəki tokenlərin miqdarının tədricən azaldılması ilə nəticələnir.
ETF emitentlərinin faiz dərəcəsi 0.15%-dən 2.50%-ə qədər dəyişir.
Geri alma və ya vəsait çıxışı özü-özlüyündə emitentə birbaşa mənfəət və ya zərər gətirmir, lakin çıxış nəticəsində emitentin idarə etdiyi aktivlərin həcmi azalır və nəticədə komissiya tutula biləcək baza kiçilir.
3 oktyabr tarixində, bitcoin və ethereum ETF-lərinin emitentləri birlikdə 195 milyard dollar həcmində aktivləri idarə edirdi, yuxarıda qeyd olunan faiz dərəcələri ilə birlikdə, onların komissiya hovuzu olduqca böyük idi. Lakin 21 noyabr tarixinə bu məhsulların qalan aktivlərinin həcmi cəmi 127 milyard dollar idi.
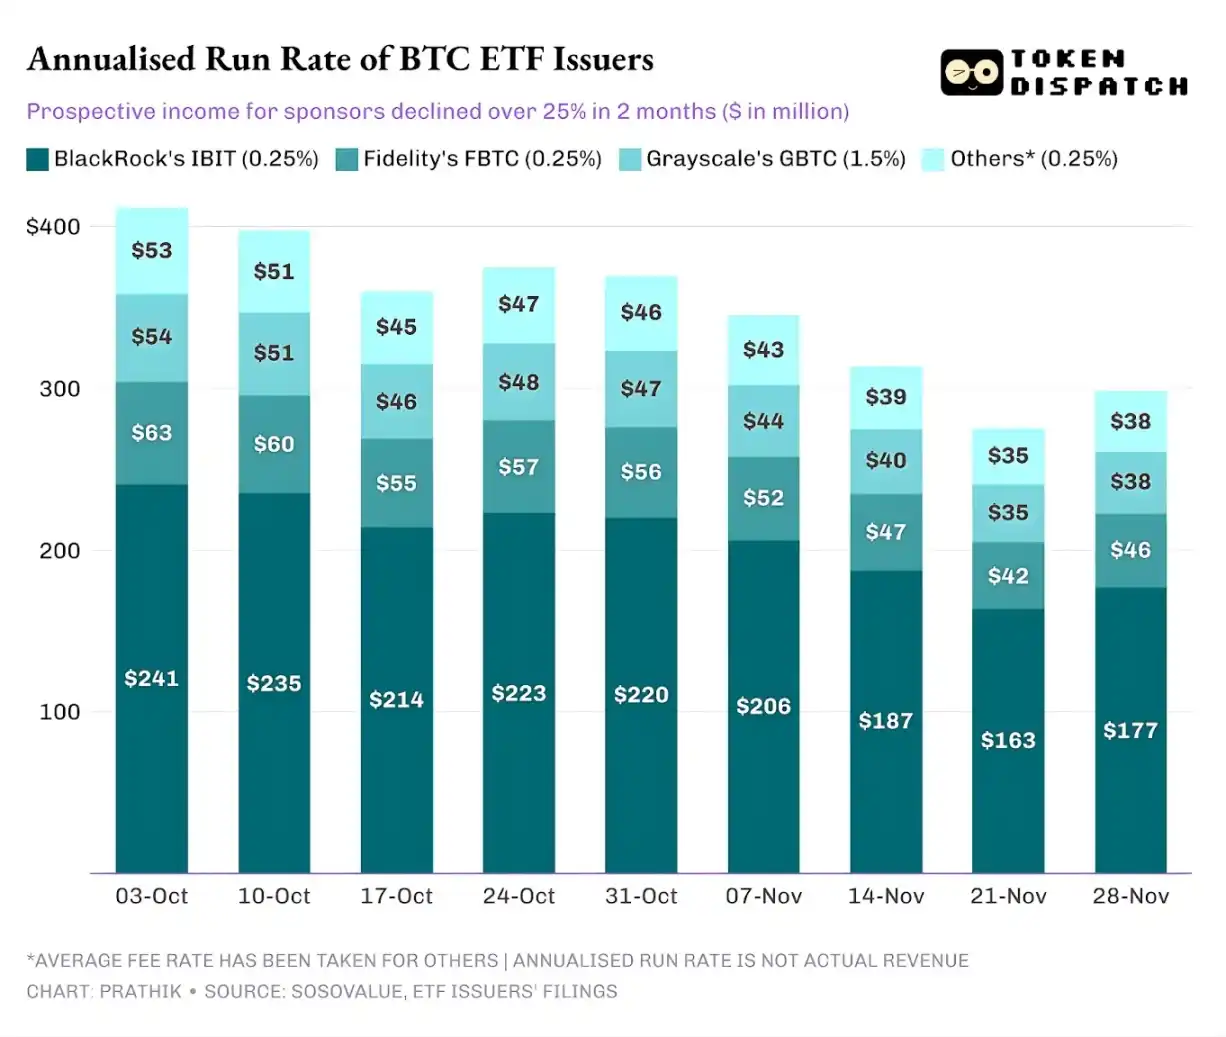
Əgər həftəsonu aktivlərin idarə olunması həcminə əsasən illik komissiya gəliri hesablanarsa, son iki ayda bitcoin ETF-lərinin potensial gəliri 25%-dən çox azalıb; ethereum ETF-lərinin emitentləri isə daha çox təsirlənib, son doqquz həftədə illik gəlir 35% azalıb.
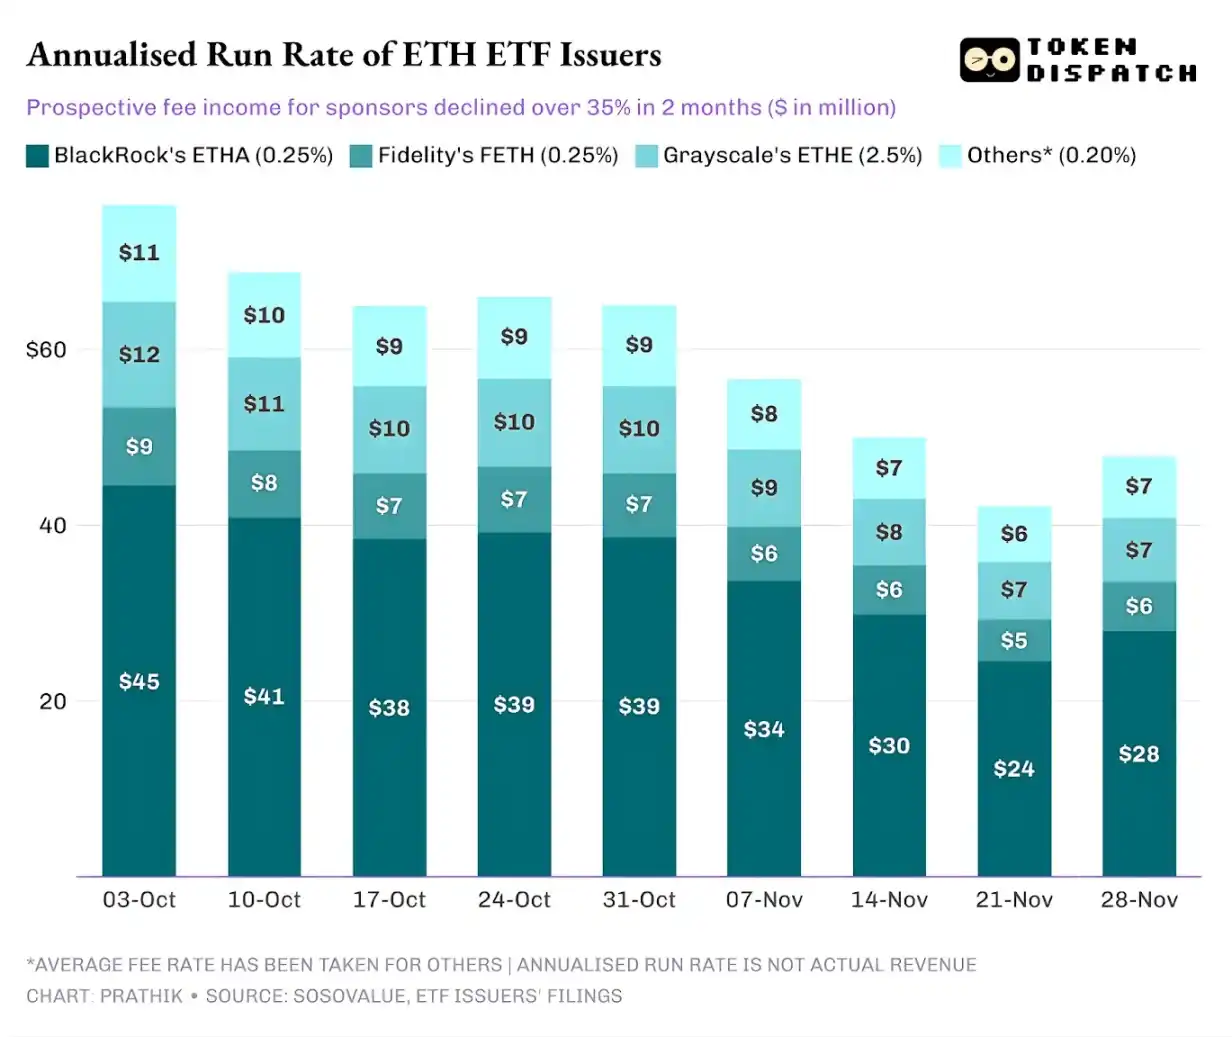
Emitentlərin həcmi nə qədər böyükdürsə, itkiləri də bir o qədər ağır olur
Tək bir emitent baxımından, vəsait axınının arxasında üç bir qədər fərqli tendensiya müşahidə olunur.
BlackRock üçün, onun biznes xüsusiyyəti “miqyas effekti” və “dövrü dəyişkənlik”in birgə mövcudluğudur. Onun IBIT və ETHA fondları artıq əsas investorların ETF kanalı vasitəsilə bitcoin və ethereum yerləşdirməsi üçün əsas seçimə çevrilib. Bu, dünyanın ən böyük aktiv idarəetmə şirkətinə böyük aktiv bazası hesabına 0.25% komissiya tutmağa imkan verir, xüsusilə oktyabrın əvvəlində aktivlərin həcmi rekord səviyyəyə çatanda gəlirlər çox yüksək idi. Lakin bu o deməkdir ki, noyabrda iri sahibkarlar riskləri azaltmağa qərar verəndə, IBIT və ETHA ən birbaşa satış hədəfinə çevrildi.
Məlumatlar bunu təsdiqləyir: BlackRock-un bitcoin və ethereum ETF-lərinin illik komissiya gəliri müvafiq olaraq 28% və 38% azalıb, bu da sənaye üzrə orta göstərici olan 25% və 35%-dən çoxdur.
Fidelity-nin vəziyyəti BlackRock-a bənzəyir, sadəcə miqyası nisbətən kiçikdir. Onun FBTC və FETH fondları da “əvvəl axın, sonra çıxış” ritmini izləyib, oktyabrın bazar həvəsi sonda noyabrda vəsait çıxışı ilə əvəzlənib.
Grayscale-in hekayəsi isə daha çox “tarixi miras problemləri” ilə bağlıdır. Bir vaxtlar, GBTC və ETHE bir çox ABŞ investorları üçün broker hesabları vasitəsilə bitcoin və ethereum yerləşdirmək üçün yeganə genişmiqyaslı kanal idi. Lakin BlackRock, Fidelity kimi şirkətlər bazara liderlik etdikcə, Grayscale-in bu monopoliyası artıq mövcud deyil. Üstəlik, onun erkən məhsullarının yüksək komissiya strukturu son iki ildə davamlı vəsait çıxışı təzyiqi yaradıb.
Oktyabr-noyabr aylarındakı bazar göstəriciləri də investorların bu meylini təsdiqlədi: bazar yaxşı olanda vəsait daha aşağı komissiyalı məhsullara yönəlir; bazar zəifləyəndə isə bütün portfellər azaldılır.
Grayscale-in erkən kripto məhsullarının komissiya dərəcəsi aşağı xərcli ETF-lərdən 6-10 dəfə yüksəkdir. Yüksək komissiya gəlir göstəricilərini artıra bilər, lakin yüksək xərclər investorları davamlı olaraq uzaqlaşdırır və komissiya gəliri üçün baza aktivlərin həcmini azaldır. Qalan vəsaitlər adətən vergi, investisiya təlimatı, əməliyyat prosesləri kimi maneələrə görə saxlanılır, investorların aktiv seçimi ilə deyil; və çıxan hər bir vəsait bazara xatırladır: daha yaxşı seçim yaranan kimi, daha çox sahibkar yüksək komissiyalı məhsullardan imtina edəcək.
Bu ETF məlumatları hazırda kriptovalyutanın institusionallaşma prosesinin bir neçə əsas xüsusiyyətini ortaya qoyur.
Oktyabr-noyabr aylarındakı spot ETF bazarı göstərdi ki, kriptovalyuta ETF idarəetmə biznesi də əsas aktiv bazarı kimi dövri xarakter daşıyır. Aktiv qiymətləri yüksələndə və bazar xəbərləri müsbət olanda, vəsait axını komissiya gəlirlərini artırır; makro mühit dəyişəndə isə vəsait sürətlə çıxır.
Böyük emitentlər artıq bitcoin və ethereum aktivləri üzərində səmərəli “ödəniş kanalı” qurublar, lakin oktyabr-noyabr aylarındakı dəyişkənlik göstərdi ki, bu kanallar da bazar dövrlərinin təsirindən qaça bilmir. Emitentlər üçün əsas məsələ, yeni bazar şokları zamanı aktivləri qoruyub saxlamaq və komissiya gəlirlərinin makro trendlərə görə kəskin dəyişməsinin qarşısını almaqdır.
Emitentlər investorların satış dalğasında paylarını geri almasının qarşısını ala bilməsə də, gəlir yönümlü məhsullar müəyyən dərəcədə eniş riskini yumşalda bilər.
Covered call option ETF-ləri investorlar üçün premium gəliri təmin edə bilər (Qeyd: covered call option, investorun əsas aktivə sahib olduğu halda, uyğun sayda call option müqaviləsi satması strategiyasıdır. Premium toplamaqla, bu strategiya portfel gəlirini artırmaq və ya müəyyən riskləri hedc etmək məqsədi daşıyır.), bu da əsas aktivin qiymət düşüşünün bir hissəsini kompensasiya edə bilər; staking məhsulları da mümkün istiqamətdir. Lakin bu cür məhsullar əvvəlcə tənzimləyici yoxlamadan keçməlidir ki, bazara rəsmi şəkildə təqdim olunsun.
İmtina: Bu məqalənin məzmunu yalnız müəllifin fikrini əks etdirir və platformanı heç bir şəkildə təmsil etmir. Bu məqalə investisiya qərarları qəbul etmək üçün istinad kimi nəzərdə tutulmayıb.
Siz də bəyənə bilərsiniz
Goldman Sachs 2027-ci il makro perspektivi: Qlobal iqtisadiyyat bir qədər sürətlənir, lakin yol çətin və aşağı istiqamətli riskləri gözardı etmək olmaz
Goldman Sachs-in proqnozuna görə, 2027-ci ildə qlobal ÜDM artımı 2026-cı ildəki 2.7%-dən 2.8%-ə yüksələcək, enerji qiymətləri şoku maneədən dəstəyə çevriləcək və AI yatırımları əsas motor olaraq qalacaq. Üç əsas aşağı risk İran vəziyyəti ilə bağlı enerji təsiri, borc bazarı və AI dövrü ilə əlaqələndirilir. İlin bütünündə inflasiya azalma ehtimalı var, lakin yüksələn risklər qalır. ABŞ Federal Reserve dekabr və 2027 mart aylarında hər birində faiz dərəcəsini artıracaq, Avropa Mərkəzi Bankı isə 2027-ci ilin dekabrında və dördüncü rübdə faiz endirimini başlayacaq. 2027-ci ildə həm səhmlər, həm də borclar pozitiv gəlir göstərəcək, lakin dəyişkənlik riskləri artacaq və xammal gəlirləri sıfıra yaxın olacaq.

AI bulud xidmətləri təminatçısı Nscale-in birja siyahısına daxil olmamışdan əvvəl borcu sürətlə artdı, Nvidia (NVDA.US) maliyyə və çip təchizatından asılılığı daha da dərinləşdi
Nscale-in ilkin ictimai təklifdən əvvəl təqdim etdiyi ən son tənzimləyici sənədlərdə açıqlanıb ki, şirkətin borc səviyyəsi əhəmiyyətli dərəcədə artıb, müştəri müqavilələrini yerinə yetirmək üçün gələcəkdə də xeyli maliyyə toplamalı olacaq və həmçinin onun Nvidia-ya asılılıq dərəcəsi əvvəl açıqlanandan daha yüksəkdir.
Besent və ABŞ Federal Ehtiyatının yüksək vəzifəli rəsmiləri qarşıdurmada: İnflyasiya enerji şoku səbəbindənmi, yoxsa tələbin həddindən artıq artması iləmi əlaqədardır, ABŞ Federal Ehtiyatının faiz dərəcəsi artımı yolu ilə bağlı mübahisələr qızışır.
ABŞ Maliyyə Naziri Besent hesab edir ki, hazırkı inflyasiya əsasən İran müharibəsinin səbəb olduğu enerji təchizatı şokundan qaynaqlanır və hazırkı inflyasiya göstəriciləri əslində "səs-küy"dür, Federal Ehtiyat Sistemi buna görə faiz dərəcələrini artırmamalıdır. Çikaqo Federal Ehtiyat Bankının sədri Gulsbi isə hesab edir ki, inflyasiya artıq xidmət, tibb və digər sahələrə yayılıb və tələb artıqlığı riski nəzərdən qaçırılmamalıdır, Federal Ehtiyat Sistemi hələ də tədbir görməlidir.



