
تجاوز الإنفاق الرأسمالي في الذكاء الاصطناعي ذروته، فهل سيتبع الاقتصاد الأمريكي نفس المسار؟

الإنفاق الرأسمالي على الذكاء الاصطناعي يقترب من نقطة تحول تاريخية، وربما يرتبط مصير نمو الاقتصاد الأمريكي به ارتباطًا وثيقًا.
وفقًا لمنصة تداول الرياح، حذر كبير استراتيجيي Jefferies كريستوفر وود في تقريره الأخير من أن الأسواق المالية أرسلت إشارة واضحة لاحتمالية وصول دورة الإنفاق الرأسمالي على الذكاء الاصطناعي إلى ذروتها، من خلال اتساع الفارق الائتماني واستمرار التراجع في أسهم أشباه الموصلات—وهذا التقييم يحمل دلالات اقتصادية كلية تتجاوز قطاع التكنولوجيا وحده.
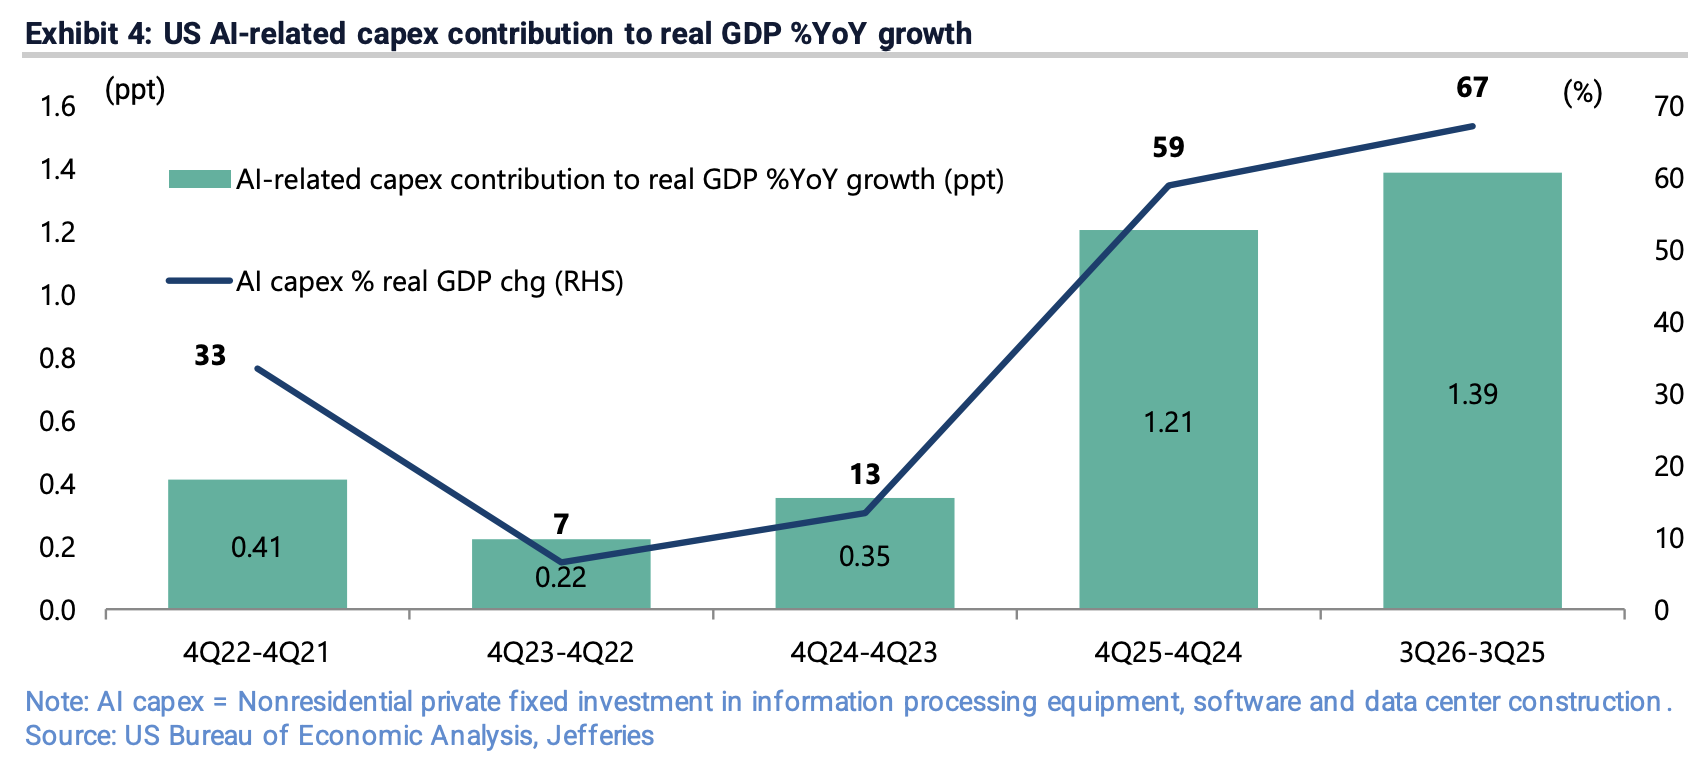
وذكر تقرير Jefferies أن مساهمة الإنفاق الرأسمالي الفعلي المتعلق بالذكاء الاصطناعي في الولايات المتحدة في نمو الناتج المحلي الإجمالي الحقيقي على أساس سنوي، بلغت 1.39 نقطة مئوية خلال الأرباع الأربعة حتى الربع الثالث من 2026، ما يمثل 67% من معدل النمو الإجمالي البالغ 2.1%. في الوقت ذاته، ارتفعت نسبة الاستثمار في معدات وبرمجيات معالجة المعلومات إلى الناتج المحلي الإجمالي الاسمي إلى 5.35%، متجاوزة ذروة فقاعة الإنترنت في عام 2000 التي بلغت 4.46%، محققة مستوى قياسيًا تاريخيًا. وهذا يعني أنه بمجرد أن يشهد الإنفاق الرأسمالي على الذكاء الاصطناعي أي انكماش ملموس، سيواجه نمو الاقتصاد الأمريكي صدمة سلبية مباشرة وواضحة.
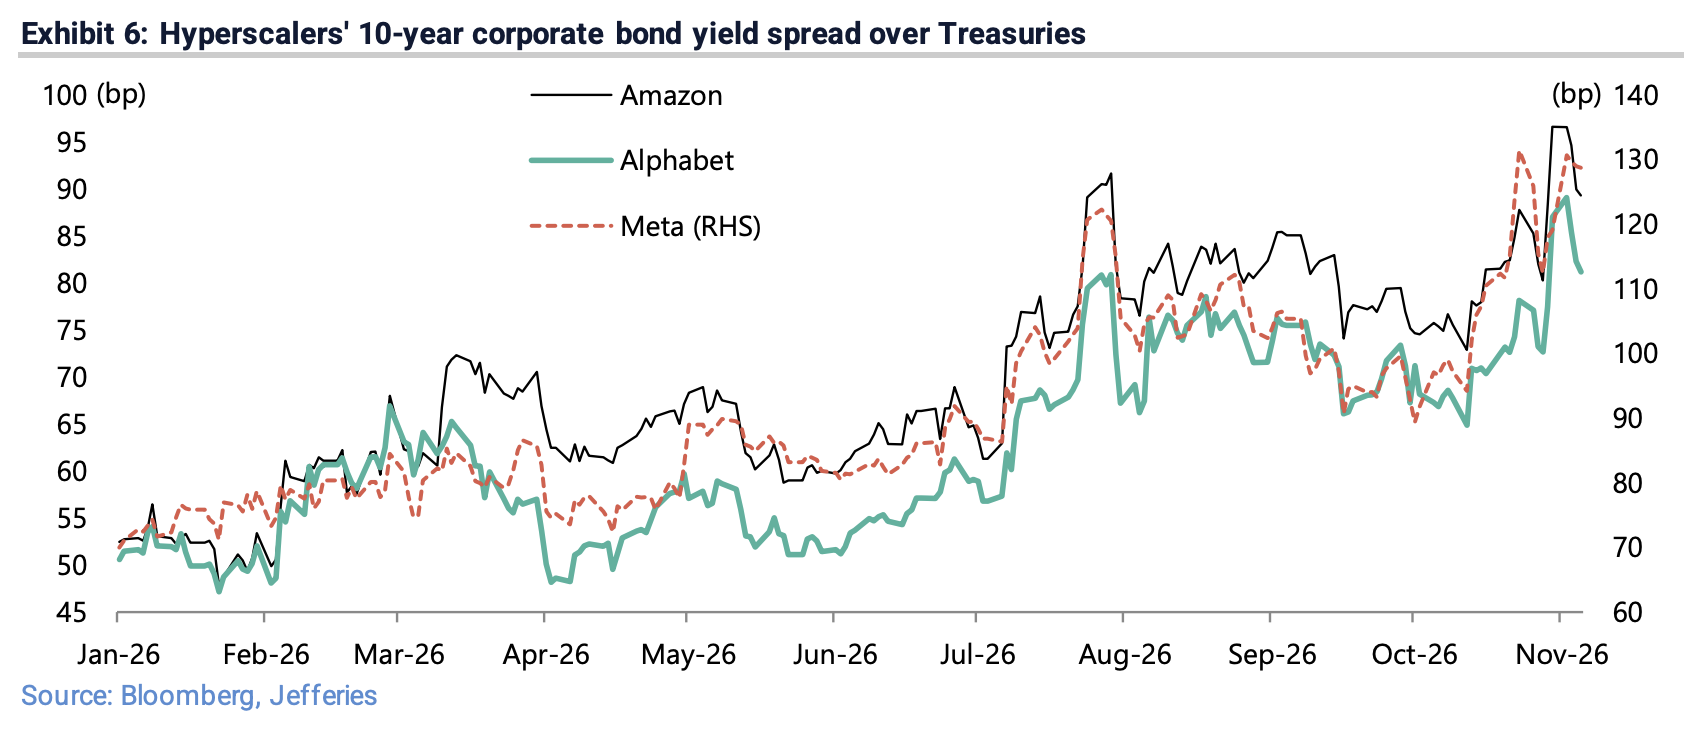
وقد استجابت الأسواق أولًا لهذا التطور. فقد واصلت أسهم أشباه الموصلات معاناتها، وظهرت شقوق واضحة في سوق الائتمان: اتسعت الفوارق في سندات الشركات لأجل 10 سنوات لكل من Amazon وAlphabet وMeta مقارنة بأدنى مستوياتها الأخيرة بمقدار 16 و16 و35 نقطة أساس على التوالي. في حين ارتفع فارق عقود مبادلة مخاطر الائتمان (CDS) لأجل 5 سنوات لكل من Oracle وCoreWeave من أدنى مستوياتها في بداية يونيو إلى 329 و1163 نقطة أساس على التوالي. في الوقت ذاته، ومع عودة سيطرة الحزب الديمقراطي على الكونغرس بعد الانتخابات النصفية الأمريكية، تتزايد مخاوف السوق من أن موقفه التنظيمي حيال مراكز البيانات ونماذج الذكاء الاصطناعي سيضغط أكثر على توقعات الإنفاق على الذكاء الاصطناعي.
أسواق الائتمان تدق ناقوس الخطر وتوقعات الإنفاق على الذكاء الاصطناعي تواجه ضغوط الخفض
الاضطرابات في سوق الائتمان هي الدليل الأكثر مباشَرةً على بلوغ دورة الإنفاق الرأسمالي على الذكاء الاصطناعي ذروتها حسب هذا الاتجاه. وأشار تقرير Jefferies إلى أن أفضل طريقة لتقييم مخاطر الإنفاق الرأسمالي على الذكاء الاصطناعي هي تتبع الفارق الائتماني المتعلق بالذكاء الاصطناعي باستمرار—وحاليًا، تشير الفوارق إلى تشديد واضح بالفعل.
وتوضح البيانات الأخيرة أن فروق العائد في سندات الشركات لأجل 10 سنوات لكل من Amazon وAlphabet وMeta ارتفعت من أدنى مستوياتها في 12 أكتوبر حيث كانت 73 و65 و94 نقطة أساس إلى 89 و81 و129 نقطة أساس على التوالي. أما فارق عقود مبادلة مخاطر الائتمان (CDS) لأجل 5 سنوات لكل من Oracle وCoreWeave فقد ارتفع من 153 و452 نقطة أساس مطلع يونيو إلى 329 و1163 نقطة أساس بنهاية أكتوبر. كذلك ارتفع فارق CDS لمدة 5 سنوات لشركة SoftBank من أدنى مستوى نهاية يونيو عند 278 إلى 442 نقطة أساس.
الدلالة الجوهرية لهذه الإشارات: السوق يُظهر تراجعًا متزايدًا في شهية التمويل للاستثمارات المتعلقة بالذكاء الاصطناعي. ويرى تقرير Jefferies أن ذلك يعني أن التوقعات السوقية الإجماعية لمجمل الإنفاق الرأسمالي لأكبر أربعة مزودي خدمات سحابية ضخمة (مايكروسوفت، Amazon، Alphabet وMeta) لعام 2026—والتي تبلغ حوالي 1.04 تريليون دولار—معرضة بشكل حقيقي لخفض كبير.
المزودون الكبار للسحابة يواجهون أزمة تدفق نقدي حر، والذكاء الاصطناعي يلتهم الأعمال التقليدية
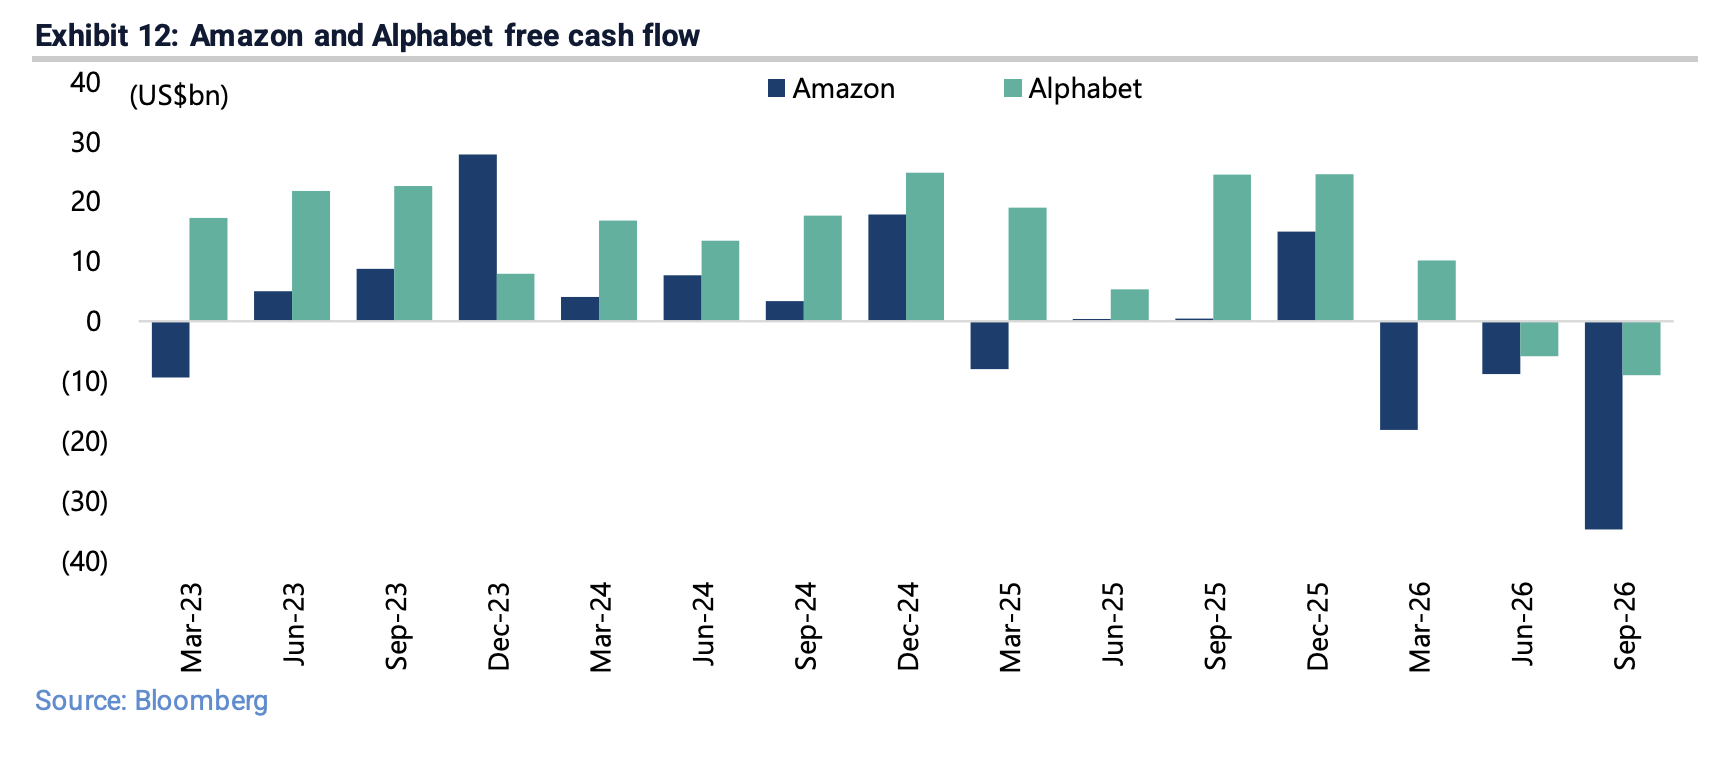
نتائج التقارير المالية الأخيرة زادت من الشكوك في استدامة الإنفاق الرأسمالي على الذكاء الاصطناعي. في الربع الثالث، نما إجمالي الإنفاق الرأسمالي للأربعة الكبار بنسبة 108% على أساس سنوي إلى 202 مليار دولار، لكن في الوقت ذاته، بان التحول إلى سالب في التدفق النقدي الحر لكل من Amazon وAlphabet ليصل إلى -35 مليار دولار و-9 مليارات دولار على التوالي.
وما جعل السوق أكثر يقظة هو أن الذكاء الاصطناعي بدأ فعلاً في التهام الأعمال الأساسية التقليدية لمزودي الخدمات السحابية الضخمة. تباطأ نمو إيرادات بحث Google التابعة لـ Alphabet بشكل حاد من 19% على أساس سنوي في الربع الأول من 2026 إلى 12% في الربع الثالث. ولأول مرة، انخفضت حصة الإيرادات من البحث ضمن إجمالي إيرادات Alphabet إلى أقل من 50% لتبلغ 49.7%. في الوقت نفسه، نمت إيرادات Google Cloud بنسبة مذهلة بلغت 103% إلى 30.7 مليار دولار، لترتفع نسبتها من 20.7% إلى 24.1%. أما إيرادات المتاجر الإلكترونية لـ Amazon فقط تراجعت نسبة نموها من 15% في الربع الثاني إلى 2% في الربع الثالث، في حين ارتفعت إيرادات AWS بنسبة 39% إلى 46 مليار دولار على أساس سنوي.
ويرى تقرير Jefferies أن الدافع الأساسي وراء ضخ الاستثمارات الهائلة في الذكاء الاصطناعي من جانب مزودي الخدمات السحابية الضخمة هو الخوف من أن يقوم الذكاء الاصطناعي بتقويض أعمالهم التقليدية — وبهذا يصبح الإنفاق دفاعيًا وليس هجوميًا، وهم بذلك عالقون فيما يشبه "معضلة السجين": إن لم ينفقوا سيموتون، وإن أنفقوا ليس هناك ضمان للبقاء.
اتساع نظام التمويل الدائري: مخاطر "أكبر من أن تفشل" تلوح في الأفق
لفت تقرير Jefferies بشكل خاص إلى خطر بنيوي متزايد في منظومة الذكاء الاصطناعي الأمريكية: نظام تمويل دائري يُبنى حول الإنفاق الرأسمالي على الذكاء الاصطناعي.
ارتفعت الالتزامات التنفيذية المتبقية (RPO)، أي الإيرادات المؤجلة التعاقدية، لأكبر أربعة مزودي سحابة (مايكروسوفت، Amazon، Alphabet وOracle) إلى 2.5 تريليون دولار بنهاية الربع الأخير. وفي الوقت نفسه، يُموّل بناء مراكز البيانات بشكل مكثف خارج الميزانية العمومية، من خلال شراكات بين مزودي الخدمات السحابية الضخمة والائتمان الخاص عبر "كيانات استثماريةذات غرض خاص".
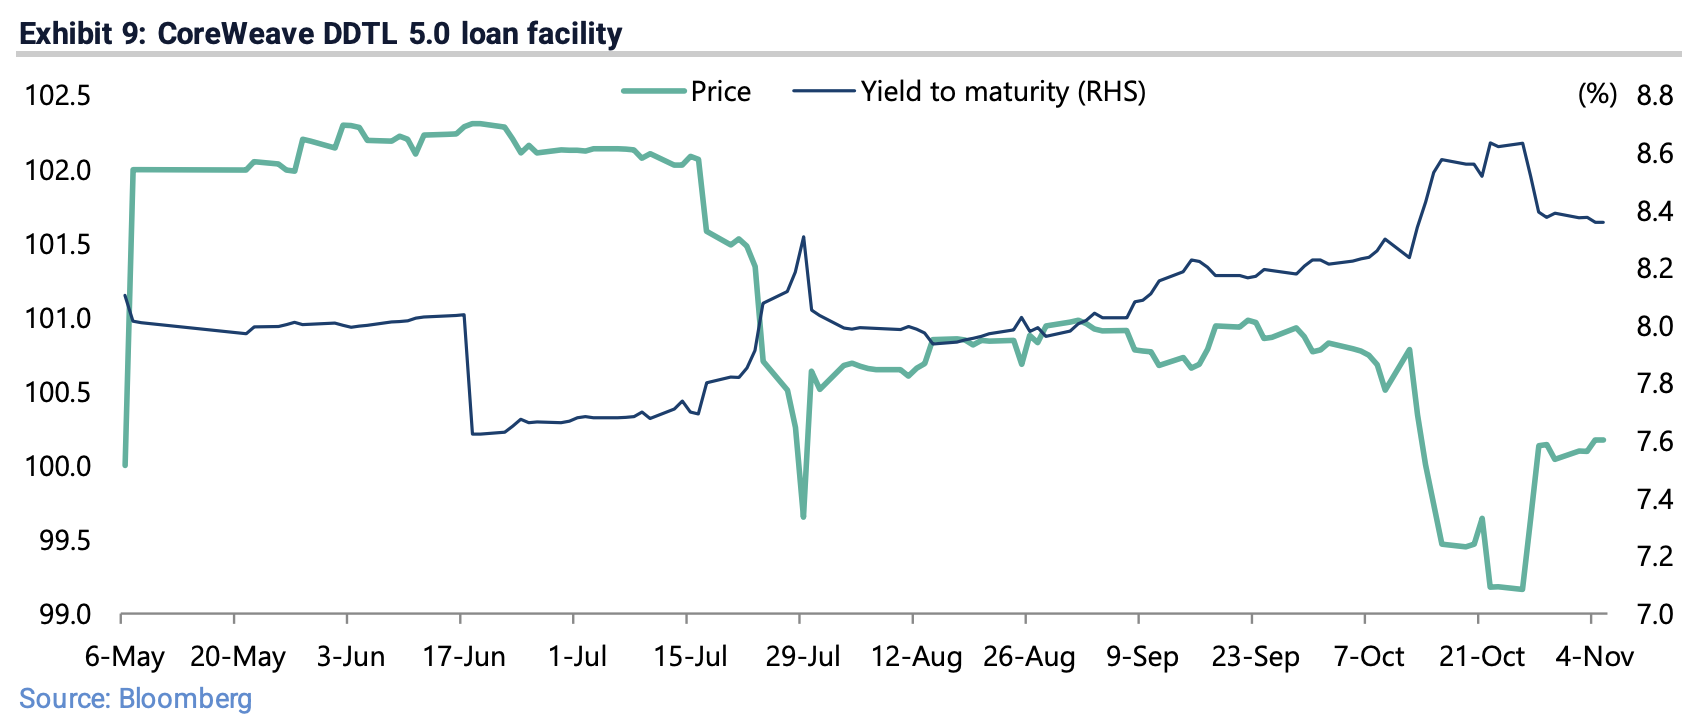
وقد انتهت CoreWeave في مايو هذا العام من تمويل قرض دفعات مؤجلة بقيمة 3.1 مليار دولار (DDTL 5.0)، وهو أول أداة معروفة لتمويل GPU تصدرها شركة تابعة علنًا لشبكة من البنوك، ارتفع عائد استحقاقها من 7.62% إلى 8.36%. تقدر قيمة الإصدار السنوي الجديد لتوريق أصول مراكز البيانات في 2025 بنحو 27 مليار دولار، ومن المتوقع أن تصل إلى 40 مليار دولار في 2026.
وأكد تقرير Jefferies صراحةً أن هذا النظام المالي ذو مخاطر مرتفعة للغاية، ما لم يُفترض اعتبار بعض أجزاء منظومة الذكاء الاصطناعي الأمريكية "أكبر من أن تفشل".
تسريح مايكروسوفت وخفض الكلفة في الصين: مؤشرات على تغير نمط الصناعة
بدأت نقطة التحول المحتملة لدورة الإنفاق الرأسمالي على الذكاء الاصطناعي تترك بصمتها في سلوك الشركات. فقد أعلنت مايكروسوفت عن خطة مغادرة طوعية لحوالي 60 ألف موظف مؤهل، أي أكثر من ربع إجمالي موظفيها العالميين. ويرى تقرير Jefferies أن الدافع المباشر لذلك هو تخفيض النفقات تحت ضغط فواتير الإنفاق الرأسمالي المتضخمة—رغم أن التدفق النقدي الحر لمايكروسوفت في الربع الثالث لا يزال إيجابيًا عند 18.6 مليار دولار.
وفي الوقت ذاته، أشار رئيس استراتيجية الكم العالمي في Jefferies، ديش بيرامونيتيلكي، في تقرير منتصف أكتوبر إلى أن توقعات نمو أرباح أسهم الذكاء الاصطناعي على مستوى العالم ستتراجع بشكل حاد من حوالي 100% في 2026 إلى 30% في 2027 و22% في 2028، ناصحًا المستثمرين بتوزيع استثماراتهم في قطاعات خارج الذكاء الاصطناعي.
وفي الصين، فقد كان منطق خفض التكاليف حاضرًا منذ بداية طفرة الذكاء الاصطناعي. وأشار رئيس أبحاث التكنولوجيا والاتصالات في Jefferies في الصين، إديسون لي، إلى أن مختبرات الذكاء الاصطناعي الصينية تُركّز دائمًا على كفاءة الحوسبة، سواء بسبب محدودية القدرات الحسابية أو لأن الذكاء الاصطناعي الصيني كان موجَّهًا منذ البداية نحو تطبيقات عملية وتجارية بدلاً من السعي لتحقيق AGI كهدف نهائي على الطريقة السيليكون فالية. هذا المسار البراغماتي قد يصبح المسار الذي يُضطر إليه قطاع الذكاء الاصطناعي الأمريكي تحت ضغط تشديد التمويل.
إذا تباطأ فجأة إنفاق الذكاء الاصطناعي، فلن تكون سندات الخزانة الأمريكية "ملاذًا آمنًا"
حذّر تقرير Jefferies بشكل واضح من التداعيات الكلية لانكماش حاد في الإنفاق الرأسمالي على الذكاء الاصطناعي: سيُشكل ذلك صدمة سلبية مباشرة على نمو الاقتصاد الأمريكي، كما سيفتح الباب أمام تحولٍ حاد في توقعات سياسة الاحتياطي الفيدرالي من التشديد إلى التيسير.
مع ذلك، أشار التقرير في الوقت نفسه إلى أن سندات الخزانة الأمريكية لن تكون قادرة على لعب دور "الأصل الملاذ" التقليدي في هذا السيناريو. السبب هو "تأثير القيادة المالية"—العجز المالي للولايات المتحدة يبلغ حاليًا 6.2% من الناتج المحلي الإجمالي، ويُظهر التاريخ أن الركود الاقتصادي عادةً ما يزيد العجز المالي بنحو 6 نقاط مئوية إضافية. عندما يتباطأ الاقتصاد، سيتحول انتباه السوق بسرعة إلى الآفاق المالية المتدهورة، وعندها ستتصرف سوق سندات الخزانة الأمريكية بشكل أقرب إلى أسواق ناشئة تعاني مشاكل، وليس كأصل تقليدي آمن.
كما أشار التقرير إلى قاعدة أمارا، ناصحًا المستثمرين بألا يبالغوا في تقدير الأثر قصير الأمد للتكنولوجيا أو يقللوا من أهميته على المدى البعيد. وتظهر تطورات السوق الحالية أن الحماس العالمي قصير الأمد تجاه الذكاء الاصطناعي ربما بلغ ذروته. للمستثمرين، ومع تصاعد حالة عدم اليقين حول دورة الإنفاق الرأسمالي على الذكاء الاصطناعي، قد يجدر إيلاء مزيد من الاهتمام للأصول المنخفضة الارتباط به مثل الذهب أو التكنولوجيا الحيوية.
إخلاء المسؤولية: يعكس محتوى هذه المقالة رأي المؤلف فقط ولا يمثل المنصة بأي صفة. لا يُقصد من هذه المقالة أن تكون بمثابة مرجع لاتخاذ قرارات الاستثمار.
You may also like
تقرير أرباح Nvidia وظهور Anthropic مع اكتتاب عام بتقييم تريليون! الاختبار الأكبر لتداولات الذكاء الاصطناعي سيكون في الأسبوع القادم
لا تزال الهزات الناتجة عن استقالة Jensen Huang مستمرة، وسيواجه قطاع الذكاء الاصطناعي الأسبوع المقبل "اختبارًا مزدوجًا مهمًا": أول تقرير مالي لشركة Nvidia في "مرحلة ما بعد Huang"، "إذا كانت النتائج أقل من التوقعات، فسيكون عقاب السوق أشد"، فيما تستعد شركة Anthropic لطرح عام أولي مهم بقيمة تريليون دولار، مع استمرار تساؤلات كبيرة، مما سيحدد ما إذا كان إيمان رأس المال العالمي بالذكاء الاصطناعي سيستمر أم لا.

توقعات جولدمان ساكس للأسواق العالمية: الإنفاق الرأسمالي على الذكاء الاصطناعي سيبلغ ذروته العام المقبل، تباطؤ كبير في نمو الأرباح، وشركات الحوسبة السحابية الكبرى تصبح أصولاً دفاعية
أشارت استراتيجية الأسهم العالمية لعام 2027 من Goldman Sachs إلى أن موجة الإنفاق الرأسمالي على الذكاء الاصطناعي تقترب من ذروتها، ومن المتوقع أن يتباطأ نمو الأرباح العالمية بشكل كبير. من المتوقع أن ينخفض نمو أرباح S&P 500 من 36% إلى 11%، مع ظهور ضغوط الاستهلاك التدريجي. ومع ذلك، فقد انخفضت تقييمات عمالقة الحوسبة السحابية إلى مضاعف ربحية متوقعة قدره 19.7 مرة، وهو أقل من قطاع السلع الاستهلاكية الأساسية، وتم تصنيفها على أنها أصول "دفاعية نسبياً". وتتوقع Goldman Sachs أن يصل مؤشر S&P 500 إلى مستوى 8700 نقطة، وتوصي بزيادة الوزن النسبي للأسهم الأمريكية واليابانية وتقليل الوزن النسبي للأسهم الأوروبية.
يمتلك أسهم Nvidia بقيمة 135 مليار دولار، هل سيقوم Jensen Huang ببيعها لتحقيق الأرباح؟
بعد استقالة جينسون هوانغ، أصبحت ممتلكاته في Nvidia التي تبلغ حوالي 812 مليون سهم بقيمة سوقية تبلغ 135 مليار دولار أمريكي تشكل "ضغوطًا كبيرة" على سعر السهم. إمكانية تخفيف الحصة تخضع لقيود قانونية وسوقية مزدوجة: يجب الانتظار حتى الكشف عن المعلومات السلبية غير المعلنة ليصبح البيع متوافقًا مع القوانين، كما أن حجم الحصة يعادل حجم تداولات السوق خلال ستة أيام، مما يعني أن التنفيذ الكامل لعملية البيع قد يستغرق عدة أشهر.

هل هناك موجة عيد الميلاد التقليدية هذا العام في سوق الأسهم الأمريكية؟
بعد التعافي التقني وتصحيح المراكز في سوق الأسهم الأمريكية، أصدرت مؤسسات مثل Goldman Sachs وMorgan Stanley وJ.P. Morgan إشارات على انتعاش في نهاية العام. الإفراط في تصفية المراكز، وعودة التقييمات إلى المتوسط، والدعم الموسمي تهيئ جميعها ظروفاً لدفع السوق نحو ارتفاعات مفاجئة. ومع ذلك، بلغ التضخم السنوي في أسعار واردات القطاع الصناعي العالمي حوالي 24%، متجاوزاً ذروة فترة الجائحة، وستستحق فواتير التضخم بشكل مركز في الربع الأول من العام المقبل. وقد حذرت Goldman Sachs من أن احتفالات نهاية العام، إذا تحققت، قد تستنزف مساحة الصعود المستقبلية.

أسعار العملات المشفرة
المزيد


