
أسبوع مرعب في الأسهم الأمريكية! بيع AI يتوقف مؤقتاً، لكن بيانات الوظائف القوية تدق ناقوس الخطر لرفع الفائدة، فهل انتعاشة الجمعة مجرد "قفزة القط الميت"؟

شهدت الأسهم الأمريكية تقلبات حادة هذا الأسبوع، وارتدت تقنياً يوم الجمعة بقيادة أسهم الرقائق التي كانت قد تراجعت بشكل مفرط، لكن قوة الارتداد مشكوك فيها — إذ جاءت بيانات الوظائف غير الزراعية أعلى بكثير من المتوقع، ما رفع احتمالية رفع الفائدة في ديسمبر إلى ما بين 70% و85%. وفي ظل استمرار الضغوط الناتجة عن تباطؤ قطاع الذكاء الاصطناعي، تزايدت الضغوط مع تشديد السياسات النقدية، ويبقى السؤال ما إذا كان انتعاش الجمعة يمثل استقراراً أم أنه مجرد "ارتداد القط الميت"، مع تزايد حدة الخلافات في السوق.
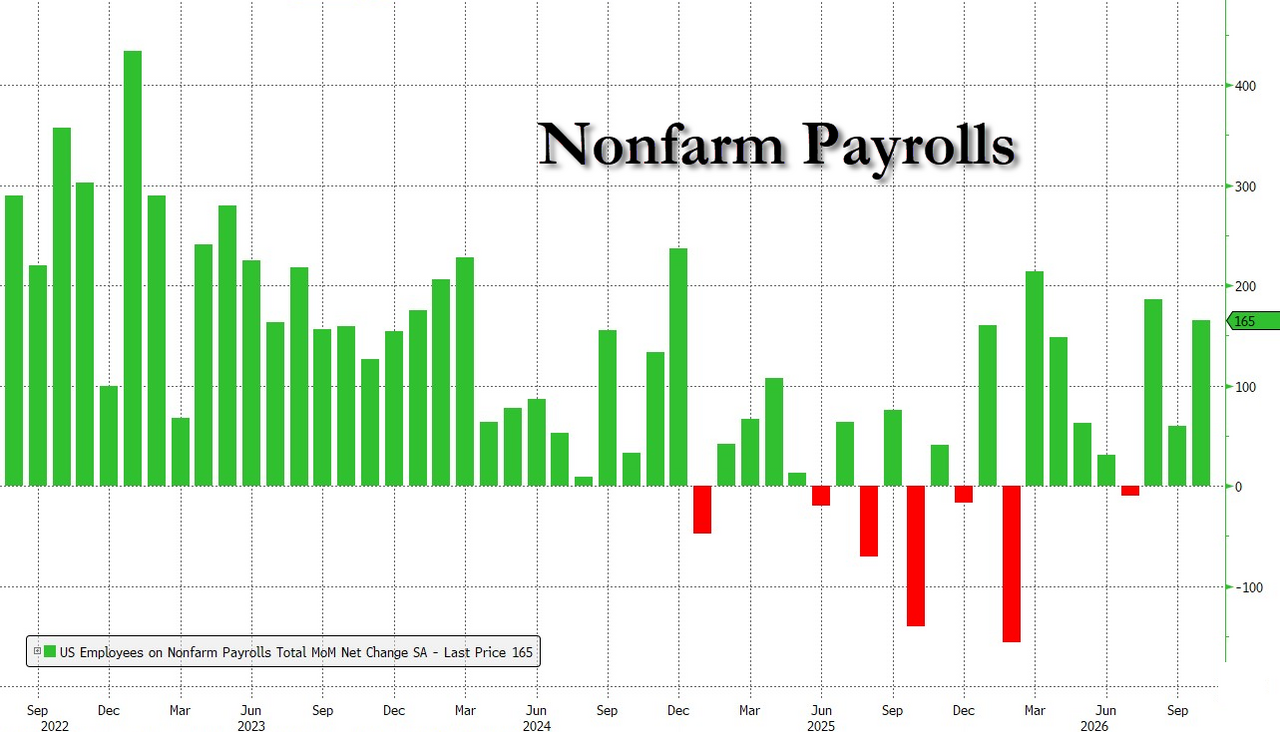
أعلنت وزارة العمل الأمريكية (BLS) يوم الجمعة عن تقرير الوظائف غير الزراعية لشهر أكتوبر، الذي فاق جميع التوقعات تقريباً: تم إضافة 165 ألف وظيفة جديدة، وهو رقم يتجاوز بكثير التوقعات البالغة 70 ألف وظيفة، وانخفض معدل البطالة بصورة مفاجئة إلى 4.1%، وارتفع متوسط الأجر بالساعة على أساس سنوي إلى 3.1%، وكلها أرقام تفوق ما كان متوقعاً.
بعد صدور البيانات، قفز عائد السندات الأمريكية لأجل سنتين بمقدار 7 نقاط أساس ليصل إلى 4.54%، وارتفع عائد السندات لأجل 10 سنوات ليصل إلى 4.87%، وبلغت رهانات السوق على رفع الفائدة في ديسمبر 85% لفترة وجيزة. في ظل تراجع حاد في أسهم الذكاء الاصطناعي هذا الأسبوع، قدمت هذه البيانات دعماً جوهرياً لمجلس الاحتياطي الفيدرالي لمزيد من تشديد السياسات، مما جعل السوق تحت ضغط مزدوج بين "مخاوف الذكاء الاصطناعي" و"تهديد رفع الفائدة".
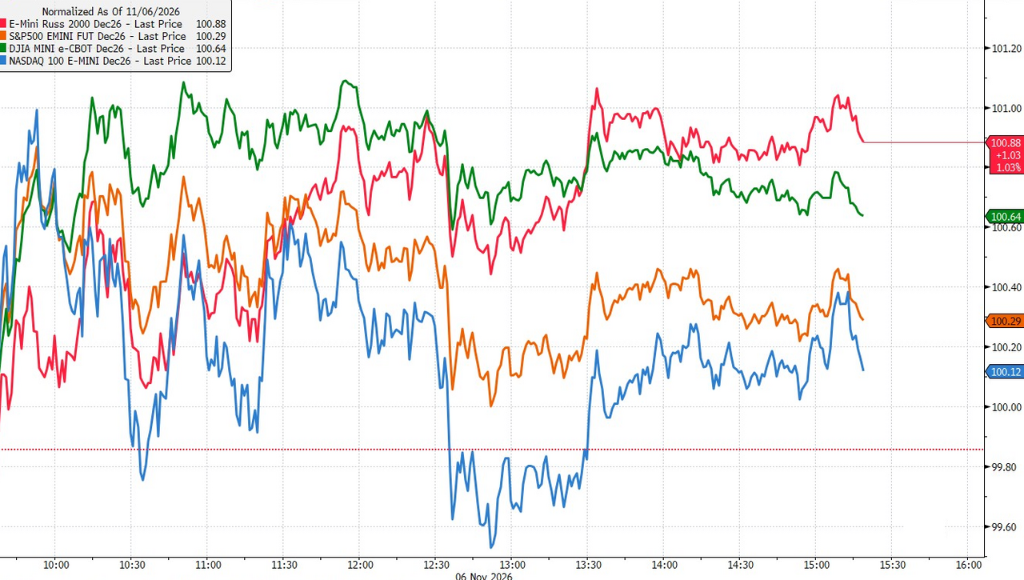
عند إغلاق الجمعة، تباين أداء الأسهم الأمريكية، حيث ارتفع مؤشر Nasdaq 100 بنسبة 1.35%، وارتفع مؤشر فيلي سيميكوندكتور بنحو 3%، بينما لم يرتفع مؤشر S&P 500 سوى 0.3%، وانخفض مؤشر Dow Jones بواقع 0.5%، وظل اتساع السوق ضعيفاً حيث أغلقت معظم الأسهم على انخفاض. قفز سهم AMD بنسبة 11%، وارتفع سهم Intel بنسبة 7.71%، وQualcomm بنسبة 5.52%، وMicron بنسبة 5.12%، وNvidia بنسبة 2.78% — وكانت هذه الأسهم قد تعرضت لأكبر خسائر يوم الخميس، وبرزت كأكبر رابحين يوم الجمعة، مما يشير إلى أن الارتفاع هذا يعود على الأرجح إلى ارتداد تقني بعد الإفراط في البيع، وليس نتيجة انعكاس حقيقي في الاتجاه على أساس العوامل الأساسية.
ثلاثي المفاجآت في بيانات الوظائف: رفع الفائدة في ديسمبر يعود
جاءت بيانات الوظائف غير الزراعية لشهر أكتوبر مفاجئة للسوق بشكل غير متوقع. إضافة 165 ألف وظيفة جديدة لا تفوق فقط توقعات الإجماع البالغة 70 ألف، بل تتجاوز أيضاً أعلى تقديرات جميع مؤسسات وول ستريت، وتشكل انحرافاً بمقدار 5 انحرافات معيارية عن التوقعات المتوسطة. من بينها، أضاف القطاع الخاص 159 ألف وظيفة، أي أكثر من ضعف التوقعات البالغة 65 ألف، بينما ساهم القطاع الحكومي بـ 6000 وظيفة فقط.
وقد ساهمت البيانات المعدلة أيضاً في تعزيز هذه الصورة. إذ ارتفعت بيانات التوظيف لشهر أغسطس بمقدار 53 ألف لتصل إلى 186 ألف، وارتفعت بيانات سبتمبر بمقدار 31 ألف لتصل إلى 60 ألف، أي تعديل إجمالي بلغ 84 ألف. في الوقت نفسه، بلغ الارتفاع الشهري في التوظيف بحسب استطلاع الأسر 463 ألف وظيفة، ليكون الشهر الثالث توالياً الذي يتجاوز فيه الرقم 400 ألف؛ كما زاد عدد العاملين بدوام كامل بمقدار 714 ألف—a ثاني أعلى زيادة منذ عام 2026—بينما انخفض عدد العاملين بدوام جزئي بـ 242 ألف.
تشكل بيانات الأجور ونسبة البطالة أيضاً صورة كاملة عن "سخونة مفرطة" في السوق. إذ انخفض معدل البطالة في أكتوبر من 4.2% إلى 4.1، وهو أفضل من التوقعات التي كانت تشير إلى ثباته عند 4.2%؛ ونما متوسط الأجر بالساعة بنسبة 0.4% على أساس شهري، مقابل التوقعات بـ 0.3%، وارتفع على أساس سنوي بنسبة 3.1%، مخالفاً التوقعات السابقة باحتمالية انخفاضه لأول مرة دون 3%. بعد إعلان البيانات، ووفقاً لإحصائيات بلومبرغ، حافظ السوق على تسعير رفع الفائدة 40 نقطة أساس إضافية بحلول سبتمبر 2027 على الأقل، ووصلت احتمالية رفع الفائدة في ديسمبر بمقدار 25 نقطة أساس إلى 85% لفترة من الوقت.
تجدد التوقعات برفع الفائدة وعودة الدعم للصقور داخل الاحتياطي الفيدرالي
توقيت صدور هذا التقرير كان بالغ الحساسية. ففي وقت سابق من هذا الأسبوع، تعرّضت استدامة استثمارات البنية التحتية للذكاء الاصطناعي للتشكيك، وشهد مؤشر ناسداك أكبر انخفاض يومي له منذ مارس 2020، ورهنت السوق على أن الاحتياطي الفيدرالي قد يبطئ تشديد السياسات نتيجة تضييق الشروط المالية. وعلى هذا الأساس، منح تقرير الوظائف غير الزراعية للصقور داخل الاحتياطي الفيدرالي مساحة أوسع لصياغة السياسات.
يرى معظم المتابعين في وول ستريت أن هذا التقرير يقدم دعماً أساسياً لجولة رفع فائدة إضافية، ليعود خيار رفع الفائدة في اجتماع ديسمبر إلى الواجهة. ومع ذلك، يظل بعض المراقبين حذرين ويرون أن التقلب المستمر في سوق الأسهم وغموض آفاق استثمارات الذكاء الاصطناعي قد يوفران مبرراً إضافياً لتثبيت السياسة دون تغيير في الوقت الحالي.
يشير محللون يُطلق عليهم "النشرة الجديدة لمجلس الاحتياطي الفيدرالي" في السوق إلى أن التقرير نفسه لم يزعزع بشكل جذري تقييم الاحتياطي الفيدرالي للنمو الاقتصادي والتضخم، لكن يبقى السؤال ما إذا كان بيع أصول الذكاء الاصطناعي سيغير فعلياً الشروط المالية، وقد يصبح ذلك عاملاً جديداً يؤثر في قرار ديسمبر. في الوقت ذاته، يحتاج السوق إلى متابعة إذا كان رئيس الاحتياطي الفيدرالي، وولش، سيولي اهتمامه الأكبر للبيانات المتأخرة كسوق الوظائف، أم سيفضل الإشارات الاستباقية من الأسواق—مما سيحدد مباشرة مسار الاجتماع المقبل في ديسمبر.
ارتداد الجمعة يفتقر إلى الزخم
من خلال أداء السوق يوم الجمعة، تبدو خصائص الارتداد البنيوية موضع شك. قاد قطاع الرقائق الارتفاع، لكن الأسهم القائدة هي تحديداً تلك التي تعرضت لأعمق الانخفاضات خلال الأسبوع — صعدت AMD بنسبة 11%، وIntel بنسبة 7.71%، وQualcomm بنسبة 5.52%، وتشير هذه العلاقة العكسية "كثرة الهبوط يعقبها كثرة الارتفاع" إلى منطق الارتداد التقني بعد الإفراط في البيع، وليس تحوّلاً جذرياً في معنويات السوق.
أما اتساع السوق فيكشف بوضوح أكبر ضعف قوة الارتداد. إذ ارتفع مؤشر S&P 500 خلال اليوم بأكمله بنسبة 0.3% فقط، بينما انخفض مؤشر Dow Jones بنسبة 0.5%، وهذا يعني أن ارتفاع المؤشر انحصر في عدد محدود من أسهم الرقائق الثقيلة، بينما ظل أغلب المكونات الأخرى على انخفاض. ويعد هذا التباين البنيوي بين الأسهم الكبرى دليلاً نموذجياً على أن الثقة السوقية لم تُسترد بعد.
الأهم من ذلك، أن الخلفية الاقتصادية للارتداد يوم الجمعة لم تكن مواتية. إذ أكدت بيانات الوظائف غير الزراعية عودة رفع الفائدة في ديسمبر إلى جدول الأعمال، وارتفع عائد سندات الخزانة لأجل سنتين إلى 4.54%، وصعد مؤشر الدولار بنسبة 0.74% مسجلاً أكبر زيادة يومية منذ يونيو، وكل هذه العوامل تشكل ضغطاً على أصول الأسهم.
وقد أشار محللون سابقاً إلى أن الصناديق من نوع CTA خفضت مراكزها بشكل منهجي، وصناديق الاتجاه الصاعد "عادت إلى موقف الانتظار والترقب"، وأن مثل هذه المجموعة — تقرير وظائف ساخن إلى جانب القلق المستمر بشأن الذكاء الاصطناعي — لا تشكل شروطاً لانتعاش حقيقي. وبالنظر إلى هيكل المراكز الحالي واتجاهات الفائدة والخلفية الأساسية، فإن ارتداد يوم الجمعة يشبه أكثر سمات "ارتداد القط الميت" التقنية، وليس نقطة تحول حقيقية في سوق هابط.
إخلاء المسؤولية: يعكس محتوى هذه المقالة رأي المؤلف فقط ولا يمثل المنصة بأي صفة. لا يُقصد من هذه المقالة أن تكون بمثابة مرجع لاتخاذ قرارات الاستثمار.
You may also like
تقرير أرباح Nvidia وظهور Anthropic مع اكتتاب عام بتقييم تريليون! الاختبار الأكبر لتداولات الذكاء الاصطناعي سيكون في الأسبوع القادم
لا تزال الهزات الناتجة عن استقالة Jensen Huang مستمرة، وسيواجه قطاع الذكاء الاصطناعي الأسبوع المقبل "اختبارًا مزدوجًا مهمًا": أول تقرير مالي لشركة Nvidia في "مرحلة ما بعد Huang"، "إذا كانت النتائج أقل من التوقعات، فسيكون عقاب السوق أشد"، فيما تستعد شركة Anthropic لطرح عام أولي مهم بقيمة تريليون دولار، مع استمرار تساؤلات كبيرة، مما سيحدد ما إذا كان إيمان رأس المال العالمي بالذكاء الاصطناعي سيستمر أم لا.

توقعات جولدمان ساكس للأسواق العالمية: الإنفاق الرأسمالي على الذكاء الاصطناعي سيبلغ ذروته العام المقبل، تباطؤ كبير في نمو الأرباح، وشركات الحوسبة السحابية الكبرى تصبح أصولاً دفاعية
أشارت استراتيجية الأسهم العالمية لعام 2027 من Goldman Sachs إلى أن موجة الإنفاق الرأسمالي على الذكاء الاصطناعي تقترب من ذروتها، ومن المتوقع أن يتباطأ نمو الأرباح العالمية بشكل كبير. من المتوقع أن ينخفض نمو أرباح S&P 500 من 36% إلى 11%، مع ظهور ضغوط الاستهلاك التدريجي. ومع ذلك، فقد انخفضت تقييمات عمالقة الحوسبة السحابية إلى مضاعف ربحية متوقعة قدره 19.7 مرة، وهو أقل من قطاع السلع الاستهلاكية الأساسية، وتم تصنيفها على أنها أصول "دفاعية نسبياً". وتتوقع Goldman Sachs أن يصل مؤشر S&P 500 إلى مستوى 8700 نقطة، وتوصي بزيادة الوزن النسبي للأسهم الأمريكية واليابانية وتقليل الوزن النسبي للأسهم الأوروبية.
يمتلك أسهم Nvidia بقيمة 135 مليار دولار، هل سيقوم Jensen Huang ببيعها لتحقيق الأرباح؟
بعد استقالة جينسون هوانغ، أصبحت ممتلكاته في Nvidia التي تبلغ حوالي 812 مليون سهم بقيمة سوقية تبلغ 135 مليار دولار أمريكي تشكل "ضغوطًا كبيرة" على سعر السهم. إمكانية تخفيف الحصة تخضع لقيود قانونية وسوقية مزدوجة: يجب الانتظار حتى الكشف عن المعلومات السلبية غير المعلنة ليصبح البيع متوافقًا مع القوانين، كما أن حجم الحصة يعادل حجم تداولات السوق خلال ستة أيام، مما يعني أن التنفيذ الكامل لعملية البيع قد يستغرق عدة أشهر.

هل هناك موجة عيد الميلاد التقليدية هذا العام في سوق الأسهم الأمريكية؟
بعد التعافي التقني وتصحيح المراكز في سوق الأسهم الأمريكية، أصدرت مؤسسات مثل Goldman Sachs وMorgan Stanley وJ.P. Morgan إشارات على انتعاش في نهاية العام. الإفراط في تصفية المراكز، وعودة التقييمات إلى المتوسط، والدعم الموسمي تهيئ جميعها ظروفاً لدفع السوق نحو ارتفاعات مفاجئة. ومع ذلك، بلغ التضخم السنوي في أسعار واردات القطاع الصناعي العالمي حوالي 24%، متجاوزاً ذروة فترة الجائحة، وستستحق فواتير التضخم بشكل مركز في الربع الأول من العام المقبل. وقد حذرت Goldman Sachs من أن احتفالات نهاية العام، إذا تحققت، قد تستنزف مساحة الصعود المستقبلية.

أسعار العملات المشفرة
المزيد


