
خلف اندفاعة SanDisk المجنونة: هل هو الذكاء الاصطناعي الذي أعاد تشكيل جينات التخزين، أم أنها مجرد وهم دورة ملحمية أخرى؟

وفقًا لما أوردته الأخبار المالية الذكية، وبناءً على منطق "تمت إزالة دورية السوق عن طريق توقيع عقود طويلة الأجل بقيمة 42 مليار دولار من قبل كبرى شركات الحوسبة السحابية مع NAND"، فقد تجاوزت عوائد SanDisk (SNDK.US) منذ بداية العام حتى الآن 356%. وأشار المحلل لوي جيرار إلى أن هذا الارتفاع في الأسعار لا يزال محل نقاش لمعرفة ما إذا كان تطورًا دائمًا في نموذج الأعمال أم ذروة دورية متطرفة في تاريخ قطاع ذاكرة الفلاش.
انفصلت SanDisk عن Western Digital (WDC.US) في فبراير 2025، مما أزال "خصم الشركة المجمعة" الذي كان يخفي إمكانات ذاكرة الفلاش بسبب نشاط وحدات HDD، وجعل من كلا الشركتين أهدافًا خالصة في دورة الذكاء الاصطناعي الكبرى.
تشير أحدث التقارير المالية إلى أن إيرادات SanDisk للربع الثالث من السنة المالية 2026 بلغت 5.95 مليار دولار أمريكي، بزيادة سنوية قدرها 252.1%، وبلغ ربح السهم غير المحسوب وفقًا لمبادئ GAAP مبلغ 23.41 دولار أمريكي، متجاوزًا التوقعات بشكل كبير. ومع ذلك، فإن هذا الأداء يعود بشكل رئيسي إلى قوة التسعير وتحسين مزيج المنتجات، إذ بقيت كمية الشحن السنوي ثابتة وحدث تراجع على أساس ربع سنوي. وقد قامت الشركة عن عمد بسحب نشاطها من الأسواق الاستهلاكية قليلة القيمة، وركزت على مراكز البيانات عالية الجودة.
من أبرز المؤشرات هي أن هامش الربح غير المحسوب وفقًا لمبادئ GAAP بلغ 78.4%، وهو أعلى بكثير من متوسط الصناعة (30%-40%)، كما يمثل أسرع ارتفاع في تاريخ أشباه الموصلات. غير أن هذا النمو يعتمد بالكامل على زيادة نشاط مراكز البيانات بنسبة 645% سنويًا.
حدود "نموذج الأعمال الجديد"
تهدف SanDisk من خلال "نموذج الأعمال الجديد" (NBM) إلى إزالة الدورية السوقية عبر عقود طويلة الأمد مدعومة ماليًا. إلا أن هذه العقود تحتوي على عيب جوهري: جزء طويل الأجل منها يعتمد تسعيرًا متغيرًا. ويعني ذلك، رغم أن ضمان مالي بقيمة 11 مليار دولار يمكن أن يمنع العملاء من خرق العقود، فإنه لا يحمي الشركة من هبوط الأسعار.
مع إطلاق طاقات إنتاجية جديدة من قبل Samsung و SK Hynix (مثل تقنية الطبقات الـ321) في عامي 2026 و2027، ستتغير الأسعار المتغيرة مع إعادة تسعير السوق الفوري. ويعتقد السوق حاليًا أن طلبات التنفيذ البالغة 42 مليار دولار تعتبر إيرادات ثابتة، لكن هذا قد يكون تقييمًا خاطئًا.
التقييم مبالغ فيه بشكل كبير
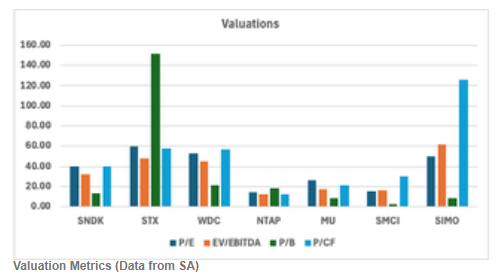
بلغ مضاعف ربح السهم غير المحسوب وفقًا لـ GAAP لشركة SanDisk 40.36، وهو أعلى بكثير من Micron الذي يبلغ 26.30. ووفقًا لنموذج خصم التدفقات النقدية (DCF)، وبعد احتساب تطبيع الأسعار بعد عام 2027، فإن السعر المستهدف الضمني يبلغ فقط 372.42 دولار، أي هناك هامش هبوط يقارب 70% عن السعر الحالي. كما تشير تحليلات السيناريوهات المرجحة احتماليًا إلى عائدات سالبة محتملة. وبالمقارنة مع Micron، فإن علاوة التقييم الحالية لـ SanDisk تفتقر إلى الدعم الأساسي.
المخاطر والاستنتاج
تكمن نقاط الخطر لدى SanDisk في احتمال استمرار عدم التوازن بين العرض والطلب، بسبب تحول الشركات المصنعة إلى استراتيجية "الأولوية للربح"، كما أن تحويل الطاقة الإنتاجية نحو HBM حَدَّ من توفير NAND؛ بالإضافة إلى أن الضمان المالي البالغ 1.1 مليار دولار يزيد من قوة الالتزام العقدي.
ويرى المحلل لوي جيرار أن قفزة سعر سهم SanDisk خلال عام واحد من 33 دولارًا إلى 1406 دولارات، استنادًا إلى سرد الذكاء الاصطناعي وضيق الإمدادات، باتت منطقية بشكل مبالغ فيه. نظرًا لصعوبة الحفاظ على هامش الربح البالغ 78% في نشاط سلعي، ومع تحقيق أعلى هامش ربح في هذه الدورة، قد يكون التصحيح المستقبلي بنفس القدر من الحدة. لذلك، منحها تصنيف "بيع".
إخلاء المسؤولية: يعكس محتوى هذه المقالة رأي المؤلف فقط ولا يمثل المنصة بأي صفة. لا يُقصد من هذه المقالة أن تكون بمثابة مرجع لاتخاذ قرارات الاستثمار.
You may also like
تعرضت Berkshire لموجة صدمة في السوق بعد رهانها على الذكاء الاصطناعي! تقرير الأرباح يصدر الليلة، وAbel يواجه اختباراً كبيراً في التحول
تولى Greg Abel قيادة شركة بيركشاير هاثاوي منذ أقل من عام، لكنه راهن بأكثر من 10.9 مليار دولار على قطاع الذكاء الاصطناعي، ليقطع بشكل كامل مع تقليد تجنب الأسهم التكنولوجية الذي اتبعه وارن بافيت. ومع ذلك، انخفض سعر سهم Alphabet إلى ما دون تكلفة الشراء، وتواصل Bending Spoons التراجع، ما وضع الرهان الكبير على الذكاء الاصطناعي تحت اختبار الواقع. في الوقت ذاته، من المتوقع أن ينخفض ربح السهم في الربع الثالث بنسبة 6% على أساس سنوي، وأن تتراجع عمليات إعادة شراء الأسهم من 4.5 مليار دولار إلى 1.6 مليار دولار. ويبقى سؤال: كيف سيدير الرئيس التنفيذي الجديد توزيع السيولة البالغة 358 مليار دولار؟ هذه هي المعضلة أمامه في تخصيص رأس المال.

هل انفجرت فقاعة الذكاء الاصطناعي؟ جولدمان ساكس: الوضع الحالي يشبه عام 1998 أكثر من عام 2000
قال مكتب التداول في Goldman Sachs إن موجة البيع الحالية تشبه أزمة السيولة في عام 1998 أكثر من انفجار فقاعة عام 2000، حيث إنها ناتجة عن تصفية قسرية للرافعة المالية وليس بسبب إثبات خطأ المنطق التجاري. ما تتم إعادة تسعيره بشكل حاد في السوق هو تمويل البناء وإيقاع الزمن، وليس الطلب الأساسي. بالإضافة إلى ذلك، فإن القضايا التي يركز عليها السوق حالياً مثل الكهرباء والتصاريح هي الأقل أهمية، إذ أن تقييد العرض لا يعني اختفاء الطلب. السؤال الحقيقي الذي يحتاج للإجابة عليه هو: هل يمكن للدخل في النهاية أن يثبت منطقية رأس المال المستثمر؟

شاحنة Cybertruck من Tesla: من تشقق نافذة السيارة إلى التوقف عن الإنتاج، نهاية بعد ثلاث سنوات ونصف
منذ إطلاق Cybertruck في عام 2019، واجه العديد من الجدل، حيث فشلت تجربة النافذة في يوم الكشف، وتأخرت عملية الإنتاج لأربع سنوات، وارتفع سعره من 39,900 دولار إلى أكثر من 100,000 دولار، بالإضافة إلى تعرضه لـ 11 حملات استدعاء. في اليوم السابق لإعلان وقف الإنتاج، رفعت Tesla السعر مرة أخرى، مما وضع نهاية مثيرة للاهتمام لهذه السيارة الدرامية.


أسعار العملات المشفرة
المزيد


