
أسرع وتيرة لصناديق التحوط في بيع أسهم التكنولوجيا خلال عامين، وظهور تصدعات داخل سوق الأسهم الأمريكية

وراء الارتفاعات القياسية للمؤشرات، تقوم صناديق التحوط بالخروج من أسهم التكنولوجيا بأسرع وتيرة خلال عامين.
في الأسبوع الماضي (حتى 25 أبريل)، ارتفع كل من S&P 500 وNasdaq، وحقق Nasdaq 100 (NDX) مكاسب أسبوعية بنسبة 2%. لكن وفقًا لبيانات منصة تداول Goldman Sachs، فإن هذا الصعود بعيد كل البعد عن كونه موجة شراء شاملة.
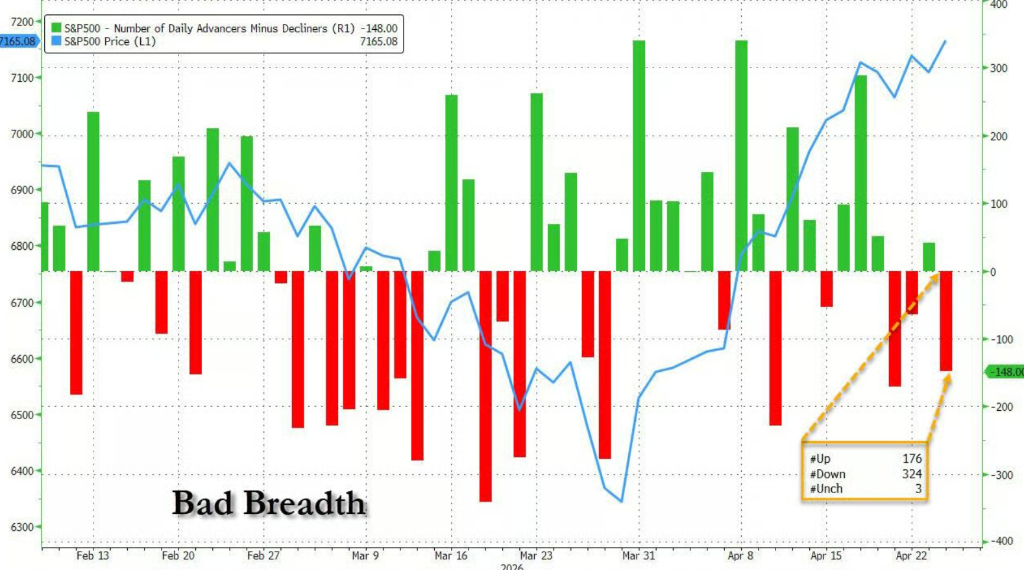
سجل مؤشر S&P 500 يوم الجمعة أعلى مستوى تاريخي له، لكن في ذلك اليوم أغلقت 324 شركة مدرجة في المؤشر على انخفاض، وكان صافي عرض السوق -148—وهو ثاني أسوأ أداء للسوق في يوم ارتفاع قياسي على الإطلاق، بعد أكتوبر 2025 حيث تراجعت 80% من شركات S&P في اليوم الذي حقق فيه المؤشر أعلى مستوياته.
تحت هذا الازدهار الظاهري، أصبح الانقسام داخل السوق واضحًا للغاية.
صناديق التحوط تقلل الرافعة المالية بشكل كبير، وعمليات بيع أسهم التكنولوجيا تسجل أعلى مستوى منذ عامين تقريبًا
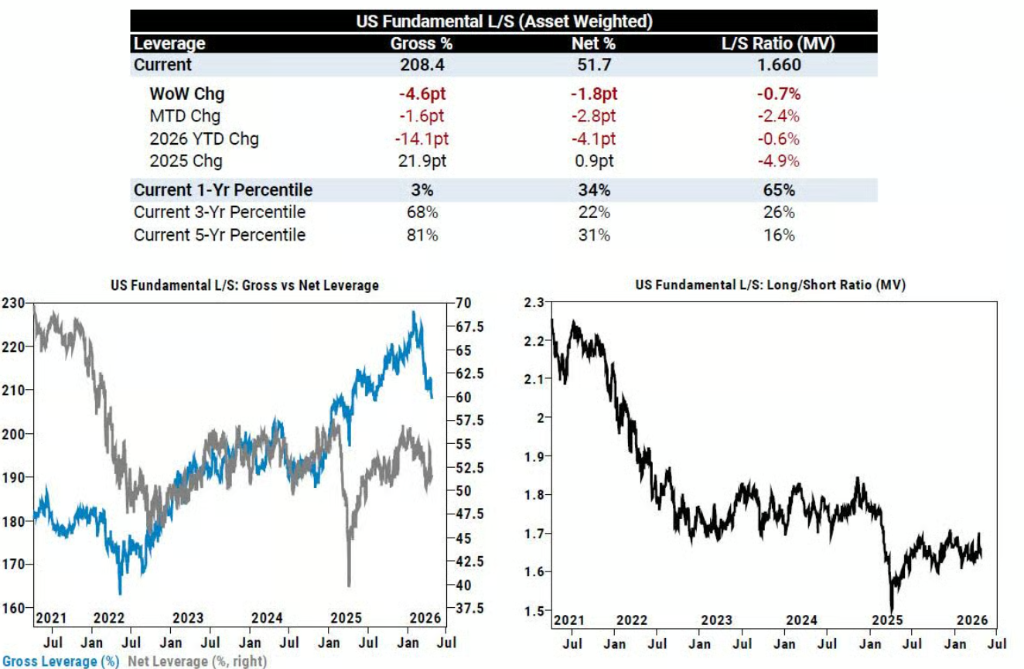
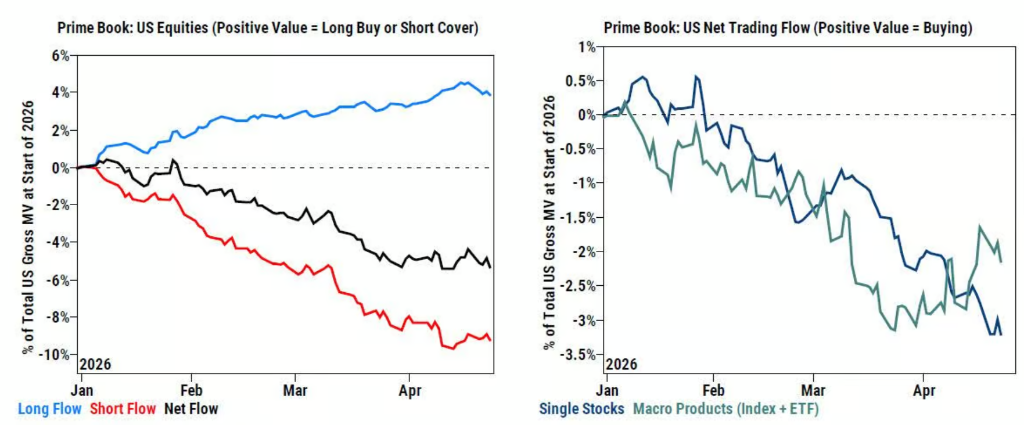
يُظهر تقرير Goldman Sachs الأسبوعي للوساطة الرئيسية أنه في الأسبوع الماضي انخفض إجمالي الرافعة المالية لصناديق التحوط الأمريكية بنسبة 4.6%، وشهد سوق الأسهم الأمريكي أكبر موجة خفض للرافعة المالية الاسمية منذ سبعة أشهر (منذ سبتمبر 2025)، وكان ذلك مدفوعًا أساسًا بإغلاق المخاطر في أسهم بعينها.
لأسبوعين متتاليين، تستمر صناديق التحوط في البيع الصافي للأسهم الأمريكية، وفي 9 من الأسابيع العشرة الماضية سجلت صافي مبيعات، وجاءت تقريبًا جميع عمليات البيع هذه من تقليص المراكز الطويلة. 9 من 11 قطاعًا شهدت صافي مبيعات.
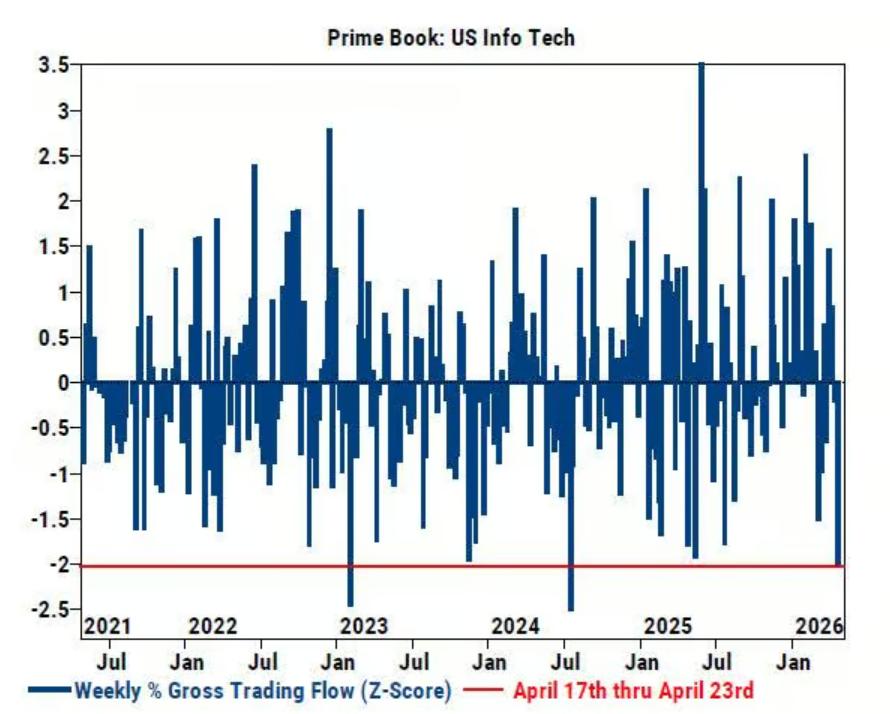
الأكثر لفتًا للانتباه هو قطاع تكنولوجيا المعلومات: في الأسبوع الماضي، كانت وتيرة تقليص الرافعة المالية في هذا القطاع هي الأكبر منذ يوليو 2024، والثالثة كأكبر انخفاض خلال السنوات الخمس الماضية. وبالتفصيل، كان معدل بيع المراكز الطويلة إلى تغطية المراكز القصيرة 1.9:1، وشمل تقليص الرافعة تقريبًا جميع القطاعات الفرعية، مع الترتيب حسب الحجم بالدولار: البرمجيات (بيع طويل > تغطية قصيرة)، أشباه الموصلات ومعدات أشباه الموصلات (بيع طويل)، أجهزة التكنولوجيا (تغطية قصيرة > بيع طويل)، وأجهزة الاتصالات (بيع طويل > تغطية قصيرة).
واللافت للنظر، أنه على الرغم من خفض الرافعة المالية بشكل كبير هذا الأسبوع، إلا أن حصة قطاع تكنولوجيا المعلومات من إجمالي القيمة السوقية للأسهم الأمريكية لا تزال عالية جدًا عند 20.6%، في النسبة 92 خلال العام الماضي، والنسبة 98 خلال السنوات الخمس الماضية. وأشار Goldman Sachs إلى أن "هذا يعني أنه بمجرد أن تبدأ أسهم التكنولوجيا في الانخفاض، فهناك طريق طويل أمامها."
أسهم السلع الاستهلاكية تواجه موجة بيع سابعة على التوالي، وقطاع البيع بالتجزئة تحت الضغط
يواجه قطاع السلع الاستهلاكية التقديرية وضعًا صعبًا كذلك. حيث قامت صناديق التحوط بالبيع الصافي لهذا القطاع لمدة 7 أسابيع متتالية، وبلغت وتيرة البيع في الأسبوع الماضي الأسرع خلال الأسابيع العشرة الأخيرة (-2.1 انحراف معياري، مقارنة بمقياس السنة الماضية)، وجاءت كل عمليات البيع تقريبًا من إغلاق المراكز الطويلة.
ومن بين القطاعات الفرعية، كانت الخسائر البارزة في التجزئة المتنوعة، والفنادق والمطاعم والترفيه، والمنسوجات والملابس والسلع الفاخرة.
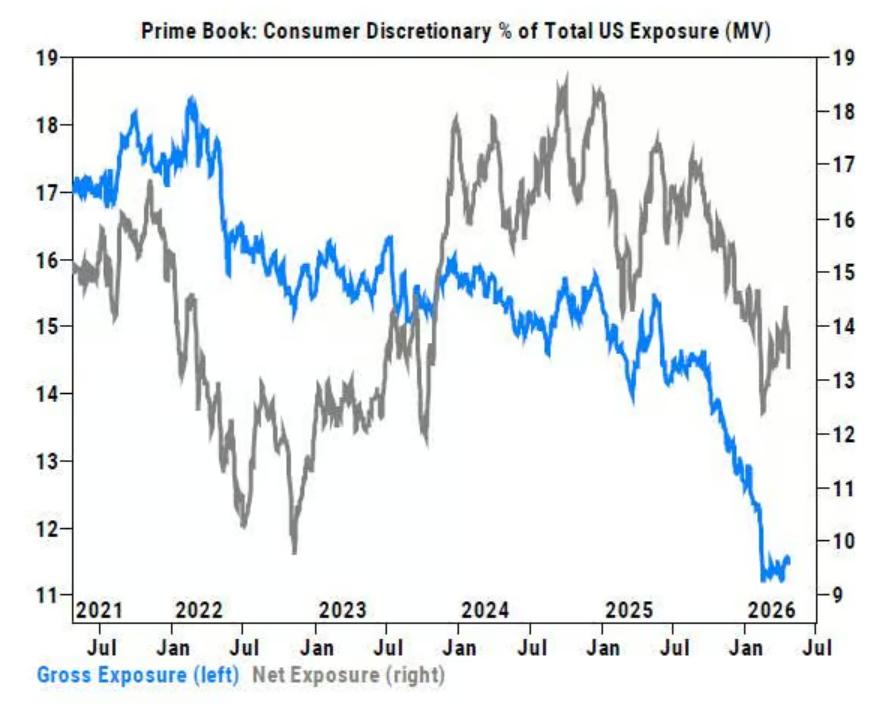
من حيث المراكز الاستثمارية، تبلغ حصة أسهم قطاع السلع الاستهلاكية التقديرية من إجمالي مكشوف الأسهم/صافي المكشوف لصناديق التحوط الأمريكية حالياً 11.5%/13.2%، في النسبة 14/7 خلال العام الماضي، و3/29 خلال السنوات الخمس الأخيرة—أي تم تخفيضها بالفعل لمستويات منخفضة تاريخيًا.
كما أشارت منصة تداول Goldman Sachs إلى أن قطاع التجزئة تخلف عن السوق للأسبوع الرابع على التوالي، وبلغ إجمالي الفارق النسبي -350 نقطة أساس. "لا يوجد سبب واحد واضح، فقط يبدو أن قلق السوق من أسعار النفط، وتكاليف الإنتاج، وتأثيرات الذروة للتحفيز المالي يتراكم، والتركيز ينتقل للنصف الثاني من العام."
تباين بين مدراء الأصول وصناديق التحوط، واستمرار تغطية المراكز القصيرة في ETF
بالمقارنة مع الحذر لدى صناديق التحوط، تشير بيانات منصة بيع الأسهم لـ Goldman Sachs إلى أن مدراء الأصول (Asset Managers) قاموا بزيادة المراكز في بعض قطاعات التكنولوجيا، في إشارة إلى "إعادة المخاطرة" (re-risking).
سجلت المنتجات الماكرو (المؤشرات وETF معًا) صافي شراء طفيف الأسبوع الماضي (+0.1 انحراف معياري، استنادًا لمقياس السنة الماضية)، بدعم من عمليات شراء معتدلة للمراكز الطويلة وتغطية المراكز القصيرة، بنسبة 2.7:1. انخفض صافي المراكز القصيرة في ETF الأمريكية المدرجة بنسبة 1.4% أخرى، ليصل مجموع الانخفاض الشهري إلى 21.5%، مع تركيز عمليات التغطية بشكل أساسي في ETF الائتمانية، وتكنولوجيا المعلومات، وأسهم الشركات الصغيرة.
سرد الذكاء الاصطناعي يدعم Nasdaq، لكن تقارير الأرباح هذا الأسبوع تمثل اختبارًا حاسمًا
رغم تخفيض صناديق التحوط لمراكزها، لا يزال السوق يستوعب بيانات الذكاء الاصطناعي الإيجابية. وأشارت منصة تداول Goldman Sachs إلى أن إعلانات شراكات Google الكثيفة، بالإضافة إلى التقارير المالية القوية لكل من Intel (INTC)، Texas Instruments (TXN)، Lam Research (LRCX)، وSK Hynix (Hynix)، أنعشت ثقة السوق في تعاملات أشباه الموصلات والذكاء الاصطناعي. ارتفع مؤشر فيلادلفيا لأشباه الموصلات (SOX) بنسبة 9% الأسبوع الماضي، وبلغ RSI 85. أدت نتائج Intel التي تجاوزت التوقعات وتوجيهاتها إلى ارتفاعات يومية تجاوزت 10% في أسهم شركات شبيهة مثل AMD وARM وQualcomm (QCOM).
لكن هذا الأسبوع سيكون بمثابة اختبار حقيقي—ستصدر Meta، وMicrosoft (MSFT)، وGoogle (GOOGL)، وAmazon (AMZN) تقارير أرباحها بعد إغلاق الأسواق يوم الأربعاء. وفي ظل قيام صناديق التحوط بتخفيض كبير لمراكزها، فإن أداء هذه التقارير سيحدد بشكل مباشر ما إذا كانت أسهم التكنولوجيا قادرة على الحفاظ على مكاسبها الحالية.
إخلاء المسؤولية: يعكس محتوى هذه المقالة رأي المؤلف فقط ولا يمثل المنصة بأي صفة. لا يُقصد من هذه المقالة أن تكون بمثابة مرجع لاتخاذ قرارات الاستثمار.
You may also like
قد تتبع موجة الذكاء الاصطناعي فقاعة السكك الحديدية في القرن التاسع عشر، وقد لا يكون البناة هم الفائزون النهائيون
قام المحلل في Goldman Sachs، Bobby Molavi، بتشبيه موجة الذكاء الاصطناعي الحالية بضجة السكك الحديدية في بريطانيا بالقرن التاسع عشر، حيث أنشأت 500 شركة أكثر من 8000 ميل من السكك الحديدية بكلفة تجاوزت إجمالي الدخل القومي، وكان المستثمرون الأوائل قد خسروا تقريباً كل شيء، بينما المستفيد الحقيقي كانوا "الركاب" اللاحقين. وأشار Molavi إلى أن موجة الذكاء الاصطناعي الحالية مدفوعة بالديون والزخم، وأن نسبة السعر إلى الأرباح المستقبلية لمؤشر S&P 500 عند 18 لا تعني أنها أصبحت "رخيصة فعلاً"، متسائلاً إذا كان بناة التكنولوجيا قادرين على الاحتفاظ بالقيمة، إذ تبقى الإجابة التاريخية غير مشجعة.

إذا تم إدراج Anthropic الأسبوع المقبل بسلاسة وارتفعت أسعار الأسهم، فإن الذكاء الاصطناعي سيبقى "كما هو"، وإلا فإن "بعض الشركات ستنهار".
انخفاض تقييم عمالقتين قد أدى بالفعل إلى سلسلة من ردود الفعل المتتابعة—حيث بدأ المستثمرون في تطبيق مضاعفات إيرادات أكثر تحفظاً على الشركات الناشئة في مجال الذكاء الاصطناعي، ووقف تمويل التقييمات المرتفعة للشركات التي ليس لديها إيرادات مباشرة. وقد نصحت العديد من مؤسسات رأس المال المخاطر الشركات التي استثمرت فيها بخفض توقعات التقييم وتخزين النقد بأسرع وقت ممكن. ويحذر خبراء السوق من أن نتيجة إدراج Anthropic ستكون مؤشرًا لاتجاه القطاع: إذا نجح ستستمر الازدهار، وإذا فشل فقد تواجه بعض الشركات خطر الخروج من السوق.
بعد انتهاء الانتخابات البرازيلية، ازداد التخفيض السياسي، لكن Morgan Stanley لا يزال متفائلًا بشأن Petrobras (PBR.US) مع التركيز على تسعير الوقود وتوزيعات الأرباح
لا تزال Morgan Stanley تحتفظ بتصنيف "زيادة الاحتفاظ" الأكثر تفاؤلاً، لكنها خفضت السعر المستهدف لنهاية عام 2027 من 31 دولارًا إلى 25 دولارًا.

حصلت شركة كورنينج (GLW.US) على أول تقييم "شراء" من قبل جيفريز! مصانع الذكاء الاصطناعي تتنافس على استحواذ الألياف الضوئية، وقد تصل فجوة الإمداد العالمية إلى 30%
بالنسبة لشركة كونينج، فإن الزيادة الأخيرة في الأرباح تأتي أساسًا من توسع تجمعات الذكاء الاصطناعي. ومع تزايد روابط الألياف البصرية عبر الخزانات والحدائق الصناعية، يحتاج العملاء إلى تركيب المزيد من الألياف البصرية ضمن مساحات محدودة للأنابيب والخزانات، مما يؤدي إلى زيادة الطلب على الكابلات الضوئية عالية الكثافة وأنظمة الربط.

أسعار العملات المشفرة
المزيد


