
السندات الأمريكية: انتهت الصدمة المتعلقة بالسيولة

منذ شهر مارس، شهدت أسعار النفط الخام ارتفاعًا حادًا، وبالإضافة إلى ارتفاع مؤشر الدولار، شهدت أسواق الأسهم وأسعار الصرف غير الأمريكية والسندات والمعادن الملونة والنفيسة جميعها انخفاضًا. ويعود ذلك إلى حد كبير إلى منطق صدمة السيولة، وهناك الآن مؤشرات تدل على أن مرحلة من صدمة السيولة قد انتهت بالفعل.
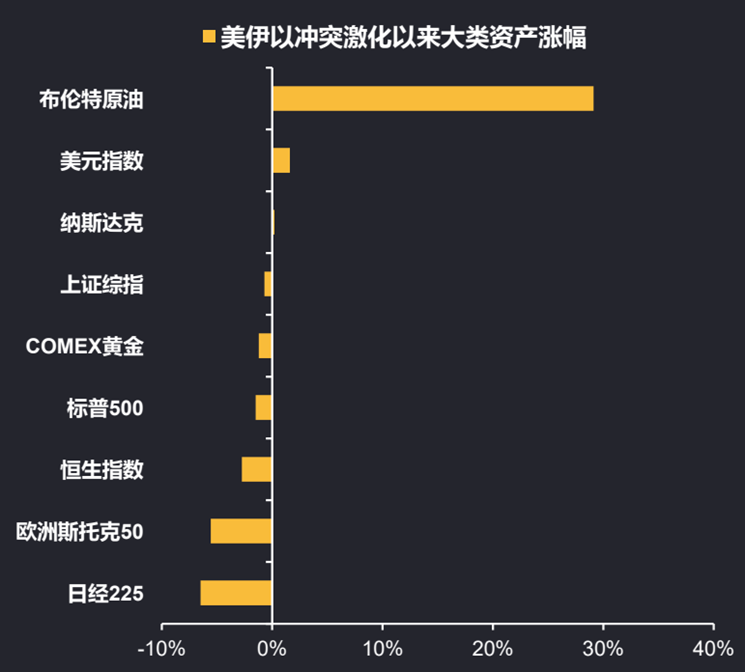
لماذا انتهت بالفعل صدمة السيولة في مرحلتها الأولى؟ هناك عدة ملاحظات رئيسية:
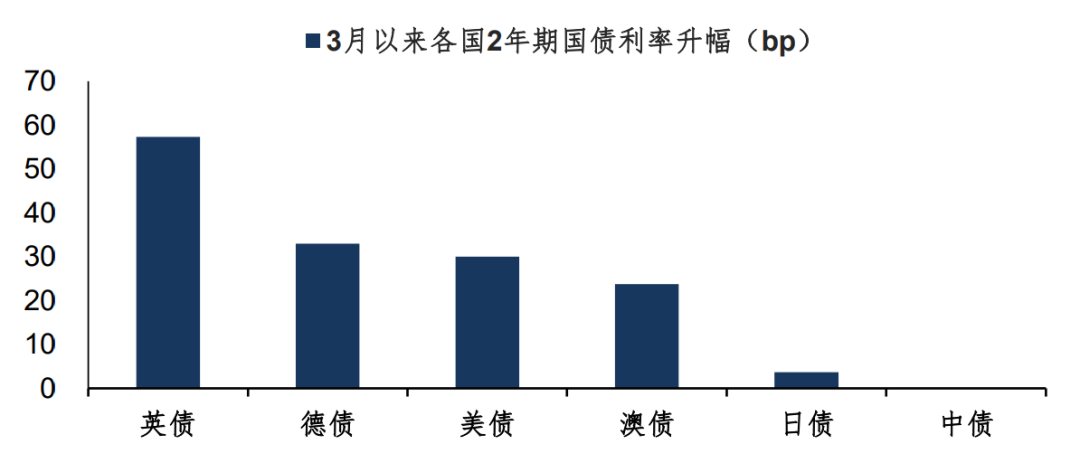
أولاً، بدأت اتجاهات أسعار الفائدة في الدول الرئيسية في فصل مسارها عن أسعار النفط. منذ مارس، ارتفع العائد على السندات البريطانية لأجل عامين بمقدار 60 نقطة أساس، بينما ارتفع عائد السندات الألمانية والأمريكية لأجل عامين بمقدار 30 نقطة أساس. ومع ذلك، بدأت معدلات الفائدة في الدول الخارجية تظهر علامات على تكوين قمة خلال الأيام القليلة الماضية، بل إن معدلات السندات الأمريكية على المدى الطويل بدأت في الانخفاض، وأصبح الارتباط بين الفائدة وأسعار النفط أقل. وبما أن السندات تعتبر من الأصول الحساسة للسيولة، فإن تكوين قمة في أسعار الفائدة يدل على بعض الأمور.
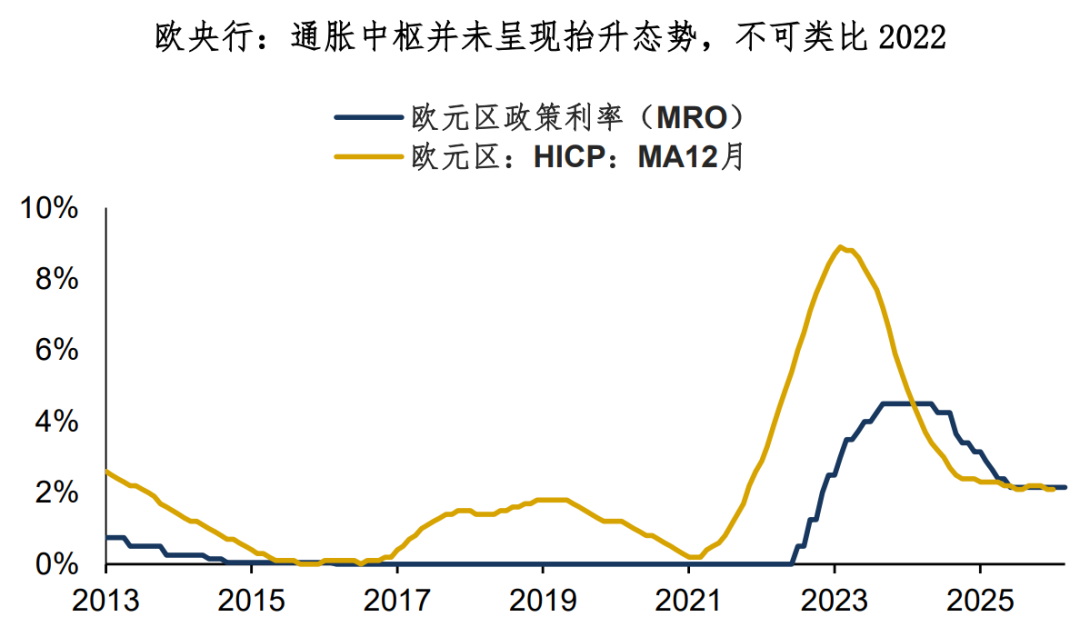
ثانياً، تتضمن العديد من منحنيات أسعار الفائدة حالياً توقعات برفع الفائدة، فهل يمكن فعلاً رفع الفائدة؟ حالياً، هناك توقعات برفع الفائدة في سوق السندات البريطانية والأوروبية والأسترالية واليابانية، مع فروقات في توقيتها. فمثلاً في السوق الأوروبية، تسعّر أسواق المبادلات احتمال رفع البنك المركزي الأوروبي للفائدة بمقدار 25 نقطة أساس في يوليو ليكون قريبًا من 100%. لكن هل يستطيع البنك المركزي الأوروبي فعلاً رفع الفائدة كما هو مقرر؟ بالنظر إلى هدف التضخم الذي يراقبه البنك المركزي الأوروبي، لا يظهر مؤشر HICP لمدة 12 شهرًا أي اتجاه تصاعدي، كما أن مستواه بعيد جدًا عن عام 2022.
بصراحة، التضخم المدفوع بأسعار النفط لا يحمل طابعًا داخليًا أصيلًا. في أواخر مارس، سيعقد الاحتياطي الفيدرالي والبنك المركزي الأوروبي وبنك اليابان وبنك إنجلترا اجتماعاتهم بشأن السياسة النقدية، فماذا سيقول المسؤولون؟ أعتقد أن مسؤولي البنوك المركزية قد يفصحون عن المعلومات التالية:
1. الإقرار بوجود مخاطر واضحة لارتفاع التضخم، وأن البنوك المركزية مستعدة للتحرك بحزم إذا لزم الأمر؛
2. التنبيه إلى التأثير السلبي لاستمرار ارتفاع أسعار الطاقة على النمو؛
3. التشديد على عدم جدوى المقارنة البسيطة مع عام 2022، حيث لا يوجد حاليًا ارتفاع في التضخم مدفوع بالطلب كما في فترة ما بعد الجائحة.
بصفة عامة، قد تكون الموجة الأولى من صدمة السيولة الناتجة عن ارتفاع أسعار النفط —— انحسار توقعات خفض الفائدة وارتفاع توقعات الرفع —— قد وصلت إلى نهايتها. السوق أصبح يدرك تدريجيًا أن التضخم المدفوع بأسعار النفط ليس داخلي المنشأ، لكن يبقى فقط أن تصادق البنوك المركزية رسميًا على ذلك. من الجدير إيلاء اهتمام كبير لما سيقوله مسؤولو البنوك المركزية في دول مجموعة السبع.
بالنسبة لفئات الأصول الرئيسية، إذا تم الاعتراف بنهاية صدمة السيولة مرحليًا، فإن هناك استنتاجًا حتميًا —— ستعود الأصول للتميز من جديد. لأن نمط "ارتفاع أسعار النفط والدولار + انخفاض جميع الأصول الأخرى" ليس ممكنًا أن يستمر لفترة طويلة، ففي حال حدث أي تخفيف في حدة السيولة، ستبدأ فئات الأصول بالتباين مجددًا وستستعيد الأصول ذات الأسس القوية توازنها أولاً.
على سبيل المثال الذهب، أو اليوان الصيني.
ملخص مشاركة اليوم:
1. منذ اندلاع الصراع بين أمريكا وإيران، شوهد نمط "ارتفاع أسعار النفط والدولار + هبوط كل شيء آخر". ويعود ذلك إلى حد كبير إلى منطق صدمة السيولة. هناك مؤشرات تدل على أن مرحلة من صدمة السيولة انتهت؛
2. هناك ملاحظتان: الأولى، أن اتجاهات أسعار الفائدة في الدول الرئيسية بدأت تفقد ارتباطها بأسعار النفط، وبدأت الفائدة طويلة الأجل بتكوين قمة. الثانية، أن العديد من منحنيات أسعار الفائدة تتضمن توقعات برفع الفائدة، لكن التضخم لا يحمل طابعًا داخليًا قويًا، وربما لا تتمكن البنوك من رفع الفائدة كما هو متوقع. عمومًا، الموجة الأولى من صدمة السيولة — انحسار توقعات الخفض وارتفاع توقعات الرفع — قد تكون وصلت لنهايتها؛
3. بالنسبة للأصول الرئيسية، إذا تم الاعتراف بانتهاء مرحلة صدمة السيولة، فستبدأ موجة تمايز الأصول من جديد. وستستقر الأصول ذات الأسس القوية أولاً، مثل الذهب أو اليوان الصيني.
إخلاء المسؤولية: يعكس محتوى هذه المقالة رأي المؤلف فقط ولا يمثل المنصة بأي صفة. لا يُقصد من هذه المقالة أن تكون بمثابة مرجع لاتخاذ قرارات الاستثمار.
You may also like
عشية إدراج Anthropic (ANT.US): هناك طلب شراء سلبي بقيمة 19 مليار دولار في الطريق، وهل ستتكرر استراتيجية التحكيم على غرار SpaceX؟
من SpaceX إلى Anthropic: أسلوب جديد في طرح الأسهم الكبرى للاكتتاب العام.

في ظل فضيحة العلاقات خارج الزواج، تراجعت أسهم Nvidia بشكل كبير، وقال "الطرف الكبير في البيع المكثف": قد تكون فرصة تداول ممتازة على المدى القصير، لكن لا يزال متشائمًا على المدى الطويل
اعترف Burry بصراحة أنه لو لم يكن يحتفظ بمركز بيع على المكشوف، لكانت الانخفاضات الحادة الناجمة عن الفضيحة فرصة جيدة للشراء العكسي—لكنه أوضح أنه لن يشارك شخصياً. الخطر القاتل يكمن في أن هذه الأزمة قد تفجر تحقيقات تنظيمية في ممارساتها التجارية "الشبيهة بالمافيا" وقيود التصدير. وبالإضافة إلى المخاطر الناتجة عن الإفراط في الاستثمار في الذكاء الاصطناعي، ستتقلص ميزتها التنافسية بسرعة، ولهذا فهو يصر على البقاء في موقع البيع على المكشوف.
تقرير كورويف الفصلي هو الأقوى في تاريخه، لكن برنشتاين وHSBC لا يزالان يتمسكان بـ"البيع"
تركز الشكوك الأساسية على ثلاث نقاط ضعف رئيسية: تعلن الإدارة أن سعر كل ميغاواط سنويًا هو بين 20 إلى 25 مليون دولار أمريكي، في حين أن البيانات المالية الفعلية تظهر فقط 9.2 مليون دولار أمريكي؛ وتشير تقديرات مؤسستين مستقلتين إلى وجود فجوة تمويلية تبلغ حوالي 33 مليار دولار أمريكي؛ ومن المتوقع أن يدخل السوق 55 غيغاواط من طاقة الحوسبة الإضافية بحلول عام 2028، وهو ما يعادل 20 ضعف حجم CoreWeave نفسه. الديون الحالية تبلغ 46.9 مليار دولار أمريكي، بينما رأس المال لا يتجاوز 4 مليارات دولار أمريكي، ولا يوجد تدفق نقدي حر خلال هذا العقد— ما إذا كانت الندرة ستكفي لسداد القروض يظل سؤالاً لا يمكن أن تجيب عليه التقارير الفصلية القوية.

قد تتبع موجة الذكاء الاصطناعي فقاعة السكك الحديدية في القرن التاسع عشر، وقد لا يكون البناة هم الفائزون النهائيون
قام المحلل في Goldman Sachs، Bobby Molavi، بتشبيه موجة الذكاء الاصطناعي الحالية بضجة السكك الحديدية في بريطانيا بالقرن التاسع عشر، حيث أنشأت 500 شركة أكثر من 8000 ميل من السكك الحديدية بكلفة تجاوزت إجمالي الدخل القومي، وكان المستثمرون الأوائل قد خسروا تقريباً كل شيء، بينما المستفيد الحقيقي كانوا "الركاب" اللاحقين. وأشار Molavi إلى أن موجة الذكاء الاصطناعي الحالية مدفوعة بالديون والزخم، وأن نسبة السعر إلى الأرباح المستقبلية لمؤشر S&P 500 عند 18 لا تعني أنها أصبحت "رخيصة فعلاً"، متسائلاً إذا كان بناة التكنولوجيا قادرين على الاحتفاظ بالقيمة، إذ تبقى الإجابة التاريخية غير مشجعة.

أسعار العملات المشفرة
المزيد


