
لم ترتفع بل انخفضت! بعد الصراع في إيران، هل فقد الين الياباني صفته كملاذ آمن؟

في ظل صدمة جيوسياسية ناتجة عن الحرب في إيران، لم يقوَ الين كما هو متعارف عليه باعتباره "أصل ملاذ آمن"، بل ضعف، مع تغيّر تسعير المستثمرين لوظيفته كملاذ آمن.
منذ يوم الجمعة الماضي، تراجع الين أمام الدولار بحوالي 1%، ليبلغ سعر الصرف 157.5 ين مقابل الدولار الواحد. هذا الاتجاه يخالف النمط التقليدي حيث كان الين يرتفع أثناء التوترات الجيوسياسية بسبب تدفقات الشراء السريعة وتصفية صفقات الكاري تريد.
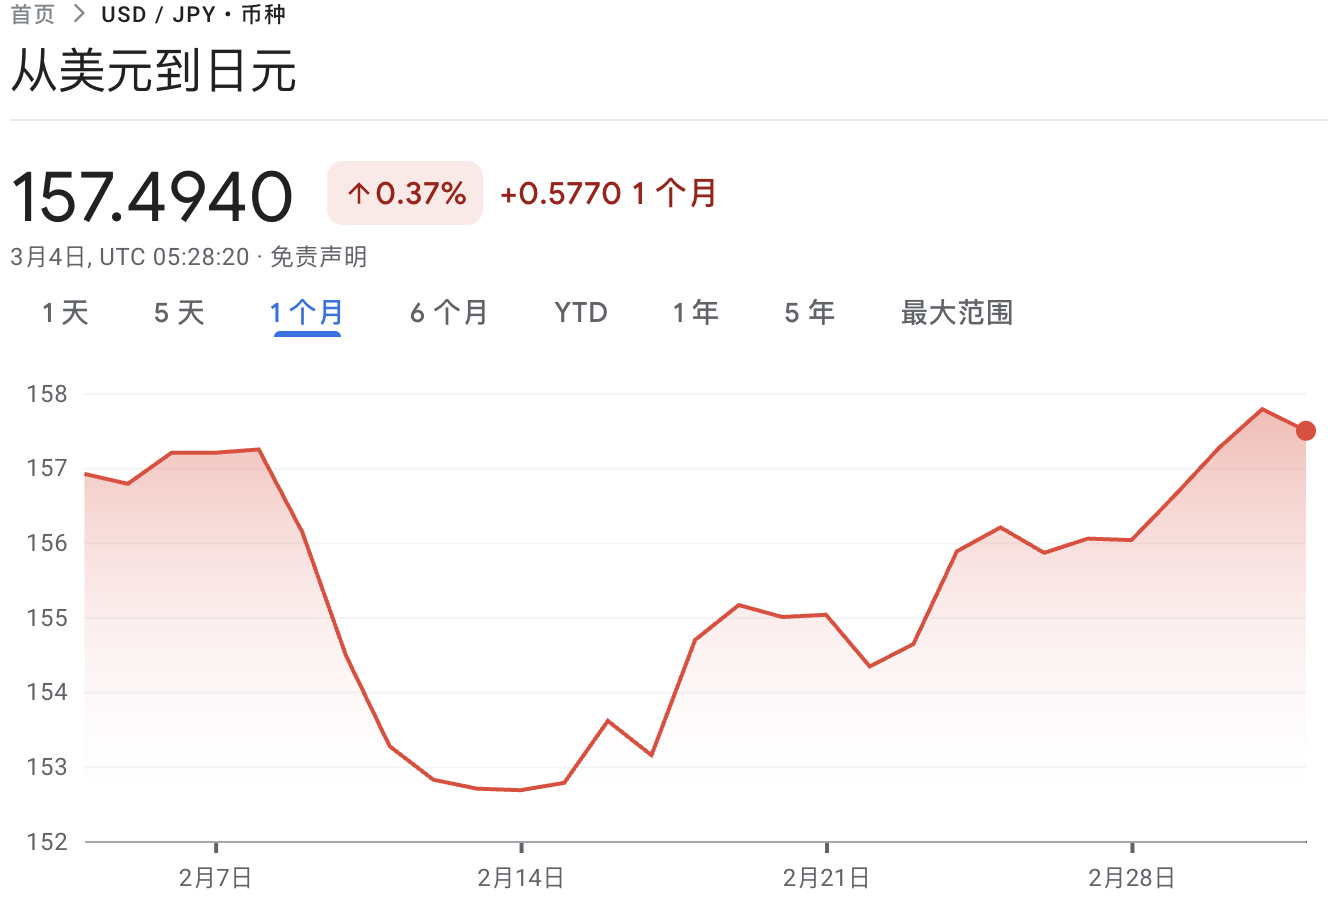
بعد الضعف الكبير للين يوم الثلاثاء، صرحت وزيرة المالية اليابانية Satsuki Katayama بأن الحكومة "تراقب تقلبات السوق بقدر كبير من الجدية" وستتخذ جميع التدابير اللازمة، بما في ذلك التدخل المباشر. ويرى المحللون أن هذا التصريح أعطى دعماً مؤقتاً للين، لكن الضغوط النزولية ما زالت قائمة.
رئيس البنك المركزي الياباني، Kazuo Ueda، قال الأربعاء إنه يراقب عن كثب تأثير سعر الصرف على الأسعار، وأن سعر الصرف حالياً من المرجح أن يؤثر على سلوك الشركات، كما أن الثقة في الحفاظ على صحة المالية الحكومية أمر بالغ الأهمية.
عزا عدد من الاستراتيجيين والاقتصاديين ضعف الين إلى عدم اليقين في السياسات المحلية وآفاق الفائدة في اليابان، وتراجع وظيفة التحوط بسبب تزايد التقلبات، وإعادة تسعير مسار التضخم والسياسة النقدية بعد أن رفعت الأزمة الإيرانية أسعار الطاقة.
تغير منطق الملاذ الآمن: الشركات لم تعد تعيد الأموال على نطاق واسع
قال Neil Newman، استراتيجي Astris Advisory في اليابان، صراحةً، "الين لم يعد أصلاً للملاذ الآمن". وأشار إلى أن أحد المنطق الرئيسي لارتفاع الين في الأزمات سابقاً هو مراهنة السوق على أن الشركات اليابانية ستقوم بإعادة أرباحها في الخارج سريعاً للداخل.
لكن هذا النمط من التصرف تغير. وذكر Neil Newman، "الشركات لم تقدم على ذلك منذ حوالي أربع سنوات"، بل على العكس، في ظل بيئة الاقتصاد الياباني الحالية "لا يوجد حافز لإرجاع الأموال"، وتتحمل الشركات بالفعل ضغط "الخروج للاستثمار" وما زالت تستثمر بشكل كبير في الخارج.
انقطاع حلقة "الأزمة - إعادة الأموال - ارتفاع الين" التقليدية، جعل استجابة الين أضعف للصدمات الجيوسياسية.
آفاق السياسات تُثقل: زيادة التقلبات تُضعف طلب التحوط
ضعف الين لم يحدث فقط بعد تفجر حرب إيران. ووفق التقارير، تراجع الين بنحو 5% خلال الأشهر الـ 12 الماضية، والعوامل الحاسمة التي تؤثر على السوق تشمل خطط الإنفاق التوسعية لرئيسة الوزراء Sanae Takaichi، ومقاومتها لمزيد من رفع البنك المركزي الياباني لسعر الفائدة.
يرى Tai Hui، كبير استراتيجيي السوق في منطقة آسيا والمحيط الهادئ لدى JPMorgan، أن التقلبات الكبيرة أثرت بشكل ملحوظ على جاذبية الين كعملة للتحوط.
عند تقييم المستثمرين للوضع مع إيران، فإنه يتم الأخذ بعين الاعتبار "كيفية التحوط من المخاطر بدون إدخال مخاطر مفاجئة". ومن وجهة نظره، اليابان الآن عند "مفترق سياسات" مع وجود حكومة جديدة، ما يجعل حسابات التحوط بالين ضد المخاطر الجيوسياسية "غير واضحة المعالم".
الصراع الإيراني يضخم مخاطر الطاقة والتضخم ويعمق توقعات "تأجيل رفع الفائدة"
الحرب الإيرانية ضخمت هشاشة اليابان الاقتصادية عبر قناة الطاقة. وأشارت التقارير إلى أن اعتماد اليابان الكبير على استيراد النفط والغاز الطبيعي يعني أن ارتفاع أسعار الطاقة سيزيد من مخاطر ارتفاع التضخم.
قال Takahide Kiuchi، اقتصادي في معهد نومورا للأبحاث الشاملة، إن ارتفاع أسعار السلع الأساسية سيجعل البنك المركزي الياباني "أكثر حذراً" في رفع الفائدة. وأضاف أن تصاعد التوقعات بتأجيل رفع الفائدة قد يضغط أكثر على الين.
بالإضافة إلى ذلك، ذكر التقرير أن اليابان، كجزء من اتفاقية التجارة التي أبرمت مع إدارة ترامب، التزمت باستثمار 550 مليار دولار في الولايات المتحدة خلال السنوات الثلاث المقبلة مقابل خفض الرسوم الجمركية، وهذا الترتيب قد يؤثر أيضاً على تحركات الين مستقبلاً.
توقعات التدخل وصفقات الكاري تريد لم تنعكس: النفور من المخاطر لا يزال غير متطرف
على الرغم من تصاعد توقعات التدخل الرسمي، لم يشهد السوق نمط "تصفية سريعة لصفقات الكاري تريد – ارتفاع حاد في الين" الذي كان يحدث في الماضي.
وقالت Naomi Fink، كبيرة الاستراتيجيين العالميين لدى Amova Asset Management، إن غياب تصحيح واضح في صفقات الكاري تريد يدل على أن "نفور المخاطر ليس متطرفاً"، فرَدّ فعل السوق تجاه خطورة الأوضاع ليس واضحاً كما هو الحال في أسواق الشحن (مؤشر البلطيق) أو التأمين على مخاطر الحروب.
وفيما يخص سوق الصرف، قال Koichi Sugisaki، استراتيجي الاقتصاد الكلي لدى Morgan Stanley MUFG للأوراق المالية في اليابان، إن الحكومة أصبحت "أكثر صراحةً" بشأن احتمالية التدخل، وإذا اقترب الين من مستوى 160 مقابل الدولار، فإن المزاج الحذر في السوق سيرتفع بشكل ملحوظ.
بالنسبة للمستثمرين، هذا يعني أن الين قد يتأرجح في الأجل القصير بين "ضغوط أساسية للنزول" و"عتبة التدخل اللفظي للسياسات"، حيث تتم إعادة معايرة تسعيره كعملة ملاذ آمن.
إخلاء المسؤولية: يعكس محتوى هذه المقالة رأي المؤلف فقط ولا يمثل المنصة بأي صفة. لا يُقصد من هذه المقالة أن تكون بمثابة مرجع لاتخاذ قرارات الاستثمار.
You may also like
رسم توضيحي من مورغان ستانلي حول تأثير "المد الأزرق": قد يتم تأجيل 20% من مشاريع مراكز البيانات الجديدة إلى عام 2029، و40% من رقائق الشحن قد "لا تكون قادرة على التشغيل بالكهرباء" قبل عام 2028
تعتقد مورغان ستانلي أن الانتخابات النصفية الأمريكية تعطل بشكل جوهري وتيرة بناء مراكز بيانات الذكاء الاصطناعي—إذ سيتم تأجيل سعة تبلغ نحو 5 جيجاوات من عام 2028 إلى عام 2029، وهناك خطر أن ما يصل إلى 40% من شحن الشرائح بين عامي 2026 و2028 قد لا يتم تشغيلها في الوقت المناسب. يؤدي تضافر عجز الكهرباء والمقاومة السياسية وارتفاع التكاليف إلى تسريع انتقال رأس المال نحو أسواق خارجية مثل جنوب شرق آسيا والهند، ومن المرجح أن تطول دورة الإنفاق الرأسمالي المرتبطة بالذكاء الاصطناعي بشكل عام.

المخاطر تتحول! جولدمان ساكس: فروقات مقايضة التخلف عن السداد لشركات الرقائق تتجاوز لأول مرة شركات السحابة العملاقة، سجل تاريخي لمقايضات التخلف عن السداد المرتبطة بالذكاء الاصطناعي
قال بنك جولدمان ساكس إن مخاطر الائتمان المرتبطة بالذكاء الاصطناعي تتجه من شركات الحوسبة السحابية الكبرى إلى موردي الرقائق. وقد تجاوز فرق مقايضة التخلف عن السداد للرقائق شركات الحوسبة السحابية الكبرى لأول مرة خلال الأشهر الثلاثة الماضية، مما يعكس المخاوف المتزايدة بشأن استهلاك وحدات معالجة الرسومات وتمويل العملاء. وبسبب موجة العرض، ارتفعت علاوات إصدار السندات لشركات الحوسبة السحابية بشكل ملحوظ مع تقصير مدة استحقاقها. ومع تدفق مئات مليارات الدولارات من تمويل المشاريع حتى عام 2027، ستستمر الضغوط في سوق الائتمان بالتراكم.

صعوبة تسييل طلبات بقيمة 3.57 مليار؟ تأجيل الإطلاق الأول لـ Neutron والضغط المالي من استحواذ Iridium (IRDM.US)
بلغت إيرادات الربع الثالث لشركة Rocket Lab حوالي 268 مليون دولار، فيما وصلت الطلبات المنتظرة للتنفيذ إلى 3.57 مليار دولار. تم تأجيل الرحلة الأولى لصاروخ Neutron حتى عام 2027، فيما قامت شركات مثل ICEYE بحجز مواعيدها مسبقًا. وعلى الرغم من تحول التدفق النقدي التشغيلي إلى الإيجابي، إلا أن الاستحواذ المخطط عليه لشركة Iridium يتطلب أكثر من 3 مليارات دولار نقدًا، أما الإيرادات المستقبلية...
تحليل الأسهم الأمريكية الجديدة | تجارة الكبار في التجارة الإلكترونية الخاصة S2B2C: كيف تروي شركة Global Family Selection (QQJ.US) قصة النمو؟
ما الذي منح "العالم المختار عالميًا" الثقة لمواجهة Nasdaq؟
أسعار العملات المشفرة
المزيد


