
Q4財報公布後,你應該買入、賣出還是持有Opendoor股票?

Opendoor Technologies Inc. OPEN 公布了2025年第四季度業績,展現其經過升級的「Opendoor 2.0」運營模式下的實質進展。儘管公司短期財務表現仍受過往庫存及房地產市場疲弱影響,管理層強調單位經濟效益改善、轉售速度加快,以及邁向獲利的道路更加明確。
本季度,公司實現營收7.36億美元,超出預期,但較去年同期下降32.1%。每股調整後虧損為0.07美元,優於Zacks一致預期的0.08美元虧損。按美國通用會計準則計算,毛利為5700萬美元,毛利率較上季提升50個基點至7.7%。詳情請參閱:Opendoor第四季度虧損小於預期,營收年減。
管理層指出,庫存周轉加快、持有超過120天的房屋減少,以及資本輕量化的Cash Plus產品持續擴張。公司表示,正推進先前提出的四大轉型策略,目標是在2026年底前實現12個月滾動基礎上的調整後淨利潤損益平衡,同時提升單位經濟效益、加速交易速度、加強直面消費者的互動及產品拓展。
截至週五,Opendoor股價比52週高點10.87美元(2025年9月17日創下)低54%。那麼,投資者現在應該加碼OPEN嗎?讓我們進一步分析。
Opendoor第四季度表現的主要驅動因素
Opendoor持續推進其Opendoor 2.0框架,精進承保流程和定價準確性是其營運模式的核心支柱。管理層強調,近期收購批次的表現明顯改善,反映出更嚴謹的買入標準及數據分析能力提升。這一升級策略旨在使收購價格更貼近即時市場狀況,從而提升貢獻毛利並帶來更穩定的轉售結果。
轉售速度已成為另一項重要的營運槓桿。公司報告稱,通過更有針對性的價格調整和優化掛牌策略,庫存老化明顯減少。更快的庫存周轉縮短了市場曝險時間,並有助於在不同房市情況下維持更可預測的表現。管理層強調,新收購批次的周轉速度顯著快於以往時期。
Opendoor的資本輕量化舉措也逐漸顯現成效。Cash Plus產品在合約中的占比提升,為賣家提供了替代性交易結構,同時降低了公司資產負債表的壓力。這一組合變化提升資本效率並多元化收入來源,展現公司在平衡成長與風險管理上的更大努力。
OPEN的挑戰:房市波動與毛利風險
儘管Opendoor 2.0框架下營運進展明顯,Opendoor仍面臨不小的轉型壓力。管理層坦言,近期表現受前一代營運策略下累積的庫存去化影響,這對短期貢獻毛利造成壓力。雖然新收購批次在定價精度和轉售速度上表現更佳,整體毛利率仍對舊庫存與新庫存的組合變化敏感。在整個組合完全轉為新承保模式之下購入的房產前,貢獻表現的變動性可能持續存在。
此外,Opendoor仍暴露於房價波動風險。管理層指出,房價下跌5%-10%將對毛利產生影響,凸顯業務並未完全免疫於房地產大環境的波動。雖然加快庫存周轉、擴大利差分布以及資本輕量化的Cash Plus等舉措旨在降低風險,但該模式本質上仍涉及直接持有庫存。同時,公司正擴大收購規模、拓展地理覆蓋範圍並推出按揭等相關服務。在推動這些成長舉措的同時,維持單位經濟效益的提升將是Opendoor邁向獲利目標的關鍵。
Opendoor的股價表現與估值洞察
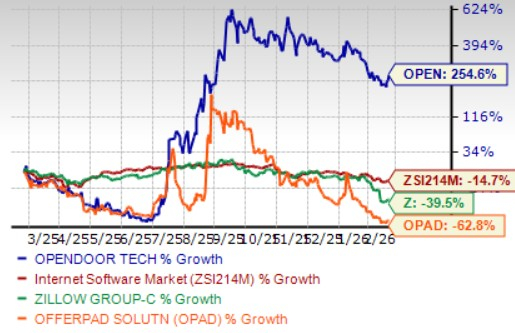
Opendoor股價隨著基本面改善而穩步上揚。過去一年,Opendoor股價飆升254.6%,而產業整體下跌14.7%。同期,同行如 Zillow Group, Inc. Z及 Offerpad Solutions Inc. OPAD,分別下跌39.5%和62.8%。
OPEN一年股價表現
圖片來源:Zacks Investment Research
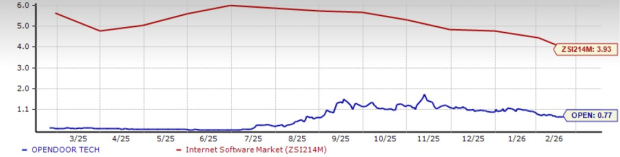
從估值角度來看,OPEN的預期市銷率(P/S)為0.77,遠低於產業平均的3.89。相比之下,Zillow Group和Offerpad的市銷率分別為3.6和0.05。
OPEN的預期市銷率(12個月)與產業比較
圖片來源:Zacks Investment Research
OPEN投資結論:暫時持有
Opendoor正穩步推進Opendoor 2.0轉型,受益於承保紀律提升、轉售速度加快以及如Cash Plus等資本輕量產品的推廣。公司專注於定價精確、收購標準更嚴以及營運效率提升,為長期穩定打下更清晰的基礎。新收購批次持續進展和產品能力擴張,為未來更具韌性的盈利模式奠定基礎。
然而,來自舊庫存的轉型壓力、持續面臨房價波動風險,以及持有房產帶來的資產負債表壓力,可能影響短期毛利表現。邁向持續獲利的道路依然高度依賴執行力,尤其是在公司擴大收購和推出相關服務的過程中。
雖然Opendoor的營運改善和低估值或許對長線投資者有吸引力,但房市敏感性與毛利變動性仍需謹慎評估再決定是否加碼。對於現有股東而言,持有這只Zacks評級#3(持有)個股,隨管理層持續努力實現穩定獲利,似乎是合理選擇。
你可以在這裡看到今日Zacks #1排名(強力買入)股票的完整名單。
免責聲明:文章中的所有內容僅代表作者的觀點,與本平台無關。用戶不應以本文作為投資決策的參考。
您也可能喜歡
Nvidia Rubin Ultra將催生多少CPO需求?伯恩斯坦:單Pod光學價值量翻5倍
伯恩斯坦認為,Nvidia Rubin Ultra架構催生的共封裝光學(CPO)以及光纖需求大幅躍升,單Pod光學內容由100萬提升至540萬美元,帶動2028年Nvidia光學生態市場規模衝至468億美元(年增91%)。雖然面臨InP基板供應瓶頸,產業前景依然看好,該機構重申Lumentum、Coherent及Ciena「跑贏大市」評級。


傳SpaceX(SPCX.US)嘗試機架層「去英偉達化」:研發Kessel機櫃繞過L6計算板,只買芯片
SemiAnalysis:SpaceX自研Kessel機櫃,繞開英偉達L6板卡,為自身硬體配備製造更多選擇權。

37億美元「數據中心發電設備預付款」不要了!「燃氣輪機最積極買家」SoftBank看到了什麼?
軟銀2026財年第2季錄得71億美元淨虧損,主要原因是在為美國數據中心鎖定發電設備的95億美元預付款中,有37億美元被直接計提減值——其中約29億美元因不可退還已經損失。CFO承認,軟銀曾在項目方案尚未確定時就搶先下單,目前正對採購策略進行全面重新評估。「燃氣渦輪機最激進的買家,就這樣把押金給核銷了。」
加密貨幣價格
更多


