
Dữ liệu Mỹ vượt kỳ vọng trên toàn diện, nhưng đồng USD và trái phiếu Mỹ lại giảm, đằng sau doanh số bán lẻ ấn tượng là những lo ngại tiềm ẩn về tiêu dùng.

Tin tức tổng hợp ngày 15 tháng 10 – Việt Nam Finance—— Lạm phát, dữ liệu bán lẻ và PPI của Mỹ đồng loạt được công bố: Dữ liệu tiêu dùng bề ngoài mạnh mẽ nhưng thực chất yếu, lạm phát dai dẳng tăng cao
Nhiều chỉ số kinh tế của Mỹ được công bố tập trung, dữ liệu nhìn chung vượt kỳ vọng, nhưng phản ứng của tài sản và logic truyền thống “dữ liệu mạnh = tăng chỉ số đô la Mỹ và lợi suất trái phiếu Mỹ” đã có sự đảo chiều rõ rệt: Chỉ số đô la Mỹ tăng nhanh khoảng 12 điểm lên 102.23 rồi giảm mạnh; giá vàng giao ngay từ 4150 USD rơi xuống 4137 USD rồi phe mua lại chiếm ưu thế; lợi suất trái phiếu Mỹ cùng lúc giảm.
Thị trường không đơn giản cho rằng bán lẻ, PPI, CPI vượt kỳ vọng là do “kinh tế quá nóng, Fed phải tăng lãi suất quyết liệt”, mà khai thác tín hiệu suy thoái ẩn sau các dữ liệu, đây là đặc điểm cốt lõi của biến động lần này. 
Bán lẻ vượt kỳ vọng bên ngoài, tiềm ẩn nhiều nỗi lo bên trong
Bán lẻ Mỹ tháng 8 tăng 0,8% so với tháng trước, dự báo 0,3%; bán lẻ lõi tăng 0,9%, dự báo 0,5%; tăng 6,01% so với cùng kỳ năm trước, không đổi, dữ liệu vượt xa kỳ vọng thị trường.
Nhiều tổ chức tài chính chỉ ra chất lượng dữ liệu bán lẻ này không cao:
Phần lớn giá trị bán lẻ tăng là do tăng giá sản phẩm, không phải tăng số lượng mua thực tế, tốc độ tăng tiêu dùng thực tế sau khi loại bỏ lạm phát thấp hơn nhiều so với tốc độ tăng danh nghĩa, lượng tiêu dùng thực sự tăng yếu;
Dữ liệu kỳ trước được điều chỉnh giảm, cộng với dữ liệu tiền lương suy yếu rõ rệt, tiền lương tuần giảm 0,5% so với tháng trước, -0,1% so với năm trước, thu nhập đã chuyển sang tiêu cực. Mức tăng chi tiêu của dân dựa vào tiêu thụ tiết kiệm và vay thêm tiền, không phải do tăng thu nhập;
Tiêu thụ năng lượng, nhiên liệu kéo tổng bán lẻ tăng lên, nếu loại trừ năng lượng thì nhu cầu tiêu dùng tuỳ chọn vẫn yếu.
Nói ngắn gọn: Bán lẻ danh nghĩa nổi bật, tiêu dùng thực tế yếu, sự vững chắc của tiêu dùng này không có tính bền vững dài hạn. Thị trường nhìn thấy không phải nền kinh tế mạnh mẽ, mà là người dân vay tiền, tiêu tiết kiệm để đối phó với tăng giá, động lực cơ bản của tiêu dùng đang suy yếu.
Dữ liệu nhìn chung vượt kỳ vọng, nhưng phản ứng của tài sản và logic truyền thống “dữ liệu mạnh = tăng chỉ số đô la Mỹ và lợi suất trái phiếu Mỹ” đã bị đảo ngược: Chỉ số đô la Mỹ tăng nhanh khoảng 12 điểm lên 102.23 rồi giảm mạnh; giá vàng giao ngay từ 4150 USD giảm 13 USD xuống 4137 USD, sau đó phe mua lại mạnh; lợi suất trái phiếu Mỹ cùng lúc giảm.
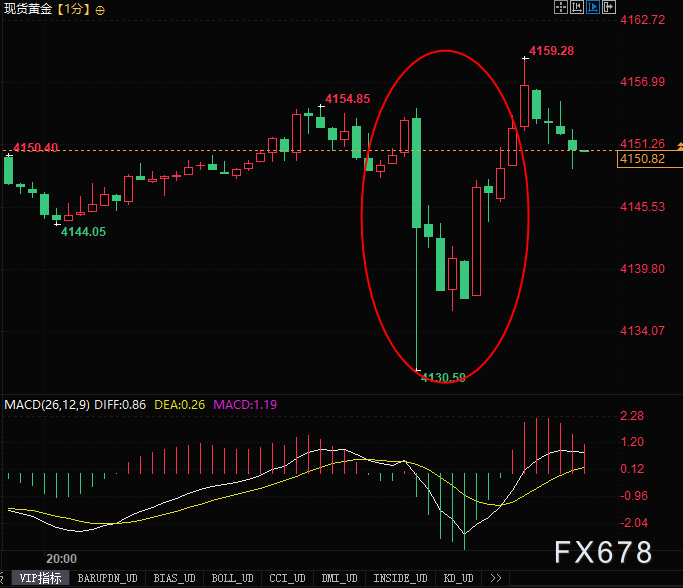
(Biểu đồ giá vàng giao ngay 1 phút, nguồn: Tổng hợp Việt Nam Finance)
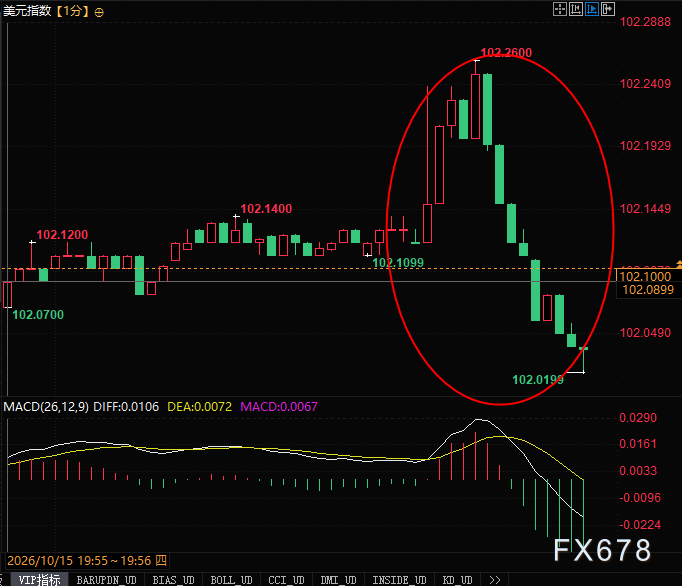
(Biểu đồ chỉ số đô la Mỹ 1 phút, nguồn: Tổng hợp Việt Nam Finance)
PPI cho thấy lạm phát đồng bộ ở thượng nguồn và hạ nguồn: Năng lượng là động lực chính, lạm phát lõi chưa hết dính
Lạm phát sản phẩm công nghiệp thượng nguồn tăng trở lại, dự báo áp lực truyền sang giá sản phẩm tiêu dùng hạ nguồn.
Điểm mấu chốt: Nguồn gốc lạm phát tăng là giá năng lượng (yếu tố địa chính trị bên ngoài), không phải tiêu dùng nội địa tăng quá nóng hay tiền lương lao động. Loại lạm phát do năng lượng dẫn dắt này, tác dụng kiềm chế của việc Fed tăng lãi suất là hạn chế.
Thị trường lao động xuất hiện tín hiệu giảm nhiệt: Giá tăng, thu nhập danh nghĩa thành tiêu cực
Thu nhập lao động có tín hiệu giảm nhiệt rõ rệt: Tuần lương của Mỹ giảm 0,5% so với tháng trước, kỳ trước tăng 0,2%; tuần lương so với năm trước còn -0,1%, kỳ trước 0,3%, tiền lương cả tháng và cả năm đều chuyển sang tiêu cực.
Giá hàng hóa tăng nhưng mức thu nhập danh nghĩa của người dân giảm, sức mua thực tế bị ăn mòn. Đây là bằng chứng dovish quan trọng nhất trong tổ hợp dữ liệu lần này.
Thị trường nhận định, tiền lương giảm đồng nghĩa với động lực lạm phát dịch vụ nội sinh đang yếu đi. Dù CPI ngắn hạn bị giá dầu đẩy lên, nguy cơ vòng xoáy lương-giá đã giảm xuống.
Dữ liệu tái thiết lại kỳ vọng chính sách của Fed, giải thích vì sao chỉ số đô la Mỹ, lợi suất trái phiếu Mỹ không tăng mà lại giảm
Logic truyền thống: CPI, PPI, bán lẻ đều vượt dự báo → Fed phải tiếp tục tăng lãi suất quyết liệt → chỉ số đô la Mỹ và lợi suất trái phiếu Mỹ tăng mạnh
Nhưng logic thị trường lần này có sự khác biệt
Đầu tiên, lạm phát do cú sốc năng lượng bên ngoài, không phải do nhu cầu trong nước quá nóng;
Tiếp theo, bán lẻ tăng do giá danh nghĩa, tiêu dùng thực chất giảm;
Tiếp đó là dữ liệu tiền lương giảm rõ rệt, nguy cơ vòng xoáy lương-giá suy giảm, đây là rủi ro lạm phát Fed quan tâm nhất;
Cuối cùng là quan điểm của Chủ tịch Fed San Francisco Daly: Có thể cần tăng lãi suất tiếp theo, nhưng tháng 10 chưa cần hành động ngay, tổng thể vẫn thận trọng.
Các trader nhận định: Lạm phát do giá dầu tăng khó buộc Fed liên tiếp tăng lãi suất. Nhu cầu nội địa đang từ từ suy yếu, nguy cơ kinh tế chậm lại tiếp theo đáng chú ý hơn so với lạm phát tăng ngắn hạn.
Do đó, sau khi dữ liệu mạnh được công bố, dòng tiền giao dịch dự báo “kinh tế sẽ yếu đi”, lợi suất trái phiếu Mỹ giảm, chỉ số đô la Mỹ tăng nhanh rồi giảm, vàng phục hồi nhanh.
Tóm tắt: Kinh tế đang ở trạng thái cân bằng phức tạp, dữ liệu hiện “bề mặt mạnh, bên trong yếu”
Tổng hợp lại, kinh tế Mỹ hiện có tín hiệu trái ngược: Bán lẻ danh nghĩa, CPI, PPI đều nổi bật, nhưng tăng trưởng tiêu dùng dựa vào tăng giá, tiết kiệm và tín dụng, tiền lương dân cư giảm, động lực nội địa thực sự thiếu hụt. Năng lượng đẩy lạm phát tăng ngắn hạn, nhưng nguồn gốc lạm phát nội sinh – tiền lương – đã bắt đầu giảm nhiệt.
Trọng tâm định giá tài sản đã chuyển từ “liệu lạm phát có tăng đột biến” sang “khi nào nhu cầu nội địa sẽ bị ảnh hưởng bởi lãi suất cao và thu nhập giảm”. Theo dõi tiếp theo: tốc độ tiêu thụ tiết kiệm, tỷ lệ trễ hạn thẻ tín dụng và liệu tiêu dùng quý 4 có giảm rõ rệt hay không.
Tuyên bố miễn trừ trách nhiệm: Mọi thông tin trong bài viết đều thể hiện quan điểm của tác giả và không liên quan đến nền tảng. Bài viết này không nhằm mục đích tham khảo để đưa ra quyết định đầu tư.
Bạn cũng có thể thích
Morgan Stanley duy trì xếp hạng “Tăng tỷ trọng” đối với Unity (U.US): Kết quả Q3 củng cố logic thị trường tăng giá, tin đồn mua lại trị giá 25 tỷ trở thành “quyền chọn tăng giá”
Morgan Stanley đã công bố báo cáo nghiên cứu, duy trì đánh giá "tăng tỷ trọng" đối với công ty công nghệ trò chơi 3D thời gian thực Unity Software, với giá mục tiêu là 62 USD.
Hồ sơ IPO của Anthropic vừa được công bố đã bị rút lại! Chi tiết về khoản tài trợ 69,3 tỷ USD bị tiết lộ bất ngờ, Nvidia, Microsoft, TSMC và nhiều bên khác cùng đặt cược 26 tỷ USD
Các tài liệu ban đầu do Anthropic phát hành cho thấy công ty dự kiến phát hành khoảng 867 triệu cổ phiếu với mức giá từ 70 đến 80 USD mỗi cổ phiếu. Tuy nhiên, trong email thứ hai sau đó, Anthropic đã chỉ rõ rằng có sai sót liên quan đến chi tiết định giá và công ty sẽ cập nhật lại tài liệu chào bán sau.

Sau khi công bố kết quả kinh doanh, cổ phiếu tăng vọt 50%! Citi cược vào “AI + quảng cáo kỹ thuật số” đầu tàu AppLovin (APP.US) chưa dừng đà tăng, mục tiêu 500 đô la hướng đến không gian thương mại điện tử mới
Khi cổ phiếu công nghệ bị bán tháo, AppLovin đã thể hiện xu hướng riêng nhờ vào lợi nhuận thực tế. Vào ngày 5 tháng 11, chỉ số Nasdaq 100 giảm 6,36%, chỉ số Philadelphia Semiconductor giảm mạnh 12,25%, nhưng sau báo cáo tài chính, AppLovin tăng ngược lại 31,04%. Trong hai phiên giao dịch tiếp theo, giá tiếp tục tăng, tính đến ngày 9 tháng 11 đóng cửa ở mức 410 USD, tăng khoảng 50,9% so với trước khi công bố báo cáo tài chính.

Niềm tin bằng 0! Goldman Sachs giải thích vị thế của quỹ phòng hộ: 'Thanh lý đầu hàng', thua lỗ lớn nhất kể từ đại dịch
Dữ liệu môi giới hàng hóa của Goldman Sachs cho thấy tỷ lệ đòn bẩy ròng của các quỹ phòng hộ đã giảm mạnh xuống mức 0% trong năm năm qua vào tuần trước, quy mô giảm đòn bẩy lớn nhất kể từ tháng 3 năm 2020 khi đại dịch bùng phát, tỷ lệ dài-ngắn chạm mức thấp nhất trong năm năm. Cổ phiếu công nghệ bị bán ròng hơn 30 tỷ USD, vượt xa quy mô biến động vào tháng 7. Chiến lược định lượng CTA sẽ tiếp tục bán ra trong tuần tới, bất kể thị trường tăng hay giảm, áp lực bán lớn nhất có thể lên tới 48,7 tỷ USD. Hiện giờ chỉ có các quỹ tương hỗ và doanh nghiệp mua lại cổ phiếu mới đang mua vào ngược chiều, thị trường vẫn cần chờ cho áp lực bán định lượng được giải phóng hoàn toàn để thực sự chạm đáy.

Giá tiền điện tử
Thêm


