
Sau khi 628 tỷ USD cam kết ngoài bảng cân đối được đưa vào định giá, cổ phiếu Meta "đắt hơn" 35%?

Khoản nợ ngoài bảng cân đối kế toán của Meta lên tới khoảng 628 tỷ USD đã được che giấu trong chú thích báo cáo tài chính trong thời gian dài, khi con số này được đưa vào tính toán giá trị doanh nghiệp thì khuôn khổ định giá cho toàn bộ nhóm cổ phiếu công nghệ siêu lớn đang đứng trước nguy cơ bị tái cấu trúc.
Nhà phân tích Laura Martin của ngân hàng đầu tư Needham đã công bố báo cáo nghiên cứu vào ngày 2/10 chỉ ra rằng,nếu các cam kết ngoài bảng của Meta được tính vào giá trị doanh nghiệp (EV), hệ số định giá của công ty này sẽ tăng thêm 35%, cổ phiếu Meta trở nên đắt đỏ hơn nhiều đối với cổ đông so với các chỉ số truyền thống thể hiện.
Ngay sau đó, Martin công khai chia sẻ trên CNBC: "Nợ và thuê tài sản hiện tại của Meta khoảng 100 tỷ USD, nhưng nghĩa vụ ngoài bảng lên đến 600 tỷ USD. Nếu bạn không tính những 600 tỷ USD này vào EV, định giá của bạn sẽ thấp hơn 35% so với thực tế." Đánh giá này đã trực tiếp tác động đến logic định giá Meta của thị trường.
Điều càng đáng chú ý là,khi phương pháp của Needham được áp dụng một cách đồng nhất cho Alphabet, kết luận lại đảo chiều đáng kể: hệ số EV/doanh thu dự kiến năm tài khóa 2027 đã điều chỉnh của Google đạt 9,0 lần, cao hơn Meta với 8,3 lần — nghĩa là sau khi minh bạch hóa hoàn toàn các khoản nợ ngoài bảng, Google lại trở thành công ty có định giá đắt đỏ hơn. Trong khi đó, chỉ riêng tháng 7, Meta đã ký mới các hợp đồng thuê trung tâm dữ liệu trị giá khoảng 68 tỷ USD, nghĩa vụ ngoài bảng tiếp tục phình to với tốc độ ngày càng tăng, liệu thị trường đã định giá đủ cho đòn bẩy tiềm ẩn này hay chưa đang là vấn đề trọng tâm không thể né tránh đối với nhà đầu tư cổ phiếu công nghệ siêu lớn.
Chênh lệch 5,6 lần giữa nợ trong bảng và ngoài bảng của Meta
Khung phân tích của Needham xuất phát từ các nguyên tắc kế toán cơ bản. Họ cho rằng, “giá trị vốn chủ sở hữu là phần giá trị còn lại thuộc về cổ đông sau khi đã trả hết các khoản nợ và nghĩa vụ hợp đồng khác”, do đó bất chấp cách xử lý kế toán, các nghĩa vụ và cam kết không ngừng gia tăng đều là lực cản cho giá cổ phiếu đi lên, nên cần được đưa vào tính EV.
Cụ thể về Meta, tính đến cuối tháng 6 năm 2026, nợ và thuê tài sản trong bảng vào khoảng 112 tỷ USD, trong khi hai khoản nợ ngoài bảng cộng lại lên đến khoảng 628 tỷ USD — tức tỷ lệ lên tận 5,6 lần —— nghĩa là cứ 1 USD nợ trên bảng thì “chú thích” giấu tới 5,6 USD nữa.
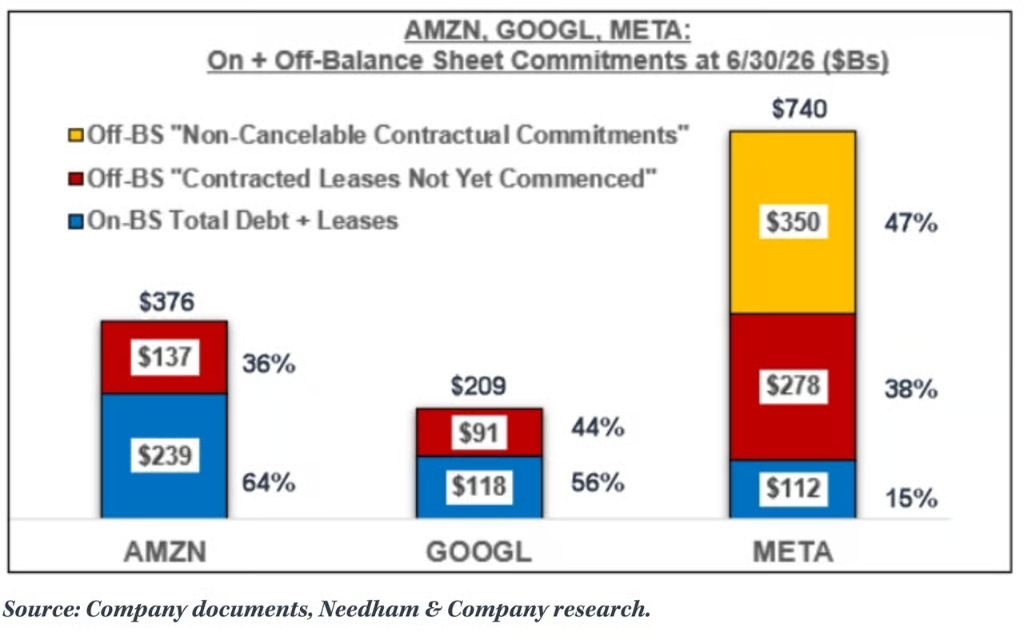
Hai hạng mục nợ ngoài bảng này được trình bày rõ trong chú thích số 9 của báo cáo 10-Q quý II của Meta: Thứ nhất, nghĩa vụ thuê hoạt động và thuê tài chính chưa bắt đầu thực hiện khoảng 279 tỷ USD, liên quan đến trung tâm dữ liệu, cơ sở lưu trữ và một phần hạ tầng mạng, kỳ hạn thuê kéo dài từ 2026 tới 2036, tối đa 30 năm; Thứ hai, cam kết hợp đồng không thể hủy bỏ vào khoảng 349,3 tỷ USD, chủ yếu dành cho các thỏa thuận về thuê dung lượng đám mây từ bên thứ ba, đầu tư máy chủ và hạ tầng mạng, xây dựng trung tâm dữ liệu cùng sản phẩm phần cứng dành cho Reality Labs, trong đó đến hạn vào các năm 2026 và 2027 lần lượt là 53,5 tỷ USD và 81,7 tỷ USD. Ngoài ra, Meta còn có nghĩa vụ dự phòng mua dung lượng đám mây tối đa 14,7 tỷ USD.
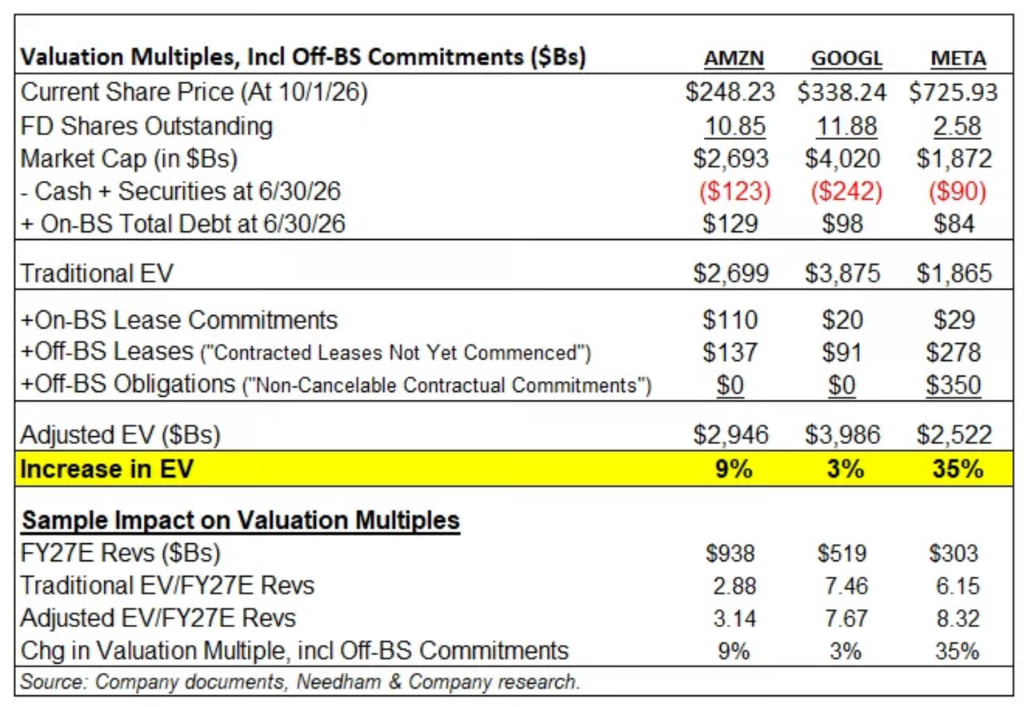
Khi đưa các nghĩa vụ ngoài bảng này vào tính EV, hệ số EV/doanh thu dự kiến năm tài khóa 2027 của Meta tăng từ 6,15 lần lên 8,32 lần, tức tăng 35%.
Nhịp độ tăng cam kết hạ tầng AI càng lúc càng nhanh
Những con số trên chưa phản ánh diễn biến mới nhất. Trong báo cáo 10-Q quý II, Meta tiết lộ rằng vào tháng 7/2026 — tức sau khi kết thúc quý này — công ty đã ký thêm nghĩa vụ thuê trung tâm dữ liệu trị giá khoảng 68 tỷ USD.
Điều này có nghĩa chỉ trong một tháng, cam kết thuê mới của Meta đã gần bằng 80% tổng nợ trong bảng tại cuối tháng 6 (khoảng 84 tỷ USD), đồng thời kéo giỏ “nghĩa vụ thuê chưa thực hiện” tăng hơn 10% ngay khi quý III chưa kết thúc. Dựa vào đó, Needham nhận định nghĩa vụ ngoài bảng của Meta đang “tăng rất nhanh" trong quý III.
Theo nghiên cứu được công bố hồi tháng 8 của nhà phân tích chiến lược tín dụng Amanda Lynam tại Goldman Sachs, tính đến mùa báo cáo quý II, tổng cam kết thuê của nhóm công nghệ siêu lớn đạt 1,5 nghìn tỷ USD, trong đó 1 nghìn tỷ USD là các hợp đồng chưa bắt đầu thực hiện. Do đặc thù xử lý của chuẩn mực kế toán hợp đồng thuê GAAP tại Mỹ, phần nghĩa vụ thuê “chưa thực hiện" này không hiển thị trên bảng tài chính nhưng sẽ chuyển thành nghĩa vụ thanh toán thực tế trong vài năm tới. Lynam chỉ ra rằng cách ghi nhận này “có thể đánh giá quá thấp mức độ đòn bẩy và nhu cầu thanh khoản trong tương lai”, và dự báo rằng “các nhà phát hành liên quan đến AI sẽ tiếp tục chịu mức phần bù rủi ro tín dụng cao hơn”.
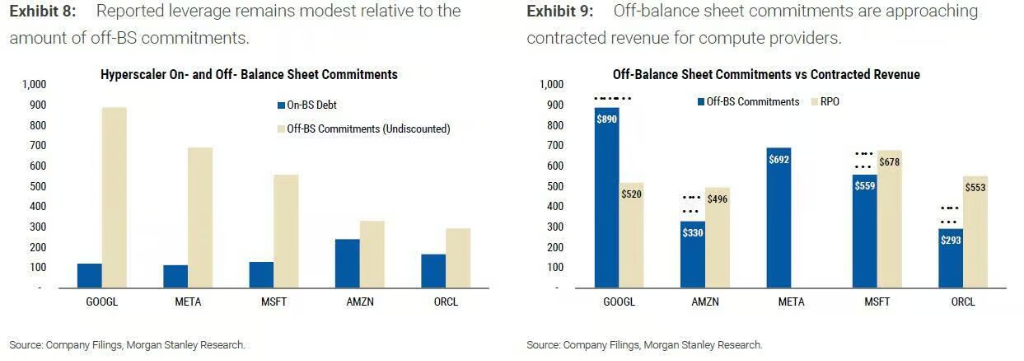
Nhóm kế toán Morgan Stanley (Todd Castagno và các cộng sự) vào cuối tháng 8 đã mở rộng phạm vi thống kê sang Nvidia, Broadcom và các hợp đồng bảo lãnh, thu được tổng cam kết ngoài bảng trên 3,1 nghìn tỷ USD. Theo ZeroHedge, đến ngày 30/9, nghĩa vụ ngoài bảng của nhóm công nghệ siêu lớn đã lên tới 3,8 nghìn tỷ USD, tăng khoảng 700 tỷ USD so với cuối tháng 6.
Google mới là “đắt đỏ” hơn: Chuẩn hóa lại phương pháp Needham
Báo cáo gốc của Needham có một thiếu sót quan trọng về phương pháp luận: phần bảng so sánh “cam kết hợp đồng không thể hủy bỏ” của Amazon và công ty mẹ Google - Alphabet đều ghi nhận là zero, trong khi thực tế báo cáo tài chính của hai công ty này không như vậy.
Trong báo cáo 10-Q quý II, Alphabet đã công bố có 707 tỷ USD cam kết mua sắm dài hạn — con số này khớp với dữ liệu Morgan Stanley sử dụng; Amazon thì có 130 tỷ USD nghĩa vụ mua sắm vô điều kiện. Loại nghĩa vụ này về bản chất tương tự thứ mà Needham đã đưa vào tính toán với Meta.
Khi áp dụng phương pháp của Needham đồng nhất cho cả ba công ty, kết quả thay đổi rõ rệt:
-
Alphabet: Biên độ tăng EV từ mức 3% báo cáo Needham gốc lên tới 21%, hệ số EV/doanh thu dự kiến 2027 điều chỉnh đạt 9,0 lần, cao hơn Meta (8,3 lần);
-
Amazon: Độ tăng thêm EV từ 9% lên thành 14%;
-
Meta: Nếu tiếp tục cộng nghĩa vụ thuê mới 68 tỷ USD tháng 7, khoản bảo lãnh hai dự án trung tâm dữ liệu Hyperion và El Paso (rủi ro tổn thất tối đa lần lượt 46 tỷ USD và 13 tỷ USD), cùng nghĩa vụ mua đám mây dự phòng 14,7 tỷ USD, tổng điều chỉnh thực tế lên tới khoảng 42%.
Nói cách khác, quy mô đòn bẩy ngoài bảng của Meta vẫn lớn nhất trong ba hãng, nhận định cốt lõi của Needham là đúng; nhưng việc lấy tỷ lệ “35% so với 3%” so sánh ban đầu đã đánh giá thấp rất nhiều quy mô nghĩa vụ ngoài bảng của Google. Qua điều chỉnh đầy đủ, Google về tỷ lệ EV/doanh thu lại trở thành cổ phiếu bị định giá cao nhất.
Liệu thị trường đã định giá đủ cho đòn bẩy tiềm ẩn này?
Những người ủng hộ cho rằng, cam kết mua sắm này không phải là nợ truyền thống — đó là những hợp đồng máy chủ, đám mây và chip mà Meta dự kiến sẽ biến thành doanh thu. Các tổ chức xếp hạng tín nhiệm thường coi nghĩa vụ thuê như nợ, còn cam kết mua sắm thì không. Bên cạnh đó, con số 628 tỷ USD nợ ngoài bảng Meta công bố chưa được chiết khấu hiện tại, nếu tính theo giá trị hiện tại thì tác động lên EV sẽ thu hẹp bớt.
Tuy nhiên, phản biện cũng rất thuyết phục. Morgan Stanley cảnh báo rõ: “Các hợp đồng này có giá trị chiến lược khi nguồn cung căng thẳng, nhưng nếu cung cầu bình thường hóa sớm, doanh nghiệp có thể phải trả tiền cho công suất dư thừa, hoặc phải đàm phán lại điều khoản.” Nói cách khác, tiền đề cho nhận định “cam kết mua sắm không phải nợ” là doanh nghiệp sẽ luôn có nhu cầu với số đã cam kết mua.
Dòng tiền tự do đã bắt đầu chịu áp lực. Theo Morgan Stanley, dòng tiền tự do của Amazon và Google đã chuyển sang âm trong quý II, Meta dự kiến cũng sẽ gia nhập vùng âm trong quý tiếp theo.
Trên thị trường trái phiếu, dữ liệu từ Goldman Sachs cho thấy các công ty công nghệ siêu lớn năm nay phát hành trái phiếu tổng cộng đã đạt 250 tỷ USD, vượt xa so với chưa đến 20 tỷ USD của năm 2024; dự phóng phát hành 2027 là 420 tỷ USD, và số dự báo này còn chưa gồm các khoản tài trợ trung tâm dữ liệu phát hành qua phương tiện chuyên biệt (SPV) — vốn là thành phần then chốt hiện tại của cấu trúc ngoài bảng mà Morgan Stanley đã chỉ rõ.
Needham duy trì khuyến nghị “nắm giữ” đối với Meta, và mối lo lắng không chỉ nằm ở khía cạnh kế toán. Laura Martin chỉ ra rằng Meta cùng lúc phát triển chip tùy biến, trung tâm dữ liệu, AI doanh nghiệp, tác nhân thông minh thương mại, API mô hình, kinh doanh năng lực tính toán, kính thông minh..., “sự chú ý của ban lãnh đạo, đội ngũ kỹ sư và vốn cổ đông dàn trải ở quá nhiều hướng”, trong bối cảnh cam kết lên đến 628 tỷ USD thì khả năng chịu lỗi đã bị thu hẹp rất nhiều.
Báo cáo 10-Q quý III của Meta dự kiến sẽ được công bố cuối tháng 10. Trong bối cảnh hợp đồng thuê trị giá 68 tỷ USD tháng 7 đã là sự thật, thì hướng đi của phần chú thích đó, thị trường đã dự đoán được trước.
Tuyên bố miễn trừ trách nhiệm: Mọi thông tin trong bài viết đều thể hiện quan điểm của tác giả và không liên quan đến nền tảng. Bài viết này không nhằm mục đích tham khảo để đưa ra quyết định đầu tư.
Bạn cũng có thể thích
Các ngân hàng lớn của phố Wall cùng nhau nâng dự đoán tăng lãi suất, hợp đồng tương lai trái phiếu Mỹ tiếp tục giảm, giá vàng giảm hơn 1% và phá mốc 4000
Sau khi chỉ số CPI tháng 10 của Mỹ vượt dự báo, Goldman Sachs và Nomura đã bổ sung dự đoán về khả năng tăng lãi suất vào tháng 3 năm sau, còn Deutsche Bank bổ sung dự đoán tăng lãi suất vào tháng 1 năm sau. Hiện tại, thị trường đã hoàn toàn phản ánh kỳ vọng tăng lãi suất 25 điểm cơ bản vào tháng 12, với xác suất tăng 50 điểm cơ bản là 13%. Thị trường trái phiếu kho bạc Mỹ giao ngay đóng cửa vào thứ Tư, hợp đồng tương lai trái phiếu kho bạc Mỹ tiếp tục giảm, lợi suất tương ứng tăng khoảng 2 đến 4 điểm cơ bản, giá vàng giao ngay chịu áp lực giảm 1,1%.

Không cần lo lắng về việc xây dựng trung tâm dữ liệu AI hạ nhiệt? Làn sóng nhập khẩu của Mỹ khó giảm trong ngắn hạn, tác động thực sự có thể đến vào năm 2029.
Các dự án trung tâm dữ liệu từ lúc xác định đầu tư đến khi bắt đầu xây dựng trung bình mất 4,8 năm, từ lúc khởi công đến khi đưa vào vận hành cần thêm 2,6 năm nữa. Máy chủ thường chỉ có thể vào lắp đặt sau khi hoàn tất xây dựng cấu trúc và lắp đặt giá đỡ. Đối với các đối tác thương mại như Đài Loan (Trung Quốc), Hàn Quốc và Mexico, vốn phụ thuộc vào nhu cầu chuỗi cung ứng trung tâm dữ liệu của Mỹ, quán tính về chu kỳ xây dựng ít nhất sẽ cung cấp đệm cho xuất khẩu trong một đến hai năm tới.

Cuộc tranh cãi lớn tại FED: Khi nào nhiệm kỳ của "người số ba" Williams nên kết thúc?
Tranh cãi xoay quanh việc liệu Williams nên rời nhiệm sở vào tháng 6 năm 2028 (kết thúc đủ nhiệm kỳ 10 năm), hay vào tháng 6 năm 2027 (đạt độ tuổi nghỉ hưu 65). Phân tích chỉ ra rằng Hội đồng Thống đốc Fed có quyền quyết định cuối cùng; nếu Williams rời nhiệm sở sớm, Chủ tịch Fed Powell sẽ có thể chủ động sắp xếp nhân sự cho vị trí quan trọng nhất này, nhưng việc rút ngắn bắt buộc nhiệm kỳ của Williams rất dễ bị cho là thao túng chính trị. Bản thân Williams dự kiến sẽ tại nhiệm đến tháng 6 năm 2028.

Morgan Stanley cảnh báo: Giá lưu trữ cũ đang đạt đỉnh, cung và cầu có thể chuyển sang trạng thái dư thừa vào năm 2028
Morgan Stanley cho biết, sau cuộc bầu cử giữa kỳ tại Mỹ, dự kiến khoảng 20% công suất trung tâm dữ liệu mới của Mỹ vào năm 2028 sẽ bị hoãn đến năm 2029, điều này có thể gây ra "gián đoạn" chuỗi cung ứng vào năm 2028 và làm tăng nguy cơ tích trữ hàng tồn kho bộ nhớ cũ. Các bộ nhớ cũ ít bị ràng buộc bởi các hợp đồng giá cố định dài hạn, do đó khi cung và cầu thu hẹp khoảng cách, giá cả sẽ biến động mạnh hơn. Phân tích trên chỉ áp dụng cho bộ nhớ cũ, bao gồm DDR3/4, SLC/MLC NAND và bộ nhớ flash NOR.

Giá tiền điện tử
Thêm


