
【Cổ phiếu meme Mỹ】rGTLB: Lớp thực thi của AI viết mã, kiểm tra hàng sau giờ giao dịch tối nay!
 2026/09/01 09:36
Một: Vì sao nên chú ý đến GTLB ngay lúc này? Thị trường đang kể câu chuyện gì?
-
Tổng quan về cơ bản
Nền tảng DevSecOps tích hợp, bao phủ toàn bộ quy trình từ lập kế hoạch, mã hóa, bảo mật đến vận hành. Trụ sở không quan trọng, điều thị trường quan tâm là: nó “chốt” tại đoạn mã từ sinh ra đến triển khai, Agent càng viết nhanh nền tảng càng có giá trị.
- Nền tảng GitLab: Quản lý mã nguồn + CI/CD + quét bảo mật, một bộ thay thế cho nhiều công cụ lẻ tẻ.
- GitLab Duo / Duo Agent Platform: Trợ lý AI nâng cấp thành agent lập trình có thể điều phối, bao phủ viết code, sửa lỗi, kiểm tra tuân thủ, bàn giao sản phẩm.
- Agent Catalog: Kết nối Agent riêng hoặc các agent bên ngoài như Claude, OpenAI, Gemini...
- Dedicated/Government Cloud: Dịch vụ đơn thuê/ngữ cảnh tuân thủ, tập trung khách hàng lớn.
- Quý gần nhất (Q1 FY27) doanh thu khoảng 264 triệu USD, tăng trưởng khoảng +23% so với cùng kỳ.
- Doanh thu TTM khoảng 1 tỷ USD, biên lợi nhuận gộp vẫn cao (xấp xỉ 85%).
- Q1 từng tái cấu trúc: cắt giảm khoảng 14% nhân sự, rút khỏi khoảng 22 quốc gia, chuyển chi phí cho phát triển AI.
- Dự kiến Q2 tối nay: Doanh thu khoảng 273 triệu USD, EPS khoảng 0,18 USD.
- Short chiếm khoảng 9% lượng lưu thông, nếu có số liệu vượt kỳ vọng, có thể biến động mạnh trong phiên đêm.
- Phân tích chênh lệch kỳ vọng Quan điểm chung của thị trường:
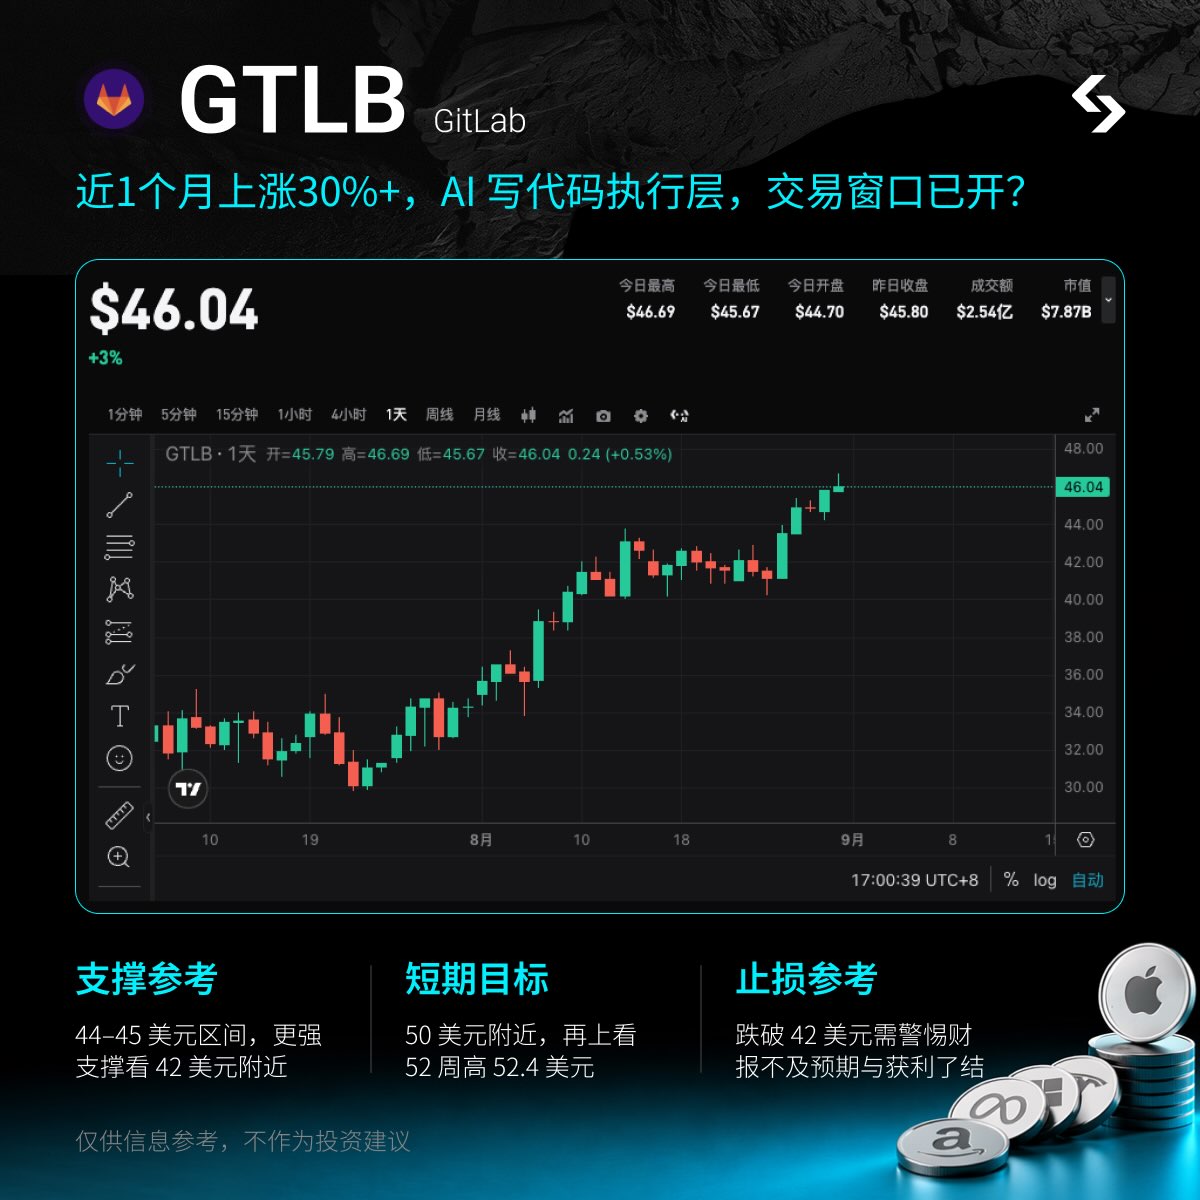
- Đã tăng 30% trong 1 tháng qua, chỉ số RSI cao, báo cáo là “thực hiện hóa” chứ không phải “bắt đầu”.
- Giá mục tiêu đồng thuận quanh 39 USD, thấp hơn giá hiện tại, Street không đẩy giá quá cao.
- Tăng trưởng hơn 20%, so với định giá Agent, chỉ cần hơi yếu là sẽ bị cho rằng “câu chuyện lớn hơn con số”.
- Năng lực thi hành sau tái cơ cấu, gia hạn hợp đồng khách lớn, khả năng thu phí AI phụ trội đều chưa được xác thực.
- Định vị tiến bộ hơn “plugin AI nữa”: code agent tạo cuối cùng vẫn phải vào kho, chạy pipeline, kiểm tra bảo mật, GitLab hưởng phí trung gian tầng thực thi.
- Nếu Duo Agent được lượng hóa (tỷ lệ áp dụng, đóng góp doanh thu, độ phủ đến khách lớn) trong conference call, kỳ vọng sẽ chuyển từ “cổ phiếu công cụ” sang “cổ phiếu nền tảng Agent”.
- Đã cắt xong chi phí, hậu tái cấu trúc chi phí rõ ràng hơn, biên lợi nhuận và hướng dẫn có thể đàn hồi hơn bản doanh thu.
- Đồng công bố số liệu cùng tuần với PATH, ngành có hiệu ứng beta; GitLab công bố trước tối nay.
- Chất xúc tác
- Đã xảy ra: Q1 duy trì tốc độ tăng + tái cấu trúc chuyển hướng AI + mở rộng sản phẩm Duo Agent/Agent Catalog.
- Tối nay (1/9 sau giờ Mỹ) Q2: tốc độ tăng trưởng doanh thu/ARR, giữ chân khách, số liệu Duo/Agent, hướng dẫn quý tiếp và cả năm. Là chất xúc tác chắc chắn duy nhất tuần này.
- Theo dõi gần: Demo Agent Platform và case khách (nhiều buổi demo tháng 9), hợp đồng lớn với chính phủ.
- Báo cáo quý tiếp vào đầu tháng 12. Thứ năm có thêm rDOCU công bố đồng đêm, tâm lý nhóm phần mềm ảnh hưởng lẫn nhau, nhưng không nên ôm hết cả hai mã.
- Điểm vào lệnh then chốt Logic rõ ràng: câu chuyện Agent tầng thực thi + xác nhận báo cáo tối nay + quy mô trung bình, phù hợp lướt sóng theo sự kiện. Đã tăng mạnh một tháng qua, nên canh xác nhận ở vùng cao, không đặt kỳ vọng vào “mới tăng gấp đôi từ đáy”.
- Hỗ trợ tham khảo: 44–45 USD (gần vùng nền trước báo cáo); hỗ trợ mạnh hơn ở 42 USD, dưới đó là 40 USD.
- Mục tiêu ngắn hạn: Nếu đứng vững thì hướng đến 50 USD, tiếp theo là đỉnh 52 tuần 52,4 USD.
- Cắt lỗ tham khảo: Nếu giá phá vỡ 42 USD có hiệu lực, nên xem là nhịp điều chỉnh cảm xúc do “tăng nhiều xác nhận không đạt”, không cố ôm câu chuyện tái cấu trúc.
- Lên chiến lược bất cứ lúc nào: không cần đợi thị trường Mỹ mở cửa, bắt luôn biến động trong và sau phiên
- Theo dõi giá: giá gắn với tài sản Mỹ, có số liệu là giao dịch luôn
- Giao dịch theo sự kiện: tối nay conference call không cần đợi phiên ngày mai Mỹ mở
- Cảnh báo rủi ro Rủi ro lớn nhất là tăng giá đã chạy trước số liệu. Nếu tối nay số liệu bình thường, thông tin về Agent chỉ ở mức định tính chứ không định lượng, mức tăng +30% của tháng vừa rồi có thể sẽ bị giảm mạnh. Ngoài ra là giá mục tiêu của chuyên gia thấp hơn giá hiện tại, tổ chức chưa đồng thuận nâng giá. Xa hơn nữa là: ngân sách AI bị đối thủ như Cursor/GitHub Copilot hút mất, khách hàng lớn tập trung, giao hàng bất ổn sau tái cấu trúc. Sản phẩm biến động mạnh, quản lý khối lượng và cắt lỗ quan trọng hơn so với câu chuyện.
Tuyên bố miễn trừ trách nhiệm: Mọi thông tin trong bài viết đều thể hiện quan điểm của tác giả và không liên quan đến nền tảng. Bài viết này không nhằm mục đích tham khảo để đưa ra quyết định đầu tư.
Bạn cũng có thể thích
IPO roadshow ngày tăng cường thị trường văn phòng doanh nghiệp! Anthropic ra mắt nhiều công cụ AI mới, trực tiếp thách thức Microsoft Office
Anthropic ra mắt Claude Meetings, cho phép Claude tham gia cuộc họp video Google Meet theo thời gian thực và thực hiện các nhiệm vụ, biến Claude từ người ghi chú cuộc họp thành cộng tác viên trực tiếp; công cụ AI Whiteboards và Sheets cũng được ra mắt, cung cấp Claude Whiteboards cho phép nhóm cùng chỉnh sửa và Claude Sheets có thể được tạo và chỉnh sửa bởi AI; sản phẩm phân tích dữ liệu Claude Data chính thức ra mắt, kết nối dữ liệu doanh nghiệp với các ứng dụng bên thứ ba. Giá cổ phiếu Microsoft giảm mạnh, từng lúc giảm hơn 3%.

Anthropic đang hướng tới mục tiêu lợi nhuận hoạt động dài hạn 35%, các nhà sáng lập dự định IPO để rút tiền mặt 1,75 tỷ USD, Goldman Sachs dự đoán doanh thu năm 2030 đạt 685 tỷ USD
Các giám đốc điều hành của Anthropic tiết lộ trong video giới thiệu rằng công ty tin tưởng lâu dài có thể đạt được biên lợi nhuận hoạt động điều chỉnh từ 35% trở lên, vượt xa mức 15% trong quý 3 năm nay. Theo bản cáo bạch, bảy nhà đồng sáng lập đều dự định bán gần 3,38 triệu cổ phiếu của công ty; tính theo giá phát hành IPO trung bình, mỗi người sẽ thu về khoảng 250 triệu đô la Mỹ và mỗi người vẫn giữ lại số cổ phần trị giá khoảng 18 tỷ đô la Mỹ. Goldman Sachs dự đoán đến năm 2030, doanh thu hàng năm của Anthropic sẽ gần gấp 150 lần so với doanh thu năm ngoái, trong đó doanh thu từ khách hàng doanh nghiệp là 586 tỷ đô la Mỹ và từ khách hàng không phải doanh nghiệp là 100 tỷ đô la Mỹ.

Anthropic IPO sắp định giá: Goldman Sachs dự đoán doanh thu năm 2030 vượt 685 tỷ USD, 7 nhà sáng lập sẽ nhận được 1,75 tỷ USD khi IPO
Goldman Sachs dự đoán doanh thu của Anthropic sẽ tăng từ 4,6 tỷ USD vào năm 2025 lên 685 tỷ USD vào năm 2030, tăng hơn 130 lần, nhưng dòng tiền tự do phải đến năm 2030 mới chuyển sang dương. Định giá IPO lần này khoảng 1,4 nghìn tỷ USD, bảy nhà đồng sáng lập đã bán ra tổng cộng 1,75 tỷ USD, mỗi người bán khoảng 250 triệu USD cổ phần, chỉ chiếm khoảng 1,5% số cổ phần nắm giữ. Các nhà phân tích cho rằng tỷ lệ bán ra này khá thấp, không đủ để làm lung lay niềm tin của các nhà đầu tư.
Giá tiền điện tử
Thêm


