Đợt giảm giá hiện tại của XRP đã làm lộ rõ quan niệm sai lầm phổ biến gần đây — các quỹ giao dịch trao đổi (ETF) không kiểm soát giá token; chúng chỉ xác nhận vị thế của nó. Biến động giá thực sự vẫn xuất phát từ thị trường giao ngay.
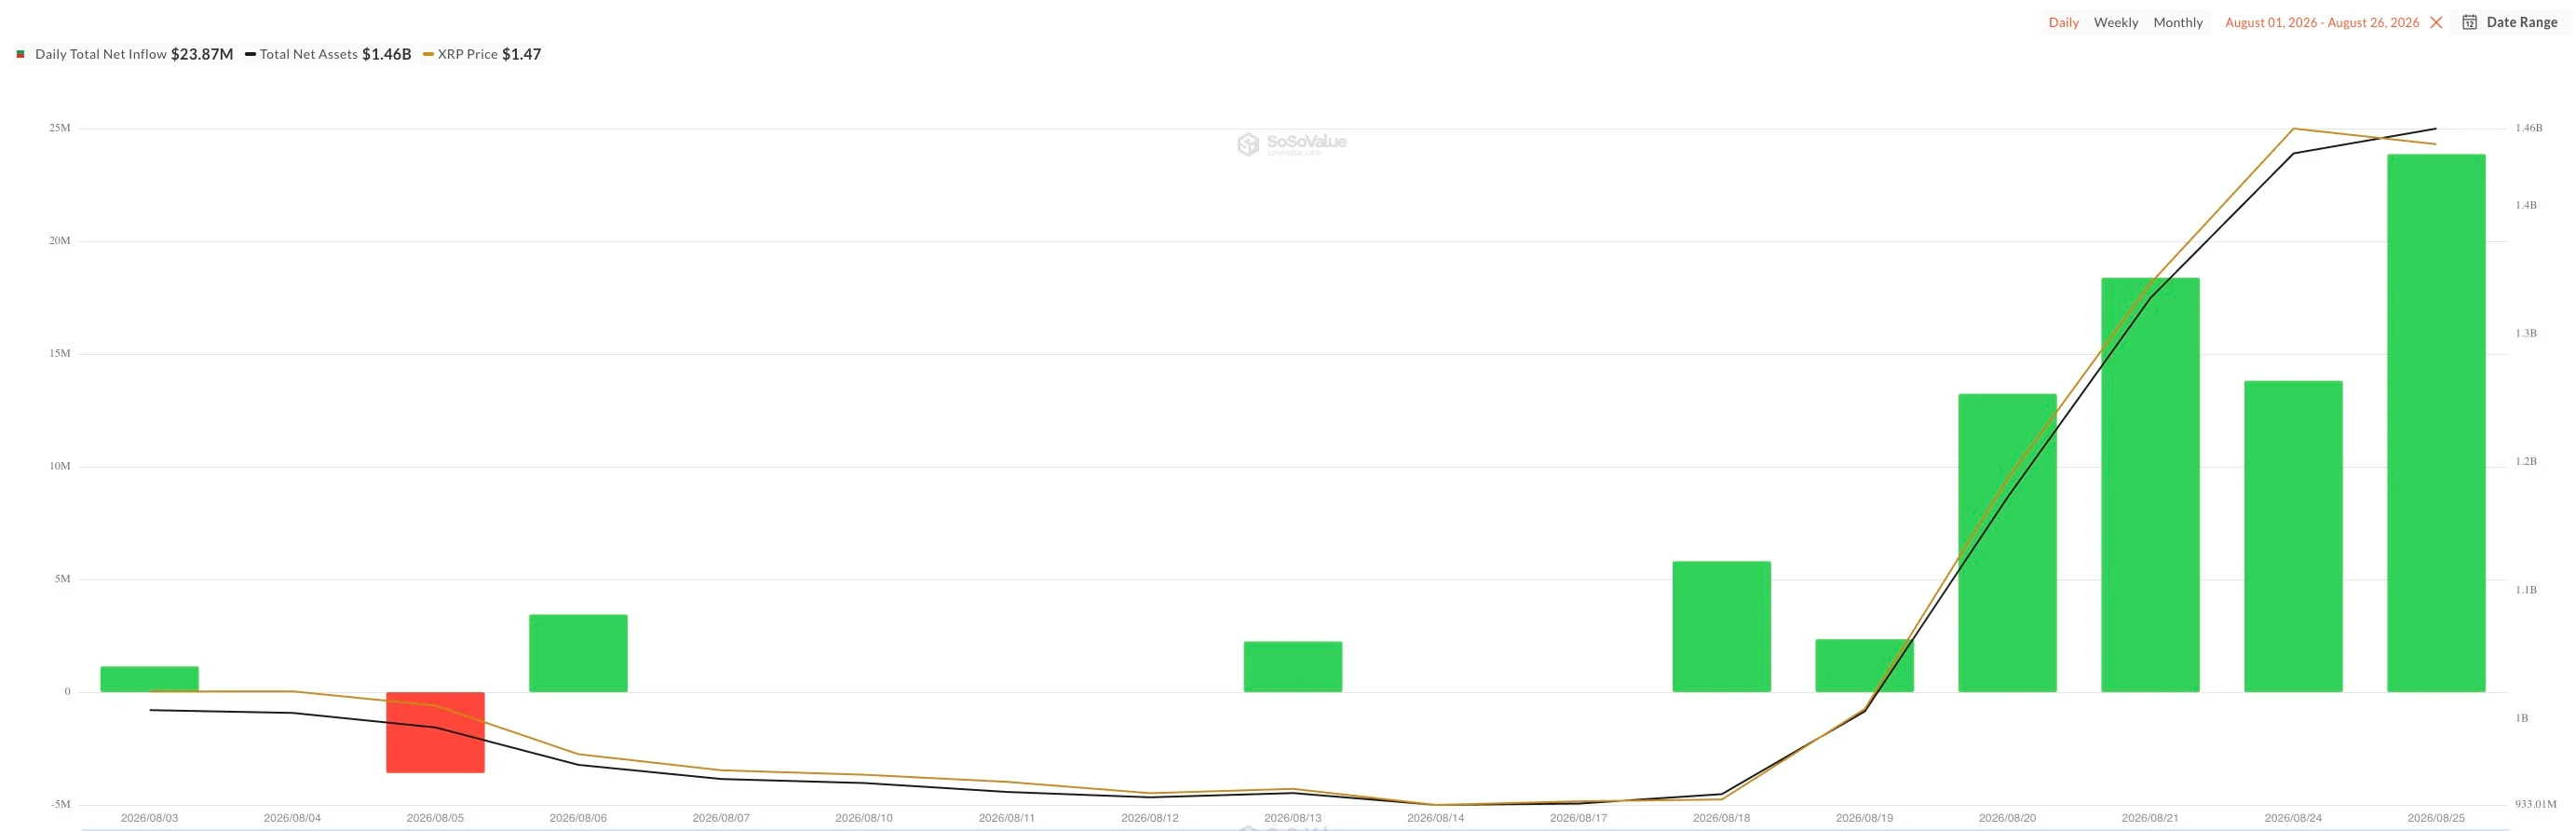
Trong khi dữ liệu dòng vốn tiếp tục lập kỷ lục — chỉ trong 24 giờ, từ ngày 24 tháng 8 đến 25 tháng 8, dòng vốn ròng hàng ngày vào các ETF giao ngay XRP đã tăng 72%, từ 13,88 triệu USD lên 23,87 triệu USD, trong khi tổng tài sản do các quỹ quản lý đạt mức cao nhất mọi thời đại là 1,46 tỷ USD — thì giá thực tế trên các sàn giao dịch lại đang đi theo hướng ngược lại.
Vào thứ Tư, XRP đã điều chỉnh về mức 1,3783 USD, mất khoảng 4% trong 24 giờ qua.
Nghịch lý này chứng minh một sự thật đơn giản: ETF không làm dịch chuyển giá của XRP. Chúng có thể giúp ổn định giá, làm giảm sự biến động, hoặc phản ánh sự quan tâm của các tổ chức, nhưng không đóng vai trò là động lực tăng trưởng.
Nếu không phải ETF, thì ai thực sự đang dịch chuyển giá XRP?
Xu hướng thực sự hiện nay đang được quyết định bởi hoạt động on-chain, đang cố gắng hấp thụ sự kết thúc của giai đoạn suy thoái kéo dài 20 tháng. Khác với dòng tiền ETF thụ động và đều đặn, động lực thực sự phía sau đợt tăng hơn 40% gần đây của XRP đến từ các hành động của những người chơi chiến lược lớn.
Ngay trước khi bùng nổ vào tuần trước, các ví triệu phú — những địa chỉ nắm giữ từ 1 triệu đến 10 triệu XRP — đã mua vào mạnh mẽ, tích lũy gần 500 triệu token.
Chính việc tích lũy quy mô lớn này từ cá mập đã đẩy XRP thoát khỏi xu hướng giảm kéo dài tới 608 ngày, trong đó token này mất 54,47% giá trị, trượt từ đỉnh gần 3,01 USD xuống đáy chu kỳ ở 0,9939 USD.
Khi mốc tích lũy hai năm này bị phá vỡ, giá XRP đã tăng mạnh lên 1,5219 USD, lập tức đưa chỉ số RSI hàng ngày vào vùng quá mua sâu.
Đợt điều chỉnh sau đó đã trở nên không thể tránh khỏi do tâm lý thị trường: các nhà đầu tư nhỏ lẻ bị kẹt lỗ suốt 608 ngày bắt đầu chốt lời và chuyển sang nắm giữ tiền mặt ngay khi có đợt hồi phục mạnh đầu tiên.
Lượng bán lẻ tập trung trên thị trường giao ngay hiện còn lớn hơn gấp nhiều lần so với khối lượng ETF, khiến các quỹ chỉ đảm nhiệm vai trò là các “người ổn định thị trường” thầm lặng.