
Công suất sản xuất quang thông tin trong toàn ngành đã được bán hết, điểm mấu chốt hiện tại của cuộc chơi nằm ở đâu?

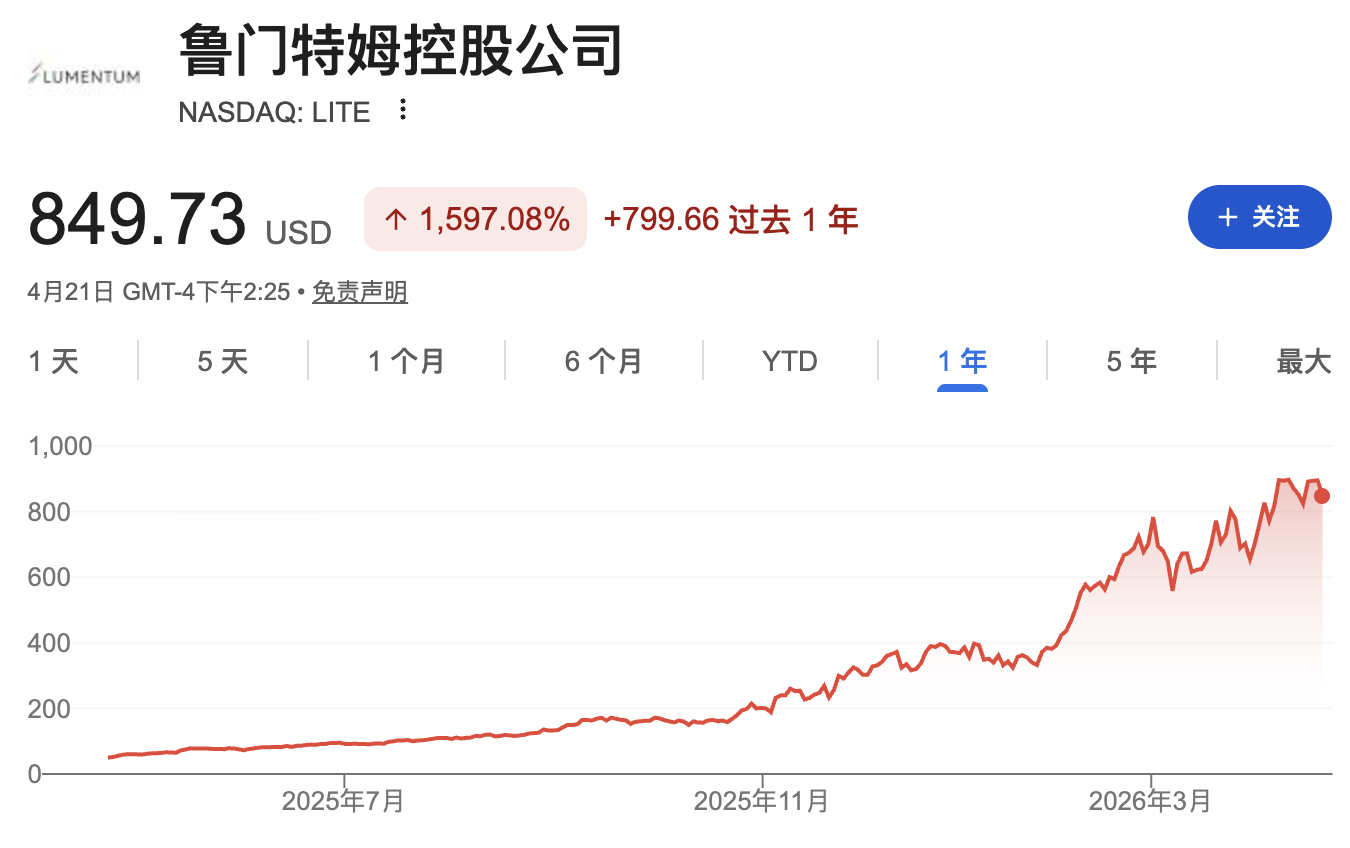
Làn sóng xây dựng trung tâm dữ liệu AI tiếp tục thúc đẩy nhu cầu truyền thông quang, cổ phiếu liên quan tăng mạnh gần đây, định giá vượt xa các mức lịch sử.
Theo Trạm Giao Dịch Đuổi Gió, báo cáo nghiên cứu từ Morgan Stanley ngày 20/4 cho biết, sau Hội nghị OFC (Hội nghị Truyền thông Quang học), làn sóng nhà đầu tư mới tiếp tục đổ vào ngành truyền thông quang, lực mua ngày càng lớn, cung cấp hỗ trợ bền vững cho giá cổ phiếu.
Nhiều doanh nghiệp truyền thông quang năm nay đã bán hết năng lực sản xuất, tính không chắc chắn về doanh thu giảm mạnh, biên lợi nhuận trở thành chỉ số then chốt trong các quý tới.
Tiến độ mở rộng công suất bộ phát laser không rõ ràng, khiến việc đánh giá cung cầu trở nên khó khăn hơn, đồng thời cần chú ý đến cuộc tranh luận giữa kiến trúc "Hẹp-nhanh" và "Rộng-chậm", giải pháp "Rộng-chậm" đưa ra khả năng sử dụng MicroLED thay thế laser InP, có thể tái định hình chuỗi cung ứng dài hạn.
Morgan Stanley đã nâng giá mục tiêu cho bốn cổ phiếu truyền thông quang chính: Corning từ 127 USD lên 140 USD; Lumentum từ 595 USD lên 710 USD; Coherent từ 250 USD lên 290 USD; Ciena từ 286 USD lên 405 USD.
Công suất bán hết tái định hình logic cạnh tranh, biên lợi nhuận trở thành biến số cốt lõi
Trong bối cảnh năng lực sản xuất căng thẳng toàn diện, logic đầu tư của ngành truyền thông quang đã âm thầm thay đổi. Khi mà nhiều doanh nghiệp đã khóa công suất tới hết năm nay hoặc phần lớn giai đoạn 2026, dự báo doanh thu trở nên tương đối rõ ràng, thị trường chuyển sự chú ý sang việc các công ty có thể khai thác biên lợi nhuận tăng cao trong điều kiện cung ứng eo hẹp hay không.
Về chủ đề này, LITE hiện đang có lợi thế rõ rệt nhất. Công ty này tiếp tục nâng giá một cách quyết liệt, cũng là lý do khiến kỳ vọng EPS của bên mua cao hơn nhiều so với đồng thuận của bên bán. Tuy nhiên, năng lực nâng giá này không nhất thiết có thể được lặp lại trên toàn chuỗi cung ứng.
Tình hình của GLW lại phức tạp hơn. Giá cáp quang ở châu Á đã tăng 75%, lên mức cao nhất trong 7 năm, nhà đầu tư kỳ vọng GLW có thể được hưởng lợi tương ứng. Tuy nhiên, ban lãnh đạo GLW lại tỏ ra thận trọng, cho biết "trên toàn cầu có đủ cáp quang đáp ứng nhu cầu", cải thiện giá sẽ nhờ đổi mới sản phẩm chứ không phải chỉ do giá giao ngay tăng.
Cần chú ý hai thay đổi biên: Một là hơn 30% quỹ BEAD (trợ cấp cơ sở hạ tầng băng thông rộng Mỹ) sẽ chuyển sang mạng không dây cố định và vệ tinh, khiến nhu cầu cáp quang dự kiến giảm;
Thứ hai, sau khi mảng kinh doanh cáp quang của CommScope được bán cho Amphenol, Corning đã hủy đơn đặt hàng cáp quang nguyên liệu với CommScope, dẫn tới chuỗi hủy đơn liên tiếp, khiến thị trường cáp quang phần nào thắt chặt.
Tiến độ mở rộng công suất bộ phát laser không rõ ràng, tốc độ cung ứng là biến số then chốt chưa xác định
Bộ phát laser phosphide indium (InP) là linh kiện cốt lõi của quang kết nối AI hiện nay, biến động công suất của nó ảnh hưởng trực tiếp tới cung cầu chuỗi cung ứng và là chủ đề được nhà đầu tư quan tâm nhất.
Từ các thông tin công bố hiện tại:
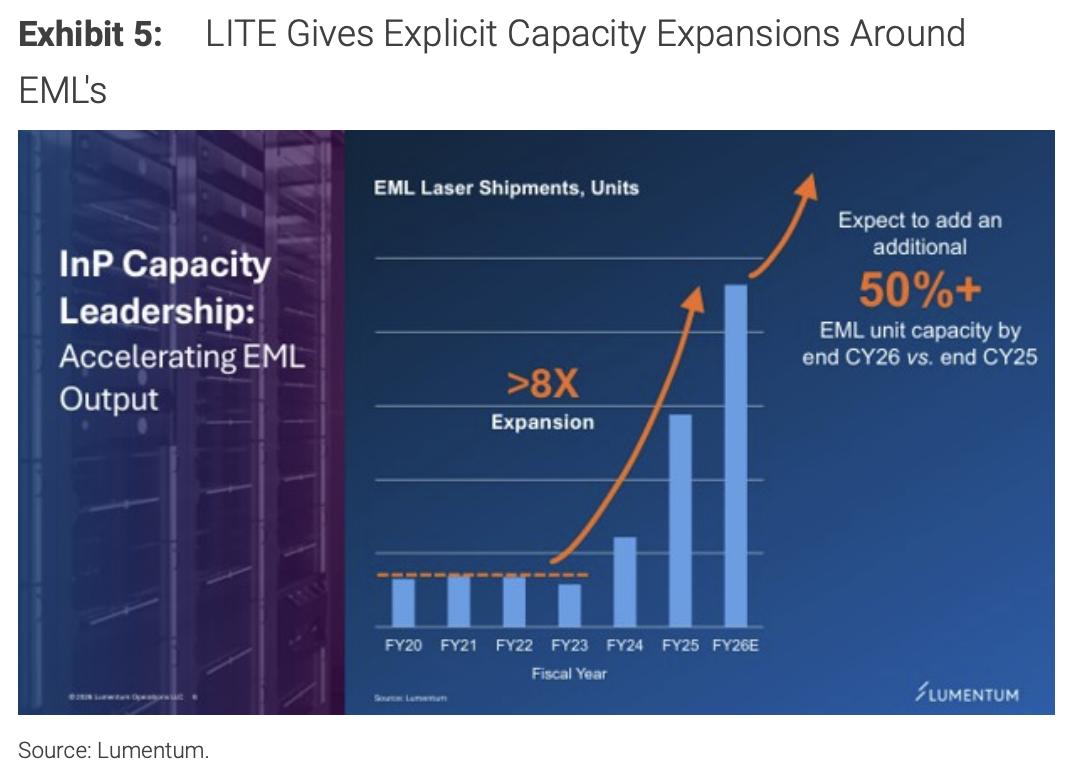
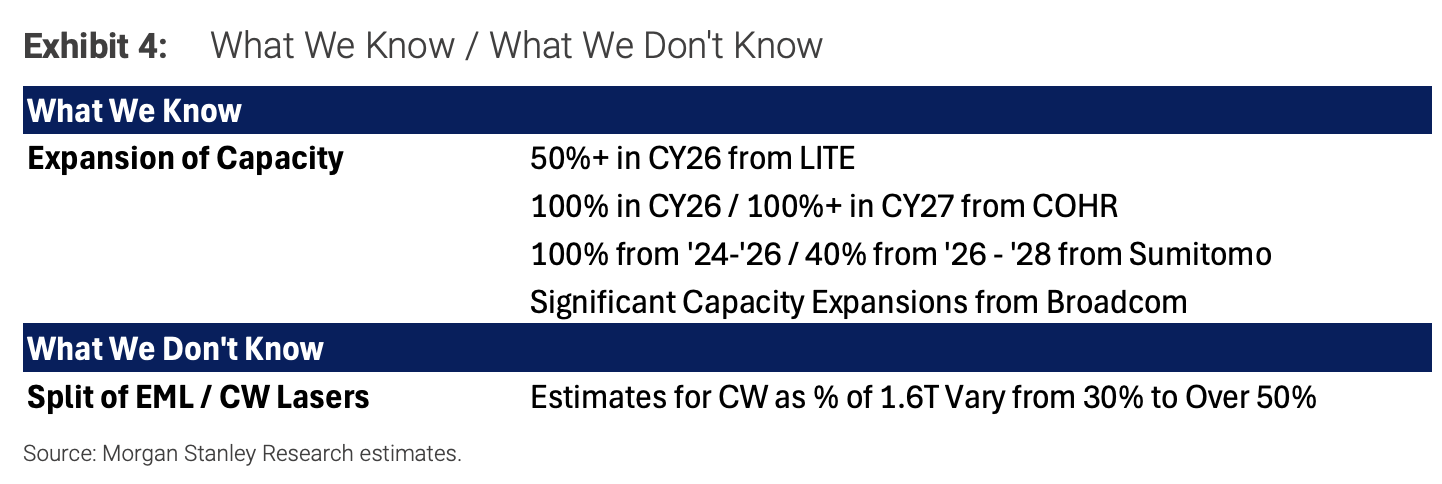
LITE dự kiến nâng công suất EML lên hơn 50% trong năm tài chính 2026;
COHR dự kiến trong năm tài chính 2026 sẽ tăng gấp đôi công suất, năm 2027 tiếp tục tăng hơn 100% nữa;
Sumitomo dự định trong giai đoạn 2024-2026 tăng gấp đôi, 2026-2028 tăng thêm 40%;
Broadcom cho biết trong một năm tới sẽ tăng công suất gấp 4 đến 6 lần.
Tuy nhiên, nhiều biến số chủ chốt vẫn chưa rõ ràng.
Thứ nhất, trong nhu cầu 1.6T, tỷ lệ phân bổ EML và laser CW còn tranh cãi—LITE dự đoán CW chiếm khoảng 30% đến 40%, còn Sumitomo cho là vượt quá 50%.
Thứ hai, nhiều nhà sản xuất đang chuyển sang đế wafer 6 inch, nhưng tỷ lệ linh kiện tốt vẫn còn nhiều bất định. Ngoài ra, chi tiết mở rộng sản xuất của Broadcom vẫn chưa rõ ràng.
Do thiếu dữ liệu thị phần đáng tin cậy và hiện chỉ LITE công bố thông tin mở rộng sản xuất khá chi tiết, mô hình cung cầu tổng thể bị giới hạn về độ chính xác rõ rệt. Việc tốc độ mở rộng cung ứng có kịp với tốc độ tăng trưởng nhu cầu AI hay không, sẽ là biến số then chốt tác động tới tâm lý ngành.
Cuộc tranh luận "Hẹp-nhanh" và "Rộng-chậm", có thể tái định hình cấu trúc chuỗi cung ứng dài hạn
Trong lĩnh vực CPO (Quang học đồng đóng gói), cuộc tranh luận giữa hai trường phái kiến trúc "Hẹp-nhanh" (Narrow and Fast) và "Rộng-chậm" (Wide and Slow) đang trở thành chủ đề chu kỳ dài được nhà đầu tư ngày càng quan tâm.
Giải pháp "Hẹp-nhanh" sử dụng ít kênh hơn nhưng tốc độ mỗi kênh cao hơn, cấu hình điển hình là 1.6T = 8 kênh x 200G, giúp tối ưu mật độ băng thông và hiệu suất tiêu thụ năng lượng, là xu hướng chủ đạo trong xây dựng cụm AI hiện nay.
Giải pháp "Rộng-chậm" chọn số lượng kênh nhiều hơn nhưng tốc độ mỗi kênh thấp hơn để đạt tổng băng thông tương tự, cấu hình điển hình 1.6T = 16 kênh x 100G, dựa vào hệ sinh thái trưởng thành hơn nhưng tiêu tốn không gian và tài nguyên lõi cáp nhiều hơn.
Ý nghĩa chiến lược của giải pháp "Rộng-chậm" là khả năng sử dụng MicroLED để thay thế laser InP.
Kiến trúc MOSAIC của Microsoft chính là đại diện nổi bật cho hướng này—thông qua cáp quang tạo ảnh (chứa hàng ngàn lõi quang) để truyền hàng loạt kênh quang song song tốc độ thấp, trong một số tình huống có thể giúp giảm phụ thuộc vào laser InP. COHR thì cho rằng công nghệ VCSEL cũng có năng lực cạnh tranh trong kiến trúc "Rộng-chậm".
Cuộc tranh luận về phương án này dự kiến kéo dài vài năm mới có kết quả rõ ràng, nhưng đã bắt đầu ảnh hưởng tới vị trí dài hạn của COHR và LITE—nếu giải pháp "Rộng-chậm" thâm nhập nhanh, những nhà cung ứng hiện dựa vào laser InP làm năng lực cốt lõi có thể gặp thách thức dài hạn, còn doanh nghiệp liên quan MicroLED sẽ hưởng lợi.
Định giá vượt khỏi vùng lịch sử, giả định "thị trường bò" chưa có chất xúc tác bác bỏ
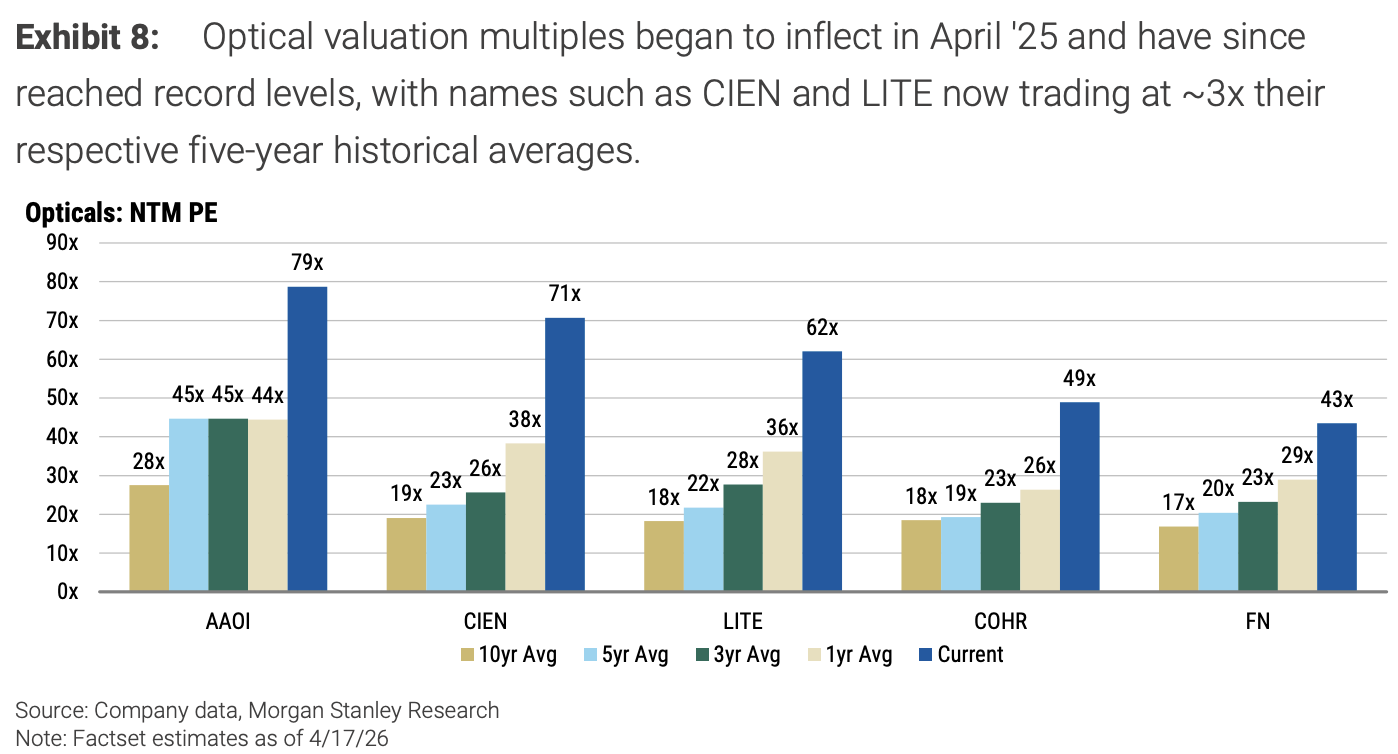
Định giá của các cổ phiếu truyền thông quang hiện đã hoàn toàn vượt khỏi biên độ trung bình lịch sử, trở thành một điểm tranh cãi quan trọng khác.
Các mã trọng điểm như CIEN, LITE, COHR, GLW đều đang giao dịch ở mức PE dự kiến 2028 là 20-25 lần, trong khi PE bình quân 10 năm chủ yếu chỉ khoảng 17-19 lần. Định giá hiện tại của CIEN và LITE cao gấp 3 lần mức bình quân lịch sử 5 năm.
So với đó, các công ty bộ nhớ và ổ cứng (như MU) vẫn chỉ có PE ở mức một chữ số tới thấp hai chữ số, khiến sự phân hóa rõ rệt này khiến nhà đầu tư liên tục đặt vấn đề về tính hợp lý trong định giá ngành truyền thông quang.
Tính hợp lý của mức định giá cao dựa trên những yếu tố sau:
Thứ nhất, ứng dụng của truyền thông quang tiếp tục mở rộng (CPO, chuyển mạch quang OCS, truyền dẫn hỗn hợp...), không gian tăng trưởng rõ ràng hơn;
Thứ hai, khoảng cách giữa kỳ vọng EPS của bên mua và đồng thuận của bên bán còn rất lớn, đa phần chất xúc tác (như sản phẩm mới, hiệu ứng tăng giá) phải đến 2027-2028 mới thể hiện;
Thứ ba, khác với ngành bộ nhớ, truyền thông quang hiện chưa có dữ liệu gần nào có thể bác bỏ giả định thị trường bò, trong khi chi tiêu vốn AI tiếp tục mạnh hỗ trợ định giá.
Tuy vậy, mức định giá hiện tại thuộc nhóm cao nhất lịch sử, nếu xuất hiện các tình huống như biên lợi nhuận không như kỳ vọng, Broadcom mở rộng công suất laser làm cung cầu cân bằng lại, hoặc môi trường cạnh tranh OCS xấu đi, thì PE có thể sẽ quay về mức thấp hơn nhiều.
~~~~~~~~~~~~~~~~~~~~~~~~
Nội dung đặc sắc trên được tổng hợp bởi Trạm Giao Dịch Đuổi Gió.
Tuyên bố miễn trừ trách nhiệm: Mọi thông tin trong bài viết đều thể hiện quan điểm của tác giả và không liên quan đến nền tảng. Bài viết này không nhằm mục đích tham khảo để đưa ra quyết định đầu tư.
Bạn cũng có thể thích
Cục Dự trữ Liên bang chuẩn bị phương án cho ba tác động của AI: sự bùng nổ năng suất, thất nghiệp quy mô lớn và bong bóng vỡ
Chủ tịch Cục Dự trữ Liên bang Mỹ, ông Waller, cho biết các nhân viên của Fed đã bắt đầu xây dựng các kế hoạch ứng phó khẩn cấp về ảnh hưởng tiềm tàng của AI đối với nền kinh tế Mỹ, bao gồm ba kịch bản hoàn toàn khác nhau: sự bùng nổ năng suất, thất nghiệp hàng loạt, và bong bóng công nghệ bị vỡ. Ông Waller nhấn mạnh tình huống rủi ro thứ ba: "Kỳ vọng lợi nhuận từ AI giảm, cổ phiếu sụt giảm, tăng trưởng kinh tế chậm lại và tỷ lệ thất nghiệp tăng mạnh." Trong bài phát biểu lần này, ông Waller vẫn không đưa ra bình luận nào về định hướng chính sách tiền tệ.
NVIDIA tăng cường tính toán khoa học! Ra mắt GPU Rubin HPC, đặt cược vào AI agent tái định hình siêu máy tính
Rubin HPC được trang bị một GPU đơn với hơn 50.000 lõi CUDA, tối ưu hóa cho tính toán khoa học, dự kiến ra mắt vào năm 2028. CUDA-X mở rộng phạm vi ứng dụng trong lĩnh vực khoa học, bao gồm vật lý thiên văn, khoa học vật liệu, nghiên cứu phát triển dược phẩm và sinh học tế bào đơn. Việc phân tích lỗ đen được rút ngắn từ một tháng xuống còn 8 phút. NVIDIA trình diễn sự kết hợp giữa kết nối quang học và tính toán lượng tử, hoàn thiện cơ sở hạ tầng siêu máy tính; cho biết Lambda sử dụng công nghệ quang học đóng gói cùng chip (CPO) của NVIDIA, giúp hiệu suất năng lượng tăng lên tối đa gấp 5 lần. NVIDIA cũng mở rộng hệ thống quản lý tải công việc Slurm, tích hợp bộ xử lý lượng tử (QPU) vào quy trình làm việc siêu máy tính truyền thống. Ngoài ra, NVIDIA cho biết, tủ rack Vera CPU sẽ ra mắt vào đầu năm sau và được cung cấp bởi Dell, HPE, Lenovo và Super Micro Computer.
Bernstein: OpenAI ra mắt ví ChatGPT, cạnh tranh thanh toán AI bước vào giai đoạn mới; Visa (V.US) và Mastercard (MA.US) kỳ vọng trở thành những người chiến thắng lớn.
Khi các tác nhân trí tuệ nhân tạo dần phát triển từ công cụ tra cứu thông tin thành trợ lý cá nhân có thể tự động mua sắm và thanh toán, ngành công nghiệp thanh toán toàn cầu đang đón nhận cơ hội cạnh tranh mới.
Trong khi ngành bán dẫn lao dốc, "chủ đất" AI được săn đón? Blackstone Data Center REIT (BXDC.US) tăng hơn 10% trước giờ mở cửa, dòng tiền dài hạn trở thành tâm điểm của thị trường.
Blackstone Digital Infrastructure Trust đã mua lại phần lớn cổ phần trong hai liên doanh được thành lập cùng Amazon Web Services với giá giao dịch khoảng 5 tỷ USD. BXDC sẽ sở hữu 13 phòng máy phát điện mới xây dựng tại hai khu trung tâm dữ liệu của AWS, AWS sẽ thuê lại toàn bộ tổ hợp phòng máy này với hợp đồng thuê ban đầu kéo dài 12 năm và có thể gia hạn lên đến 32 năm.
Giá tiền điện tử
Thêm


