
mUSD của MetaMask: Tham vọng chinh phục thị trường stablecoin với hàng trăm triệu người dùng

Ai kiểm soát người dùng thì kiểm soát token.
Ai kiểm soát người dùng, người đó kiểm soát token.
Tác giả: Prathik Desai
Biên dịch: Block unicorn
Gần đây, mỗi tuần đều mang lại cảm giác quen thuộc—lại một stablecoin mới ra mắt, lại một nỗ lực thay đổi hướng đi của giá trị. Đầu tiên, chúng ta chứng kiến cuộc chiến đấu giá phát hành USDH của Hyperliquid; sau đó, chúng ta bàn về xu hướng dọc hóa để thu lợi từ trái phiếu kho bạc Mỹ. Giờ đây, là mUSD bản địa của MetaMask. Tất cả những chiến lược này có điểm chung gì? Khả năng phân phối.
Khả năng phân phối đã trở thành một “mã gian lận”, không chỉ trong lĩnh vực tiền mã hóa mà còn ở nhiều lĩnh vực khác, để xây dựng một mô hình kinh doanh phát triển mạnh mẽ. Nếu cộng đồng của bạn có hàng triệu người dùng, tại sao không tận dụng nó, phân phối token trực tiếp vào tay họ? Tuy nhiên, điều này không phải lúc nào cũng hiệu quả. Telegram từng cố gắng làm điều đó với TON, tuyên bố có 500 triệu người dùng nhắn tin, nhưng những người dùng này chưa bao giờ chuyển sang blockchain. Facebook cũng từng thử với Libra, tin rằng hàng tỷ tài khoản mạng xã hội của mình có thể tạo nền tảng cho một loại tiền tệ mới. Về lý thuyết, hai dự án này dường như chắc chắn thành công, nhưng thực tế lại thất bại.
Đó có thể là lý do tại sao mUSD của MetaMask (với biểu tượng “$” trên tai cáo) thu hút sự chú ý của tôi. Nhìn qua, nó không khác gì các stablecoin khác—được hỗ trợ bởi trái phiếu kho bạc Mỹ ngắn hạn được quản lý và phát hành thông qua khung phát triển M0 của Bridge.xyz.
Nhưng trong thị trường stablecoin trị giá 300 tỷ USD hiện nay do hai ông lớn thống trị, điều gì khiến mUSD của MetaMask khác biệt?
MetaMask có thể đang bước vào một lĩnh vực cạnh tranh khốc liệt, nhưng họ sở hữu một điểm bán hàng độc nhất mà các đối thủ khác không thể sánh bằng: phân phối. MetaMask có 100 triệu người dùng hoạt động hàng năm trên toàn cầu, quy mô người dùng gần như không ai sánh kịp. mUSD cũng sẽ trở thành stablecoin đầu tiên được phát hành bản địa trong ví tự quản, cho phép người dùng mua bằng tiền pháp định, hoán đổi, thậm chí chi tiêu tại cửa hàng thông qua thẻ MetaMask. Người dùng không còn cần phải tìm kiếm trên các sàn giao dịch, bắc cầu cross-chain, hoặc xử lý việc thêm token tùy chỉnh nữa.
Telegram không có sự phù hợp giữa sản phẩm và hành vi người dùng như vậy, còn MetaMask thì có. Telegram cố gắng chuyển người dùng nhắn tin sang blockchain để sử dụng các ứng dụng tài chính phi tập trung. Trong khi đó, MetaMask lại nâng cao trải nghiệm người dùng bằng cách tích hợp stablecoin bản địa ngay trong ứng dụng.
Dữ liệu cho thấy tốc độ chấp nhận động thái này rất nhanh.
Vốn hóa thị trường của mUSD trên MetaMask đã tăng vọt từ 25 triệu USD lên 65 triệu USD chỉ trong chưa đầy một tuần. Gần 90% số vốn này đến từ nền tảng Layer 2 Linea nội bộ của ConsenSys, cho thấy giao diện của MetaMask có thể điều hướng thanh khoản rất hiệu quả. Đòn bẩy này tương tự như cách các sàn giao dịch từng làm: năm 2022, Binance tự động chuyển đổi tiền gửi thành BUSD, khiến nguồn cung lưu thông tăng vọt chỉ sau một đêm. Ai kiểm soát người dùng, người đó kiểm soát token. MetaMask có hơn 30 triệu người dùng hoạt động hàng tháng, là ví có nhiều người dùng nhất trong lĩnh vực Web3.
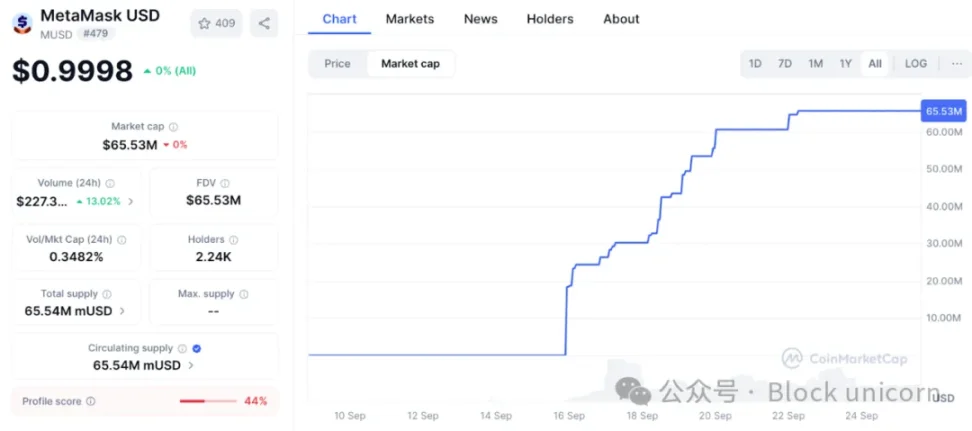
Khả năng phân phối này sẽ giúp MetaMask khác biệt với những người đi trước từng cố gắng xây dựng stablecoin bền vững nhưng thất bại.
Kế hoạch lớn của Telegram phần nào thất bại do vấn đề pháp lý. MetaMask đã tránh được điều này bằng cách hợp tác với Bridge, nhà phát hành thuộc Stripe, và bảo chứng mỗi token bằng trái phiếu kho bạc Mỹ ngắn hạn. Điều này đáp ứng yêu cầu pháp lý, và Đạo luật GENIUS mới của Mỹ cũng cung cấp khung pháp lý ngay từ ngày đầu. Thanh khoản cũng sẽ là yếu tố then chốt. MetaMask đang bơm các cặp giao dịch mUSD vào DeFi của Linea, đặt cược rằng mạng lưới nội bộ của họ có thể củng cố ứng dụng này.
Tuy nhiên, phân phối không đảm bảo thành công. Thách thức lớn nhất của MetaMask sẽ đến từ các ông lớn hiện tại, đặc biệt trong một thị trường đã bị vài ông lớn thống trị.
USDT của Tether và USDC của Circle đã chiếm gần 85% thị phần stablecoin. Đứng thứ ba là USDe của Ethena, với lượng phát hành lên tới 14 tỷ USD, thu hút người dùng nhờ lợi suất. USDH của Hyperliquid vừa mới ra mắt, nhằm tái đầu tư tiền gửi sàn vào hệ sinh thái của họ.
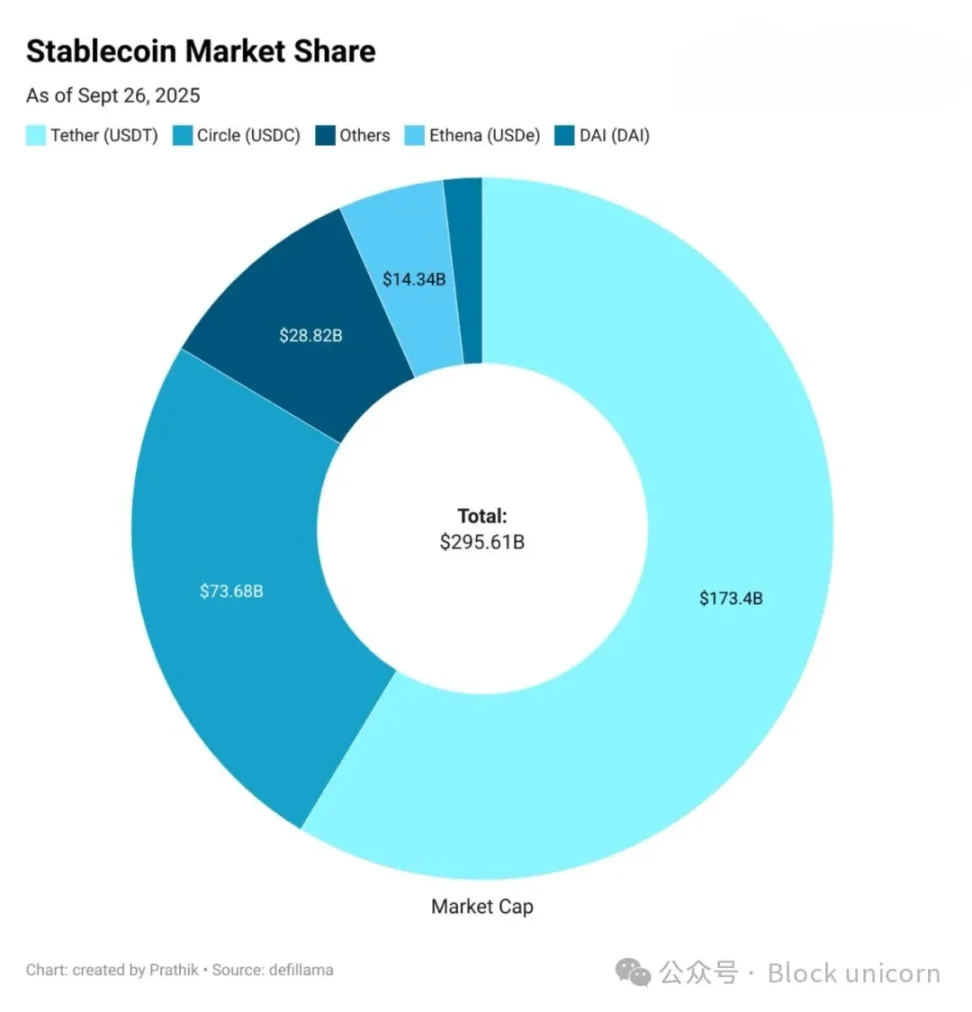
Điều này đưa tôi trở lại câu hỏi: Rốt cuộc MetaMask muốn mUSD trở thành gì?
USDT và USDC dường như khó có đối thủ trực tiếp. Thanh khoản, niêm yết sàn và thói quen người dùng đều nghiêng về các ông lớn hiện tại. mUSD có lẽ không cần phải cạnh tranh trực diện. Giống như tôi dự đoán USDH của Hyperliquid sẽ mang lại nhiều giá trị hơn cho hệ sinh thái của họ bằng cách phân phối cho cộng đồng, mUSD cũng rất có thể nhằm mục đích thu về nhiều giá trị hơn từ người dùng hiện tại.
Mỗi khi có người dùng mới nạp tiền qua Transak, mỗi khi ai đó hoán đổi ETH sang stablecoin mới trong MetaMask, và mỗi khi họ quẹt thẻ MetaMask tại cửa hàng, mUSD sẽ là lựa chọn ưu tiên. Điều này tích hợp stablecoin như tùy chọn mặc định trong mạng lưới.
Điều này khiến tôi nhớ lại những ngày phải bắc cầu USDC giữa Ethereum, Solana, Arbitrum và Polygon, tùy thuộc vào việc tôi cần dùng stablecoin để làm gì.
Và mUSD đã chấm dứt mọi sự phiền toái của việc bắc cầu và hoán đổi đó.
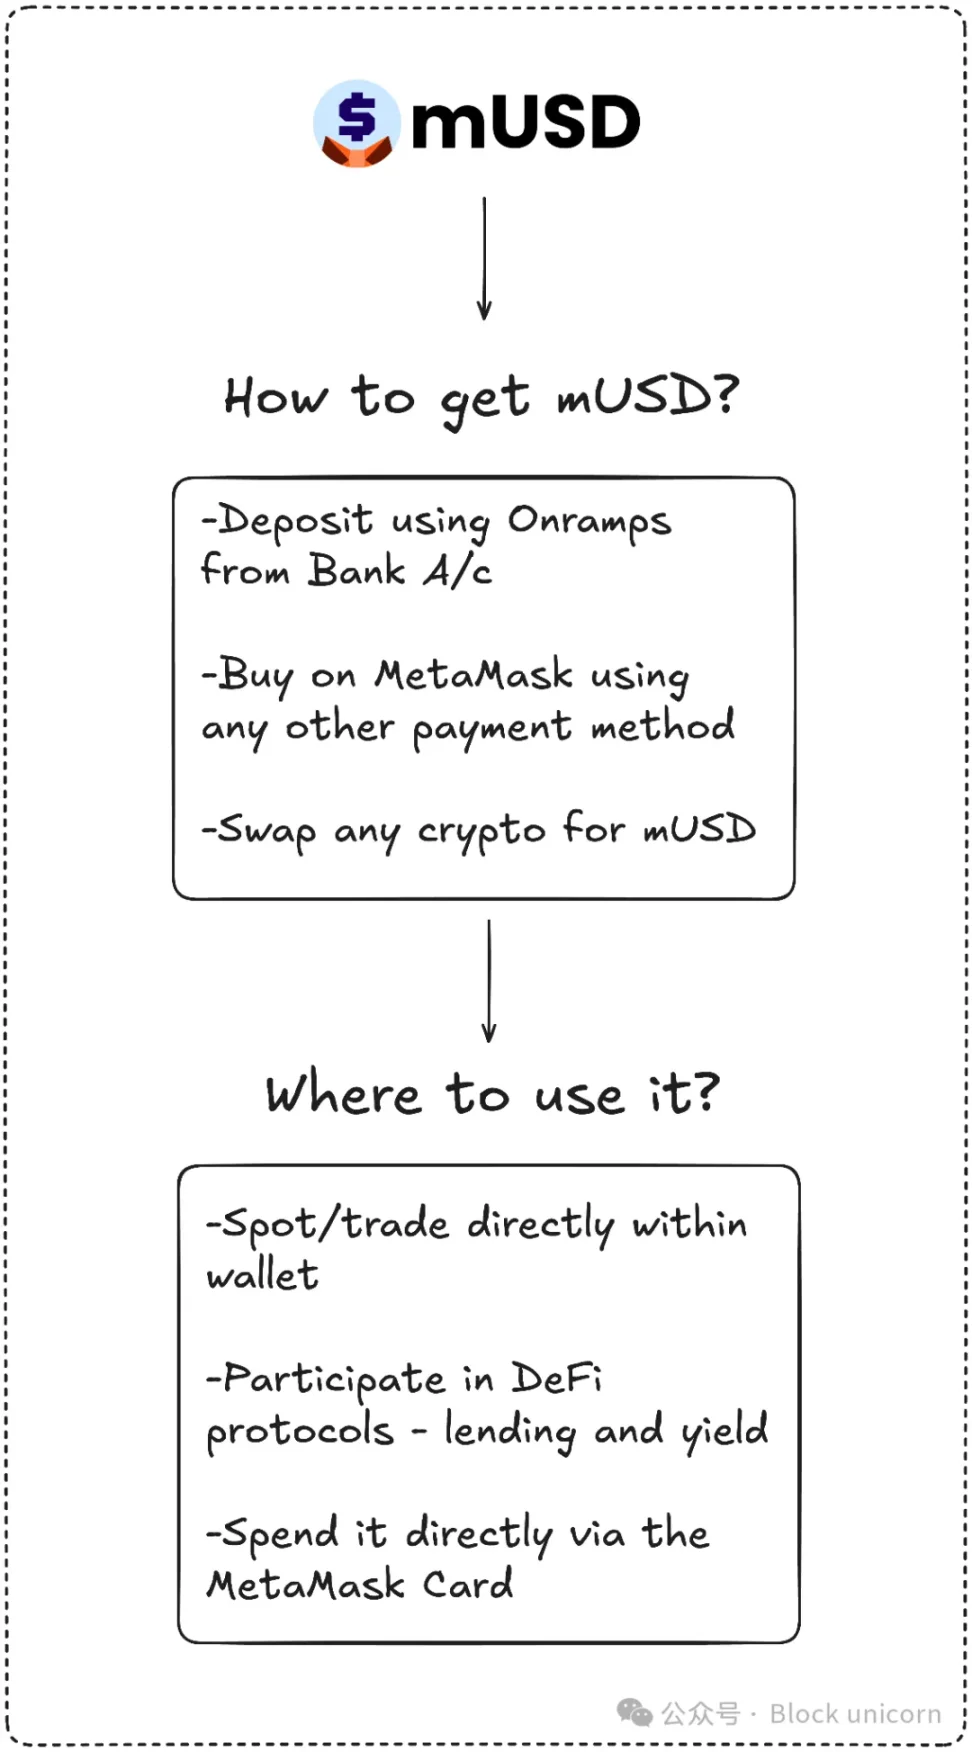
Rồi còn một điểm quan trọng khác: lợi suất.
Với mUSD, MetaMask có thể thu lợi từ trái phiếu kho bạc Mỹ hỗ trợ token này. Mỗi 1 tỷ USD lưu thông, đồng nghĩa với hàng chục triệu USD tiền lãi mỗi năm chảy về ConsenSys. Điều này sẽ biến ví từ một trung tâm chi phí thành động cơ lợi nhuận.
Nếu chỉ 1 tỷ USD mUSD được bảo chứng bằng trái phiếu kho bạc Mỹ tương đương, mỗi năm họ có thể thu về 40 triệu USD tiền lãi từ lợi suất. So sánh, năm ngoái MetaMask thu về 67 triệu USD từ các khoản phí của mình.
Điều này có thể mở ra cho MetaMask một nguồn thu nhập thụ động, quan trọng khác.
Tuy nhiên, có một yếu tố khiến tôi cảm thấy không yên tâm. Trong nhiều năm, tôi luôn coi ví là công cụ ký và gửi trung lập. mUSD đã làm mờ ranh giới này, biến công cụ hạ tầng trung lập mà tôi từng tin tưởng thành một bộ phận kinh doanh kiếm lời từ khoản tiền gửi của tôi.
Vì vậy, phân phối vừa là lợi thế vừa là rủi ro. Nó có thể khiến mUSD trở thành lựa chọn mặc định, khó thay đổi, nhưng cũng có thể làm dấy lên lo ngại về thiên vị và khóa người dùng. Nếu MetaMask điều chỉnh quy trình hoán đổi để ưu tiên hoặc làm rẻ hơn cho token của mình, điều này có thể khiến thế giới tài chính mở trở nên kém mở hơn.
Còn có vấn đề phân mảnh.
Nếu mỗi ví phi tập trung đều bắt đầu phát hành USD của riêng mình, điều này có thể tạo ra nhiều loại tiền tệ đóng thay vì cặp song mã USDT/USDC có thể thay thế cho nhau như hiện tại.
Tôi không biết điều này sẽ đi về đâu. MetaMask đã khép kín chu trình tài chính mua, đầu tư và tiêu dùng bằng cách tích hợp mUSD với thẻ. Tăng trưởng tuần đầu cho thấy họ có thể vượt qua rào cản ban đầu khi ra mắt. Tuy nhiên, sự thống trị của các ông lớn hiện tại cho thấy việc leo từ hàng triệu lên hàng tỷ là một thách thức lớn.
Tôi không biết điều này sẽ đi về đâu. MetaMask đã hoàn thiện chu trình tài chính mua, đầu tư và tiêu dùng mUSD bằng cách tích hợp với thẻ. Tăng trưởng tuần đầu cho thấy họ có thể vượt qua rào cản ban đầu khi ra mắt. Tuy nhiên, sự thống trị của các ông lớn hiện tại cho thấy việc leo từ hàng triệu lên hàng tỷ là một thách thức lớn.
Chính giữa những thực tế này, số phận của mUSD của MetaMask có thể sẽ được quyết định.
Tuyên bố miễn trừ trách nhiệm: Mọi thông tin trong bài viết đều thể hiện quan điểm của tác giả và không liên quan đến nền tảng. Bài viết này không nhằm mục đích tham khảo để đưa ra quyết định đầu tư.
Bạn cũng có thể thích
Liệu xu hướng thị trường Giáng Sinh truyền thống còn xảy ra với thị trường chứng khoán Mỹ năm nay không?
Sau khi thị trường chứng khoán Mỹ cùng lúc phục hồi cả về mặt kỹ thuật và vị thế, Goldman Sachs, Morgan Stanley và JPMorgan lần lượt phát đi tín hiệu phục hồi cuối năm. Vị thế nắm giữ đã được thanh lý ở mức cực hạn, định giá quay về mức trung bình và yếu tố mùa vụ cùng nhau tạo thành điều kiện short squeeze. Tuy nhiên, lạm phát giá nhập khẩu của ngành sản xuất toàn cầu hàng năm khoảng 24%, đã vượt qua đỉnh điểm của đại dịch, hóa đơn lạm phát sẽ tập trung đáo hạn vào quý đầu tiên năm sau. Goldman Sachs cảnh báo, nếu bữa tiệc cuối năm được thực hiện, đà tăng trong tương lai sẽ bị vay mượn trước.

Anthropic tổ chức roadshow chào sàn, CEO tuyên bố “không quan tâm điều kiện thị trường nào”, hy vọng “hứa ít, làm nhiều”
Khi Anthropic chuẩn bị IPO, CEO Amodei giữ thái độ khiêm tốn trong quá trình giới thiệu với nhà đầu tư, nhấn mạnh phương châm “hứa ít, làm nhiều” và tỏ ra bình thản trước biến động thị trường về thời điểm niêm yết. Đối mặt với sự biến động của ngành AI và những ảnh hưởng từ Nvidia, Amodei cho biết không quá quan tâm tới tháng niêm yết hay điều kiện thị trường, đồng thời thẳng thắn thừa nhận việc đầu tư vào năng lực tính toán là “bài toán kinh doanh khó khăn nhất”.
SpaceX(SPCX.US) Starship thực hiện chuyến bay thử lần thứ 15: Tên lửa đẩy thất bại khi thu hồi, nguyên nhân chưa rõ, nhiệm vụ quay lại quỹ đạo lần đầu tiên vẫn chờ tầng trên hạ cánh bằng cách "bắt trên tháp"
Vào thứ Sáu theo giờ địa phương, SpaceX đã tiến hành nhiệm vụ bay lần thứ 15 của tàu Starship tại bang Texas.

Không học theo "giá nhất định" của Musk: Anthropic (ANT.US) tổ chức roadshow và hỏi giá từ 70-78 đô la Mỹ, nhà đầu tư tổ chức trở thành nhân vật chính quyết định giá IPO
Anthropic sẽ tiến hành IPO lớn nhất lịch sử vào tuần tới, nhằm lấy danh hiệu này từ SpaceX. Tuy nhiên, khác với tập đoàn của Elon Musk, trong bối cảnh thị trường giao dịch trí tuệ nhân tạo (AI) biến động, các nhà đầu tư lớn sẽ có ảnh hưởng lớn hơn đến mức định giá IPO của Anthropic.
Giá tiền điện tử
Thêm


