
Nếu MicroStrategy sụp đổ: Việc Saylor bán 70 tỷ USD bitcoin có làm bùng nổ thị trường không?

Trong thế giới tiền mã hóa, nếu bạn từng quan tâm đến bitcoin, chắc chắn bạn đã nghe đến cái tên Michael Saylor và MicroStrategy. Kể từ tháng 8 năm 2020, MicroStrategy đã tích lũy mua vào tổng cộng 629,376 BTC, theo giá trị thị trường hiện tại khoảng 71.6 billions USD, với chi phí mua vào khoảng 46.15 billions USD.
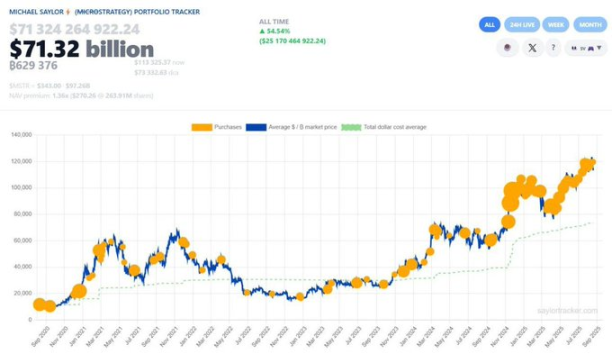
Vấn đề là, “đạn dược” của Saylor đến từ đâu?
Nguồn vốn
1️⃣ Trái phiếu chuyển đổi (Convertible Debt)
MicroStrategy đã nhiều lần phát hành trái phiếu chuyển đổi, loại trái phiếu này có lãi suất cực thấp (1.25%-1.5%), có thể chuyển đổi thành cổ phiếu trong tương lai. Đến nay, công ty đã huy động được hơn 6 billions USD thông qua hình thức này, với chi phí lãi suất hàng năm khoảng 75–90 triệu USD.
2️⃣ Phát hành thêm cổ phiếu (Equity Offerings)
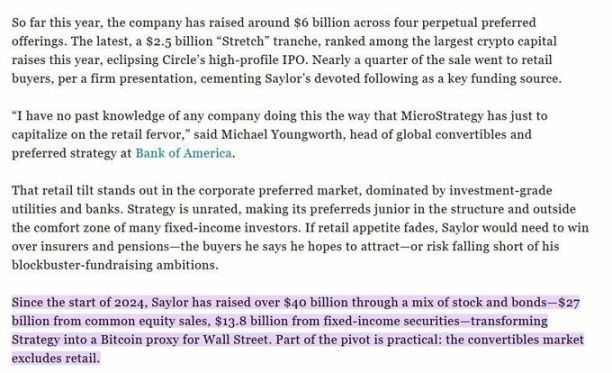
Công ty đã huy động tổng cộng hơn 27 billions USD thông qua việc phát hành cổ phiếu phổ thông và cổ phiếu ưu đãi. Dù điều này làm pha loãng quyền lợi cổ đông, nhưng lại cung cấp phần lớn nguồn vốn để mua BTC.
3️⃣ Dự trữ tiền mặt
Trong giai đoạn 2020–2021, công ty còn sử dụng tiền mặt tự có để mua BTC.
Rủi ro nằm ở đâu?
Bề ngoài, MicroStrategy đang nắm giữ 70 billions USD bitcoin, tưởng chừng như vững chắc như bàn thạch. Nhưng khi xem xét kỹ cấu trúc tài chính, các vấn đề bắt đầu lộ diện:
Cả nợ và phát hành cổ phiếu đều không lấy BTC làm tài sản thế chấp;
Khoản nắm giữ BTC không tạo ra bất kỳ lợi nhuận nào, không thể trực tiếp trả nợ hoặc lãi suất;
Doanh thu hàng năm của công ty chỉ khoảng 460–480 triệu USD, quá nhỏ so với quy mô nợ;
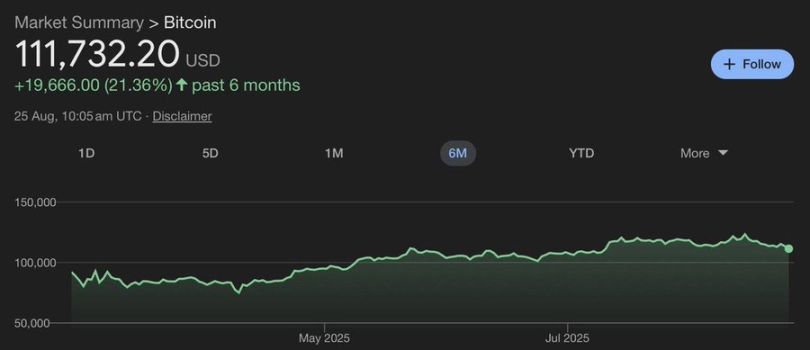
Kể từ năm 2025, giá bitcoin tăng 24%, trong khi cổ phiếu MicroStrategy chỉ tăng 13%, thể hiện sự tụt hậu rõ rệt, sự xuất hiện của ETF đang phân tán nhu cầu đối với MSTR.
Một khi giá cổ phiếu suy yếu, nếu công ty tiếp tục phát hành thêm cổ phiếu, chỉ càng làm pha loãng giá trị cổ đông, rơi vào “vòng xoáy tử thần”. Cuối cùng, Saylor có thể buộc phải nhấn nút đỏ — bán BTC để trả nợ.
Đây sẽ là kịch bản mà thị trường không hề mong muốn:
Một khi MicroStrategy bán tháo, có thể gây ra chuỗi sụp đổ thảm khốc nhất trong lịch sử tiền mã hóa.
Liệu còn cơ hội xoay chuyển?
Trong ngắn hạn (6–12 tháng), vẫn còn hai động lực hỗ trợ tiềm năng:
1️⃣ Giá BTC tăng: Giá bitcoin tiếp tục leo thang sẽ nâng cao giá trị tài sản ròng của MicroStrategy, đẩy giá cổ phiếu lên, từ đó giúp công ty tiếp tục huy động vốn.
2️⃣ Được đưa vào S&P 500: Nếu MicroStrategy thành công gia nhập S&P 500 vào quý 3 năm 2025, dự kiến đến quý 1 năm 2026 sẽ thu hút dòng vốn 20–30 billions USD. Điều này sẽ mang lại nhiều đợt phát hành thêm cổ phiếu và mua thêm BTC, tiếp tục hỗ trợ thị trường tăng giá.
Nói cách khác, trong chu kỳ mà FED chưa tăng lãi suất trở lại, tâm lý thị trường vẫn lạc quan, trò chơi này vẫn còn tiếp tục.
Kết luận
Về “thuyết sụp đổ” của MicroStrategy, thị trường luôn có nhiều tranh cãi. Thực tế, những người bi quan thường cũng là nhóm từng lạc quan về Luna và FTX trước đây.
Thay vì bị cuốn vào nỗi sợ hãi, hãy nhìn nhận thực tế:
Ngắn hạn: MicroStrategy nhờ tận dụng nguồn vốn và hiệu ứng tiềm năng từ việc gia nhập S&P 500, vẫn còn không gian để thúc đẩy BTC tăng cao hơn.
Dài hạn: Một khi thanh khoản bị siết chặt hoặc giá cổ phiếu tiếp tục giảm, rủi ro sẽ tích tụ và bùng phát.
Trong thị trường tiền mã hóa, sai lầm lớn nhất không phải là dự đoán sụp đổ quá sớm, mà là bị cuốn theo tiếng ồn, bán tháo ở đáy và cuối cùng mua lại ở đỉnh. Trước quý 4 năm 2025, có lẽ lựa chọn hợp lý hơn là — quan sát, nắm giữ thận trọng, thay vì hoảng loạn mù quáng.
Tuyên bố miễn trừ trách nhiệm: Mọi thông tin trong bài viết đều thể hiện quan điểm của tác giả và không liên quan đến nền tảng. Bài viết này không nhằm mục đích tham khảo để đưa ra quyết định đầu tư.
Bạn cũng có thể thích
IPO roadshow ngày tăng cường thị trường văn phòng doanh nghiệp! Anthropic ra mắt nhiều công cụ AI mới, trực tiếp thách thức Microsoft Office
Anthropic ra mắt Claude Meetings, cho phép Claude tham gia cuộc họp video Google Meet theo thời gian thực và thực hiện các nhiệm vụ, biến Claude từ người ghi chú cuộc họp thành cộng tác viên trực tiếp; công cụ AI Whiteboards và Sheets cũng được ra mắt, cung cấp Claude Whiteboards cho phép nhóm cùng chỉnh sửa và Claude Sheets có thể được tạo và chỉnh sửa bởi AI; sản phẩm phân tích dữ liệu Claude Data chính thức ra mắt, kết nối dữ liệu doanh nghiệp với các ứng dụng bên thứ ba. Giá cổ phiếu Microsoft giảm mạnh, từng lúc giảm hơn 3%.

Anthropic đang hướng tới mục tiêu lợi nhuận hoạt động dài hạn 35%, các nhà sáng lập dự định IPO để rút tiền mặt 1,75 tỷ USD, Goldman Sachs dự đoán doanh thu năm 2030 đạt 685 tỷ USD
Các giám đốc điều hành của Anthropic tiết lộ trong video giới thiệu rằng công ty tin tưởng lâu dài có thể đạt được biên lợi nhuận hoạt động điều chỉnh từ 35% trở lên, vượt xa mức 15% trong quý 3 năm nay. Theo bản cáo bạch, bảy nhà đồng sáng lập đều dự định bán gần 3,38 triệu cổ phiếu của công ty; tính theo giá phát hành IPO trung bình, mỗi người sẽ thu về khoảng 250 triệu đô la Mỹ và mỗi người vẫn giữ lại số cổ phần trị giá khoảng 18 tỷ đô la Mỹ. Goldman Sachs dự đoán đến năm 2030, doanh thu hàng năm của Anthropic sẽ gần gấp 150 lần so với doanh thu năm ngoái, trong đó doanh thu từ khách hàng doanh nghiệp là 586 tỷ đô la Mỹ và từ khách hàng không phải doanh nghiệp là 100 tỷ đô la Mỹ.

Anthropic IPO sắp định giá: Goldman Sachs dự đoán doanh thu năm 2030 vượt 685 tỷ USD, 7 nhà sáng lập sẽ nhận được 1,75 tỷ USD khi IPO
Goldman Sachs dự đoán doanh thu của Anthropic sẽ tăng từ 4,6 tỷ USD vào năm 2025 lên 685 tỷ USD vào năm 2030, tăng hơn 130 lần, nhưng dòng tiền tự do phải đến năm 2030 mới chuyển sang dương. Định giá IPO lần này khoảng 1,4 nghìn tỷ USD, bảy nhà đồng sáng lập đã bán ra tổng cộng 1,75 tỷ USD, mỗi người bán khoảng 250 triệu USD cổ phần, chỉ chiếm khoảng 1,5% số cổ phần nắm giữ. Các nhà phân tích cho rằng tỷ lệ bán ra này khá thấp, không đủ để làm lung lay niềm tin của các nhà đầu tư.
Giá tiền điện tử
Thêm


