
Q4 moliyaviy hisobotidan oldin Amaldagi Materiallar (AMAT): AI qurilmalari talabi milliardlab daromad va yuqori o‘sishni davom ettira oladimi?
 2026/11/12 02:44
1. Investitsiya asosiy nuqtalari
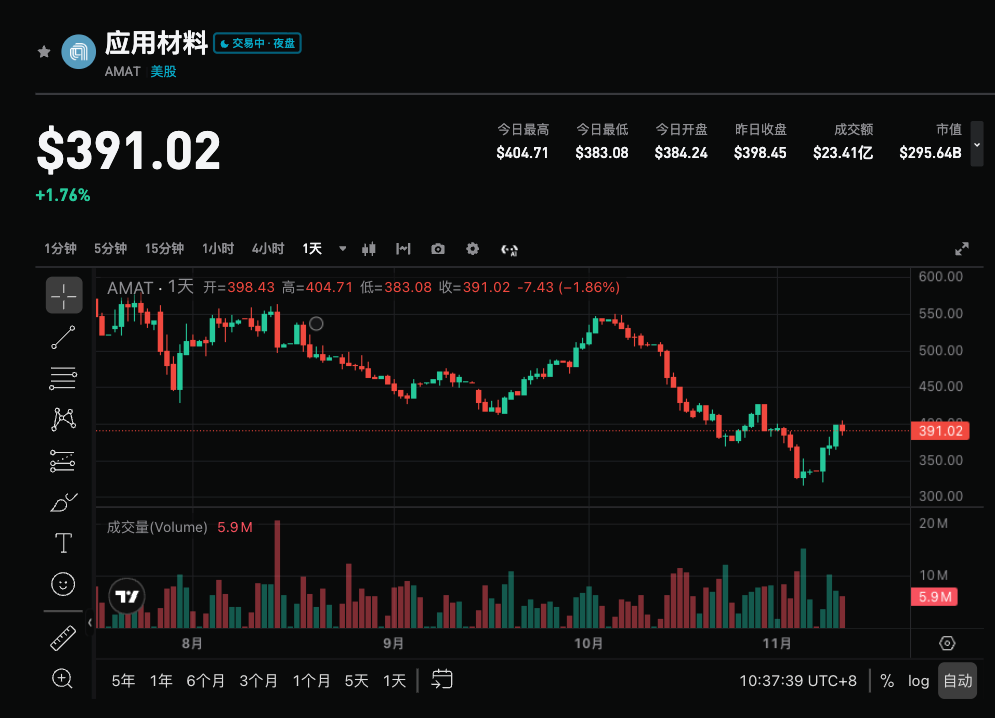
Applied Materials (AMAT.US) 2026-yil 12-noyabr AQSh birjalar yopilganidan so‘ng FY2026 Q4 moliyaviy natijalarini e’lon qiladi. Bozor konsensus prognoziga ko‘ra, daromad qariyb 10,3 milliard dollar bo‘lishi kutilmoqda (+51.5% Y-o-Y, kompaniya yo‘riqnomasining o‘rtacha qiymati 10,25 milliard dollar), GAAP bo‘lmagan EPS esa taxminan 4.06 dollar (+87.1% Y-o-Y, kompaniya yo‘riqnomasining o‘rtacha qiymati 4.02 dollar). Kompaniya so‘nggi sakkiz chorakda doimiy ravishda prognozlarni oshirib kelmoqda, boshqaruv AI ehtiyoji rekord darajadagi natijalarga olib kelayotganini bildirdi hamda o‘sish jami bozordan tezroq bo‘lishini 2027-yilgacha kutmoqda. Bozor AI bilan bog‘liq uskunalar buyurtmalari an’anaviy siklik o‘zgarishlarni to‘liq qoplay oladimi va keyingi chorak yo‘riqnomasi yuqori o‘sish sur’atini saqlab qoladimi – mana shu jihatlarga yuqori e’tibor bermoqda.
2. To‘rt asosiy e’tibor nuqtasi
1-fokus: AI tomonidan rag‘batlantirilgan ilg‘or logika, DRAM va ilg‘or paketlash ehtiyoji
AI hisoblash quvvatining kengayishi asosiy o‘sish dvijokidir. Boshqaruv kutishicha, ilg‘or logika (leading-edge foundry-logic), DRAM (HBM bilan) va ilg‘or paketlash 2026-2027-yil wafer uskunalari (WFE) o‘sishining qariyb 80% ini tashkil etadi. Kompaniya ushbu sohalarda yetakchi pozitsiyaga ega va bozor ulushini oshirishni maqsad qilgan. 4-chorak daromad yo‘riqnomasining o‘rtachasi allaqachon 10 milliard dollar (+51% Y-o-Y) chegarasini zabt etdi, ilg‘or paketlash daromadi esa 2026-yil davomida 70% dan ko‘proqqa o‘sishi kutilmoqda. Bozor ushbu yuqori qiymatli segmentlarda buyurtma va yetkazib berish unabatashtining barqarorligini tekshiradi.
2-fokus: Sakkiz chorak ketma-ket prognozlarni oshirib kelgandan keyin daromad marjasining kengayishi davom etadimi
Ba’zi uskunalar sohasida faoliyat yurituvchi boshqa kompaniyalardan farqli o‘laroq, Applied Materials’ning yalpi foyda marjasi ketma-ket 13 chorak yildan-yilga yaxshilandi. 3-chorakda GAAP bo‘lmagan yalpi foyda marjasi taxminan 50.4% bo‘ldi, boshqaruv 4-chorakda ham deyarli bir xil natija kutmoqda. Narx belgisi, mahsulot miksi va operatsion leverage – muhim omillar. Agarda bu chorakda daromad marjasi yana kengaysa yoki hech bo‘lmaganda barqaror saqlansa, bu “yuqori o‘sish + yuqori foyda” mantig‘ini mustahkamlaydi; aksincha, quvvat hajmi ko‘payishi yoki xarajatlarning oshishi tufayli marjaning qisqarishi rentabellik elastikligiga salbiy ta’sir ko‘rsatishi mumkin.
3-fokus: Xitoy daromad ulushining pasayishi va eksport cheklovlarining ta’siri
Xitoy bozoridagi daromad ulushi yuqori cho‘qqidan 28% atrofida pasaydi (oldindan yuqoriroq edi). Eksport cheklovlari va geosiyosiy omillar potentsial o‘zgaruvchilar hisoblanadi. Bozor ishlab chiqarish texnologiyasi hali ham yetarli darajada qo‘llab-quvvatlanyaptimi va Xitoydan tashqari mintaqalarda (ayniqsa AQSH va boshqa ilg‘or texnologiya klientlari) o‘sish Xitoydagi pasayishlarni to‘liq qoplay oladimi – shu masalalarga e’tibor bermoqda. Boshqaruv uzoq muddatli ehtiyojlar bo‘yicha ijobiy pozitsiyada va ba’zi muzokaralar hatto 2030-yilgacha cho‘zilgan.
4-fokus: Keyingi chorak va to‘liq yil yo‘riqnomalarining barqarorligi
4-chorak – yuqori o‘sish cho‘qqiga yetdimi-yo‘qmi tekshiriladigan muhim bosqich. Konsensus allaqachon kompaniya yo‘riqnomasi o‘rtacha darajasidan biroz balandroq, faqat prognozga mos natijalar osongina aksiyalar narxini ko‘tarishda yetarli bo‘lmasligi mumkin. Bozor, ayniqsa, 2027-moliya yilining 1-chorak yo‘riqnomasi (ba’zi institutlar navbatdagi chorakda ham o‘sish kutilmoqda) va boshqaruv tomonidan qilinadigan 2027-yilda bozor o‘sishidan tezroq o‘sadi degan ifodalarga e’tibor beradi. Servis biznesi (AGS) 2026-yilda 20% dan ko‘proqqa o‘sishi kutilmoqda va bu ham barqarorlik kafolati sifatida baholanadi.
3. Xavf va imkoniyatlar birga mavjud
Yuqoriga katalizatorlar:
- Daromad va EPS konsensusdan ancha yuqori (ayniqsa ilg‘or paketlash va DRAM bilan bog‘liq daromad kuchli), va keyingi chorak yo‘riqnomasi oshiriladi.
- Yalpi foyda marjasi yanada kengayadi yoki yuqori darajada barqaror turadi, bu narx belgisi va mahsulot miksi ustunliklarini tasdiqlaydi.
- Boshqaruv 2027-yilda bozor o‘sishidan tezroq o‘sish bo‘yicha qarashlarini yana bir bor tasdiqlaydi yoki kuchaytiradi, uzoq muddatli buyurtmalar anig‘ligi yanada oshadi.
Pastga xavflar:
- Faqat o‘rtacha yo‘riqnoma darajasiga yoki undan biroz past natija, prognoz oshirilmaydi, natijada yuqori o‘sishning barqarorligiga nisbatan shubha paydo bo‘ladi.
- Xitoyga bo‘lgan ehtiyoj yana pasayadi yoki eksport cheklovlari kutilganidan ko‘proq ta’sir qiladi, Xitoydan tashqaridagi o‘sish yetarlicha kompensatsiya qilmaydi.
- Quvvat oshirish uchun xarajatlar yoki ta’minot zanjiridagi cheklovlar foyda marjasiga bosim qiladi.
4. Savdo strategiyasi bo‘yicha tavsiyalar
Long pozitsiya mantigi: Agar AI bilan bog‘liq uskunalarga ehtiyoj (ilg‘or logika, DRAM, ilg‘or paketlash) aniq prognozdan yuqori bo‘lsa, bir vaqtning o‘zida foyda marjasi barqaror saqlansa va keyingi chorak/butun yilga ijobiy yo‘riqnoma berilsa, Applied Materials AI wafer uskunalari bozorida asosiy yetkazib beruvchi bo‘lib qolishini mustahkamlashi va baholanishning tiklanishini ta’minlashi mumkin.
Short xavfi: Agar natijalar faqat o‘rtacha yo‘riqnoma darajasida bo‘lsa, yo‘riqnoma ehtiyotkorlik bilan yangilansa yoki foyda marjasi qisqarsa, hamda yaqinda narxlar yuqori cho‘qqidan (so‘nggi oyda qariyb -14.5%) pasaygan bo‘lsa, bu qo‘shimcha foyda realizatsiya qilinishiga sabab bo‘lishi mumkin.
Asosiy ma’lumotlar:
- Umumiy daromad hamda yildan-yilga/chorakdan-chorakka o‘sish sur’ati
- Ilg‘or paketlash, DRAM va ilg‘or logika bilan bog‘liq daromad ko‘rsatkichi
- GAAP bo‘lmagan yalpi va operatsion foyda marjalari
- Q1 FY2027 va butun yil bo‘yicha yo‘riqnomalar oshirilgani-yo‘qligi
- Xitoy daromad ulushi va Xitoydan tashqari o‘sish hissasi
Amaliy tavsiya: Natijalar prognozdan oshsa va yo‘riqnomalar ijobiy bo‘lsa, qayta pasayganidan so‘ng portfelga qo‘shish imkoniyatiga e’tibor qaratish mumkin; agar natijalar sust yoki yo‘riqnoma zaif bo‘lsa, qisqa muddatli risksiz harakat qilish va tepa narxlardan qochish kerak. Pozitsiya hajmini va stop-loss chegarasini shaxsiy risk bardoshlilikka qarab moslash lozim.
Ogohlantirish: Yuqoridagi ma’lumotlar faqat ma’lumot uchun, investitsiya tavsiyasi emas.
Mas'uliyatni rad etish: Ushbu maqolaning mazmuni faqat muallifning fikrini aks ettiradi va platformani hech qanday sifatda ifodalamaydi. Ushbu maqola investitsiya qarorlarini qabul qilish uchun ma'lumotnoma sifatida xizmat qilish uchun mo'ljallanmagan.
Sizga ham yoqishi mumkin
"Nurda turadigan" Corning (GLW.US) Jefferies tomonidan birinchi marta "Sotib oling" deb baholandi! AI fabrikalari optik tolalarni talashmoqda, global ta'minot yetishmasligi uchdan biriga yetishi mumkin
Corning uchun yaqin vaqt ichidagi foyda o‘sishi asosan AI klasterlarining kengayishi bilan bog‘liq. Kabinetlar va majmualar orasidagi optik bog‘lanishlar ko‘paygan sari, mijozlar cheklangan quvur va kabinet bo‘shlig‘ida ko‘proq optik tolalarni joylashtirish zarurati sezmoqda va bu yuqori zichlikdagi optik kabel hamda ulanish tizimlariga talabni oshirmoqda.

Sinergetik ta’sirlar yana ko‘proq vaqt talab qiladi! Citi Skydance (SKYD.US) hamkorlik xarajatlarini 4 milliardga oshirdi, ammo “Sotib olish” reytingini saqlab qoldi
Citigroup Skydance Corp uchun 3Q26 model yangilash hisobotini chiqardi va "sotib olish" reytingini hamda 10 dollar maqsad narxini saqlab qoldi.
Neft gigantlari Venesuelaga qaytmoqda! Exxon Mobil (XOM.US) 7 hududni baholash huquqini oldi, bir yilga eksklyuziv muzokaralar oynasi ochildi
Xabardor manbalarga ko‘ra, Exxon Mobil Venesuela hukumati va mamlakatning davlat neft kompaniyasi PDVSA bilan dastlabki kelishuvga erishdi. Ushbu Amerika neft gigantiga 7 ta blokdagi rivojlanish imkoniyatini baholash uchun ruxsat berildi, bunda o‘z ichiga rivojlanmagan neft konlari, yetilgan (mature) neft konlari va birta qidiruv bloki kiradi.

Kripto narxlari
Ko'proq


