
AI kapital sarf-xarajatlari "cho’qqisida", AQSh iqtisodiyoti ham "cho’qqisida"mi?

AI kapital xarajatlari tarixiy burilish nuqtasiga yaqinlashmoqda va Amerika Qo‘shma Shtatlari iqtisodiy o‘sishining taqdiri ham chuqur bog‘lanib qolgan ko‘rinadi.
“Quvnoq Savdo Platformasi”ga ko‘ra, Jefferies strategiyasi bo‘yicha mutaxassis Christopher Wood o‘zining so‘nggi hisobotida ogohlantirdi: moliya bozorlari kredit spredlarining kengayishi va yarimo‘tkazgich aksiyalari arzonlashishda davom etish orqali AI kapital xarajatlari sikli cho‘qqiga yetganini aniq ko‘rsatmoqda. Bu taxminning makro miqdordagi ta’siri faqat texnologiya sektoriga bog‘liq emas.
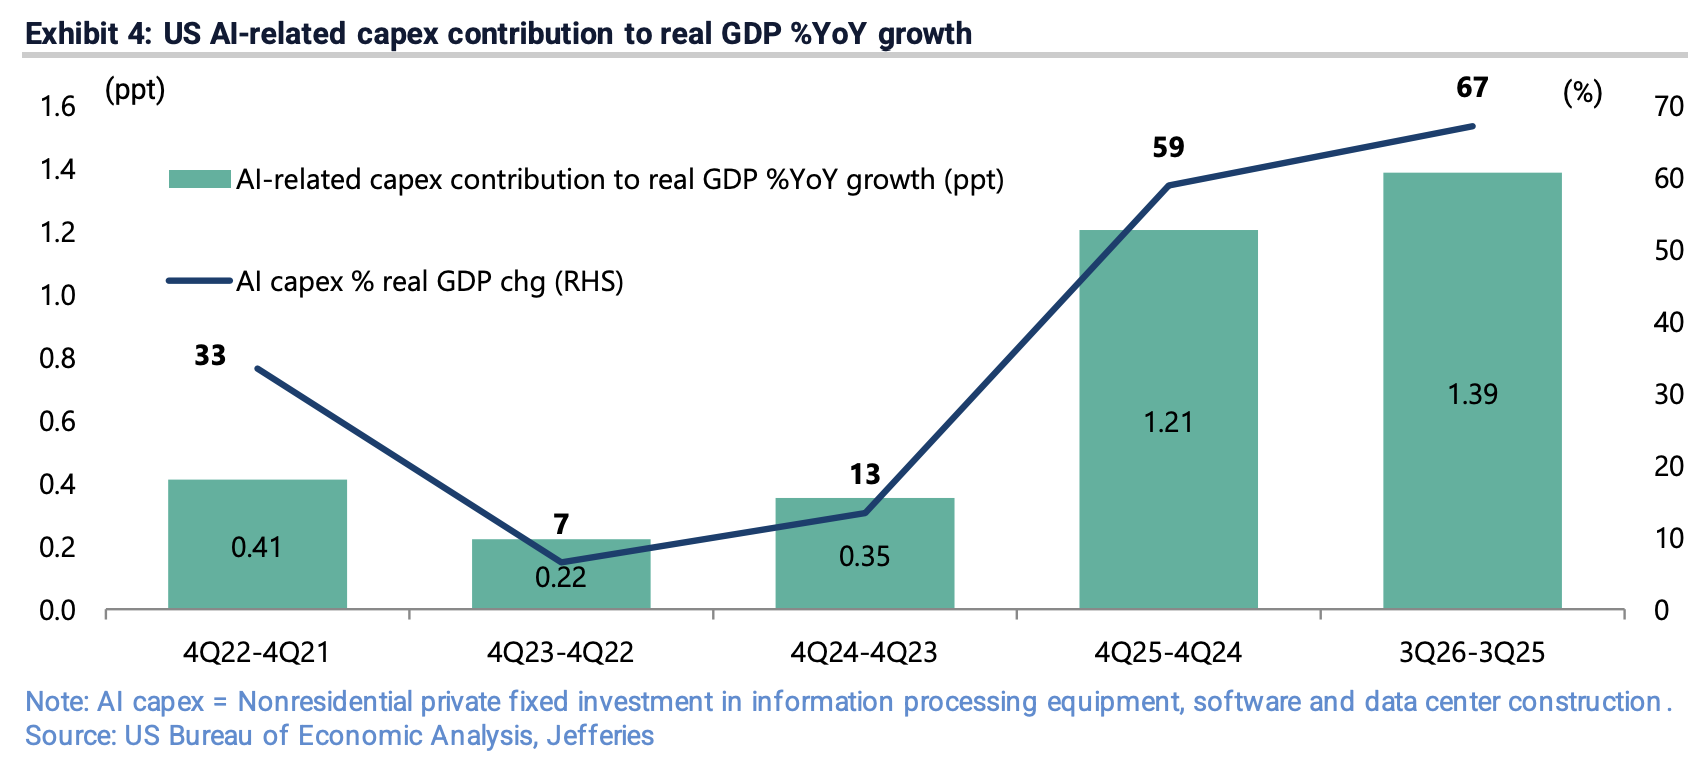
Jefferies hisobotiga ko‘ra, 2026 yil 3-choragiga qadar bo‘lgan to‘rt chorak davomida AQSh AI bilan bog‘liq real kapital xarajatlari real YaIM yillik o‘sishiga 1,39 foiz punktigacha hissa qo‘shdi, bu umumiy 2,1% o‘sishning 67%ini tashkil etadi. Shu bilan birga, axborotni qayta ishlash uskunalari va dasturiy ta’minotga investitsiyalar nominal YaIMdan 5,35%gacha oshib, 2000-yil internet pufagi cho‘qqisining 4,46%idan yuqoriga chiqib, tarixiy rekordni yangiladi. Bu shuni anglatadiki, AI kapital xarajatlari sezilarli darajada qisqarsa, AQSh iqtisodiy o‘sishi to‘g‘ridan-to‘g‘ri va sezilarli pasayish to‘lqiniga duch keladi.
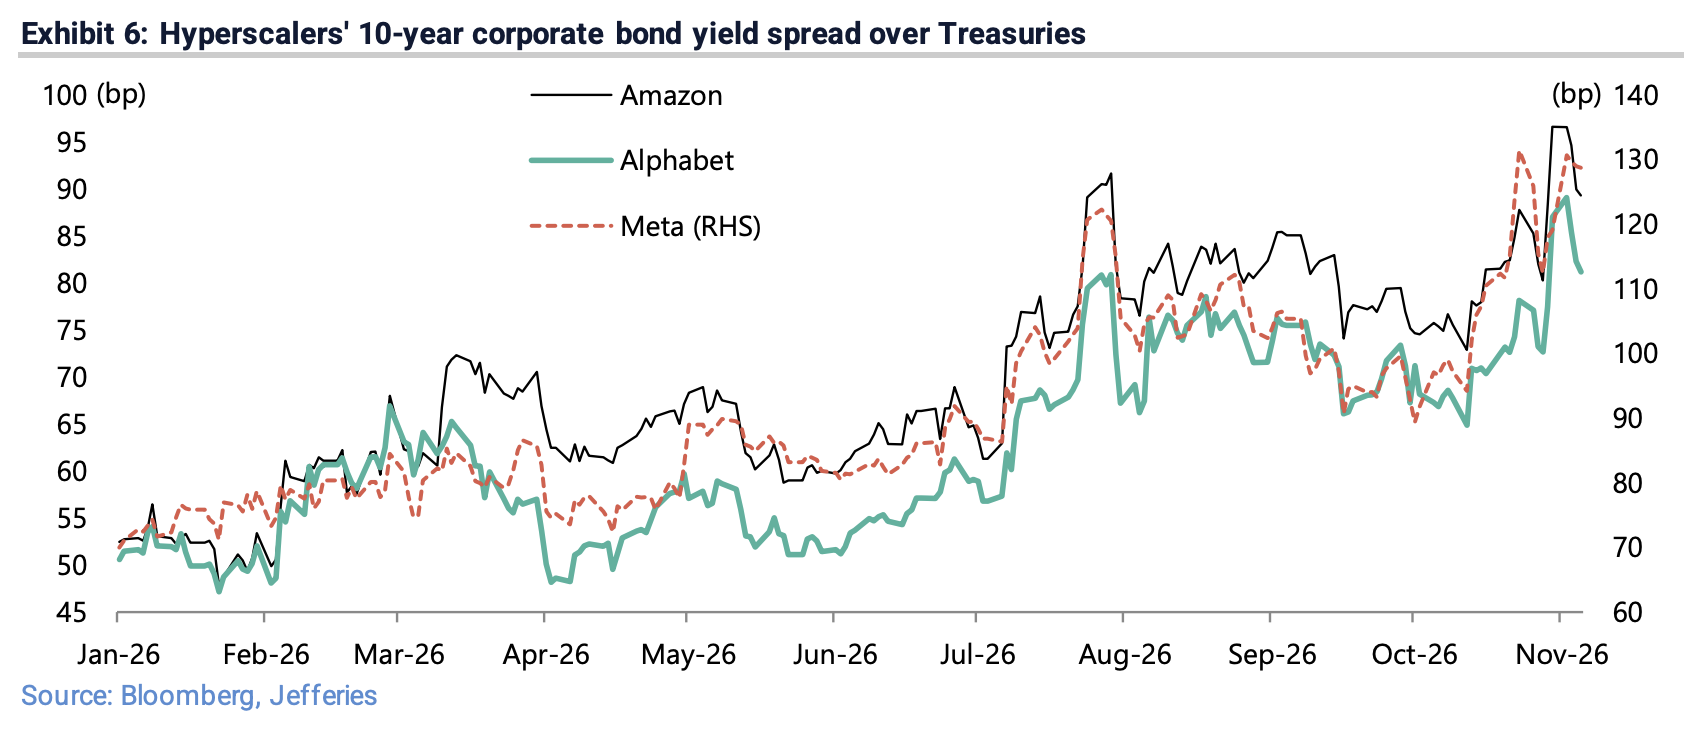
Bozor allaqachon javob bera boshladi. Yarimo‘tkazgich aksiyalari bosim ostida, kredit bozorida aniq bo‘shliqlar paydo bo‘ldi: Amazon, Alphabet va Meta kompaniyalarining 10 yillik korporativ obligatsiyalari spredi so‘nggi past nuqtasidan mos ravishda 16, 16 va 35 baza punktiga kengaydi; Oracle va CoreWeave kompaniyalarining 5 yillik CDS spredlari esa iyun boshidagi eng past nuqtadan mos ravishda 329 va 1163 punktga ko‘tarildi. Shu bilan birga, AQSh ara-bozor saylovlaridan so‘ng Demokratlar partiyasi yana Kongressni nazorat qilmoqda, bozor esa ma’lumot markazlari va AI modellariga nisbatan ularning tartibga solish pozitsiyasi AI xarajatlari umidlarini bosim ostiga qo‘yishidan xavotirda.
Kredit bozori ogohlantirmoqda, AI xarajatlari bo‘yicha taxminlar pasaytirish bosimi ostida
Kredit bozoridagi notinchlik hozirgi AI kapital xarajatlari cho‘qqisi nazariyasining eng bevosita dalilidir. Jefferies hisobotida qayd qilinishicha, AI kapital xarajatlari xavfini baholashning eng yaxshi yo‘li — bu AI bilan bog‘liq kredit spredlarini doimiy ravishda kuzatib borishdir. Va hozirgi spredlar aniq qisqarish signalini bermoqda.
Aniq raqamlar shuni ko‘rsatadiki, Amazon, Alphabet va Meta kompaniyalarining 10 yillik korporativ obligatsiyalari rentabelligidagi spredi, 12-oktabr so‘nggi past nuqtasidan (mos ravishda 73, 65 va 94 baza punktidan) mos ravishda 89, 81 va 129 baza punktigacha o‘sdi. Oracle va CoreWeave kompaniyalarining 5 yillik CDS spredlari iyun boshidagi 153 va 452 baza punktidan oktyabr oxiriga kelib mos ravishda 329 va 1163 baza punktiga yetdi. SoftBank’ning 5 yillik CDS spredi ham iyun oxiridagi 278 baza punktidan 442 baza punktigacha o‘sdi.
Bu signalning asosiy mazmuni – bozor AI bilan bog‘liq investitsiyalarga moliyalashtirish istagining tobora kamayishini ko‘rsatmoqda. Jefferies hisoboti to‘rt yirik hipershkalali bulutli xizmat ko‘rsatuvchi kompaniyalarning (Microsoft, Amazon, Alphabet va Meta) 2026 yilgi birgalikdagi kapital xarajatlari bo‘yicha bozor prognozlari — taxminan 1,04 trillion dollar — ancha pasaytirib chiqilishi mumkinligi xavfi borligini bildiradi.
Yirik bulut kompaniyalari erkin pul oqimidagi muammolar, AI esa an’anaviy biznesni yemirmoqda
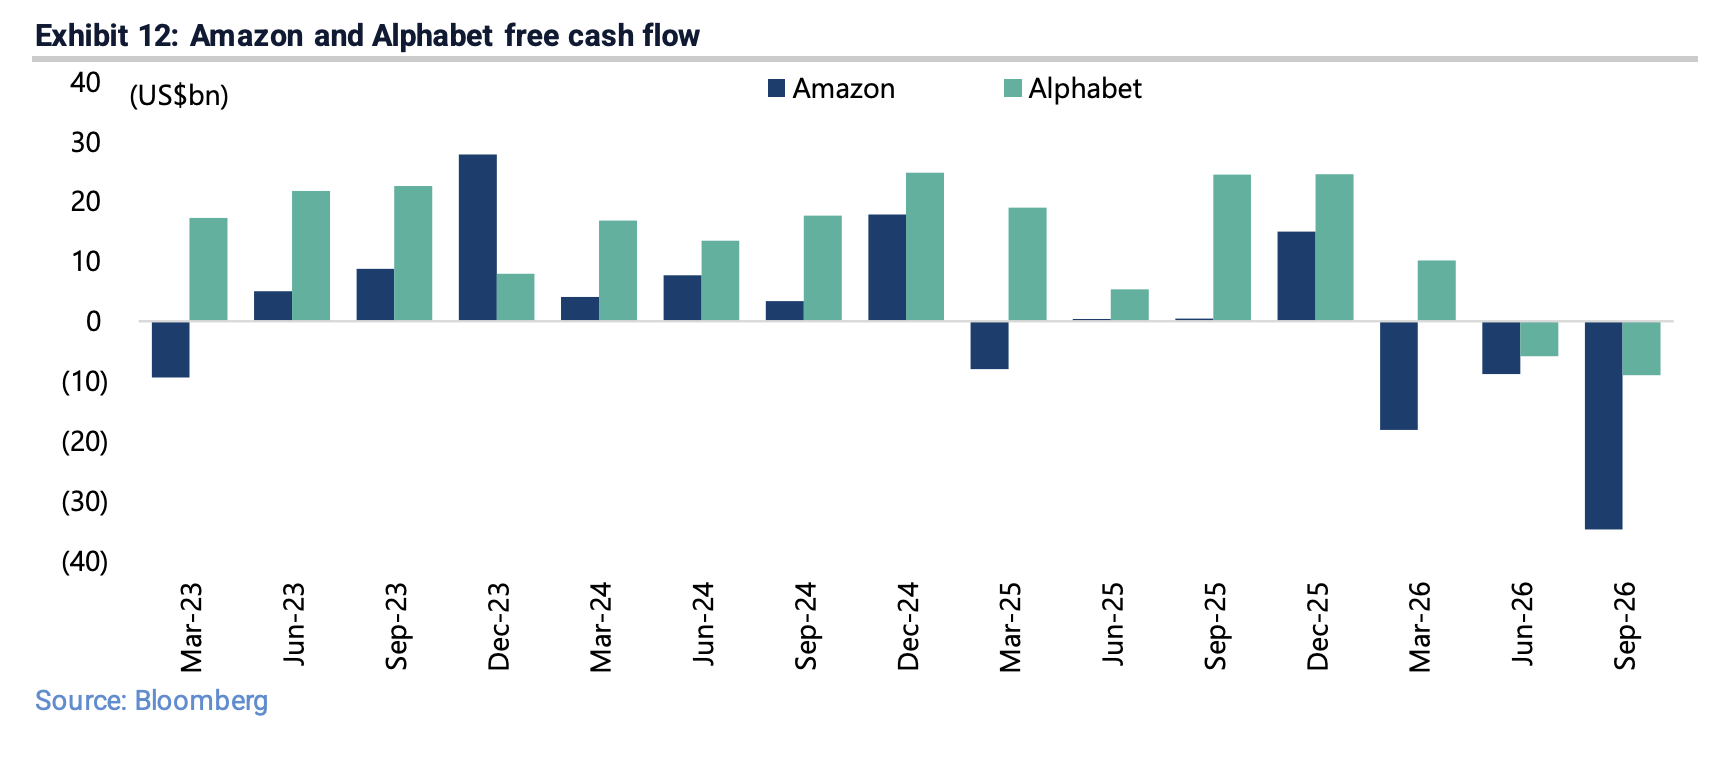
So‘nggi chorak hisobotlari bozorning AI kapital xarajatlari barqarorligiga bo‘lgan shubhasini yanada kuchaytirdi. To‘rt yirik hipershkalali bulut kompaniyasining uchinchi chorakdagi birgalikdagi kapital xarajatlari yiliga 108% o‘sib, 202 milliard dollarga yetdi, biroq ayni paytda Amazon va Alphabet kompaniyalari erkin pul oqimi mos ravishda -35 milliard va -9 milliard dollarga aylandi.
Bozorni yanada hushyor qilayotgan jihat shuki, AI hipershkalali bulut kompaniyalarining an’anaviy asosiy biznesini yemira boshladi. Alphabet’ning Google qidiruv daromadlari 2026 yil birinchi choragida yillik 19% o‘sishdan uchinchi chorakda 12%gacha keskin sekinlashdi, qidiruv daromadlari Alphabet jami daromadida ilk bor 50%dan pastga tushib, 49,7%ni tashkil etdi. Shu bilan birga, Google Cloud daromadlari yiliga 103% o‘sib, 30,7 milliard dollarga yetdi, ulushi 20,7%dan 24,1%ga oshdi. Amazon onlayn do‘koni daromadlari esa ikkinchi chorakdagi yiliga 15% o‘sishdan uchinchi chorakda 2%gacha keskin tushib ketdi, AWS daromadlari esa yiliga 39% o‘sib, 46 milliard dollarga yetdi.
Jefferies hisobotida aytilishicha, yirik bulut kompaniyalari AIga keng ko‘lamli sarmoya kiritishining asosiy motivatsiyasi — AI tomonidan an’anaviy bizneslarining yemirilishidan qo‘rqishdir. Bu esa hujumkor emas, balki himoya xarajatlar strategiyasi bo‘lib, kompaniyalarni “puli sarflanmasa—halokat, sarflansa—baribir omon qolmaslik” mahbus dilemmasiga olib keldi.
Aylanma moliyalashtirish tizimi hajmi o‘smoqda, "katta va yiqilmas" xatar paydo bo‘lmoqda
Jefferies hisobotida AQSh AI ekotizimidagi bitta tobora kattalashib borayotgan tuzilmaviy xatar alohida ta’kidlandi: AI kapital xarajatlari atrofida qurilgan aylanma moliyalashtirish tizimi.
To‘rt yirik hipershkalali bulut kompaniyalarning (Microsoft, Amazon, Alphabet va Oracle) bajarilmagan majburiyatlari (RPO), ya’ni shartnomaviy daromadlar jamg‘armasi, o‘tgan chorak oxiriga kelib 2,5 trillion dollarga yetdi. Shu bilan birga, ma’lumot markazlari uchun moliyalashtirish ko‘plab off-balance sxemalarda amalga oshirilmoqda, yirik bulut kompaniyalari xususiy kredit bilan hamkorlikda “maxsus maqsadli” investitsiya transportlarini yaratmoqda.
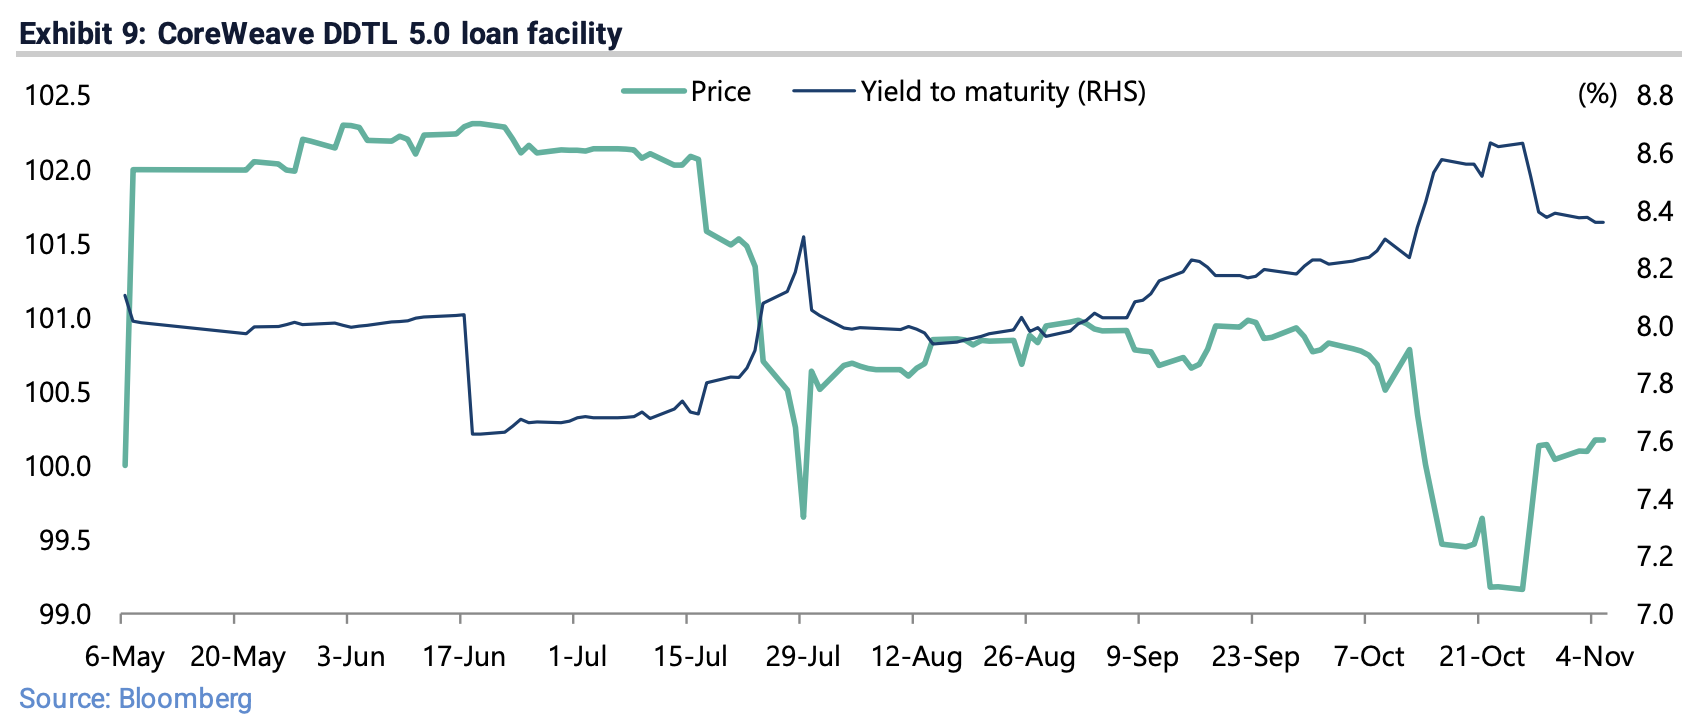
CoreWeave shu yilning may oyida 3,1 milliard dollarlik kechiktirilgan yechib olinish muddatli krediti (DDTL 5.0) moliyalashtirish jarayonini yakunladi, bu GPU garovidagi moliyalashtirish vositasi bo‘yicha hozirgacha ilk bor ochiq sindikat shaklida amalga oshirilgan kredit hisoblanadi, uning muddati oxirigacha daromadlari 7,62%dan 8,36%gacha oshdi. Taxminan, 2025 yilda ma’lumot markazi aktivlarini sekuritizatsiya qilish bo‘yicha yangi yillik emissiya hajmi 27 milliard dollarga, 2026 yilda esa 40 milliard dollarga yetishi mumkin.
Jefferies hisobotida ochiq aytiladiki, bu tizim moliyaviy jihatdan juda xavfli, faqat AQSh AI ekotizimidagi ayrim bo‘g‘inlar “katta va yiqilmas” deb qabul qilinmasa.
Microsoft qisqartirishlari va Xitoyda AI xarajatlarni qisqartirish, sohada paradigmaning o‘zgarishi
AI kapital xarajatlari siklida potensial burilish kompaniya xatti-harakatlaridan ham yaqqol sezilmoqda. Microsoft shartlarga mos taxminan 60 ming xodimiga ixtiyoriy ketish uchun sharoit taqdim etayotganini e’lon qildi, bu global xodimlarining chorak qismidan ko‘pini tashkil etadi. Jefferies hisobotida qayd qilinishicha, bu harakatning bevosita sababi kapital xarajatlarining ortishi bosimi tufayli xarajatlarni qisqartirishdir — garchi Microsoft uchinchi chorakda hali ham ijobiy 18,6 milliard dollarlik erkin pul oqimiga ega bo‘lsa-da.
Shu bilan birga, Jefferies global kvant strategiyasi bo‘yicha rahbari Desh Peramunetilleke oktyabr o‘rtasidagi hisobotda butun dunyo AI aksiyalarining birgalikdagi daromad o‘sish taxminlari 2026 yildagi taxminan 100%dan 2027 yilda 30%ga va 2028 yilda 22%gacha keskin sekinlashadi, deya investorlarga AI’ga aloqasi bo‘lmagan sohalarga sarmoyalarni diversifikatsiyalashni tavsiya qildi.
Xitoyda esa xarajatlarni qisqartirish AI bo‘ronining boshlanishidan boshlab doimiy asosga aylanib borgan. Jefferies Xitoy texnologiya va telekom tadqiqotlari rahbari Edison Lee aytishicha, Xitoy AI laboratoriyalari doimo hisoblash quvvatini samaradorligiga e’tibor qaratadi, sabab hisoblash quvvati defitsiti va Xitoy AI har doim AGI kabi Silikon vodiysi orzusidan farqli ravishda tijoratlashtirilgan amaliyotga yo‘naltirilgan. Bu pragmatik yo‘l, AQShda AI sanoati moliyalashtirish qiyinlashganda majburiy ravishda ergashiladigan yo‘nalishga aylanishi mumkin.
Agar AI xarajatlari birdan to‘xtasa, AQSh obligatsiyalari “xavfsiz port” bola olmaydi
Jefferies hisobotida AI kapital xarajatlari keskin qisqarishining makro oqibatlari ochiqchasiga ogohlantirildi: bu AQSh iqtisodiy o‘sishiga bevosita salbiy ta’sir ko‘rsatadi va Federal Rezervning siyosiy kutishlarini tezda qat’iylikdan yumshoqlikkacha o‘zgartiradi.
Biroq, hisobotda shu ham ta’kidlanadiki, bunday vaziyatda AQSh davlat obligatsiyalari an’anaviy “xavfsiz aktiv” vazifasini bajara olmaydi. Sababi “moliyaviy dominasiyasi” effekti – AQShda hozirgi davlat byudjeti taqchilligi YaIMning 6,2%iga yetgan, tarixiy tajriba shuni ko‘rsatadiki, iqtisodiy inqiroz vaqtida byudjet taqchilligi taxminan 6 punktga ortadi. Agar iqtisod qisqarsa, bozor tezda byudjetdan tushumlarning keskin yomonlashishi istiqboliga e’tiborini qaratadi va o‘shanda AQSh obligatsiyalari bozori muammoli rivojlanayotgan bozorga o‘xshaydi, an’anaviy xavfsiz aktiv sifatiga emas.
Hisobot Amara qonunini ham eslatgan: yangi texnologiyalarning qisqa muddatli ta’siri odatda ortiqcha baholanadi, uzoq muddatli ta’siri esa kam baholanadi. Yangi bozor harakatlari ko‘rsatmoqdaki, dunyo bo‘ylab AI bo‘yicha qisqa muddatli ishtiyoq cho‘qqiga chiqib bo‘ldi. Investorlar uchun AI kapital xarajatlari siklining noaniqligi kuchayib borayotgan bir paytda, AI bilan bog‘liqligi sust bo‘lgan oltin va biotexnologiya kabi aktivlarga ko‘proq e’tibor qaratish maqsadga muvofiq bo‘lishi mumkin.
Mas'uliyatni rad etish: Ushbu maqolaning mazmuni faqat muallifning fikrini aks ettiradi va platformani hech qanday sifatda ifodalamaydi. Ushbu maqola investitsiya qarorlarini qabul qilish uchun ma'lumotnoma sifatida xizmat qilish uchun mo'ljallanmagan.
Sizga ham yoqishi mumkin
Chip kompaniyalari aksiyalari aprel oyidan beri eng katta haftalik o‘sishni qayd etdi, xedj-fondlar esa yana "yuqori narxda sotishni" boshladi.
2,5% haftalik qayta tiklanishiga, tarixiy past darajadagi texnologiya uzoq-qisqa nisbatiga va oxirgi besh yildagi eng engil pozitsiyalarga qaramay, xedj fondlari yana ko‘proq aksiyalarni short qilishni tanlamoqda. Ushbu noodatiy signal, bozorning barqaror o‘sishda davom eta olish-olmasligini belgilab beruvchi asosiy muammo bo‘lib qolmoqda.

Starship yuqori bosqichi muvaffaqiyatli qaytarildi, SpaceX birinchi marta "chopsticks bilan kema ushlash" texnologiyasini qo‘lladi, tahlilchilar: trillion dollarlik bahoni qo‘llab-quvvatlashdagi eng muhim qadam
SpaceX ilk bor mekanik qo'l bilan Starship kemasini minorada havo orqali ushlab oldi va bu orbital qaytish kemasini minoradan qayta tiklashda koinot tarixidagi birinchi tajriba bo'ldi. Bernstein tahlilchilari bu harakatni SpaceX ni bir necha trillion dollar qiymatga yetkazadigan muhim qadam deb hisoblaydi — to'liq qayta foydalanish orbitaga chiqish xarajatini keskin pasaytiradi, Starlink joylashtirish samaradorligi va tijorat imkoniyatlarini oshiradi. Morgan Stanley bozordagi missiya qiymatini past baholayotganini ogohlantirdi, bu hodisa tijorat qayta foydalanish va AI koinot hisoblash imkoniyatlarining kengayishi xavflarini sezilarli darajada kamaytiradi.

Nvidia moliyaviy hisobotlari, Anthropic trillionlik IPO ketma-ket chiqmoqda! AI savdosi uchun yanada katta sinov keyingi haftada
Huang Renxun iste'fosi oqibatlari hali yo'qolmagan, kelasi hafta AI sohasini "ikki katta sinov" kutmoqda: NVIDIA "Huangdan keyingi davr"ning birinchi moliyaviy hisobotini e'lon qiladi, "agar natijalar kutilganidan past bo‘lsa, bozor tomonidan beriladigan jazo kuchayadi"; Anthropic esa trillion dollarlik bahosi bilan muhim IPO o‘tkazadi. Ikkita katta savol birin-ketin paydo bo‘lmoqda va ular global kapitalning AIga bo‘lgan ishonchining davom etishi yoki yo‘qligini bevosita belgilaydi.

Goldman Sachs global fond bozori prognozi: kelasi yili AI kapital xarajatlari eng yuqori darajaga yetadi, daromad o‘sishi “katta sekinlashuv”, bulut gigantonlari esa “mudofaa aktivlari”ga aylanishi
Goldman Sachs-ning 2027-yil uchun global fond birjasi strategiyasi shuni ko'rsatadiki, AI kapital xarajatlari bo'yicha qizg'inlik deyarli eng yuqori nuqtasiga yetdi va global daromad o'sish sur'atlari sezilarli darajada sekinlashadi. S&P 500 daromad o'sish sur'ati 36%dan 11%gacha pasayishi kutilmoqda, amortizatsiya bosimi asta-sekin o'zini ko'rsatmoqda. Ammo bulut texnologiyalari gigantlarining bahosi prognoz qilinayotgan foyda koeffitsienti bo'yicha 19.7 baravarga qaytdi, bu zarur iste'mol mahsulotlari sektoridan past, va ular "nisbatan himoyalangan" aktiv sifatida belgilandi. Goldman Sachs S&P 500 ko'rsatkichi uchun maqsad narxini 8700 punktga prognoz qilmoqda va AQSh hamda Yaponiya fondlarini ko'proq ulushda, Yevropani esa kamroq ulushda ushlab turishni tavsiya qiladi.
Kripto narxlari
Ko'proq


