
Буря на американському фондовому ринку! Квантові стратегії та кредитні ETF за один день продали активи на $70 мільярдів, ще $50 мільярдів очікують на продаж

Обвал американських акцій, спричинений технологічними компаніями, викликає ланцюгову дегевериджинг і систематичний відтік капіталу стратегічних фондів; масштаб та швидкість розпродажу настільки значні, що тиск на ринок збережеться ще деякий час.
За даними "Odaily щоденна планета", звіт команди з деривативних стратегій акцій Morgan Chase, опублікований 5 листопада, повідомляє, що американський фондовий ринок зазнав найгіршого дня після "дня тарифів": індекс S&P 500 впав на 4,4%, а Nasdaq 100 — на 6,4%. Ключову роль у прискоренні падіння зіграли кількісні стратегічні фонди — CTA-стратегії трендового слідування та левериджовані ETF у той же день сукупно розпродали акцій на понад 70 млрд доларів США.
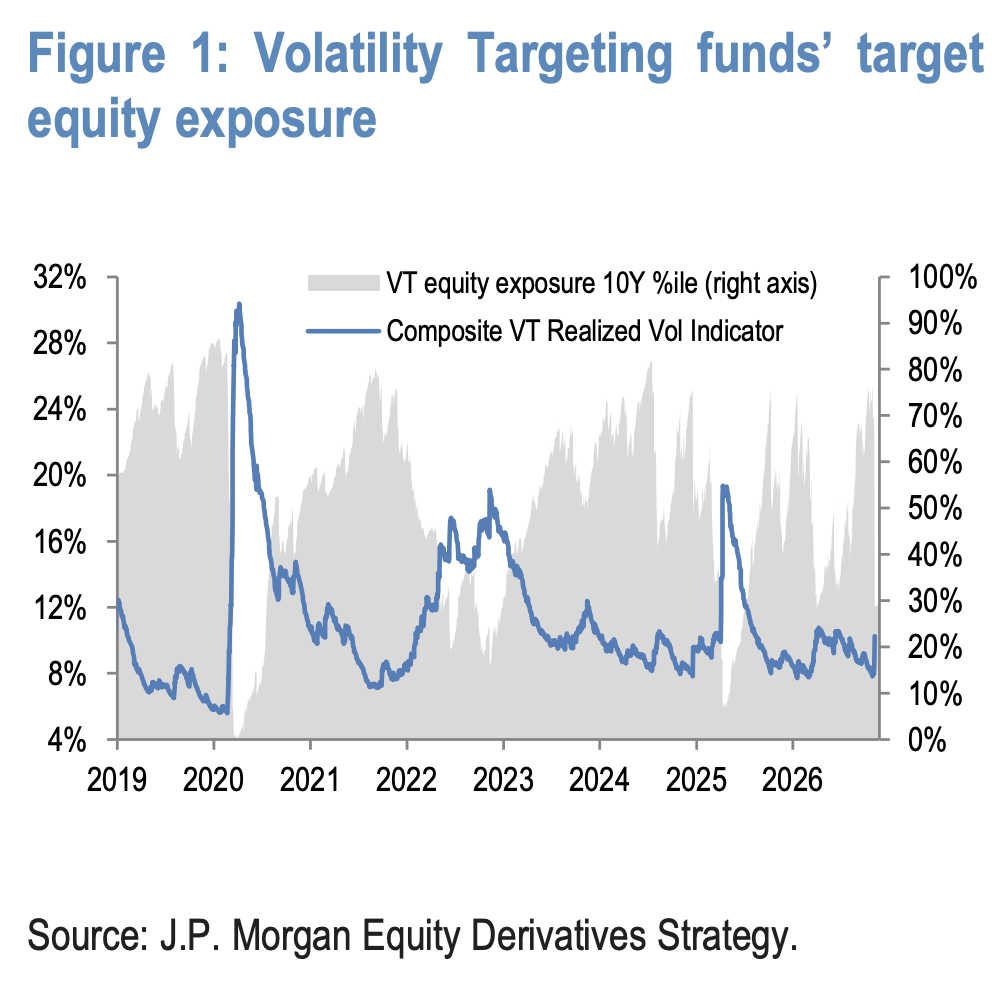
Особливу увагу слід приділити тому, що тиск на продаж ще не вичерпано. Моделі Morgan Chase оцінюють: волатильні фонди цільового таргетування (Volatility Targeting funds) повинні розпродати близько 50 млрд доларів у акціях протягом наступних днів, щоб знизити цільову частку левериджу з приблизно 67-го процентиля до 30-го. Це означає, що якщо ринок продовжить падіння, механічне скорочення позицій становитиме додатковий тиск вниз.
CTA перемикаються на чисту коротку позицію, 11 млрд доларів розпродано за 90 хвилин після відкриття
Безпосереднім тригером цього падіння стали сигнал тренду CTA, що були масово пробиті. Звіт Morgan Chase зазначає, що це падіння під час ранкової торгової сесії зламало кілька ключових сигналів тренду основних американських індексів, спровокувавши програмовані продажі CTA і тим самим прискоривши зниження ринку.
Згідно з конкретними даними, протягом приблизно 1,5 години після відкриття спотового ринку на S&P 500 ф'ючерсах сума чистих продажів склала приблизно 11 млрд доларів США. З погляду сигналу тренду, CTA-позиції індексів S&P 500, Nasdaq 100 та Russell 2000 вже перейшли у чисту коротку позицію.
Таблиця відстеження сигналу тренду CTA Morgan Chase показує, що поточна ціна S&P 500 близько 7383 пунктів, місячний сигнал тренду негативний, CTA сигнал вже "короткий"; те саме і щодо Nasdaq 100. Хоча 12-місячний тренд залишає позитивним для основних індексів, а ціна S&P 500 перебуває близько до 200-денної середньої, що означає, що подальша дегевериджинг залежить від того, чи продовжить ринок падіння, звіт також зазначає: оскільки більшість сигналів вже переключилися на короткі, ризик наразі зміщується в бік подальшого падіння.
Левериджовані ETF вдруге за тиждень сильно дегевериджували, технологічні акції — 90% продажу
Левериджовані ETF — ще одна важлива сила цього розпродажу. За оцінкою Morgan Chase, того дня левериджовані ETF розпродали акції на понад 60 млрд доларів США перед закриттям, з яких близько 90% зосереджено на технологічних продуктах, включаючи Semis, Nasdaq 100 (NDX), ETF технологічного сектору (XLK) тощо.
Це вже другий масштабний дегевериджинг левериджованих ETF за тиждень, що відображає властиву ринку останнім часом тенденцію домінування технологічних акцій у падінні. Водночас, у звіті зазначено, що під час кожного великого падіння інвестори купують на падінні, і це частково пом'якшує тиск на продаж з боку ETF перегрупування.
Після цього дегевериджингу прихований короткий gamma-експозиція левериджованих ETF знизилася з близько 7,5 млрд доларів на кожен 1% волатильності до близько 6,5 млрд, що означає, що масштаб пасивних продажів при подальшому перегрупуванні скоротиться.
50 млрд доларів "підвісилося над ринком", волатильні фонди цільового таргетування — наступний фокус уваги
Найбільшим потенційним джерелом тиску на продаж наразі є волатильні фонди цільового таргетування. Моделі Morgan Chase показують, що з різким зростанням волатильності на ринку, ці фонди повинні протягом наступних днів скоротити приблизно 50 млрд доларів у акціях, щоб знизити цільовий леверидж з близько 67-го процентиля до 30-го.
Логіка роботи стратегії волатильного таргетування полягає у тому, що з ростом волатильності ринку вона механічно скорочує експозицію на ризикові активи, підтримуючи стабільність портфельної волатильності. Цей механізм у періоди різкої волатильності ринку часто провокує негативний ефект "чим більше падає, тим більше продається".
Morgan Chase у понеділок вже попередила, що макро-систематичні стратегії стикаються з двосторонніми ризиками ліквідності: у випадку швидкого падіння та стрибкової волатильності є потенціал для значного дегевериджингу. Ринкова поведінка того дня підтверджує цю оцінку, і процес коригування може тривати кілька днів. Для інвесторів, поки весь пасивний продаж обсягом 50 млрд доларів не завершиться, ринковий тиск навряд чи кардинально зміниться у найближчий час.
Відмова від відповідальності: зміст цієї статті відображає виключно думку автора і не представляє платформу в будь-якій якості. Ця стаття не повинна бути орієнтиром під час прийняття інвестиційних рішень.
Вас також може зацікавити
Американський CPI знову перевищив очікування, попередження Waller підтвердилися! Wall Street зосереджується на тому, чи підвищать ставки у грудні на 25 чи 50 базисних пунктів, "новий інформаційний портал Федеральної резервної системи США": стратегія «підвищення — зупинка» проходить випробування
"Нова прес-служба Федеральної резервної системи США" відзначає, що Воллер напередодні публікації CPI висловив можливість підвищення ставки на 50 базисних пунктів у грудні, наразі жоден інший представник ФРС публічно не відреагував; окрім разового підвищення на 50 пунктів, ФРС також може сигналізувати про можливість послідовних підвищень у грудні та січні. Представники Wall Street вважають, що інфляційний тиск залишається стійким, підстави для підвищення ставки у грудні ще більше посилилися, але підвищення на 50 базисних пунктів не є консенсусом. Ринок переймається, чи буде Федеральна резервна система продовжувати цикл жорсткої монетарної політики.
CPI завдав сильного удару по американським облігаціям! Доходність 2-річних зросла більш ніж на 20 базисних пунктів, золото та срібло різко впали
Після оприлюднення CPI трейдери почали очікувати, що у грудні ймовірність підвищення ставки на 50 базисних пунктів невелика; член Федеральної резервної системи США з правом голосу цього року, Лоґен, заявила, що цієї зими можливо знадобиться швидше підвищення ставки, і що ФРС принаймні ще двічі підвищить ставку на 25 базисних пунктів, а потім зробить паузу. Після цього прибутковість американських держоблігацій ще більше зросла: дохідність десятирічних облігацій повернулася до рівня 5,0%, зрісши за день більше ніж на 10 базисних пунктів; спотове золото падало понад 3%, спотове срібло знижувалося понад 4%.
GUCCI материнська компанія націлюється на бізнес із старовинним золотом
Tesla Cybertruck став останньою «жертвою» на ринку електричних пікапів

Ціни на криптовалюти
Більше


