
Основні моменти квартального звіту Microsoft за 1-й квартал 2027 фінансового року: дохід Azure зріс на 48%, перевищив очікування, капітальні витрати не вийшли з-під контролю, віддача від інвестицій у AI покращується
 2026/10/29 04:34
Ключові тези
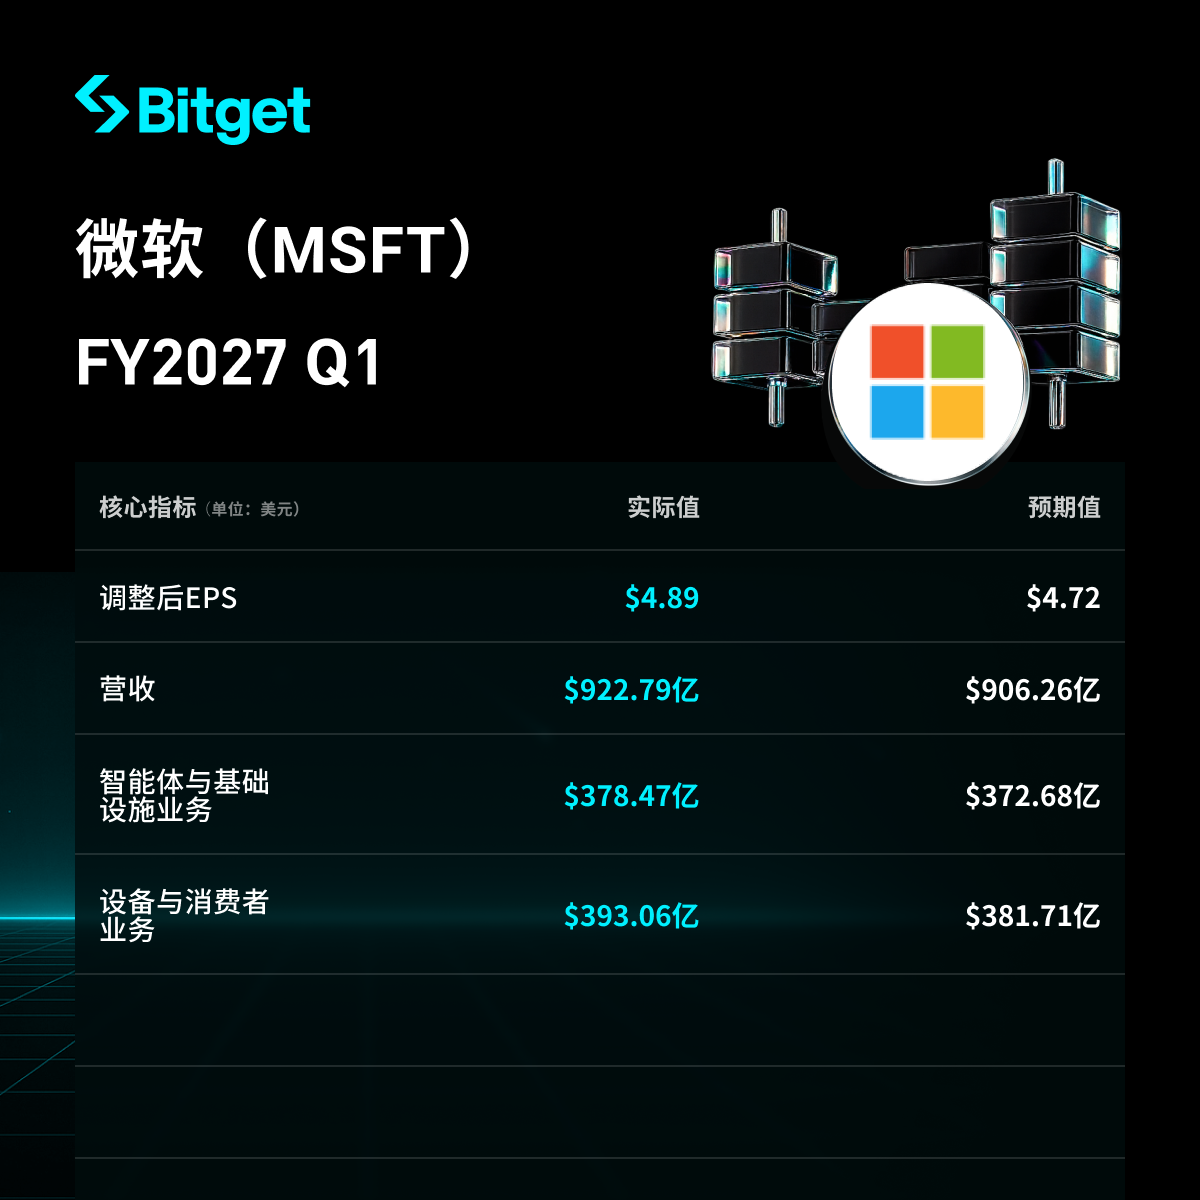
Фінансові результати Microsoft за перший квартал 2027 фінансового року (до 30 вересня 2026 року) значно перевершили очікування. Дохід зріс на 19% у річному вимірі до 92,279 млрд дол. США, операційний прибуток — на 21% до 45,915 млрд дол. США, скоригований (non-GAAP) прибуток на акцію — на 18,4% до 4,89 дол. Доходи від хмарного підрозділу Azure зросли на 48% і досягли 33,165 млрд дол., прискорившись порівняно з минулим кварталом і значно перевищивши ринкові очікування — це стало головною сенсацією кварталу. Cash capex сягнув 39,367 млрд дол., що на 103% більше, ніж минулого року, але на 14,3% нижче за очікування аналітиків, в той час як вільний грошовий потік впав на 27% — до 18,633 млрд дол. Після оголошення звіту ціна акцій у позаквартирній торгівлі підстрибнула майже на 5,7%, що ринок трактує як покращення віддачі від AI-інвестицій, контрольований рівень капітальних затрат і зменшення побоювань щодо «безрезультатних витрат».
Детальний аналіз
1. Загальна динаміка доходів і прибутковості
- Дохід: 92,279 млрд дол., зростання на 19% р/р (минулого кварталу — 18%), що перевищило очікування аналітиків у 90,63 млрд дол. на 1,8%.
- Операційний прибуток: 45,915 млрд дол., зростання на 21%, що перевищило аналітичний прогноз у 43,92 млрд дол. на 5,4%; операційна маржинальність — 49,8%, вище очікуваної ринку (48,3%).
- Скоригований non-GAAP EPS: 4,89 дол., зростання на 18,4% р/р, перевищення прогнозу на близько 3,4%.
- Чистий прибуток за GAAP: 36,629 млрд дол., зростання на 32%; non-GAAP чистий прибуток: 36,422 млрд дол., зростання на 18%. Високе зростання за GAAP завдяки чистому прибутку від інвестицій в OpenAI у 207 млн дол. (+0,03 дол. в EPS); минулого року в аналогічному періоді було чисте збитку -3,086 млрд дол.
- Валовий прибуток: 62,559 млрд дол.
- Операційний грошовий потік: близько 58 млрд дол., зростання приблизно на 29% р/р.
- Вільний грошовий потік: 18,633 млрд дол., зменшення на 27% р/р (минулого року — 25,663 млрд дол.), основна причина — високі капітальні витрати.
- Готівкові кошти, їх еквіваленти та короткострокові інвестиції: 64,509 млрд дол. Викуп акцій — 4,379 млрд дол., дивіденди — 6,757 млрд дол., повернення боргових зобов'язань — 4,85 млрд дол.
2. Показники Azure і хмарного напрямку
- Дохід Azure: 33,165 млрд дол., зростання на 48% р/р (без впливу валют — також 48%), квартальний приріст — 12,8%; це значно перевищило очікування аналітиків (44,7%-45,2%), і прискорилось порівняно з 43% минулого кварталу.
- Вперше дохід Azure перевищив позначку у 30 млрд дол., що на 3% більше за ринкові очікування у 32,2 млрд дол.
- Загальний хмарний дохід Microsoft: 63,9 млрд дол., зростання на 30% (у постійній валюті — 31%), на 3,7% більше за очікування ринку (61,62 млрд дол.).
- За минулий фінансовий рік (FY2026) річний дохід Azure становив 101,94 млрд дол. із зростанням на 40,4%; цього кварталу, незважаючи на високу базу, темпи далі прискорюються, що підтверджує потужний попит на AI.
- Microsoft 365 для бізнесу забезпечив приріст хмарних доходів на 17% р/р (у сталому валютному курсі — 18%, скориговано — 18%/19%); споживчий хмарний дохід зріс на 17% р/р.
- Фінансовий директор Amy Hood зазначила: темпи зростання хмарних доходів Microsoft прискорюються, а дохід, операційний прибуток і EPS перевищили очікування. Попит все ще значно перевищує пропозицію.
3. Показники інших бізнес-напрямків
- Agents та Infra підрозділ (нова структура, понад 80% загального доходу): дохід 76,795 млрд дол., зростання на 25%; операційний прибуток — 40,558 млрд дол., ріст близько 24%.
- Azure: 33,165 млрд дол.
- Microsoft 365 хмара: 27,778 млрд дол.
- Продуктивність і серверні ліцензії: 8,407 млрд дол.
- Галузеві рішення: 5,337 млрд дол.
- Frontier і підтримка: 2,108 млрд дол.
- Пристрої та Consumer підрозділ: дохід 15,484 млрд дол., зменшення на 3% р/р; операційний прибуток — 5,357 млрд дол., незначне зростання р/р.
- Дохід від пошуку та реклами (без врахування плати за трафік): зростання на 12% р/р
- Дохід від контенту й сервісів Xbox: зниження на 2% р/р
- Дохід від Windows OEM та пристроїв: зниження на 22% р/р
- Зростання кількості бізнес-користувачів Microsoft 365 сповільнилося з 7% минулого кварталу до 5%. Комерційні бронювання впали на 12% р/р (у минулому кварталі було +10%).
4. Плани щодо капітальних затрат
- Cash capex у цьому кварталі: 39,367 млрд дол., ріст на 103% р/р, що нижче за прогноз аналітиків (45,93 млрд дол.) на 14,3% і менше, ніж у минулому кварталі (41 млрд дол.).
- Чиста вартість нерухомості та обладнання зросла з 313,076 млрд дол. (на кінець червня) до 346,844 млрд дол. (на кінець вересня); права використання майна за операційною орендою зросли з 24,177 млрд дол. до 30,178 млрд дол.
- Прогноз капітальних затрат на 2026 рік: близько 170 млрд дол., трохи менше, ніж очікувалося раніше, що вказує на контрольованість темпів вкладень.
- Структура витрат: витрати на R&D — 9,047 млрд дол. (+11% р/р), витрати на продажі й маркетинг — 5,716 млрд дол. (майже без змін), адміністративні витрати — 1,881 млрд дол. (невеликий приріст).
| Капітальні затрати (Cash capex) | 39,367 млрд дол. (+103% р/р) | Очікування: 45,93 млрд дол., нижче на 14,3% |
| Вільний грошовий потік | 18,633 млрд дол. (-27% р/р) | Минулорічний показник: 25,663 млрд дол. |
| Прогноз на 2026 рік | Близько 170 млрд дол. | Дещо нижчий за попередні очікування |
5. Прогноз на наступний квартал
- Дохід Azure у другому кварталі очікується зросте на 49%-50% (у постійному валютному курсі), ще більше прискорюючись порівняно з поточним кварталом (48%).
- Загалом компанія оптимістично оцінює перспективи хмарного бізнесу, акцентує на тому, що попит значно перевищує пропозицію, а AI-замовлення залишаються стійко потужними.
- Зобов’язання за нерозподіленими комерційними контрактами (RPO): 677 млрд дол., зростання на 73% р/р, але на 4% нижче за очікування аналітиків у 705,6 млрд дол.; майже без динаміки квартал до кварталу (минулого кварталу — 678 млрд дол.).
6. Ринкові умови і занепокоєння інвесторів
- Ключове питання: чи зможуть значні AI-інвестиції трансформуватися в стійке зростання і рентабельність. Прискорене зростання Azure + менш ніж очікував ринок капітальні витрати + операційна маржа близько 50% інтерпретуються як вирішення ринкової дискусії щодо витрат на AI.
- Занепокоєння інвесторів: падіння вільного грошового потоку на 27%, комерційні бронювання в мінусі (-12%), стагнація RPO квартал до кварталу, уповільнення приросту бізнес-користувачів до 5% — все це свідчить про певне уповільнення конверсії замовлень.
- Реакція акцій: після оголошення результатів котирування в позаосновній сесії піднімалися на 5,7%-6%, що свідчить про позитивну ринкову інтерпретацію покращення віддачі від AI-інвестицій. CIO World Trade Securities Nicholas Mugalli прокоментував: Microsoft в одному кварталі продемонструвала прискорення зростання, вищу рентабельність і нижчий, ніж очікував ринок, рівень капітальних затрат.
- Інвестиції в OpenAI: чистий прибуток у цьому кварталі склав 207 млн дол. (+0,03 дол. в EPS), що суттєво краще в порівнянні з великими збитками минулого року і підсилює позитивний внесок AI-екосистеми.
Відмова від відповідальності
Цей матеріал представлено виключно в ознайомчих цілях і не є інвестиційною порадою. Дані зібрано на основі відкритої фінансової звітності та матеріалів медіа, будь ласка, орієнтуйтеся на офіційні розкриття компанії.
Відмова від відповідальності: зміст цієї статті відображає виключно думку автора і не представляє платформу в будь-якій якості. Ця стаття не повинна бути орієнтиром під час прийняття інвестиційних рішень.
Вас також може зацікавити
Rocket Lab(RKLB.US) телефонна конференція за Q3: CEO відповів на питання щодо затримки Neutron, заявивши, що дефекти усунені, рекордна кількість замовлень, а ціна запуску підвищена до 70 мільйонів доларів
Найбільшу увагу на звітній конференції Rocket Lab (RKLB.US) за третій квартал привернуло перенесення першого польоту нового покоління середньогабаритної багаторазової ракети Neutron: через виявлення мікроскопічних порожнин (voids) у міжшаровій структурі вуглецевого композитного бака першого ступеня, ціль першого польоту перенесено на "не раніше 2027 року".
Morgan Stanley зберігає рейтинг "купувати" для Unity (U.US): результати за третій квартал підтвердили бичачу логіку ринку, чутки про придбання за 25 млрд стали "опціоном на зростання"
Morgan Stanley опублікував аналітичний звіт, зберігаючи рейтинг "купувати" для компанії Unity Software, яка займається розробкою реального 3D-ігрового рушія, і встановлює цільову ціну в 62 долари США.
Антропік щойно подав документи на IPO та одразу відкликав їх! Деталі фінансування на 69,3 млрд доларів несподівано стали відомі, Nvidia, Microsoft, TSMC та інші колективно поставили на 26 млрд доларів
Початковий документ, виданий Anthropic, показує, що компанія планує випустити приблизно 867 мільйонів акцій за ціною від 70 до 80 доларів за акцію. Однак, у другому листі, надісланому Anthropic, було чітко зазначено, що у деталях щодо ціноутворення допущено помилку і компанія оновить проспект емісії пізніше.

Після оголошення результатів акції зросли на 50%! Citi робить ставку на лідера "AI+цифрова реклама" AppLovin (APP.US), зростання не завершилось, $500 спрямовані на новий простір електронної комерції
Під час розпродажу технологічних акцій AppLovin змогла продемонструвати незалежну динаміку завдяки прибутку. 5 листопада індекс Nasdaq 100 впав на 6,36%, індекс Philadelphia Semiconductor знизився на 12,25%, а акції AppLovin після фінансового звіту зросли на 31,04%. У наступні два торгові дні зростання продовжилося, і станом на 9 листопада акції закрилися на рівні 410 доларів США, що приблизно на 50,9% більше порівняно з ціною перед публікацією фінансового звіту.

Ціни на криптовалюти
Більше


