
Попередній огляд фінансового звіту Microsoft за третій квартал: розкриття потужності Azure та підтвердження монетизації AI
 2026/10/27 04:47
🔥 Гарячий радар американських акцій вже доступний! 3 основні лінії американських акцій + 6 відібраних акцій + 7 великих подій у календарі — де цього тижня шукати можливості на ринку США? Перейдіть за посиланням, щоб побачити всі 22 торгові напрямки→
1. Огляд ключових моментів для інвестування
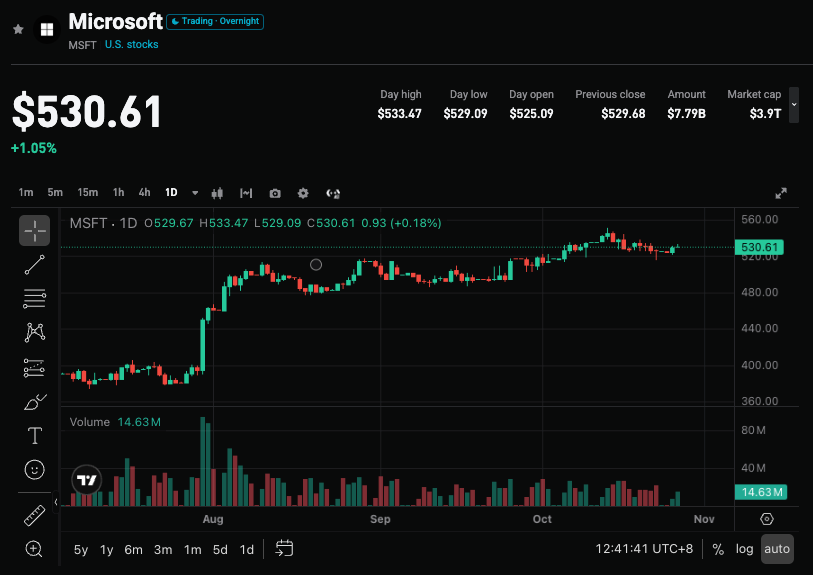
Microsoft (MSFT.US) опублікує фінансові результати за третій квартал фінансового року 2026 (FY2027 Q1) після закриття ринку США 28 жовтня 2026 року. Консенсусна оцінка Wall Street щодо доходу становить близько 89,9–91,2 млрд доларів (+16%~17% р/р), чистий прибуток 35,2–35,8 млрд доларів (+27,5% р/р), зростання Azure — 45%~46%, капітальні витрати — 50–51,5 млрд доларів. Останнім часом вартість акцій досягла історичного максимуму завдяки покращенню прогнозів та притоку коштів; ринок уважно стежить, чи зможе Azure прискоритися після розширення потужностей, прогресі монетизації AI, а також за вільним грошовим потоком та стійкістю прогнозів на фоні значних витрат.
2. Чотири основні фокуси
Фокус 1: Чи зможе Azure відновити зростання за рахунок розширення потужностей
Azure залишається основним двигуном зростання інтелектуальної хмари. Раніше темп зростання залишався в діапазоні 38%–40% через те, що нові GPU переважно призначалися для Copilot і внутрішніх досліджень. У цьому кварталі пропозиція значно розширена: додано близько 31 новий дата-центр за квартал, загалом за рік близько 88, потужність збільшилася приблизно на 1 ГВт, період введення в експлуатацію GPU в ключових регіонах скоротився майже на 50%, після чого використання прискорило монетизацію. Wall Street очікує прискорення зростання до 47% або навіть близько 50%, автор прогнозує близько 46%–47%. Якщо досягнуто — це підтвердить стійкий попит та зменшення обмежень пропозиції; якщо тільки 45% чи нижче — посилить занепокоєння щодо уповільнення.
Фокус 2: Прогрес монетизації AI та внесок у продактівність
Інструменти підвищення продуктивності залишаються основою доходу та прибутку, операційна маржа — близько 60%. Кількість платних місць M365 Copilot вже перевищила 30 млн (минулого кварталу близько 20 млн — приріст удвічі), кількість великих клієнтів збільшилась у понад 7 разів р/р; загальна кількість користувачів GitHub досягла 50 млн, платних підписок понад 4,7 млн (+75% р/р), після переходу на оплату за використання виручка Copilot виросла більш ніж на 60% за квартал, ARR вже перевищує 1 млрд доларів. Прискорена монетизація допомагає знизити залежність від Azure, проте потрібно звертати увагу на те, чи продовжується конвертація проникнення в якісний дохід і прибуток.
Фокус 3: Капітальні витрати, вільний грошовий потік і тиск амортизації
Wall Street очікує капітальні витрати цього кварталу 50–51,5 млрд доларів, за 27 фінансовий рік — близько 240 млрд доларів. Компанія раніше трохи знизила очікування витрат і пообіцяла позитивний FCF, але великі витрати разом із подовженням строку амортизації (будівлі дата-центрів з 15 до 25 років) можуть прикрасити звітність, але водночас створити ризик знецінення та позабалансової оренди (незапущені зобов’язання — близько 329,1 млрд доларів). FCF може впасти до менш як 10 млрд доларів чи навіть нижче. Перехід від «агресивного розширення» до точкового інвестування — це правильно, але ключовими критеріями залишаються цикл повернення та здоров’я грошового потоку.
Фокус 4: Прогноз на наступний квартал і на весь рік
Ринок очікує у наступному кварталі (26Q4/27FYQ2) дохід 95,5–96 млрд доларів, прогноз зростання Azure 44%~47%. Автор очікує схожий діапазон доходу, але прогноз Azure може бути більш консервативним. Консенсус щодо замовлень — близько 720 млрд доларів, якщо виросте — підвищить прозорість. Якщо прогнози по витратах або Azure значно відрізнятимуться від очікувань (зокрема ринок прагне близько 50% зростання), це безпосередньо вплине на настрій та темпи зростання оцінки.
3. Ризики та можливості
Сприятливі фактори для зростання:
- Azure покаже ріст на 47% і більше, що підтвердить ефективність розширення потужностей.
- Загальний дохід та чистий прибуток перевищують очікування, сильна монетизація Copilot/GitHub і підвищення прогнозу на наступний квартал або рік.
- Значне зростання замовлень, точкові капітальні витрати і кращий за песимістичні очікування FCF.
Негативні ризики:
- Зростання Azure лише відповідає або нижче 45% чи консервативний прогноз на наступний квартал, що підсилює занепокоєння щодо пропозиції/попиту.
- Капітальні витрати вищі за очікувані і FCF різко знижується або наближається до нуля, що викликає сумніви щодо терміну окупності інвестицій.
- Сповільнення монетизації AI або підвищення уваги до ризиків амортизації/оренди — тиск на оцінку компанії.
4. Рекомендації по стратегії торгівлі
Довга стратегія: Якщо Azure чітко прискорюється, загальні результати перевищують очікування, а менеджмент позитивно налаштований щодо монетизації та реалізації потужностей, це може підтримати подальше зростання ціни акцій, підкресливши лідерство компанії у сфері AI хмари та продуктивності.
Ризики коротких позицій: Якщо основні показники лише відповідають очікуванням, прогноз Azure відстає від очікувань ринку або є ризики щодо FCF/витрат — це може спровокувати фіксацію прибутку на фоні високої оцінки.
Ключові дані:
- Загальний дохід, чистий прибуток і темпи зростання р/р
- Зростання Azure та прогноз на наступний квартал
- Рівень капітальних витрат та вільний грошовий потік
- Прогрес Copilot по місцях/ARR та замовленнях
Рекомендації для дій: Якщо результати та прогнози перевищують очікування — зверніть увагу на можливість входу на корекції; якщо дані слабкі або прогноз стриманий — зверніть увагу на короткострокові ризики та уникайте надмірного росту позиції. Рівень на позицію та стоп-лосс мають коригуватись відповідно до індивідуальної схильності до ризику.
Відмова від відповідальності: Вищенаведений матеріал надається лише для ознайомлення, не є інвестиційною порадою.
Відмова від відповідальності: зміст цієї статті відображає виключно думку автора і не представляє платформу в будь-якій якості. Ця стаття не повинна бути орієнтиром під час прийняття інвестиційних рішень.
Вас також може зацікавити
Anthropic розпочне роудшоу вже у вівторок цього тижня, після хвилі розпродажу AI на ринку IPO — велике випробування для ціноутворення
Якщо дорожнє шоу пройде успішно, Anthropic може завершити встановлення ціни та вийти на Nasdaq протягом тижня з 16 листопада, встигнувши до американських святкувань Дня подяки в листопаді. Минулої п’ятниці повідомлялось, що після падіння акцій AI, деякі потенційні інвестори обговорювали оцінку Anthropic на рівні приблизно 1,2–1,3 трильйона доларів США, а іноді навіть 1,1 трильйона, що значно нижче раніше обговорюваної ринком оцінки близько 2 трильйонів.
Складна дилема вибору активів у США на тлі високих процентних ставок

Чи вплине посилення регулювання дата-центрів у США на акції інфраструктури штучного інтелекту? Morgan Stanley: у 2027 році вплив буде обмеженим, а більші ризики зосереджені у 2028 році
Morgan Stanley вважає, що розпродаж акцій інфраструктури AI, викликаний проміжними виборами у США, може бути надмірною реакцією, ризики розширення дата-центрів до 2027 року обмежені, попит на обчислювальну потужність AI залишається сильним, окремі технологічні акції вже демонструють інвестиційні можливості, серед яких Microsoft залишається пріоритетною позицією.

Goldman Sachs визначає ключову лінію тренду, останній рубіж Nasdaq під загрозою
Індекс Nasdaq 100 падає вже чотири тижні поспіль, наразі він точно тестує ключову трендову лінію, яка з'єднує мінімуми 2025 та 2026 років (26630 пунктів). Незважаючи на сильні прибутки за третій квартал, через високий рівень обережності на ринку та зростання індикаторів паніки, інвестори переключилися на врахування потенційного уповільнення у 2028 році, а ціни акцій продовжують знижуватись. На тлі значного відтоку іноземного капіталу та різкої диверсифікації оцінок, ринок очікує випробування цього тижня даними CPI та фінансовими звітами чипових гігантів.

Ціни на криптовалюти
Більше


