
Попередній огляд фінансового звіту Google за Q3: високий ріст хмарного бізнесу та розбіжності у капітальних витратах
 2026/10/27 04:38
🔥 Радар гарячих американських акцій вже активовано! 3 ключові теми американського ринку + 6 відібраних акцій + 7 основних подій цього тижня — де шукати можливості на американському ринку цього тижня? Натисніть посилання, щоб побачити всі 22 торговельних напрямки→
1. Огляд основних інвестиційних пунктів
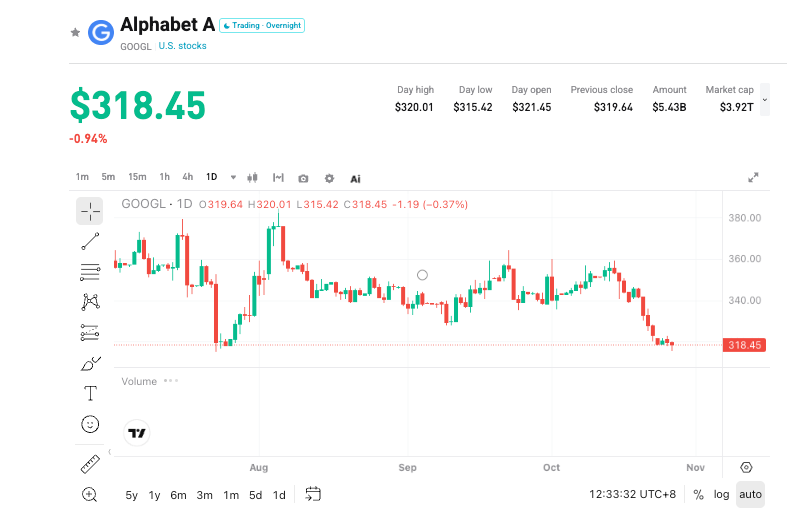
Alphabet (GOOGL.US) оголосить результати за третій квартал фінансового 2026 року після закриття ринку США 28 жовтня 2026 року (разом із Microsoft). Очікування на Уолл-стріт: загальний дохід 1270-1300 мільярдів доларів (близько (+25% рік до року)), чистий прибуток 370-380 мільярдів доларів (послідовне падіння у зв’язку з тим, що GAAP більше не враховує великі доходи від інвестицій у акції). Дохід Google Cloud прогнозується у межах 290-305 мільярдів доларів ((+90%-100% рік до року)), операційна маржа 35,5%-37%; капітальні витрати 500-520 мільярдів доларів (близько (+110% рік до року)), вільний грошовий потік може стати від’ємним і досягти **-15 мільярдів доларів або ще нижче. Акції нещодавно торгувались поблизу 320 доларів** — близько до лінії вартості Berkshire. Основна увага у цьому звіті буде на високому зростанні хмарного бізнесу (включаючи TPU) і чи компенсує це уповільнення реклами та тиск на грошовий потік.
2. Чотири ключові фокуси
Фокус 1: Стійкість основного рекламного бізнесу та вплив AI
Реклама досі становить 75%-77% доходів і є основою бізнесу. Ринкові очікування щодо рекламних доходів — 832-844 мільярдів доларів ((+12,5%-13% рік до року)), частка від пошуковика близько 650 мільярдів доларів (темпи зростання знижуються до близько +15%), реклама на YouTube — 112-116 мільярдів доларів ((+10%-11%)). Частка на ринку пошуку стабільна на рівні 89,3%, частка браузерів 73%-75%, у короткостроковій перспективі чітких загроз немає. Однак розвиток Gemini трохи відстає (ринок жартує, що це “американський Доубао”), високий ефект бази й конкуренція залишаються ризиками — необхідно стежити за зміною трафіку і залученням користувачів квартал до кварталу.
Фокус 2: Стійкість високого зростання Google Cloud і апаратного забезпечення TPU
Хмарний бізнес — нині двигун найшвидшого зростання, включає дохід від Google Cloud та власних засобів TPU. Очікуваний дохід понад 290 мільярдів доларів, деякі установи прогнозують понад 300 мільярдів доларів, операційний прибуток може перевищити 100 мільярдів доларів (або навіть рекордні 110 мільярдів доларів). Обсяг зобов’язань за контрактами (RPO) вже сягнув 5140 мільярдів доларів (вище за очікувані 4800 мільярдів), понад половину замовлень можуть реалізуватися протягом року, потенційний дохід понад 2500 мільярдів доларів. TPU V9 отримав схвальні відгуки, темп зростання поставок залишиться понад 80%, щорічні постачання можуть перевищити 6 мільйонів штук. Вперше хмарний дохід, що перевищує 300 мільярдів, стане потужним сигналом підтвердження.
Фокус 3: Прогноз капітальних витрат та напруження грошового потоку
Прогнозування капітальних витрат на 2026 рік — близько 2000 мільярдів доларів, цього кварталу — близько 500 мільярдів доларів, у четвертому кварталі, ймовірно, сягне 700 мільярдів доларів. У наступному році очікування ринку — 3000-3500 мільярдів доларів з подальшим прискоренням. Інші компанії витрачають менше від очікуваного, Google може знизити або надати стриманий прогноз на наступний рік (це позитив для прикладних рішень, але негатив для виробників обладнання). Операційний грошовий потік недостатній для покриття витрат — доведеться використовувати готівкові резерви або залучати борг, вільний грошовий потік може ще більше погіршитися до **-15—18 мільярдів доларів**. Боргові зобов’язання та ризики фінансування AI стали предметом уваги ринку.
Фокус 4: Різке падіння чистого прибутку GAAP і ціновий тиск
Після припинення врахування доходів від інвестицій у акції чистий прибуток GAAP може впасти майже на 60%. Хоч ринок це розуміє, проте все одно можливі розпродажі через вимушене підвищення мультиплікаторів оцінки. Імовірна ключова реакція — коригований прибуток, оновлення RPO в хмарних рішеннях, коментарі менеджменту щодо витрат на рік і рекламу.
3. Поєднання ризиків і можливостей
Каталізатори зростання:
- Дохід хмарного бізнесу понад 300 мільярдів доларів, RPO підвищено до 5500 мільярдів доларів або більше, операційна маржа перевищує очікування.
- Загальний дохід близький або перевищує 1300 мільярдів доларів, рекламний бізнес демонструє стійкість, коригований прибуток сильний.
- Капітальні витрати трохи нижчі очікувань або прогноз на наступний рік стриманий, що знімає занепокоєння щодо грошових потоків і боргу.
Низхідні ризики:
- Зростання реклами нижче очікувань, частка пошуку падає або AI-міграція пришвидшується.
- Капітальні витрати перевищують прогнози, прогноз на наступний рік агресивний, вільний грошовий потік погіршується.
- Чистий прибуток GAAP значно нижчий очікуваного, разом із високою оцінкою і волатильністю технологічного сектору.
4. Рекомендації щодо торговельних стратегій
Лонгова логіка: Якщо хмарний бізнес (включаючи TPU) явно перевищує очікування і RPO підвищується, реклама стабільна, витрати контрольовані — це зміцнить довіру до Google як лідера інфраструктури AI та підтримає відновлення оцінки.
Шортові ризики: Якщо ключові показники лише відповідають чи трохи не дотягують до очікувань, реклама сповільнюється, а тиск на витрати/грошовий потік перевищує очікування — це може спричинити фіксацію прибутку.
Ключові дані:
- Загальний дохід і річний темп зростання
- Дохід Google Cloud, маржа і RPO
- Стан реклами (пошук/YouTube) і частка ринку
- Капітальні витрати і вільний грошовий потік
- Прогноз на рік/наступний рік і порівняння GAAP з коригованим прибутком
Рекомендації щодо дій: При суттєвому перевищенні очікувань і позитивних хмарних прогнозах варто звернути увагу на можливість входу після корекції; при середніх показниках чи підвищеному тиску на витрати — слідкуйте за ризиками короткострокової волатильності та уникайте купівлі на піку. Обсяг позицій і стоп-лосс потрібно коригувати згідно з власною толерантністю до ризику.
Відмова від відповідальності: цей матеріал має виключно інформаційний характер і не є інвестиційною порадою.
Відмова від відповідальності: зміст цієї статті відображає виключно думку автора і не представляє платформу в будь-якій якості. Ця стаття не повинна бути орієнтиром під час прийняття інвестиційних рішень.
Вас також може зацікавити
Гарячка навколо AI може повторити історію залізничного бульбашки XIX століття, і будівельники не обов'язково стануть кінцевими переможцями
Аналітик Goldman Sachs Боббі Молаві порівнює сучасний бум зі штучним інтелектом із британською «залізничною лихоманкою» XIX століття: 500 компаній витратили більше, ніж річний національний дохід, на будівництво 8000 миль залізниць, а майже всі ранні інвестори зазнали краху, при цьому справжніми вигодонабувачами стали лише наступні «пасажири». Він зазначає, що нинішня хвиля інтересу до AI підживлюється боргом і моментумом, а форвардний ціновий коефіцієнт S&P 500 у 18 разів — це лише «відносно дешево», і чи зможуть творці зберегти цінність — історія дає на це скоріше песимістичну відповідь.

Якщо上市 Anthropic наступного тижня пройде успішно і ціна акцій зросте, то в сфері AI “все залишиться як є”, інакше “деякі компанії можуть збанкрутувати”
Оцінка двох великих гравців знизилася й вже спричинила ланцюгову реакцію — інвестори почали застосовувати більш обережні мультиплікатори доходу для AI стартапів, а фінансування компаній з нульовим доходом за завищеними оцінками стало зупинятися. Багато венчурних фондів вже рекомендують вкладеним компаніям знизити очікування щодо оцінки й швидко накопичувати готівку. Представники ринку попереджають, що результат виходу Anthropic на біржу стане орієнтиром для індустрії: у разі успіху — триватиме процвітання, у разі невдачі — частина компаній може бути витіснена з ринку.
Після закінчення президентських виборів у Бразилії політична премія поглибилася, але Morgan Stanley все ще оптимістично налаштований щодо Petrobras (PBR.US), зосереджуючись на ціноутворенні на паливо та дивідендах
Morgan Stanley все ще зберігає найбільш оптимістичний рейтинг "збільшити частку", проте знизила цільову ціну до кінця 2027 року з 31 долара до 25 доларів.

"Стоячи на світлі", Corning (GLW.US) отримала першу рекомендацію "купувати" від Jefferies! AI-фабрики масово скуповують оптоволокно, глобальний дефіцит постачання може досягти 30%
Для Corning нещодавнє збільшення прибутку переважно пов’язане з розширенням кластерів AI. Зі зростанням кількості оптичних ліній між шафами та кампусами, клієнти потребують прокладати більше оптоволокон у обмеженому просторі трубопроводів і шаф, що призводить до підвищеного попиту на високощільні оптичні кабелі й системи з’єднання.

Ціни на криптовалюти
Більше


