
Фінансовий звіт Tesla за Q3 2026: енергозбереження стримує доходи, але чистий грошовий потік позитивний, EPS перевищив очікування, маржа прибутку зросла!
 2026/10/22 04:33
🔥 Радар гарячих новин S&P вже запущено! 3 основні лінії американських акцій + 6 ретельно відібраних акцій + 7 календар ключових подій, де цього тижня можливості на американському ринку? Натисніть, щоб побачити всі 22 напрямки торгівлі на одній картинці→
Ключові моменти:
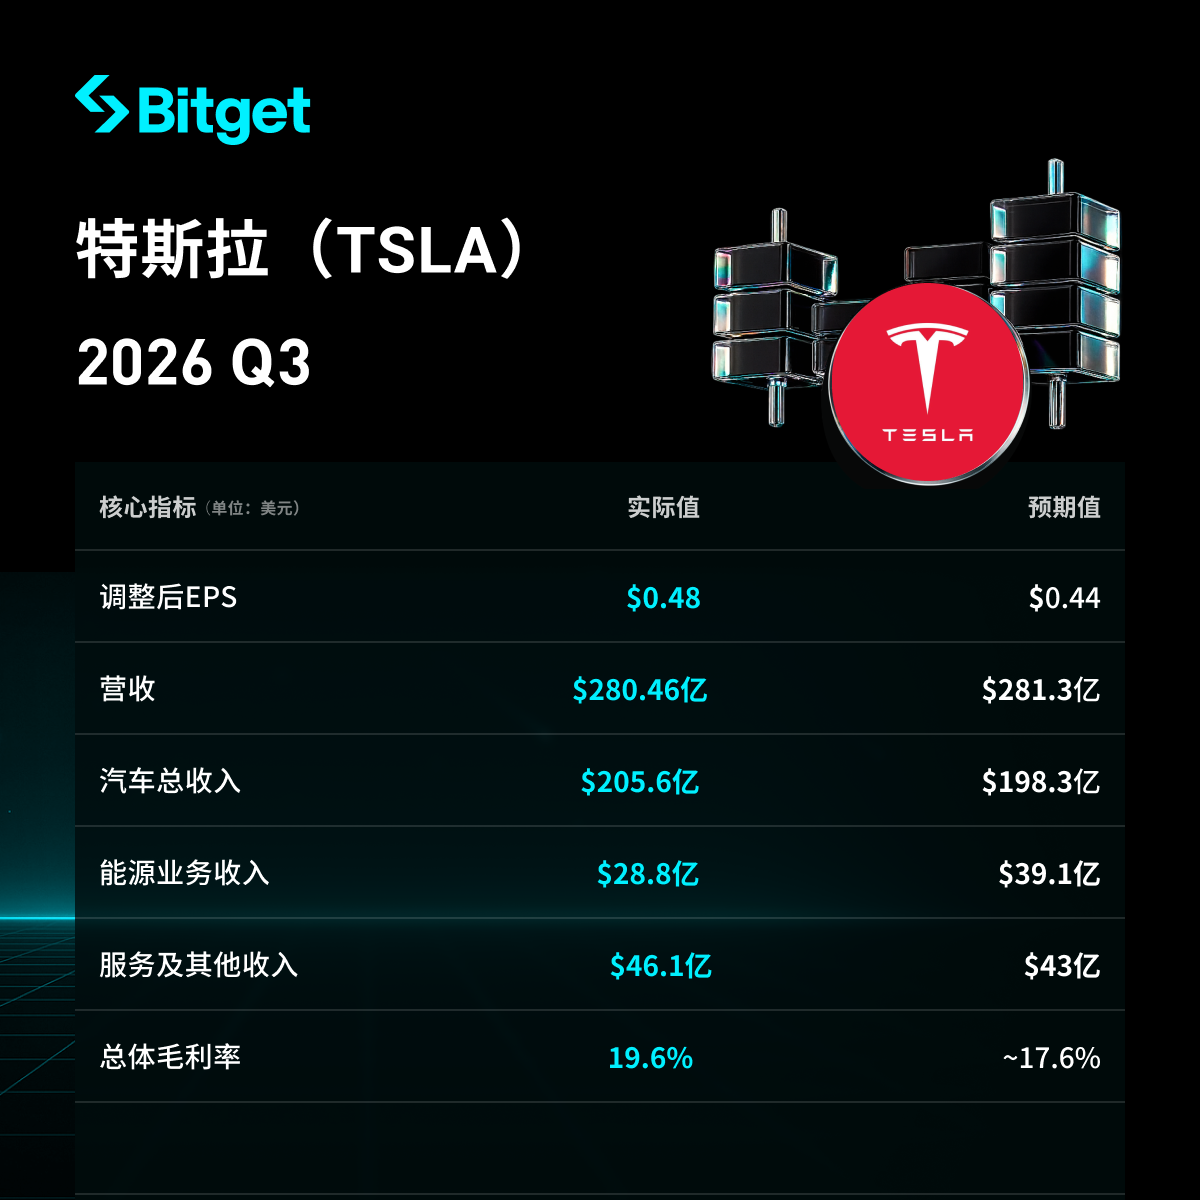
Tesla у третьому кварталі 2026 року загальна виручка склала 28,046 млрд доларів США, що практично не змінилося у річному порівнянні, трохи нижче прогнозу аналітиків у 28,13 млрд, та знизилася приблизно на 0,7% у порівнянні з другим кварталом (28,236 млрд). Автомобільний і сервісний бізнес перевищив очікування, але виручка від енергогенерації та зберігання енергії знизилася на 16% у річному обчисленні, що суттєво нижче прогнозу, і стала головною причиною невідповідності виручки очікуванням. Скоригований EPS склав 0,48 дол., що на 9% вище прогнозу (0,44 дол.), але на 4% нижче за минулий рік; GAAP EPS — 0,22 дол., що на 44% менше р/р. Чистий прибуток GAAP — 787 млн дол., зниження на 43% р/р. Загальна маржа повернулася до 19,6%, що краще очікувань і поліпшення порівняно з минулим кварталом. Вільний грошовий потік — 1,531 млрд дол., значно вищий за очікуваний негативний результат, операційний грошовий потік — 6,263 млрд. Кількість поставлених авто — 486,500, зниження на 2% р/р; обсяг зберігання енергії — 13,7 ГВт·год, зростання на 10% р/р; кількість активних підписок FSD — 1,74 млн, вища за очікування. Котирування після торгової сесії спочатку зросло більш ніж на 2%, потім знизилося; ринок зосереджений на відновленні маржі, позитивному грошовому потоці, прогресі FSD/Robotaxi, водночас турбуючись через невиконання плану виручки, падіння прибутку GAAP, ослаблення поставок автомобілів та слабкість енергобізнесу.
- Загальні показники виручки та прибутку
- Загальна виручка 28,046 млрд дол. США, практично без змін р/р, трохи нижче очікувань (28,13 млрд), зниження на майже 0,7% порівняно з другим кварталом (28,236 млрд).
- Скоригований EPS — 0,48 дол., вище прогнозу (0,44 дол.) на 9%, зниження на 4% р/р; GAAP EPS — 0,22 дол., зниження на 44% р/р.
- Чистий прибуток GAAP — 787 млн дол., зниження на 43% р/р; скоригований чистий прибуток — 1,697 млрд дол.
- Загальна маржа — 19,6%, вище очікувань (майже на 2 п.п.), зростання порівняно з другим кварталом (16,8%), на 160 бп вище минулого року (18,0%).
- Вільний грошовий потік — 1,531 млрд дол., позитивний результат і значно краще очікуваного негативного у -4,99 млрд (і проти -1,092 млрд минулого кварталу); операційний грошовий потік — 6,263 млрд дол.
- Кеш, його еквіваленти та короткострокові інвестиції наприкінці періоду — 45,447 млрд дол., зростання на 1,9 млрд q/q.
- Капітальні витрати — 4,732 млрд дол., менше за очікувані 7,77 млрд.
- Результати автомобільного бізнесу
- Виручка від автомобільного бізнесу — 20,56 млрд дол., зниження на 3% р/р, але вище ринкових очікувань (19,83 млрд).
- Поставки — 486,500 авто, знижено на 2% р/р; виробництво — 464,400, зростання на 4% р/р. Поставки Model 3/Y — 478,200, зниження на 1%; інших моделей — 8,295, падіння на 48% р/р.
- Світові запаси авто — 11 днів, проти 15 у попередньому кварталі.
- Маржа GAAP автомобільного бізнесу — 18,5%; без урахування регуляторних кредитів — 18,1%, вище 16,3% у другому кварталі і 15,4% торік.
- Виручка від регуляторних кредитів — 113 млн дол., зниження на 73% р/р (417 млн торік).
- Результати інших бізнес-напрямків
- Виручка від послуг та інших — 4,61 млрд дол., зростання на 33% р/р, вище прогнозу (4,3 млрд).
- Виручка від енергогенерації та зберігання — 2,88 млрд дол., зниження на 16% р/р, суттєво нижче очікувань (3,91 млрд) (частково через повернення коштів клієнтам за тарифами), основна причина невиконання прогнозу виручки.
- Об’єм зберігання енергії — 13,7 ГВт·год, зростання на 10% р/р (трохи більше за Q2 — 13,5 ГВт·год), рекордні темпи замовлень і відстрочек; маржа енергобізнесу ~33% (істотно краще другого кварталу, де було ~20%).
- Кількість активних підписок FSD — 1,74 млн, вище очікуваних 1,57 млн (майже на 11%), зростання на 67% р/р; частка нових авто з FSD у Північній Америці перевищує 75% (зростання на майже 20 п.п. порівняно з Q2).
- Загальний пробіг Robotaxi у режимі без нагляду — майже 2 млн миль, зростання у 8 разів порівняно з минулим кварталом. Optimus вже почав випуск роботів промислового рівня на лінії в Каліфорнії.
- Капітальні витрати та майбутні плани
- Капітальні витрати у кварталі — 4,732 млрд дол., менше за очікувані 7,77 млрд.
- Компанія знизила річну ціль CapEx з 25 млрд до близько 20 млрд дол., наголошуючи на ефективнішому управлінні капіталом та планує фінансувати в основному за рахунок операційного грошового потоку.
- Основні напрямки інвестицій: виробництво Optimus, обчислення ШІ, розгортання Cybercab і завод чипів Terafab, пов’язаний із SpaceX. Наприкінці року очікується досягнення тренувальних потужностей ШІ у 400МВт.
- Megafactory у Техасі вже почав виробництво, планова потужність — 50 ГВт·год.
- Прогноз на наступний квартал та річний огляд
- Стаття не містить конкретного прогнозу щодо виручки чи прибутку на Q4.
- Річна мета за CapEx скоригована до ~20 млрд (раніше 25 млрд); якби залишилися старі цілі, Q4 повинен був би скластись на ~12 млрд, але ціль вже знижена.
- Компанія підкреслює, що рівень попиту значно перевищує виробничі потужності, обсяги замовлень на збереження енергії та відстрочок встановлюють рекорди, прогрес у FSD та Robotaxi продовжується.
- Ринкове підґрунтя та занепокоєння інвесторів
- Основна проблема — виручка невідповідає прогнозам через слабший енергобізнес, обсяги поставок авто знизились р/р, виручка від регуляторних кредитів також значно впала, а чистий прибуток GAAP суттєво впав через масштабні інвестиції; водночас зростання маржі, скоригований EPS вище очікувань, позитивний вільний грошовий потік (в основному завдяки «економії»), прогрес FSD і Robotaxi підтримують оцінку.
- Інвестори занепокоєні виручкою нижче очікувань, падінням GAAP-прибутку, ослабленням поставок авто, слабкістю енергобізнесу та майбутнім тиском CapEx (хоча у цьому кварталі він нижчий за прогноз і мету на рік знижено), водночас уважно стежать за довгостроковою окупністю вкладень у ШІ, роботи й автономне водіння. Акції в позаринковій торгівлі спершу зросли на 2%, а потім впали; за рік падіння складає близько 14%.
Відмова від відповідальності: цей матеріал лише для ознайомлення і не є інвестиційною порадою.
Відмова від відповідальності: зміст цієї статті відображає виключно думку автора і не представляє платформу в будь-якій якості. Ця стаття не повинна бути орієнтиром під час прийняття інвестиційних рішень.
Вас також може зацікавити
IPO-турне прискорює офісний ринок для підприємств! Anthropic запускає низку AI-інструментів, кидаючи прямий виклик Microsoft Office
Anthropic представив Claude Meetings, який може в режимі реального часу приєднуватися до відеоконференцій та виконувати завдання, дозволяючи Claude бути учасником відеоконференцій Google Meet і перетворювати його з секретаря на реального співробітника; запущено AI-дошку та електронні таблиці — представлено Claude Whiteboards для спільного редагування командою і Claude Sheets, що створюються та змінюються AI; офіційно запущено продукт для аналізу даних Claude Data, який забезпечує інтеграцію корпоративних даних із сторонніми додатками. Акції Microsoft продовжують падати, в окремі моменти зниження перевищило 3%.

Anthropic проводить roadshow із метою досягнення 35% довгострокового операційного прибутку, засновники планують отримати 1,75 мільярда доларів через IPO, Goldman Sachs прогнозує виручку у 685 мільярдів доларів до 2030 року
Керівники Anthropic у відеопрезентації розкрили, що компанія впевнена у досягненні скоригованої операційної рентабельності на рівні 35% і вище в довгостроковій перспективі, що значно перевищує 15% у третьому кварталі цього року. Проспект показує, що семеро співзасновників планують продати майже 3,38 мільйона акцій компанії, і за середньою ціною IPO кожен отримає приблизно 250 мільйонів доларів, зберігаючи при цьому частку акцій на суму близько 18 мільярдів доларів для кожного. Goldman Sachs прогнозує, що річний дохід Anthropic до 2030 року складе майже у 150 разів більше за дохід минулого року: 586 мільярдів доларів від корпоративних клієнтів і 100 мільярдів від некорпоративних.

Anthropic IPO наближається до визначення ціни: Goldman Sachs прогнозує дохід у 2030 році понад 685 мільярдів доларів, 7 засновників отримають 1,75 мільярда доларів від IPO
Goldman Sachs прогнозує, що виторг Anthropic зросте з 4,6 млрд доларів у 2025 році до 685 млрд доларів у 2030 році, що становить понад 130-разове збільшення, однак вільний грошовий потік стане позитивним лише у 2030 році. Поточна оцінка компанії на IPO складає приблизно 1,4 трильйона доларів, семеро співзасновників сукупно реалізували акцій на 1,75 млрд доларів, кожен продав близько 250 млн доларів, що становить лише близько 1,5% їхньої частки. Аналітики вважають, що низький рівень монетизації акцій не вплине на довіру інвесторів.
Ціни на криптовалюти
Більше


