
Основні моменти фінансового звіту SpaceX за третій квартал 2026 року: дохід зріс на 161% у порівнянні з минулим роком до 14,58 млрд доларів США, дохід від бізнесу суперінтелекту (SI) збільшився на 830% до 7,56 млрд доларів США та вперше перевищив Starlink, ставши найбільшим джерелом доходу, чистий прибуток досяг 4,4 млрд доларів США.
 2026/10/21 03:04
🔥 Радар гарячих напрямків американського фондового ринку вже працює! 3 основних напрями американських акцій + 6 обраних акцій + 7 подій календаря, де цього тижня можливості на фондовому ринку США? Натисніть на посилання, щоб побачити всі напрямки торгівлі на одній картинці 22 торгових напрямки→
Ключові тези
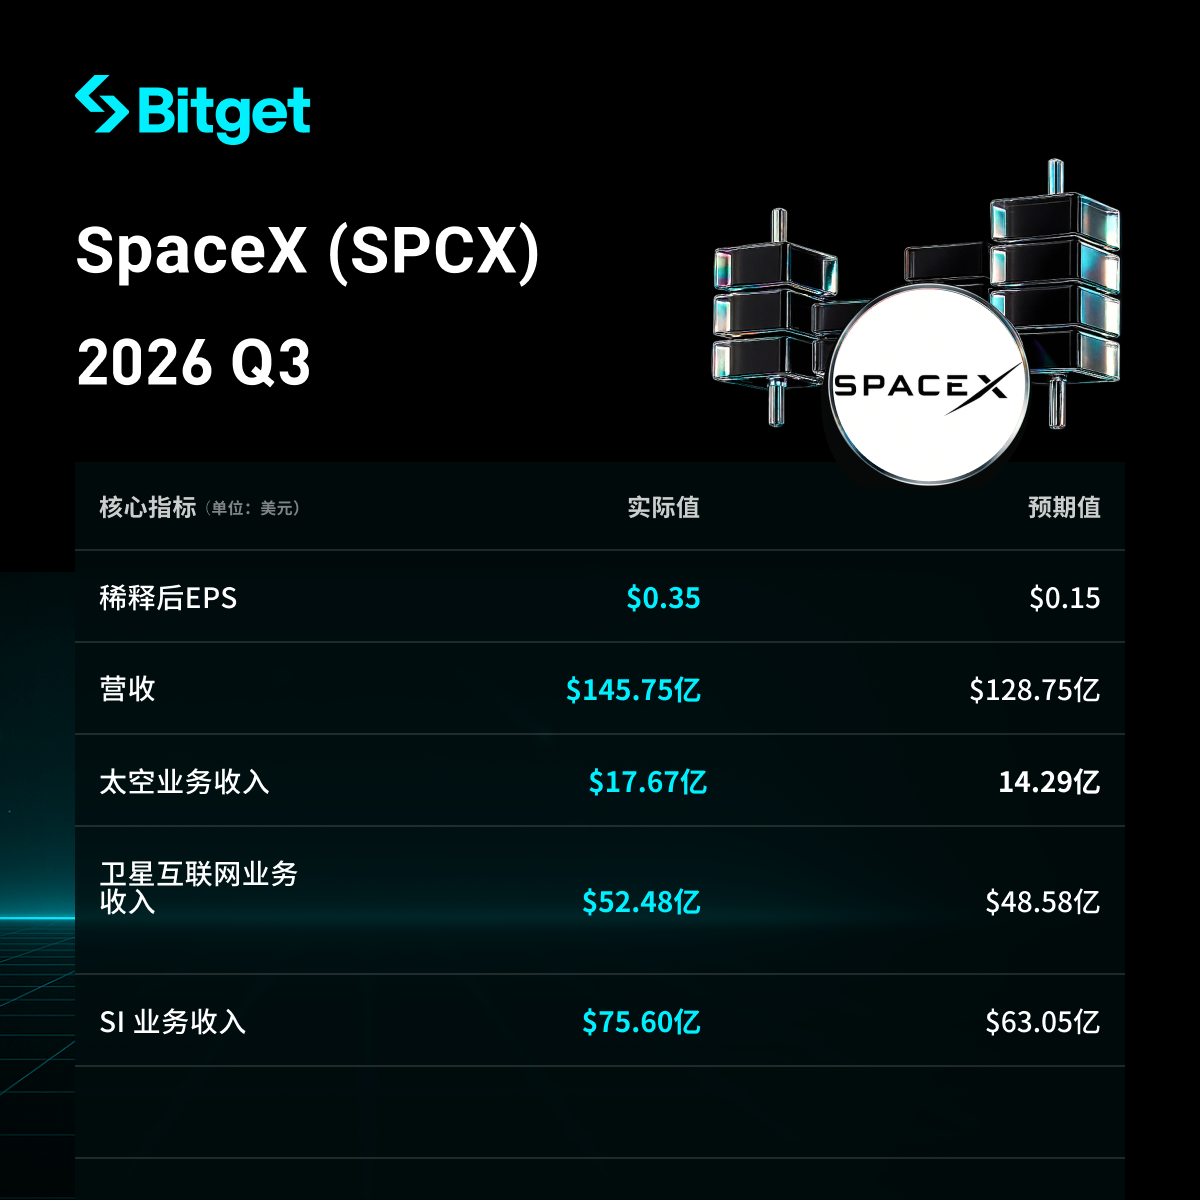
SpaceX (SPCX) 20 жовтня 2026 року оприлюднила результати діяльності за третій квартал 2026 року, завершений 30 вересня: дохід склав 14,58 млрд USD, що на 161% більше у річному вимірі та значно перевищує очікування ринку (близько 12,7-12,9 млрд USD); чистий прибуток за GAAP — 4 млрд USD, що є кардинальним зростанням порівняно з збитком 1,1 млрд USD рік тому, скорегований EBITDA — 8,8 млрд USD (+306% рік до року). Напрям “Super Intelligence” (раніше AI) став найбільшим драйвером: дохід зріс на 830% до 7,56 млрд USD, вперше перевищивши Connectivity (Starlink) і ставши основним джерелом доходу компанії (приблизно 52%). Основними драйверами виступили контракти на оренду хмарних обчислювальних потужностей, придбання Cursor та продукти Grok. Після торгової сесії ціна акцій зросла.
Детальна аналітика
- Загальні показники доходів та прибутковості
- Квартальний дохід: 14,58 млрд USD, +161% рік до року (минулого року 5,6 млрд USD), значний квартальний ріст, перевищив очікування аналітиків (близько 12,72-12,9 млрд USD).
- Чистий прибуток за GAAP: 4 млрд USD (минулого року чистий збиток 1,1 млрд USD), поліпшення на 5,5 млрд USD.
- Операційний дохід: 2,8 млрд USD.
- Скорегований EBITDA: 8,8 млрд USD, +306% рік до року.
- Скорегований EPS: близько 0,35 USD (або 45 центів), суттєво перевищує очікування ринку (близько 0,13-0,16 USD).
- За 9 місяців: накопичений чистий збиток ще приблизно 413 млн USD, але Q3 демонструє суттєве поліпшення фінансових результатів.
- Результати напряму Super Intelligence (SI, раніше AI)
- Дохід: 7,56 млрд USD, +830% рік до року (минулого року 813 млн USD), квартальне зростання з 2,561 млрд USD у Q2, вперше став найбільшим напрямом компанії (51,9% від загального доходу).
- Операційний дохід: 431 млн USD (включаючи ~1,2 млрд USD витрати на акції у зв’язку з покупкою Cursor; без них показники вищі).
- Скорегований EBITDA: близько 5 млрд USD.
- Ключові фактори зростання:
- Нові хмарні сервіси: оренда обчислювальної потужності для Anthropic, Google, Reflection AI та інших (основне джерело доходу).
- 14 серпня завершено покупку Cursor (платформа для програмування AI) з оцінкою акцій близько 60 млрд USD, внесок доходу в Q3 — 608 млн USD.
- Зростання використання Grok моделей та персональних Grok Bot (платні користувачі збільшують чисельність дуже швидко).
- Обчислювальна потужність: на кінець кварталу номінальна (nameplate compute) — 1,7 GW (роком раніше 0,6 GW, на кінець Q2 — 1,4 GW), більшість від Colossus II дата-центрів.
- Дохід від SI-рішень та інфраструктури — близько 7 млрд USD, від реклами — 538 млн USD.
- Показники інших бізнес-напрямків
-
Connectivity (Starlink): дохід 5,25 млрд USD, +69% рік до року; операційний дохід близько 2,37-2,4 млрд USD, +99% рік до року.
- Кількість приватних підписників Starlink: 13,6 млн (квартальне зростання +1,6 млн, рік до року +89%), ARPU користувача — близько 69 USD.
- Активне зростання корпоративного та державного сектору, понад 3800 літаків з встановленими системами.
-
Space (ракети/запуски): дохід 1,77 млрд USD, +6% рік до року; операційний збиток — 7 млн USD.
- Проведено низку запусків, включаючи першу комерційну місію Starship (розгорнуто 26 супутників Starlink V3, яка має пропускну здатність у 10 разів більше Falcon 9).
-
Порівняння напрямків (Q3 2026, млн USD):
Бізнес-напрям Q3 2026 Дохід Зростання рік до року ЧасткаSuper Intelligence (SI) 7,560 +830% ~52% Connectivity (Starlink) 5,248 +69% ~36% Space 1,767 +6% ~12% Разом 14,575 +161% 100%
-
- План капітальних витрат
- Загальні капітальні витрати Q3: 19,6 млрд USD, з них на SI — близько 16,4 млрд USD (84%), основна частина — на інфраструктуру для AI обчислень (розширення Colossus).
- За 9 місяців накопичено CapEx близько 48,1 млрд USD, з них AI — близько 40 млрд USD.
- Прогноз: CapEx у Q4 очікується 35-40 млрд USD (прискорення розгортання потужностей).
- Цільова потужність: до кінця року — 2,5-3 GW; у 2027 планують додати щонайменше 10 GW (загалом 13 GW чи більше, можливість перевищити 20 GW), додатково планується створити інфраструктуру ще на 20 GW (електрика та охолодження).
- Менеджмент зазначає: нові потужності при поточних цінах (понад 30-50 USD/Ват) окупаються менш ніж за рік, у деяких випадках і за 6 місяців.
- Порівняння з основними "cloud"/AI-провайдерами: SpaceX швидко стає важливим "neocloud" гравцем, орендний дохід зростає, серед клієнтів — Anthropic, Google та інші.
- Прогноз наступного етапу
- На Q1 2027 прогноз доходу: 33-37 млрд USD (значно більше за попередній ринковий консенсус — приблизно 22,2 млрд USD).
- Ціль наприкінці 2026 — ARR (річний регулярний дохід): 100 млрд USD (компанія підтверджує попередній прогноз).
- Очікування CEO Elon Musk: до кінця 2027 річний регулярний дохід (ARR) може становити від 500 млрд до 1 трлн USD.
- Інше: заборгованість за замовленнями (backlog) — близько 63 млрд USD, з них приблизно 42 млрд USD мають бути визнані протягом наступних 12 місяців.
- Ринковий фон та занепокоєння інвесторів
- Головна дилема: компанія стрімко переходить від традиційного ракетно-супутникового бізнесу до AI-інфраструктури з фокусом на Super Intelligence та оренду обчислювальної потужності; напрям SI вже перевищив Starlink і став основним джерелом доходу, проте високі капітальні витрати (у Q4 можуть подвоїтися) створюють тиск на грошові потоки та довгострокову прибутковість.
- Ринкові виклики: Grok та інші моделі стикаються з конкуренцією з боку OpenAI, Anthropic, Google; попит на обчислення високий (менеджмент каже, що “hyperscaler постійно орендують”), але необхідно підтвердити ефективність масштабування та повернення інвестицій.
- Реакція інвесторів: результати значно перевищили очікування, особливо дохід від SI та сильний прогноз на Q1 2027; після торгової сесії акції зросли (за різними джерелами — 2%-7%+), ринок уважно слідкує за темпами збільшення потужності, цінами та потенційними синергіями/злиттям із Tesla.
- Інше: інтеграція Cursor після придбання; триває експансія Starlink; здійснено комерційний запуск Starship.
Відмова від відповідальності: Матеріал надано виключно для ознайомлення та не є інвестиційною рекомендацією. Всі дані сформовані на основі відкритих джерел та корпоративної фінансової звітності, дійсна інформація — лише у офіційних документах.
Відмова від відповідальності: зміст цієї статті відображає виключно думку автора і не представляє платформу в будь-якій якості. Ця стаття не повинна бути орієнтиром під час прийняття інвестиційних рішень.
Вас також може зацікавити
Скільки попиту на CPO принесе вихід Nvidia Rubin Ultra? Bernstein: оптична вартість одного Pod зросте вп’ятеро
Bernstein вважає, що архітектура Rubin Ultra від Nvidia стимулює різке зростання попиту на спільно-упаковану оптику (CPO) та оптоволокно: оптичний вміст на Pod підвищується з 1 мільйона до 5,4 мільйона доларів, що призведе до зростання ринку оптичної екосистеми Nvidia у 2028 році до 4,68 мільярда доларів (річне зростання на 91%). Незважаючи на обмеження постачання InP-підкладок, перспективи галузі залишаються обнадійливими, і агентство підтвердило рейтинг “випереджати ринок” для Lumentum, Coherent та Ciena.

UBS у третьому кварталі здійснює двосторонню стратегію з опціями на золото, робить ставку на технологічні акції та відкриває позицію в SK Hynix (SKHY.US)
UBS Group (UBS.US) подав свій звіт про позиції за третій квартал (13F), що закінчується 30 вересня 2026 року.

Передбачається, що SpaceX (SPCX.US) намагається позбутися залежності від Nvidia на рівні стійки: розробляє шафи Kessel для обходу обчислювальних плат L6, купуючи лише чіпи
SemiAnalysis: SpaceX розробляє власні стійки Kessel, обходячи плати Nvidia L6, щоб надати собі більше варіантів для оснащення обладнання.

3,7 млрд доларів "передоплати за обладнання для генерації електроенергії дата-центрів" більше не потрібні! "Найактивніший покупець газових турбін" SoftBank побачив щось?
SoftBank за другий квартал 2026 фінансового року зазнав чистого збитку в розмірі 7,1 мільярда доларів США. Основна причина — з 9,5 мільярда доларів США передоплати за обладнання для електропостачання центрів обробки даних у США, 3,7 мільярда доларів були безпосередньо враховані як збитки. З них приблизно 2,9 мільярда доларів втрачено через те, що передоплата була невідшкодовуваною. CFO зізнався, що SoftBank розмістив замовлення до затвердження проекту, і зараз компанія проводить повний перегляд стратегії закупівель. «Найагресивніший покупець газових турбін так просто втратив завдаток».
Ціни на криптовалюти
Більше


