
Капітал AI: Детальний розбір “довгострокових зобов’язань” — “невидимий леверидж” Nvidia та хмарних гігантів

Твердий·AI
Автор | Zhao Ying
Редактор | Твердий AI
Гонка озброєнь за інфраструктуру AI породжує величезні й складно структуровані позабалансові ризики, які майже не можна помітити у традиційних фінансових звітах.
Останнє дослідження Morgan Stanley показує, що Google (GOOGL), Meta, Amazon (AMZN), Microsoft (MSFT), Oracle (ORCL) і Nvidia (NVDA) — надмасштабні хмарні провайдери й чіпові гіганти — вже створили понад 1.3 трлн доларів довгострокових зобов’язань: понад 640 млрд доларів закупівельних зобов’язань і 675 млрд доларів орендних зобов’язань. Більшість з них знаходиться поза балансом, тому інвесторам важко оцінити реальний рівень важеля цих компаній; зростання позабалансового важеля вже значно перевищує балансний.
Щодо тиску на грошовий потік, масштаби зобов’язань деяких компаній вражають: сума орендних і закупівельних зобов’язань Meta становить близько 1.7 разів її прогнозованого операційного грошового потоку на наступні 12 місяців, а Oracle — понад 7 разів. Ці зобов’язання часто глибоко пов’язані з фінансуванням інфраструктури, і якщо очікування щодо попиту AI зміняться, можливості для перегляду контрактів будуть надзвичайно обмежені.
Якщо попит на обчислювальні потужності постійно перевищуватиме пропозицію, ці контракти стануть конкурентною перевагою для фіксації дефіцитних ресурсів. Але якщо очікування щодо попиту знизяться, багато зобов’язань вже інтегровані у структури розробників, постачальників, приватних кредиторів та публічних облігацій, і переглянути або розірвати такі договори буде вкрай непросто.
01
Закупівельні зобов’язання: зростання у шість разів за п’ять років — двосічний меч для ланцюга постачання
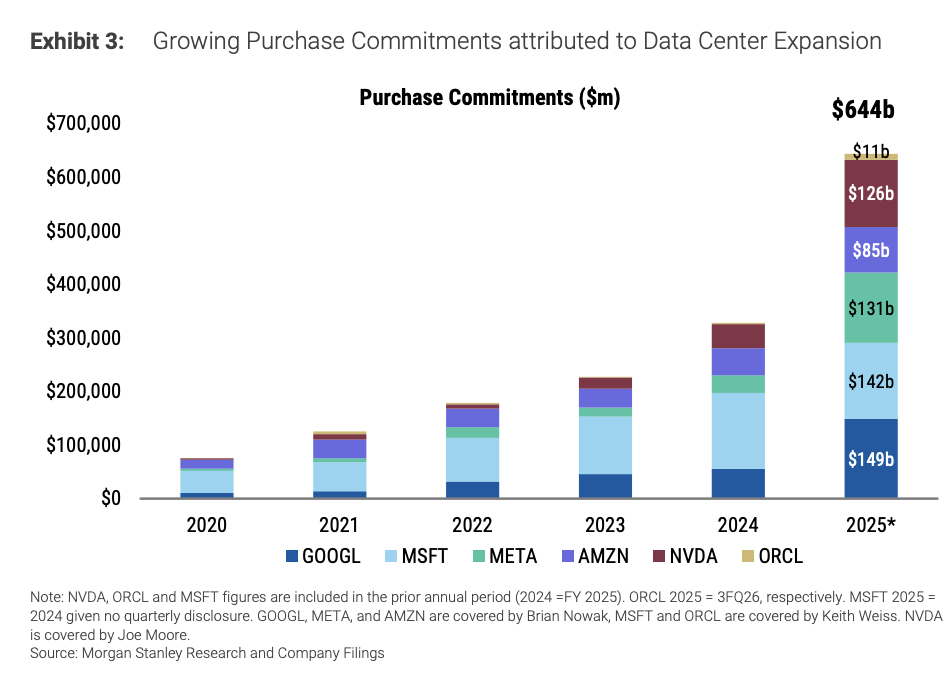
Закупівельні зобов’язання — найпряміший позабалансовий тиск. Хвиля розширення дата-центрів AI стимулює різке збільшення закупівельних зобов’язань у надмасштабних хмарних провайдерів та Nvidia.За даними Morgan Stanley, сума закупівельних зобов’язань шести компаній перевищила 644 млрд доларів, що удвічі більше ніж рік тому і в шість разів більше ніж п’ять років тому. Сюди входять GPU, пам’ять, земля, електроенергія, оренда оболонки дата-центрів та інші компоненти інфраструктури.
Відповідно до US GAAP та правил SEC, компанії зобов’язані розкривати "безумовні закупівельні зобов’язання" — тобто незворотні платежі за фіксовану або мінімальну кількість товарів або послуг. Проте до моменту постачання ці зобов’язання, як правило, не відображаються у балансі, а фіксуються лише у примітках.
Ситуація Nvidia заслуговує особливої уваги. Щоб зафіксувати потужності на фабриках та поставки пам’яті, Nvidia значно збільшила складські запаси на випередження. На січень 2026 року запаси та відповідні закупівельні зобов’язання становлять близько 32% очікуваного доходу FY27, тоді як історично рівень був 15–20%. Morgan Stanley зазначає, що така стратегія забезпечує Nvidia перевагу щодо задоволення попиту, але якщо попит знизиться — ризик падіння також зросте.
02
Управління потужностями: багато зобов’язань як позабалансові
Управління хмарними потужностями — ще одна ключова структура. Постачальник зобов’язується надати потужності, клієнт — мінімальний обсяг споживання. Якщо контракт не фіксує конкретний GPU чи стійку, а клієнт не контролює використання конкретних активів, багато контрактів не розглядають як оренду.
Це означає, що мінімальні платежі можуть не ставати орендними зобов’язаннями. Лише фактичне використання потужностей і отримання рахунків відображаються у звітах або як кредиторська заборгованість.
У розкритті Nvidia має 27 млрд доларів зобов’язань за хмарними послугами, Oracle — 10 млрд доларів за хмарними потужностями; Meta не подає кількість, але зазначає, що з 131 млрд доларів контрактних зобов’язань частина — це хмарні потужності сторонніх постачальників. Контракти "take-or-pay" теж сюди входять: Клієнт повинен купити мінімальний обсяг послуг, або сплатити мінімальну суму. Постачальник використовує такі контракти як заставу для інфраструктурного фінансування, а клієнт жертвує можливістю виходу.
"Take-or-pay" контракти — типовий приклад таких структур, де покупець має сплатити мінімальну суму, незалежно від фактичного використання. Контракт між Microsoft (MSFT) і CoreWeave (CRWV) — один із таких прикладів: CRWV заявляє, що більшість доходу припадає на багаторічні контракти "take-or-pay" і використовується для забезпечення фінансування дата-центрів. Це означає, що якщо попит зміниться, такі контракти, через інтеграцію у фінансові структури третіх сторін, переглянути практично неможливо.
03
Орендні зобов’язання: 675 млрд доларів досі поза балансом
Оренда як така не новий інструмент. Звичайна та фінансова оренда відображається у балансі з моменту початку. Станом на останню дату розкриття MSFT, ORCL, META, AMZN, GOOGL мають близько 82 млрд доларів фінансових орендних зобов’язань і 175 млрд доларів операційних.
Набагато більша сума — це оренда, яка ще не почалася: приблизно 675 млрд доларів, за рік зросла на 435 млрд доларів (з 240 млрд доларів). Це переважно довгострокова оренда оболонок дата-центрів, що використовуються для підтримки фінансування розробників, і до початку оренди залишається на балансі. Коли центри починають функціонувати, ці зобов’язання поступово потраплять у баланс.
Зокрема, Oracle має 261 млрд доларів зобов’язань за оренду, яка ще не почалася, Microsoft — 155 млрд, Meta — 104 млрд, Amazon — 96 млрд, Google — 59 млрд доларів. Google зазначає, що ці зобов’язання поступово потраплять у баланс до 2031 року.
Крім того, бухгалтерські правила дозволяють різні види орендних платежів залишати позабалансовими, зокрема: змінні платежі (наприклад, електроенергія, обслуговування), опціони на пролонгацію (лише за умови "вірогідної" реалізації), гарантії залишкової вартості (RVG), сторонні гарантії й поручительства. Наприклад, змінні орендні платежі вже становлять 30% загального орендного боргу Google, 25% у Meta, понад 10% в Amazon. З розширенням оренди дата-центрів це співвідношення зростатиме.
04
Гарантії і забезпечення залишкової вартості переміщають ризики у “шухляду ймовірності”
Гарантія залишкової вартості означає, що орендар зобов’язується, щоб вартість орендованих активів наприкінці терміну не була нижчою за визначений рівень — якщо нижче, компенсує різницю. Це схоже на умовні зобов’язання, однак тільки у випадку ймовірної виплати така гарантія відображається в балансі. Структура вже з’явилася у транзакціях між Meta та Blue Owl Capital.
Серед сторонніх орендних гарантій, Alphabet (Google) має особливо великий масштаб. За даними Morgan Stanley, Google вже надала близько 17 млрд доларів гарантій біткоїн-майнерам, які будують дата-центри (Cipher, Hut 8, TeraWulf, Flash Compute), що охоплюють понад 1000 МВт потужностей. Гарантії зазвичай співвідносяться із боргом на рівні проекту і починають діяти з початком оренди, поступово скорочуючись у процесі амортизації.
Відповідно до US GAAP такі гарантії не відображаються у балансі доти, доки ймовірність виплати не стане високою. Але рейтингові агенції використовують більш обережний підхід: S&P зазначає, що після активації гарантії (тобто після початку оренди) будуть переглядати борг Google; у грудні S&P заявляла, що якщо гарантія має ключове значення для фінансування контрагента, борг може коригуватися на чисту суму після оподаткування (наприклад, гарантія на 100 доларів може призвести до коригування боргу на 79 доларів).
05
Угоди купівлі електроенергії: мільярдні приховані відтоки грошових коштів
Дата-центрам бракує не лише GPU, а й електроенергії.
Щоб забезпечити електроенергію для AI дата-центрів, хмарні провайдери масово укладають довгострокові угоди купівлі електроенергії (PPA), іноді строком до 20 років. Зазвичай ці контракти фіксують ціну й гарантують постачання, що дозволяє енергопостачальникам окупити витрати й отримати прибуток, а також забезпечують кредитну підтримку для інфраструктурних фінансувань.
Типові приклади: Microsoft підписала PPA на 20 років із Constellation Energy для запуску АЕС Three Mile Island; Google та NextEra Energy відновили АЕС Duane Arnold у Айові; Meta уклала угоду з Vistra Corp на 20 років, понад 2600 МВт безвуглецевої електроенергії. За оцінкою David Arcaro (Morgan Stanley Utilities), контракт Meta–Vistra на 20 років обійдеться у 7–8.6 млрд доларів (350–430 млн на рік).
Щодо бухгалтерії, PPA може розглядатися як оренда, звичайне закупівельне зобов’язання або дериватив — залежно від умов контракту, що впливає на розкриття. Google зазначає, що її PPA на 9.9 млрд доларів на 20 років (починаючи з січня 2026) буде відображатися як оренда; Meta не може надати суму майбутніх зобов’язань через відсутність фіксованих чи мінімальних обсягів. Morgan Stanley зазначає, що незалежно від бухгалтерського підходу, до фактичної поставки або початку оренди ці зобов’язання не відображаються у балансі, і це формує величезний непрозорий майбутній грошовий відтік.
06
SPV — це не магія: більшість фінансування чипів все одно обертається у боргові ризики
Хмарні провайдери з високим рейтингом купують чипи за готівку або через публічний борг, а компанії з високою дохідністю або без рейтингу покладаються на структуровані позабалансові схеми (SPV). До них входять: кредити SPV під take-or-pay контракти потужностей, передоплата клієнтів, оренда чипів через SPV, різні схеми фінансування ланцюга постачання або сек’юритизацію.
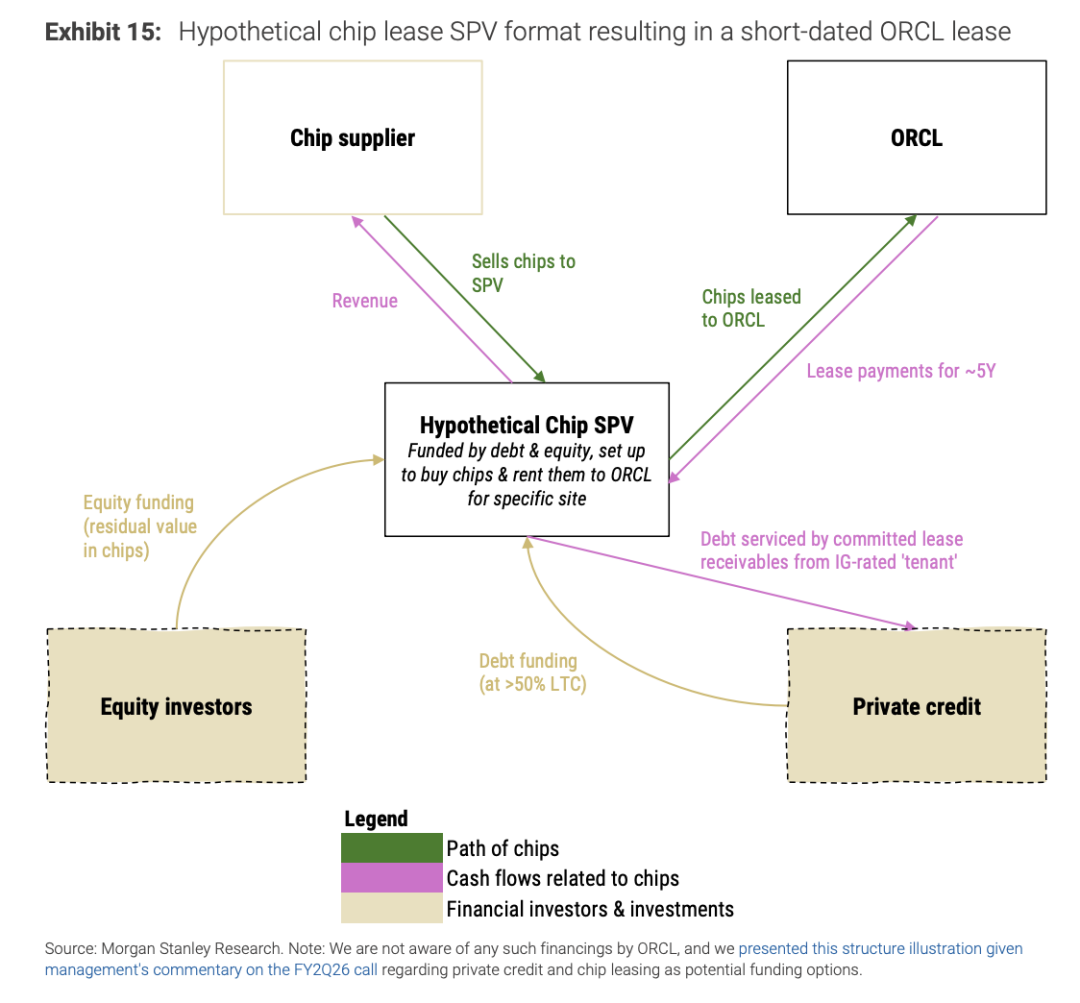
Ключ у тому, хто несе ризики, а не просто у наявності SPV. Якщо борг SPV безумовно гарантується материнською компанією — він все одно з’явиться у балансі материнської. Якщо доступ обмежений і контракт підтримують висококредитні клієнти із довгостроковими закупівлями — це може залишитися позабалансовим, але рейтингові агенції можуть розглядати такі схеми як потенційний борг через економічну залежність і можливу підтримку материнської.
Передоплата клієнтів дозволяє компаніям GPUaaS зменшити короткостроковий тиск на грошовий потік (у балансі як відстрочені доходи), не обов’язково як борг, але це впливає на кредитну якість. Оренда чипів більш прямолінійна: після початку оренди зобов’язання відображаються у балансі, до початку — позабалансові.
Це найважливіший елемент AI капітального циклу: гроші вже обіцяно витратити, але ризик розподілений між закупівельними зобов’язаннями, невиконаною орендою, змінними платежами, PPA, гарантіями, SPV і рейтингами. При оцінці AI компаній не можна орієнтуватися лише на балансний борг — у найближчі роки цифри у примітках можуть раніше за боргові статті показати, хто найбільше ставить на попит AI.
Відмова від відповідальності: зміст цієї статті відображає виключно думку автора і не представляє платформу в будь-якій якості. Ця стаття не повинна бути орієнтиром під час прийняття інвестиційних рішень.
Вас також може зацікавити
Очікування підвищення ставки Федеральної резервної системи США спричинило хвилю розпродажу американських облігацій! Японські облігації також впали, прибутковість 10-річних досягла майже 2.8%
Через те, що дані CPI за жовтень у США виявилися вищими за очікування, ринок збільшив ставки на те, що Федеральна резервна система може бути змушена вжити більш агресивних заходів щодо підвищення процентних ставок. У вівторок американські державні облігації постраждали від розпродажу, а в середу японські державні облігації знизилися слідом за нічним спадом на ринку американських облігацій.
Інфляція в США "не спадає"! Goldman Sachs першими змінили позицію: цикл підвищення ставок Федеральної резервної системи ще не завершено, наступного березня можливо підвищення ще на 25 базисних пунктів.
Вищі, ніж очікувалося, дані про CPI США за жовтень, оприлюднені у вівторок, спонукали Goldman Sachs скоригувати попередній прогноз щодо завершення поточного циклу підвищення ставок Федеральною резервною системою у грудні. Тепер цей фінансовий гігант з Уолл-стріт очікує, що Федеральна резервна система підвищить ставки ще на 25 базисних пунктів у березні наступного року.
Страх — найбільший ведмідь! Morgan Stanley закликає купувати напівпровідники: нестача землі та електроенергії не проблема, затверджені проєкти не встигають за попитом
Morgan Stanley вважає, що нещодавній розпродаж у секторі напівпровідників є надмірним, і найбільшим ризиком виступає паніка на ринку, а не фундаментальні фактори. Завдяки попиту на інфраструктуру штучного інтелекту замовлення на продукцію зростають, а пропозиція напівпровідників залишається ключовим вузьким місцем, обмеження LPS, навпаки, призводять до більш стабільного зростання. У короткостроковій перспективі сектор може залишатися у фазі консолідації і знаходиться близько до дна; перспективними виглядають напрямки обчислювальної потужності та зберігання даних.

Замовлення на хешрейт вибухнули: чому "AI-трейдинг" втрачає популярність? JPMorgan розкриває різницю у часі між інвестиціями в AI та зростанням продуктивності
Глобальна дослідницька команда з економіки JPMorgan на чолі з Joseph Lupton у звіті від 10 листопада зазначила, що нещодавнє покращення продуктивності праці більше пов'язане з поглибленням капіталу та підвищенням інтенсивності використання виробничих факторів. Широка ефективність, яку приносить штучний інтелект шляхом реорганізації процесів, інтеграції даних і організаційних змін, ще потребує часу для реалізації. Це означає, що замовлення на чипи, сервери та електрообладнання можуть зростати раніше, але постійна інвестиційна віддача для операторів обчислювальних потужностей і кінцевих користувачів не обов'язково настане одночасно.
Ціни на криптовалюти
Більше


