
Що стоїть за стрімким злетом SanDisk: штучний інтелект, який докорінно змінює ДНК зберігання даних, чи чергове епічне ілюзійне коло?

Zhytomyr Finance повідомив, що логіка “NAND вже завдяки довгостроковим контрактам з мегамасштабними хмарними провайдерами на 42 млрд доларів здійснює ‘декомпозицію циклічності’”, забезпечила SanDisk (SNDK.US) прибутковість понад 356% від початку року. Аналітик Луї Жерард зазначає, чи це зростання є постійним стрибком бізнес-моделі чи найбільш екстремальною циклічною вершиною в історії флеш-пам'яті — питання залишається відкритим.
SanDisk у лютому 2025 року відокремиться від Western Digital (WDC.US), що ліквідує “комплексну корпоративну знижку” HDD-бізнесу, яка раніше приховувала потенціал флеш-пам’яті, і зробить обидві компанії чистими бенчмарками в AI-суперциклі.
Остання фінансова звітність показує, що виручка SanDisk у третьому кварталі фінансового 2026 року досягла 5,95 млрд доларів, рік до року +252,1%; скоригований (не-GAAP) прибуток на акцію — 23,41 долара, істотно вище очікувань. Проте це переважно обумовлено ціновою владою та оптимізацією продуктового портфеля, а загальна кількість бітів за фактом залишалася стабільною та навіть зменшилася. Компанія свідомо відмовилась від низькоцінних споживчих ринків на користь преміального центру обробки даних.
Найбільш вражаючий показник — скоригована (не-GAAP) маржа валового прибутку: 78,4%, значно перевищує галузевий середній рівень 30%-40% та є найшвидшим зростанням у історії напівпровідників. Проте це повністю залежить від річного приросту бізнесу цента обробки даних на 645%.
Обмеження “нової бізнес-моделі”
SanDisk впроваджує “нову бізнес-модель” (NBM), яка має на меті усунути циклічність завдяки фінансово забезпеченим довгостроковим угодам. Але ці контракти мають фундаментальний недолік: їх довгострокова частина підлягає плаваючому ціноутворенню. Це означає, що хоча фінансова гарантія на 11 млрд доларів може запобігти відмові від угоди клієнтами, вона не захищає від зниження цін.
Коли Samsung і SK Hynix введуть нові потужності (наприклад, 321-шарові технології) у 2026–2027 роках, плаваючи ціни будуть адаптовані відповідно до спотового ринку. Ринок наразі розглядає 42 млрд доларів RPO як гарантований дохід, що може бути помилковим.
Фундаментальне переоцінювання
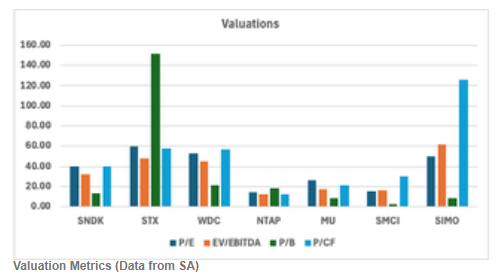
Скоригований (не-GAAP) P/E SanDisk — 40,36, значно перевищує Micron з показником 26,30. Модель дисконтованих грошових потоків (DCF) показує, що з урахуванням нормалізації цін після 2027 року внутрішня цільова ціна становить лише 372,42 долари, тобто пропонує потенціал падіння близько 70% щодо нинішньої ціни. Ймовірнісна вагова сценарна оцінка також свідчить про ймовірність негативної прибутковості. Порівняно з Micron, премія за оцінку SanDisk наразі не має фундаментальної основи.
Ризики та висновки
Ризик SanDisk полягає у можливому збереженні дисбалансу попиту та пропозиції через переорієнтацію виробників на “пріоритет прибутку” та зміщення потужностей до HBM, що обмежує пропозицію NAND; також фінансове забезпечення на 1,1 млрд доларів підсилює контрактні зобов’язання.
Аналітик Луї Жерард зазначає, що акції SanDisk за рік зросли з 33 до 1406 доларів — логіка AI-наративу та дефіциту вже видається абсурдною. Враховуючи труднощі з утриманням маржі 78% у товарному бізнесі та рекордний розмір маржі цього циклу, майбутній відкат може бути не менш драматичним. Він оцінює компанію як “продавати”.
Відмова від відповідальності: зміст цієї статті відображає виключно думку автора і не представляє платформу в будь-якій якості. Ця стаття не повинна бути орієнтиром під час прийняття інвестиційних рішень.
Вас також може зацікавити
Чи буде Маск покараний після виборів? Deutsche Bank: Чим напруженіша потужність, тим більше SpaceX заробляє, політичні ризики переоцінені
Deutsche Bank вважає, що політичний ризик SpaceX на ринку переоцінений — основні контракти укладаються федеральними виконавчими органами, втручання Конгресу надзвичайно обмежене, а в більшості сфер діяльності немає змінних постачальників. Найбезпосередніший ризик походить від жорсткої позиції майбутнього губернатора Техасу щодо дата-центрів, однак можливе скорочення пропозиції обчислювальних потужностей, навпаки, може підвищити цінову спроможність та доходи SpaceX.

Після обвалу американського фондового ринку, Cathie Wood: Чим більше ринок стурбований, тим більше я оптимістична, бичачий ринок ще не завершився
На тлі входження Nasdaq у зону корекції Кеті Вуд ("Дерев’яна сестра") висловилася: саме панічні настрої на ринку роблять її впевненою в подальшому зростанні бичачого ринку. Вона пояснила нинішню корекцію тиском на ринку облігацій та суперечками щодо інвестицій у AI, але підкреслила, що технологічна революція ще не завершена. Вона також повідомила, що ARK скористалася можливістю для збільшення позицій у таких активах з високою впевненістю, як SpaceX, і прогнозує, що до 2027 року фондовий ринок залишатиметься на підйомі.

Після "чорного тижня" технологічних акцій Уолл-стріт закликає до "покупки на падінні"
Morgan Stanley чітко заявила: "Наступні два-три тижні — це час для збільшення позицій". Ед Ярдені охарактеризував поточне падіння як "корекцію", а не як лопання бульбашки. Середній прогноз основних інституцій Уолл-Стріт щодо цільового рівня S&P 500 на кінець року становить 7973 пункти. Проте більшість стратегів вважають, що політика у сфері AI залишається головною невизначеністю.

CoreWeave надіслала лист обраному губернатору Техасу з проханням про консультації щодо дата-центру
У цьому відкритому листі Michael Intrator заявив, що CoreWeave "рішуче підтримує" принципову позицію Hinojosa щодо того, що розвиток дата-центрів має приносити користь жителям штату Техас. "Ми вітаємо можливість співпраці з вашою перехідною командою для відповідального просування затверджених проектів і встановлення чітких, стійких стандартів для майбутнього розвитку", — зазначив він.

Ціни на криптовалюти
Більше


