
Повернення до довоєнного рівня, китайський юань виділяється серед інших

Morning FX
Напередодні того, як Трамп пригрозив "останнім ультиматумом" підірвати іранські електростанції, курс долара США до юаня повернувся до довоєнних значень — USDCNH на певний час знизився до 6.8550. Порівняно з такими азійськими валютами як єна чи вон, котрі залишаються на низьких рівнях, юань продемонстрував дуже гарні результати.
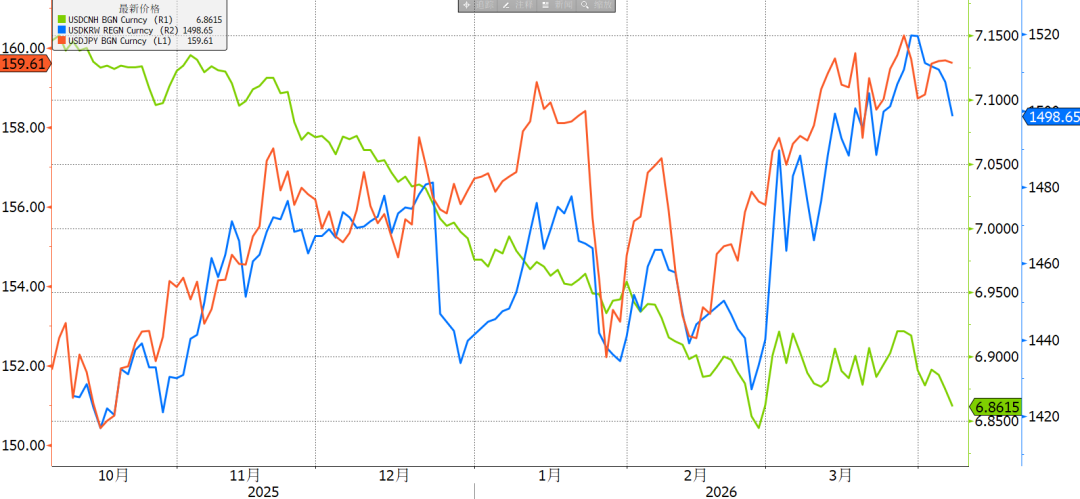
Рис: Юань випереджає інші валюти
1. Негативний вплив війни на юань спадає
На поточному етапі війни між США та Іраном, незалежно від того, чи вона ескалує, вплив на юань послаблюється.
По-перше, юань найменше залежить від цін на нафту. В умовах очікуваного довгострокового закриття Ормузької протоки, ціна на нафту марки Brent стабільно утримувалася вище 100 доларів. Центробанки країн світу певний час схилялися до агресивних підвищень ставок, що призвело до побоювань щодо рецесії. Однак сигнал фінансової політики Китаю був стабільним, у першому кварталі завдяки м’якому фінансуванню овернайт-ставка знизилася, коливання довгострокових облігацій стало меншим, тож юань став “тихою гаванню” на фоні глобального розпродажу держоблігацій.
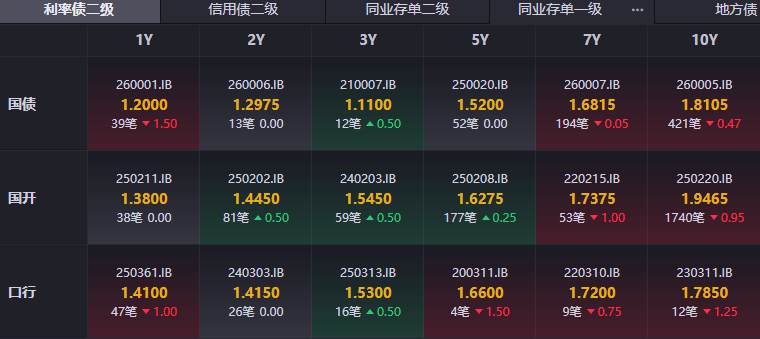
Рис: Ставки довгострокових облігацій у юанях залишаються стабільними
По-друге, на валютному ринку вплив справляє попит і пропозиція з боку корпоративних клієнтів, а не емоції. У першому кварталі обсяги чистих продажів валюти (спот+форвард) щомісячно трималися біля позначки 100 млрд доларів США. Війна, навпаки, відкрила можливість продавати валюту за вигідним курсом на рівні вище 6.90. На тлі обережної поведінки банків, саме клієнтські операції чинять суттєвий вплив на ліквідність.
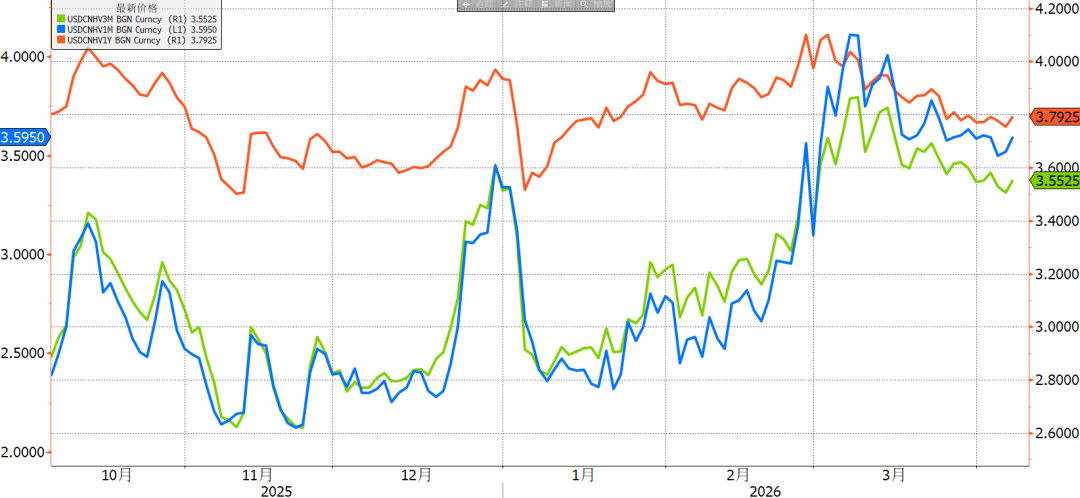
Рис: Зниження волатильності
Характер юаня “стабільність з поступом” також проявляється в надзвичайно спокійній прихованій волатильності. Окрім короткочасного спалаху волатильності на початку березня, протягом місяця вона плавно знижувалася й вже повернулася до довоєнного рівня. Це означає, що як у короткостроковій, так і у середньостроковій перспективі очікувань щодо сильних змін курсу юаня немає.
2. Які подальші перспективи
У минулотижневій статті Чому припинити війну між США та Іраном так складно ми зазначали, що ринкові реакції можуть змінюватися, і, зокрема, юань може стати потенційним альтернативним “нафтодоларом” і випереджає інші азійські валюти.
Зараз юань демонструє відносну перевагу. На фоні обвалу фондових ринків у Японії та Кореї та ослаблення валют Південно-Східної Азії через нафтову вразливість, індекс курсу юаня піднявся до максимуму за понад рік.
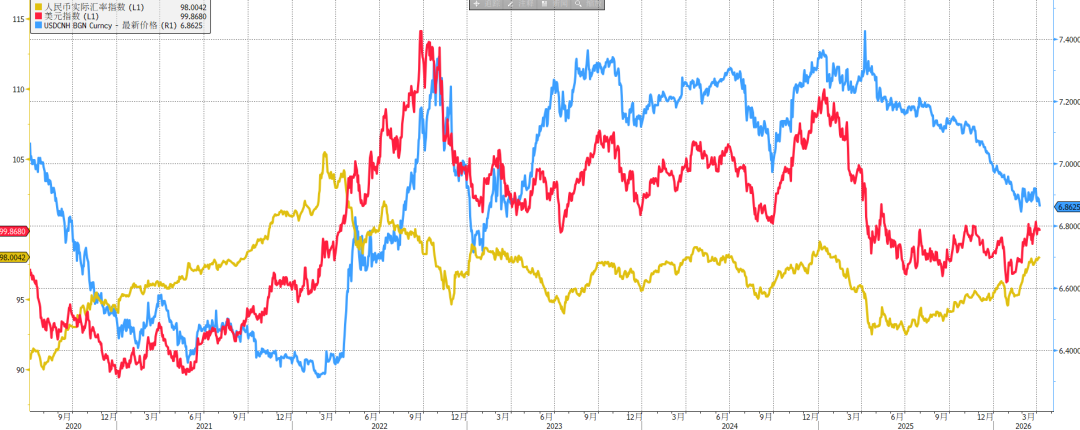
Рис: Новий максимум індексу юаня
З цього погляду юань вже досить зміцнився. За винятком випадку, якщо війна закінчиться раніше, ніж очікується, і юань ще може досягти річного мінімуму на позначці 6.80, у короткостроковій перспективі корекція вже відбулася.
3. Висновки
(1) Курс долар/юань повернувся до довоєнного рівня, негативний вплив війни поступово зникає, чутливість до подій зменшується.
(2) За індексом юаня, короткострокова корекція завершена, до завершення війни ймовірність просідання нижче позначки 6.80 невелика.
Відмова від відповідальності: зміст цієї статті відображає виключно думку автора і не представляє платформу в будь-якій якості. Ця стаття не повинна бути орієнтиром під час прийняття інвестиційних рішень.
Вас також може зацікавити
Голова Федерального резервного банку Філадельфії Paulson підтримує поступове підвищення процентних ставок, але попереджає, що інфляція все ще «застрягла» над цільовим рівнем.
Ядро інфляції "застрягло" у діапазоні 2,5%–3%, під впливом потрійного тиску тарифів, енергетики та попиту на AI дата-центри. Paulson наполягає на поступовому підвищенні ставок, але встановлює чіткі умови запуску — якщо інфляційні очікування зростуть або зросте тиск на заробітні плати, він перейде до швидших дій. Тим часом, член ради Waller заявив, що якщо базовий індекс споживчих цін у жовтні зросте на 0,3% за місяць, слід розглянути підвищення ставок у грудні на 50 базисних пунктів, а Dallas Federal Reserve Logan зазначила, що потрібно ще підвищувати ставки щонайменше двічі.
У період роудшоу Anthropic IPO, OpenAI також розкрила фінансові дані: доходи за третій квартал не відповідали очікуванням, збитки значно перевищили
OpenAI у третьому кварталі отримала дохід у розмірі 10 мільярдів доларів, що майже на 50% більше ніж у попередньому кварталі, а річний темп становить близько 50 мільярдів доларів. Однак операційні збитки компанії збільшилися з 10,1 мільярда до 10,9 мільярда доларів. Конкурент Anthropic розпочав IPO-роудшоу: у третьому кварталі його дохід склав 17 мільярдів доларів, а збитки лише 567 мільйонів, що показує перевагу як за масштабом, так і за прибутковістю.
Бразильська нафтова компанія (PBR.US) у третьому кварталі встановила рекорд з видобутку нафти і газу, скоригований чистий прибуток зріс на 78% у порівнянні з минулим роком, підвищено річний прогноз видобутку і капітальних витрат.
Національна нафтова компанія Бразилії оголосила про результати за третій квартал 2026 року після закриття торгів за східним стандартним часом 10 листопада.
Чи можуть роздрібні інвестори грати на зниження заборгованості AI? З’явився ETF CDS з високим левереджем, але аналітики охолоннили ентузіазм
Два інститути планують запустити левериджовані ETF, прив’язані до CDS компаній, що займаються AI, роблячи ставку на кредитний дефолт; розмір CDS Oracle за рік зріс з 8,7 млрд до 47,6 млрд доларів.

Ціни на криптовалюти
Більше


