
Світ змагається за купівлю сирої нафти, премія на американську нафту б'є історичний рекорд

Азійські та європейські нафтопереробні заводи ведуть запеклу боротьбу за альтернативні постачання сирої нафти з Близького Сходу, що призвело до зростання спотової премії на американську нафту West Texas Intermediate (WTI) до історичного максимуму.
Згідно з повідомленнями ЗМІ у вівторок, Ормузька протока фактично перебуває у стані закриття, і потік нафти з Близького Сходу зазнав серйозних порушень. На цьому тлі спотова премія на нафту WTI з постачанням у липні стрибнула до діапазону 30-40 доларів за барель, що суттєво вище порівняно з приблизно 20 доларами премії наприкінці березня.
Головний аналітик з нафтової галузі Rystad Energy Paola Rodriguez-Masiu зазначила у звіті 3 квітня: "Азійські нафтопереробні заводи, відрізані від постачань з Близького Сходу, ведуть агресивні торги за кожен доступний барель нафти з Атлантичного басейну."
Різке зростання премії суттєво підвищує витрати для нафтопереробних заводів Азії та Європи, розширюючи їхні збитки, а деякі державні компанії США, які виконують вимоги уряду щодо забезпечення постачання пального, зазнають особливо потужного тиску. Один з трейдерів заявив: "Ціни щодня нові", інший додав, що для нафтопереробників вигідніше зменшувати переробку сирої нафти та натомість купувати готові нафтопродукти — якщо на ринку ще залишилися охочі до продажу.
Премія встановлює рекорд, WTI рідко обганяє Brent
ЗМІ з посиланням на кількох трейдерів повідомляють, що ціна на нафту WTI з постачанням у липні до Північної Азії оцінюється з премією близько 34 доларів/барель до еталону Dubai та премією близько 30 доларів/барель до спотового Brent, а ціна відносно серпневого еталону ICE Brent уже наближається до 40 доларів/барель.
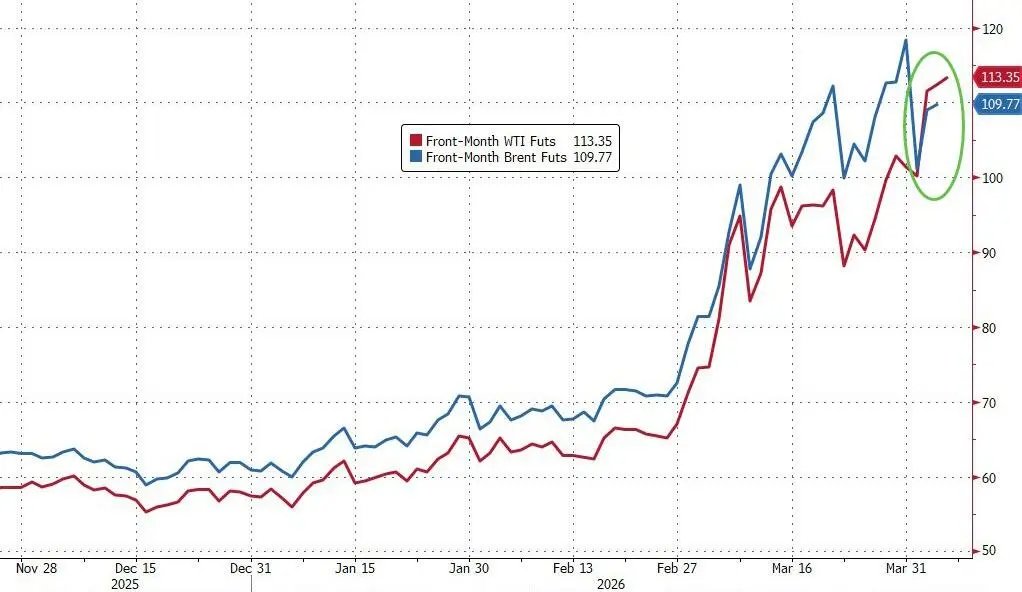
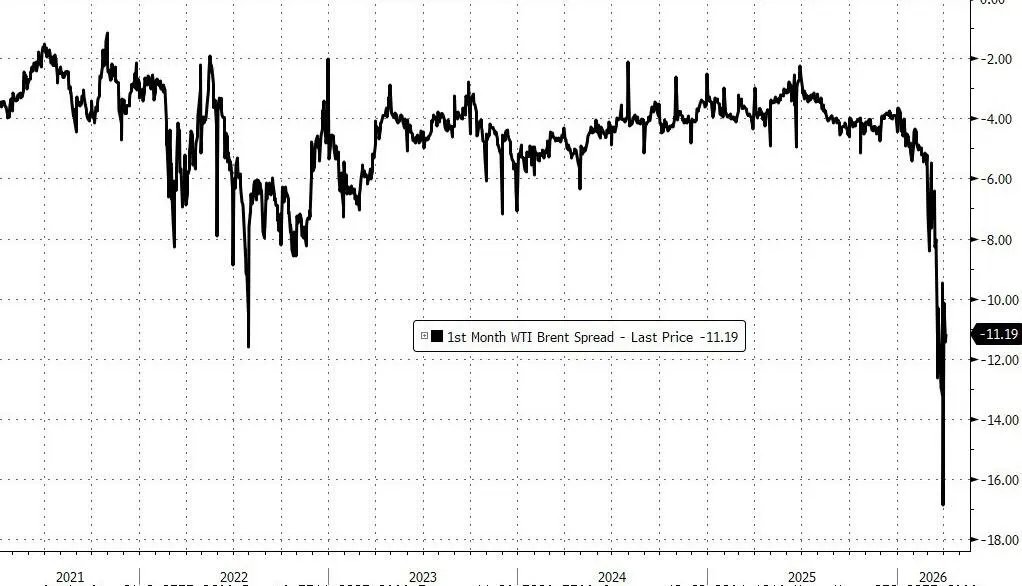
Такий рівень премії призвів до того, що ф'ючерси на нафту WTI минулими вихідними рідко перевищили ф'ючерси на нафту Brent. Зазвичай Brent є еталоном для ціноутворення транспортуваної морем нафти і очолює ціни під час глобальних потрясінь у постачаннях, тоді як WTI зазвичай торгується зі знижкою.
Варто зазначити, що нинішній зворотний спред частково обумовлений технічними факторами — найближчий контракт WTI припадає на травневі поставки, а Brent вже перейшов на червневий контракт, що й призвело до спотворених цінових різниць. Але ще глибшою рушійною силою є екстремальна напруженість на спотовому ринку: спред між ближнім і дальшим місяцем у ф’ючерсах на WTI досяг історичних максимумів, що відображає нагальну потребу ринку в надійних обсягах нафти з миттєвим постачанням.
Постачання з Близького Сходу ускладнено, фокус нафти Атлантичного басейну
Фактичне закриття Ормузької протоки призвело до неможливості експортувати велику кількість нафти з Близького Сходу, і країни-експортери Перської затоки також скоротили видобуток на верхніх рівнях, ще більше обмежуючи глобальне постачання. Європа зазвичай є найбільшим імпортером американської нафти, але потужний вихід азіатських покупців змінив традиційний баланс попиту і пропозиції.
Нині азіатські нафтопереробники розширюють коло закупівель до Північної та Південної Америки, Африки та навіть Європи в пошуках альтернативних поставок. Такі компанії, як японський нафтопереробник Taiyo Oil, ще наприкінці березня й на початку квітня купували нафту WTI з премією близько 20 дол./барель, а подальше зростання премії свідчить, що наступні закупівлі коштуватимуть значно дорожче.
Через подальше зростання невизначеності у глобальних судноплавних маршрутах WTI фактично отримала "премію за безпеку", і її традиційна знижка відносно Brent не лише суттєво скоротилася, а й набула зворотного знаку. Аналітики зазначають, що поточний спред цін свідчить про те, що нормальні сигнали ціноутворення, пов’язані з фізичною циркуляцією палива, зазнали структурної відмови.
Переробники під тиском, державні компанії у скрутному становищі
Рекордні премії на сиру нафту суттєво знижують маржу нафтопереробних підприємств. Згідно зі ЗМІ, збитки нафтопереробних заводів у Азії та Європі продовжують зростати, а деякі компанії вже зіштовхнулися з серйозними труднощами.
Державні нафтопереробні компанії опинилися у особливо складному становищі: з одного боку, вони мають дотримуватись урядових вимог щодо забезпечення пального, з іншого — змушені стикатися з високою вартістю закупівлі нафти. Деякі трейдери радять у нинішніх умовах премій економічно доцільніше скоротити переробку сирої нафти та перейти на закупівлю готових нафтопродуктів, проте і на цьому ринку спостерігається дефіцит пропозиції.
Спред між ближніми і дальшими місяцями у ф’ючерсах на нафту WTI (backwardation) сягнув історичних максимумів, що додатково свідчить про екстремальну потребу ринку в безпосередньо доступній нафті. Цей сигнал говорить інвесторам, що у короткостроковій перспективі дефіцит на спотовому ринку сирої нафти залишатиметься і ризики цінових коливань будуть підвищеними.
Відмова від відповідальності: зміст цієї статті відображає виключно думку автора і не представляє платформу в будь-якій якості. Ця стаття не повинна бути орієнтиром під час прийняття інвестиційних рішень.
Вас також може зацікавити
Nebius результати за третій квартал перевищили очікування, капітальні витрати зросли до 27 мільярдів доларів, мету ARR перенесено, акції впали більш ніж на 14% перед відкриттям торгів | Звітність
У третьому кварталі виручка Nebius досягла 981 мільйона доларів (зростання на 571% у річному вираженні), а скоригований EBITDA – 466 мільйонів доларів, обидва показники перевершили очікування. Однак компанія відклала і звузила орієнтир річного регулярного доходу (ARR), заявивши, що він більше не застосовується, одночасно значно підвищивши капітальні витрати на 2026 рік до 27 мільярдів доларів, а на 2027 рік очікує подальшого збільшення до 40-45 мільярдів доларів. Перед відкриттям торгів акції компанії обвалилися більш ніж на 14%.
Американський фондовий ринок: ф'ючерси на три основні індекси рухаються в різних напрямках, Nvidia різко падає перед відкриттям торгів, з'являються численні заяви представників Федеральної резервної системи США
Перед відкриттям американського ринку 12 листопада (четвер), ф'ючерси на три основні фондові індекси США показали різноспрямовану динаміку.
Alphabet (GOOGL.US) розпочинає роудшоу з випуску облігацій у гонконзьких та сінгапурських доларах — на тлі волатильності ринку ШІ це може стати "лакмусовим папірцем" для довіри інвесторів
Alphabet (GOOGL.US) розпочала роуд-шоу для свого першого випуску облігацій в гонконгських та сингапурських доларах, намагаючись протестувати інтерес інвесторів до підписки, коли компанії, орієнтовані на штучний інтелект (AI), стикаються із зростаючою волатильністю на ринку.

Ціни на криптовалюти
Більше


