
Чи знову наступає "Lehman moment"? Blue Owl зазнав удару через викуп на 5,4 млрд доларів, кошти приватного кредитування стрімко виходять.

Індустрія приватного кредитування, яка колись вважалась важливим двигуном зростання на Wall Street, зараз стикається з посиленням тиску, пов’язаного з виведенням коштів. Два ключові приватні кредитні фонди Blue Owl Capital у першому кварталі цього року отримали заявки на викуп від інвесторів приблизно на 5,4 млрд доларів США — це становить 22% від розміру найбільшого фонду та 41% від технологічного фонду. Такий рідкісний масштаб викупу не лише вплинув на розмір активів компанії, але й спонукав ринок переглянути питання ліквідності, оцінки та довгострокової моделі зростання приватного кредитування.
Викуп на 5,4 млрд доларів: Blue Owl на піку
Згідно з даними, цього разу масштаб заявок на викуп у Blue Owl Capital досяг приблизно 5,4 млрд доларів і стосується двох важливих приватних кредитних фондів. Зокрема, його флагманський фонд із розміром приблизно 36 млрд доларів отримав заявки на викуп близько 22%, а інший фонд, який спеціалізується на технологіях, має ще вищий рівень викупу — аж 41%.
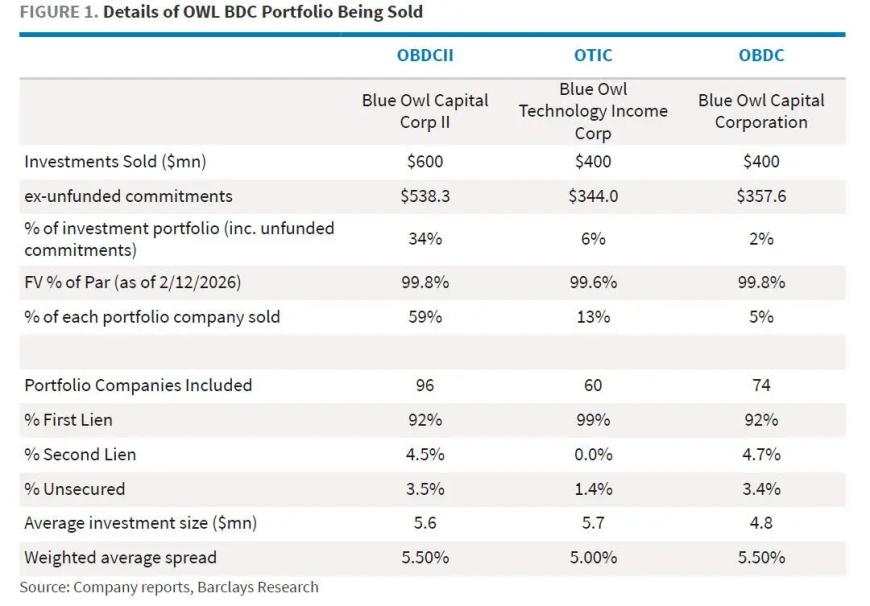
(Джерело: звіт компанії, дослідження Barclays)
Такі масштабні виведення коштів є нетиповими для індустрії приватного кредитування та показують, що настрої інвесторів змінюються. Як клас активів, який швидко розширювався останніми роками, приватне кредитування привернуло великі потоки капіталу через стабільний дохід і порівняно високий прибуток, але нинішнє середовище стає перевіркою для цієї моделі.
Після появи цієї новини акції Blue Owl значно знизилися, і за рік падіння вже перевищило 40% — це відображає занепокоєння ринку щодо майбутньої здатності до зростання.
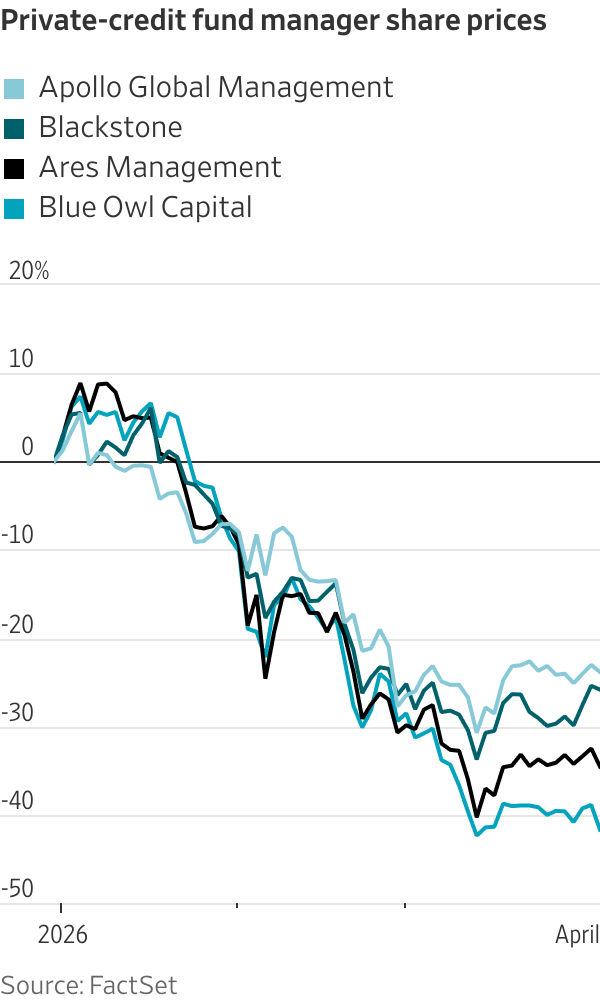
(Джерело зображення:FactSet)
Від “високодохідної гавані” до масових викупів
Приватне кредитування швидко набуло популярності за останні роки, ставши важливим каналом фінансування поза межами традиційних банків — особливо для компаній з нижчим кредитним рейтингом. Однак ця модель сильно залежить від постійних потоків інвесторів і стабільного рівня дефолтів.
За останній рік низка масштабних дефолтів почала підривати довіру інвесторів. До того ж, вони дедалі більше усвідомлюють, що активи приватних кредитних фондів малоліквідні, а в разі погіршення ринкового середовища викуп стає суттєво складнішим. Це усвідомлення й стало критичним тригером для масового виведення коштів.
Дані показують, що за останні два квартали інвестори вже вивели з приватних кредитних фондів понад 11 млрд доларів, що свідчить про те, що це не одиничний випадок, а структурна тенденція в індустрії.
Приватні кредитні фонди зазвичай мають обмеження на викуп — у більшості випадків дозволяється викуп не більше 5% від загальної частки фонду за квартал. Цей механізм задуманий для запобігання ризику ліквідності, але при одночасному сплеску викупів він може ще більше підвищити тривожність інвесторів.
Blue Owl також застосував цю 5% межу викупу. Згідно з даними, його флагманський фонд сплатить близько 988 млн доларів у рамках викупу й отримав близько 872 млн доларів нових вкладень, чистий відтік становить близько 116 млн доларів.
Хоча компанія заявляє, що її фонди мають понад 11,3 млрд доларів готівки, кредитних ліній та високоліквідних активів, які можуть підтримувати викуп принаймні два роки, ринок усе ж занепокоєний: якщо тиск на викуп збережеться, фондам можливо доведеться продавати кредитні активи зі знижкою, ще більше знижуючи прибуток.
Інституційна диференціація: різні стратегії всередині індустрії
Зіткнувшись із тиском викупу, різні приватні кредитні інституції обрали протилежні стратегії реагування.
Деякі установи намагаються посилити довіру інвесторів, збільшуючи межу викупу — наприклад, Blackstone і Cliffwater підняли цю межу до 7%-8%; інші, включно з Apollo, Ares і BlackRock, зберігають обмеження у 5% — щоб захистити інтереси залишкових інвесторів.
Розбіжності в стратегіях вказують на формування нової конкурентної конфігурації в індустрії:
“Пріоритет ліквідності”: збільшення викупу для посилення довіри інвесторів
“Захист активів”: фокус на збереження якості активів і довгострокових прибутків
Але яку б стратегію не обрали, тиску на виведення капіталу уникнути не вдається.
Зовнішній тиск: подвійний вплив макроекономіки та політики
Виклики, з якими стикається індустрія приватного кредитування, не обмежуються внутрішніми структурними проблемами, а й значною мірою залежить від макроекономічних змін.
З одного боку, штучний інтелект впливає на бізнес-моделі в софтверній галузі, роблячи перспективи прибутковості деяких позичальників невизначеними; з іншого — близькосхідний конфлікт підвищує ціни на енергоносії, посилює інфляційний тиск і збільшує вартість фінансування та ризики дефолтів для компаній.
Крім того, Міністерство фінансів США вже заявило, що обговорюватиме ризики ринку приватного кредитування з регуляторами, що може призвести до більш суворого регулювання в майбутньому.
Водночас, адміністрація Трампа просуває ідею включення приватного кредитування у 401(k) систему пенсійного забезпечення, що на тлі нинішнього тиску викупу породжує ще більше дискусій щодо політики.
Гра на ринку: хедж-фонди ловлять момент
У той час, коли індустрія під тиском, деякі хедж-фонди почали знаходити можливості.
Засновник Saba Capital Boaz Weinstein запропонував викупати частки фондів Blue Owl за ціною 65%-80% від чистої вартості активів, що забезпечує інвесторам ліквідний вихід. Хоч це означає, що інвестори зазнають збитків, але також показує можливість “арбитражу на зниженні” на ринку.
Ця тенденція свідчить про те, що ринок приватного кредитування переходить від етапу “розширення нових активів” до етапу “гри на збережених обсягах”.
Відмова від відповідальності: зміст цієї статті відображає виключно думку автора і не представляє платформу в будь-якій якості. Ця стаття не повинна бути орієнтиром під час прийняття інвестиційних рішень.
Вас також може зацікавити
Великі банки Уолл-стріт колективно підвищують прогнози щодо підвищення ставок, ф'ючерси на держоблігації США продовжують падати, золото впало більш ніж на 1% і пробило позначку 4000.
Після перевищення очікувань щодо індексу споживчих цін (CPI) США за жовтень, Goldman Sachs та Nomura у своїх прогнозах щодо шляху підвищення ставок додали можливість підвищення ставки в березні наступного року, Deutsche Bank додав прогноз на підвищення ставки у січні. Наразі ринок повністю врахував очікування підвищення ставки на 25 базисних пунктів у грудні, ймовірність підвищення на 50 базисних пунктів становить 13%. У середу спот-ринок державних облігацій США був закритий, ф'ючерси на державні облігації США продовжили падіння, відповідна дохідність підвищилася на 2-4 базисних пункти, спот-ціна золота знизилася на 1,1%.

Чи варто хвилюватися через зниження темпів будівництва AI-центрів обробки даних? Імпортний бум у США навряд чи вщухне у короткостроковій перспективі, а справжній удар може відбутися у 2029 році
В середньому, з моменту визначення інвестицій у проєкт дата-центру до початку будівництва минає 4,8 роки, а від початку будівництва до введення в експлуатацію потрібно ще 2,6 роки. Сервери зазвичай завозяться лише після завершення будівельних конструкцій і встановлення стелажів. Для таких торгових партнерів, як Тайвань, Південна Корея та Мексика, які залежать від ланцюга постачань дата-центрів зі США, інерційний попит на період будівництва забезпечує буфер для експорту щонайменше на найближчі один-два роки.

Велика суперечка у Федеральній резервній системі: Коли має закінчитися термін повноважень "третьої особи" Вільямса?
Суперечка полягає в тому, чи Вільямс має залишити посаду у червні 2028 року після повного десятирічного терміну, чи у червні 2027 року, коли йому виповниться 65 років і настане пенсійний вік. Аналітики зазначають, що Рада керуючих Федеральної резервної системи має остаточний дискреційний повноваження; якщо Вільямс піде у відставку раніше, глава ФРС Волш зможе достроково отримати контроль над цим ключовим кадровим призначенням, проте примусове скорочення терміну повноважень Вільямса може сприйматися як політична маніпуляція. Сам Вільямс очікує працювати до червня 2028 року.

Morgan Stanley попереджає: ціни на старі сховища досягають піку, до 2028 року пропозиція і попит можуть стати більш рівноважними
Morgan Stanley зазначає, що після виборів у США очікується, що близько 20% нового обсягу американських дата-центрів у 2028 році буде відкладено до 2029 року, що може спричинити "розрив" у ланцюжках постачання та ризик накопичення застарілих запасів. Застарілі сховища менш обмежені довгостроковими контрактами з фіксованими цінами, тому звуження розриву між попитом та пропозицією призведе до значної цінової волатильності. Зазначений аналіз стосується лише застарілих сховищ, включаючи DDR3/4, SLC/MLC NAND та NOR флеш-пам'ять.

Ціни на криптовалюти
Більше


