
Citron Research здійснив раптову атаку на SanDisk! Відомий ведмідь з Уолл-стріт попереджає: «Вершина настає безшумно»

“Великий ведмідь” раптово відкрив коротку позицію по акціях лідера сектору зберігання даних.
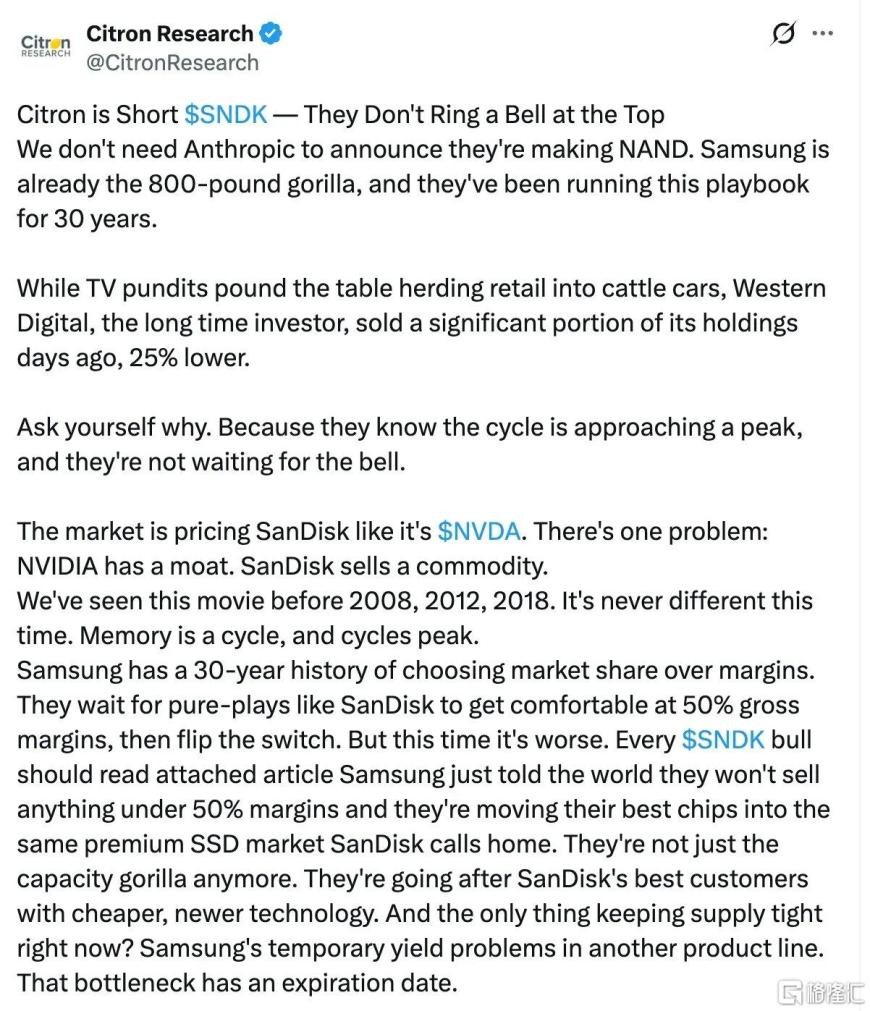
24 лютого за східноамериканським часом відома на Уолл-стріт шортова компанія Citron заявила, що відкриває коротку позицію по SanDisk, і прямо зазначила, що тривожний дзвін не дзвонить на самому піку.
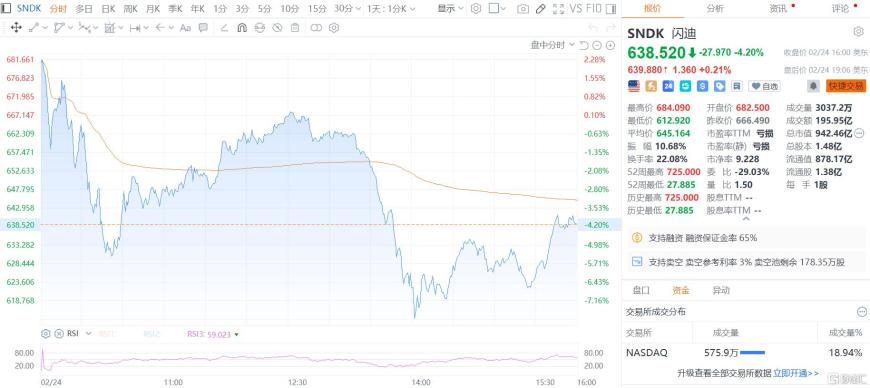
Під впливом цієї новини акції SanDisk зазнали значних коливань. Після різкого падіння під час торгів вони знову піднялися в плюс, але в результаті закрилися зі зниженням на 4,2% до 638,52 долара, а поточна ринкова капіталізація становить 94,246 млрд доларів.
З початку цього року акції зросли стрімко, з початку року загальне зростання склало близько 170%.
Три основні причини для шортування
Citron прямо заявляє, що процвітання — лише “міраж, а “ілюзія пропозиції” приховує загрозу циклічної кризи.”
Компанія наводить три основні причини для відкриття короткої позиції: загроза конкуренції з боку Samsung, скорочення інвестицій західного довгострокового інвестора Western Digital у SanDisk, а також історичний закон піку циклу.
Citron вважає, що Samsung становить смертельну загрозу для SanDisk.
Samsung як лідер індустрії, щойно відновить свої виробничі потужності та якість продукції, і вийде на ринок висококласних SSD, нинішній “дефіцит” може швидко зникнути.
Крім того, Citron гостро коментує, що довгостроковий акціонер SanDisk, Western Digital, нещодавно продав велику частину своїх акцій за ціною приблизно на 25% нижчою від поточної ринкової вартості.
“Телевізійні експерти все ще б’ють по столу, заганяючи роздрібних інвесторів у бичачу пастку, але довгостроковий акціонер Western Digital вже давно тихо виходить з позиції. Запитайте себе, чому? Тому що вони знають, що цикл наближається до піку, і вони не чекатимуть дзвону.”
Компанія також зазначає, що ринок оцінює сильну циклічну компанію з виробництва NAND-пам’яті як довгостроковий стратегічний актив у сфері AI, що є очевидним невідповідністю.
“Ринок оцінює SanDisk, як Nvidia (NVDA). Але є одна проблема: Nvidia має захисний рів, а SanDisk продає товарні продукти.”
Вони підкреслюють, що NAND за своєю природою залишається галуззю з сильною залежністю від пропозиції, і в історії не раз досягала піку циклу на етапі високої маржі.
Citron підкреслює, що шорт по SanDisk — це не погоня за падінням, а завчасна підготовка до корекції циклу.
Коли ринок зрозуміє, що “дефіцит — це лише вузьке місце у виробництві”, ціна, можливо, вже почне падати. Коли поповнення запасів завершиться, логіка циклу знову визначатиме ціну акцій.
Розбіжності на ринку
Варто зазначити, що саме тоді, коли Citron відкрито шортує, SK Hynix навпаки голосно заявляє, що ринок пам’яті повністю перейшов на сторону продавця.
Раніше SK Hynix під час телефонної конференції з Goldman Sachs зробила сильну заяву: на тлі вибухового зростання попиту на AI та обмежень у постачанні, зростання цін на пам’ять вже стало доконаним фактом.
Компанія повідомила, що наразі запаси DRAM та NAND складають всього близько 4 тижнів, і жоден клієнт не може повністю задовольнити попит.
Щодо наміру Citron атакувати SanDisk, деякі аналітики вважають, що логіка шортування Citron вдало влучає в болючу точку циклічних акцій, але момент обрано приблизно на два роки зарано.
Частина інвесторів вважає, що структурне зростання попиту, зумовлене AI, може частково згладити традиційні циклічні коливання, і нинішній дефіцит — це не повністю “ілюзія”.
SanDisk головним чином постачає рішення NAND-флеш-пам’яті, які застосовуються у смартфонах, персональних комп’ютерах (PC), планшетах, автомобільній електроніці, носимих пристроях та центрах обробки даних тощо.
Раніше компанія зазначала, що проникнення AI на ринках ПК та смартфонів поглиблюється і є основною рушійною силою зростання цього сегмента, оскільки пристрої з підтримкою генеративного AI потребують більшої ємності пам’яті для обробки локальних AI-завдань.
Аналітики прогнозують, що дохід SanDisk у цьому фінансовому році збільшиться більш ніж удвічі порівняно з минулорічними 7,36 млрд доларів, і наступного фінансового року знову покаже значне зростання.
Водночас на тлі дефіциту пропозиції ціна NAND може зрости цього кварталу на 55%-60%, що значно вище за попередні оцінки (33%-38%), а попит до 2028 року очікується майже втричі більший, ніж у 2024.
За одночасного сприятливого впливу ціни та попиту, ринок очікує, що прибуток SanDisk на акцію цього фінансового року зросте приблизно на 1220% у річному обчисленні — до 39,45 долара, і наступного фінансового року майже подвоїться.
Якщо консервативно припустити, що у 2028 фінансовому році прибуток зросте ще на 25%, то прибуток на акцію може досягти близько 95 доларів протягом наступних трьох років.
Відмова від відповідальності: зміст цієї статті відображає виключно думку автора і не представляє платформу в будь-якій якості. Ця стаття не повинна бути орієнтиром під час прийняття інвестиційних рішень.
Вас також може зацікавити
Скільки попиту на CPO принесе вихід Nvidia Rubin Ultra? Bernstein: оптична вартість одного Pod зросте вп’ятеро
Bernstein вважає, що архітектура Rubin Ultra від Nvidia стимулює різке зростання попиту на спільно-упаковану оптику (CPO) та оптоволокно: оптичний вміст на Pod підвищується з 1 мільйона до 5,4 мільйона доларів, що призведе до зростання ринку оптичної екосистеми Nvidia у 2028 році до 4,68 мільярда доларів (річне зростання на 91%). Незважаючи на обмеження постачання InP-підкладок, перспективи галузі залишаються обнадійливими, і агентство підтвердило рейтинг “випереджати ринок” для Lumentum, Coherent та Ciena.

UBS у третьому кварталі здійснює двосторонню стратегію з опціями на золото, робить ставку на технологічні акції та відкриває позицію в SK Hynix (SKHY.US)
UBS Group (UBS.US) подав свій звіт про позиції за третій квартал (13F), що закінчується 30 вересня 2026 року.

Передбачається, що SpaceX (SPCX.US) намагається позбутися залежності від Nvidia на рівні стійки: розробляє шафи Kessel для обходу обчислювальних плат L6, купуючи лише чіпи
SemiAnalysis: SpaceX розробляє власні стійки Kessel, обходячи плати Nvidia L6, щоб надати собі більше варіантів для оснащення обладнання.

3,7 млрд доларів "передоплати за обладнання для генерації електроенергії дата-центрів" більше не потрібні! "Найактивніший покупець газових турбін" SoftBank побачив щось?
SoftBank за другий квартал 2026 фінансового року зазнав чистого збитку в розмірі 7,1 мільярда доларів США. Основна причина — з 9,5 мільярда доларів США передоплати за обладнання для електропостачання центрів обробки даних у США, 3,7 мільярда доларів були безпосередньо враховані як збитки. З них приблизно 2,9 мільярда доларів втрачено через те, що передоплата була невідшкодовуваною. CFO зізнався, що SoftBank розмістив замовлення до затвердження проекту, і зараз компанія проводить повний перегляд стратегії закупівель. «Найагресивніший покупець газових турбін так просто втратив завдаток».
Ціни на криптовалюти
Більше


