
Канарейка у вугільній шахті приватного кредитування: від Blue Owl до ілюзії напівліквідних продуктів

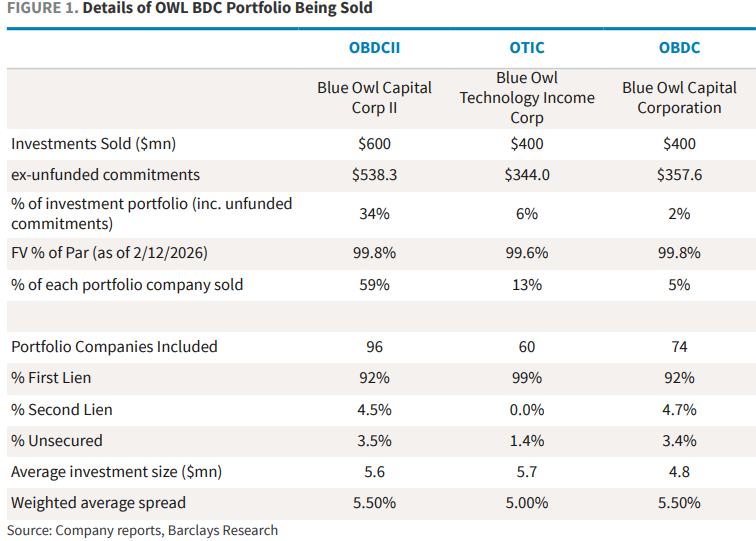
18 лютого провідна світова компанія з управління альтернативними активами Blue Owl оголосила, що її інструмент приватного кредитування для роздрібних інвесторів OBDCII остаточно припиняє щоквартальне викуплення й переходить до поетапного повернення капіталу інвесторам через повернення позик, продаж активів та спеціальні дивіденди. Одночасно, щоб забезпечити обіцяну ліквідність для інвесторів та погасити борги, Blue Owl оголосила про сукупний продаж близько 1,4 мільярда доларів прямих кредитних активів у трьох BDC-структурах (OBDCII, публічний фонд BDC OBDC, фонд доходів від технологій OTIC), з яких OBDCII продає близько 600 мільйонів доларів, що складає близько 34% її інвестиційного портфеля.
Під впливом цієї новини ринок відреагував різко. 19 лютого акції Blue Owl під час торгів падали майже на 10%, досягнувши найнижчої позначки за останні два з половиною роки, і закрилися зниженням на 5,9%; панічні настрої швидко поширилися на весь сектор альтернативного управління активами, акції таких компаній, як Ares, Apollo, Blackstone, KKR, загалом знизилися на 3%-6%; європейські CVC і Partners Group також пішли вниз.
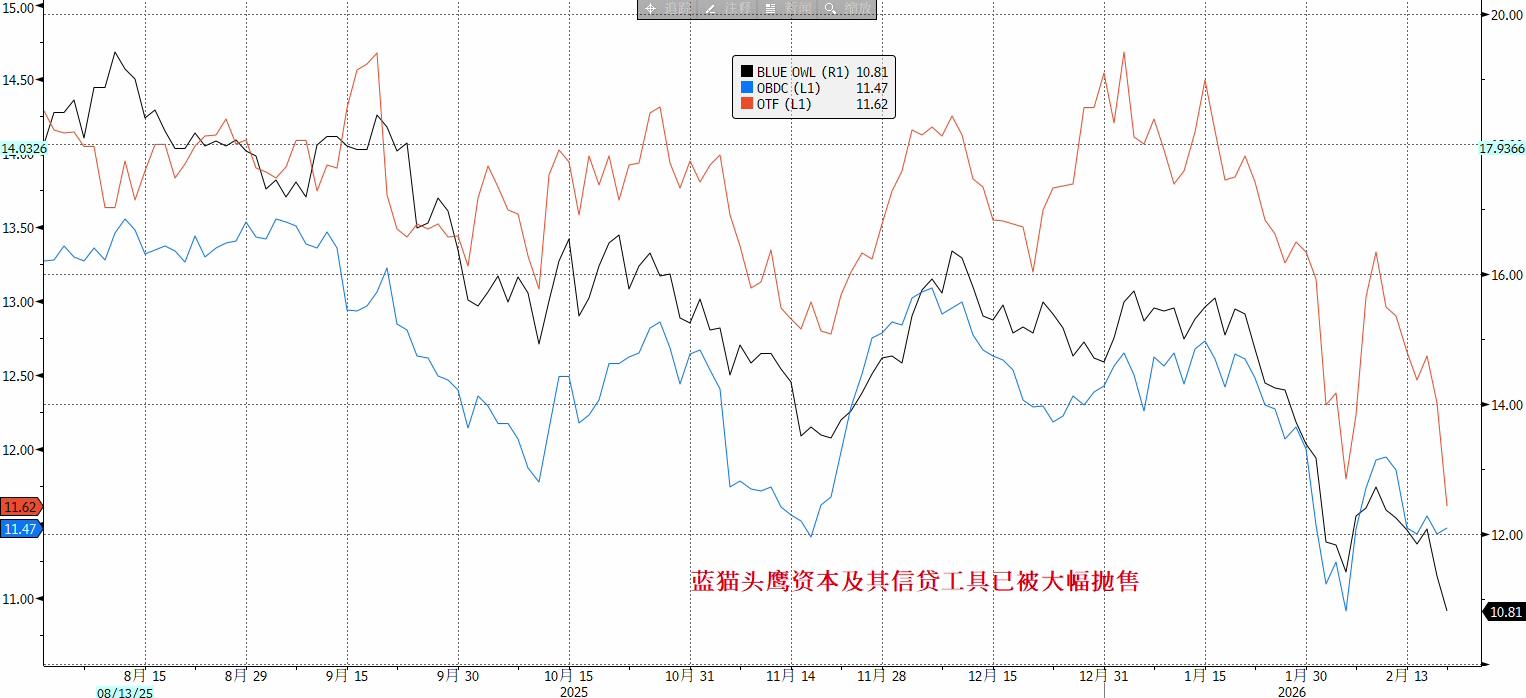
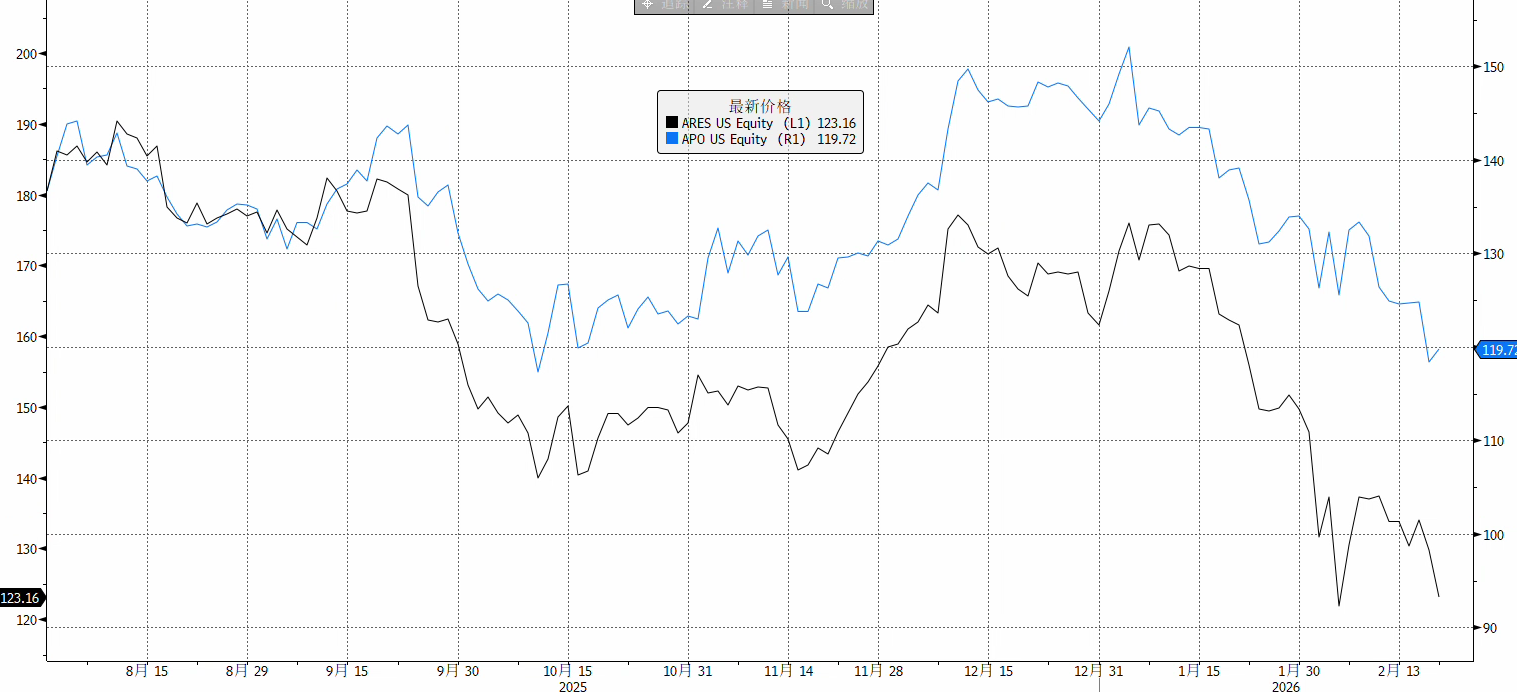
Ще більшого резонансу набуло те, що 21 лютого хедж-фонд Saba запропонував викупити частки BDC, пов’язані з Blue Owl, зі знижкою у 20%-35% від останньої чистої вартості активів, відкрито поставивши під сумнів справедливість облікової оцінки фонду. Хоча ця пропозиція не є обов’язковою, її символічне значення полягає в наступному: між ціною ліквідності, яку готовий запропонувати вторинний ринок, і оголошеною менеджментом NAV, вже виникла суттєва розбіжність. А ціни структурованих нот, пов’язаних із Blue Owl, різко впали, одна з нот, випущена Citibank, опустилася нижче 50% від номіналу.
Загалом, подія з Blue Owl аж ніяк не є простою помилкою в управлінні ліквідністю однієї компанії, вона безпосередньо розвінчала ілюзію напівліквідних продуктів на ринку приватного кредитування, що досяг обсягу 3 трильйони доларів у останні роки. Ця подія може стати "канаркою у вугільній шахті" для сфери приватного кредитування і, можливо, передвісником повторення серпневої події 2007 року, коли BNP Paribas заморозив свої фонди — саме це стало початком фінансової кризи.
Криза довіри до моделі напівліквідних продуктів
Подія з Blue Owl зачіпає найбільш вразливу ланку приватного кредитування: стійкість моделі напівліквідних продуктів. Такі продукти обіцяють роздрібним інвесторам періодичне викуплення (наприклад, щоквартально), але їх основою є непублічні позики строком 5-10 років, і ключова проблема полягає в наступному:
Відмова від відповідальності: зміст цієї статті відображає виключно думку автора і не представляє платформу в будь-якій якості. Ця стаття не повинна бути орієнтиром під час прийняття інвестиційних рішень.
Вас також може зацікавити
Великі банки Уолл-стріт колективно підвищують прогнози щодо підвищення ставок, ф'ючерси на держоблігації США продовжують падати, золото впало більш ніж на 1% і пробило позначку 4000.
Після перевищення очікувань щодо індексу споживчих цін (CPI) США за жовтень, Goldman Sachs та Nomura у своїх прогнозах щодо шляху підвищення ставок додали можливість підвищення ставки в березні наступного року, Deutsche Bank додав прогноз на підвищення ставки у січні. Наразі ринок повністю врахував очікування підвищення ставки на 25 базисних пунктів у грудні, ймовірність підвищення на 50 базисних пунктів становить 13%. У середу спот-ринок державних облігацій США був закритий, ф'ючерси на державні облігації США продовжили падіння, відповідна дохідність підвищилася на 2-4 базисних пункти, спот-ціна золота знизилася на 1,1%.

Чи варто хвилюватися через зниження темпів будівництва AI-центрів обробки даних? Імпортний бум у США навряд чи вщухне у короткостроковій перспективі, а справжній удар може відбутися у 2029 році
В середньому, з моменту визначення інвестицій у проєкт дата-центру до початку будівництва минає 4,8 роки, а від початку будівництва до введення в експлуатацію потрібно ще 2,6 роки. Сервери зазвичай завозяться лише після завершення будівельних конструкцій і встановлення стелажів. Для таких торгових партнерів, як Тайвань, Південна Корея та Мексика, які залежать від ланцюга постачань дата-центрів зі США, інерційний попит на період будівництва забезпечує буфер для експорту щонайменше на найближчі один-два роки.

Велика суперечка у Федеральній резервній системі: Коли має закінчитися термін повноважень "третьої особи" Вільямса?
Суперечка полягає в тому, чи Вільямс має залишити посаду у червні 2028 року після повного десятирічного терміну, чи у червні 2027 року, коли йому виповниться 65 років і настане пенсійний вік. Аналітики зазначають, що Рада керуючих Федеральної резервної системи має остаточний дискреційний повноваження; якщо Вільямс піде у відставку раніше, глава ФРС Волш зможе достроково отримати контроль над цим ключовим кадровим призначенням, проте примусове скорочення терміну повноважень Вільямса може сприйматися як політична маніпуляція. Сам Вільямс очікує працювати до червня 2028 року.

Morgan Stanley попереджає: ціни на старі сховища досягають піку, до 2028 року пропозиція і попит можуть стати більш рівноважними
Morgan Stanley зазначає, що після виборів у США очікується, що близько 20% нового обсягу американських дата-центрів у 2028 році буде відкладено до 2029 року, що може спричинити "розрив" у ланцюжках постачання та ризик накопичення застарілих запасів. Застарілі сховища менш обмежені довгостроковими контрактами з фіксованими цінами, тому звуження розриву між попитом та пропозицією призведе до значної цінової волатильності. Зазначений аналіз стосується лише застарілих сховищ, включаючи DDR3/4, SLC/MLC NAND та NOR флеш-пам'ять.

Ціни на криптовалюти
Більше


