

Enso став одним із найбільш волатильних токенів початку 2026 року, поєднуючи реальне впровадження інфраструктури з екстремально спекулятивною динамікою торгів. Як блокчейн першого рівня на базі Tendermint, який спрощує кросчейн-розробку за допомогою попередньо створених “Shortcuts”, Enso вже обробив понад $17 мільярдів обсягу on-chain у більш ніж 145 корпоративних продуктах.
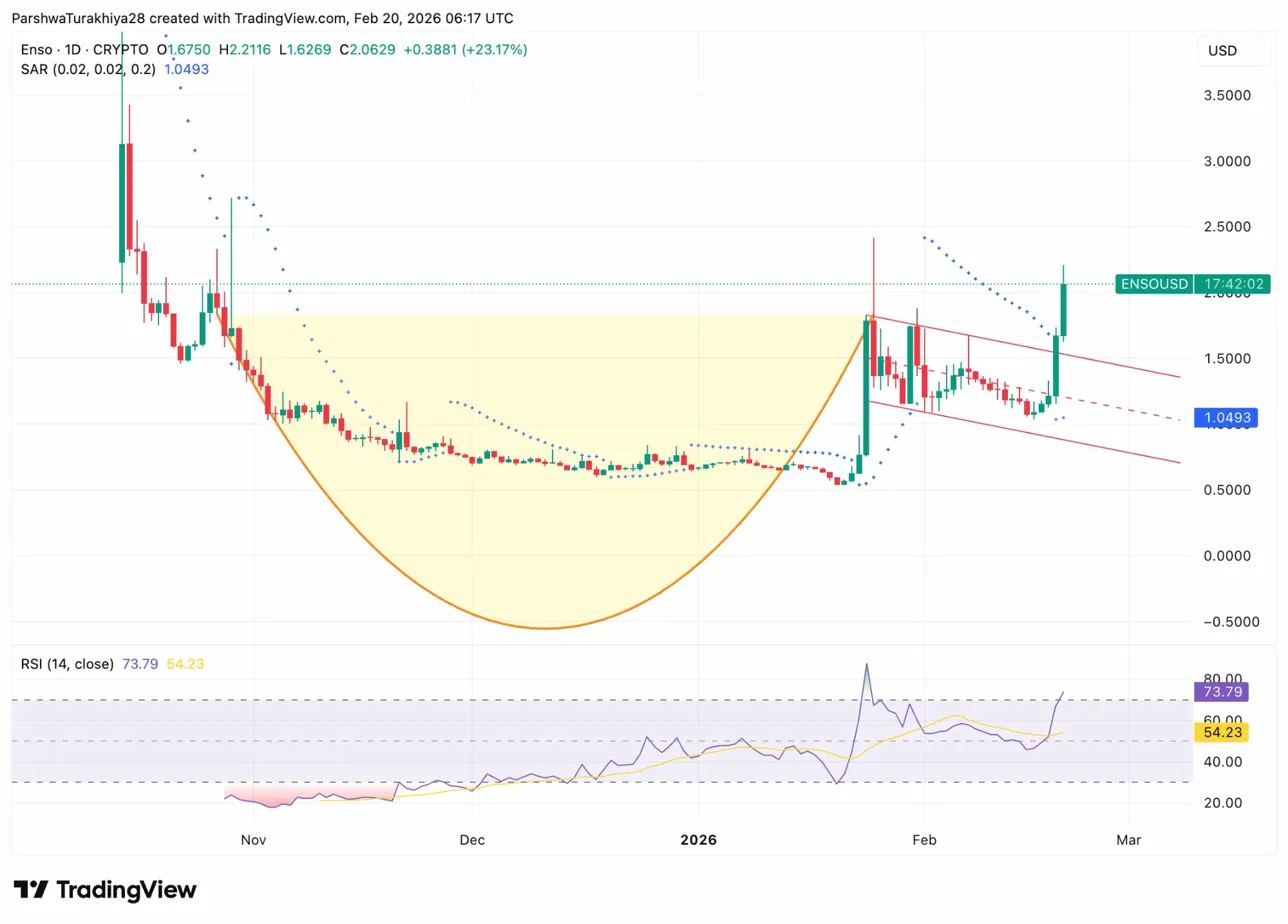 ENSO Динаміка ціни (Джерело: TradingView)
Денний графік ENSO демонструє потужний прорив із багатомісячної формації «заокруглене дно» (позначено жовтим), що свідчить про структурний зсув імпульсу. Зараз ціна становить $2,06, що значно вище за Parabolic SAR на рівні $1.0493, підтверджуючи бичачу структуру. RSI на рівні 73,79 вказує на перекупленість, але ще має простір до досягнення екстремальних рівнів, які зазвичай передують корекції.
Нещодавній стрибок більш ніж на 100% з бази $0,80–$1 відбувся на величезних обсягах: денний обсяг торгів досяг $172 мільйонів при ринковій капіталізації $34 мільйони. Такий 5-кратний обіг свідчить про спекулятивний ажіотаж. Бики, які націлені на ATH на рівні $4,63, повинні втримати підтримку $1,80 і зберегти імпульс. Проте, починає з’являтися дивергенція RSI, а фіксація прибутку після 180% ралі в січні може спровокувати повторний тест $1,20–$1,50. Для ведмедів втрата психологічної підтримки $1 несе ризик падіння до $0,70.
Волатильність ENSO приховує справжнє впровадження інфраструктури. Запуск Berachain дозволив Enso за лічені дні обробити $3,1 мільярда транзакцій, забезпечивши собі друге місце серед агрегаторів на DeFiLlama. Інтеграція з Monad mainnet 24 листопада 2025 року надала розробникам доступ до інструментів DeFi з першого дня, що демонструє готовність до використання у виробництві. Це не маркетингові партнерства, а реальні впровадження, які оперують мільярдами коштів користувачів.
Бичачий сценарій ґрунтується на мережевих ефектах. З 145+ інтегрованими продуктами та $17 мільярдами сукупного обсягу, Enso досяг product-market fit. Токеноміка з низькою пропозицією у вільному обігу (лише 21 млн з 127 млн циркулює) створює вибуховий потенціал зростання при збільшенні використання. Підтримка від Polychain, Multicoin та 70+ ангельських інвесторів, включаючи засновників LayerZero і Safe, забезпечує стратегічні зв’язки. Ставка стейкінгу в 515% APY, хоч і не може бути стійкою довгостроково, наразі блокує пропозицію.
Ведмежий сценарій так само очевидний. Останній рух ціни більше схожий на результат спекуляцій з деривативами, ніж на органічний попит. Січневе зростання на 180% збіглося з ліквідаціями на $11,67 мільйона, а приблизно $800 000 токенів перемістилися з вестинг-гаманців на біржі Gate і Bybit, що свідчить про розподіл з боку ранніх інвесторів. Ставка в 515% APY впаде по мірі нормалізації стейкінгу. Оскільки 80% пропозиції ще має розблокуватися в найближчі роки, тиск від розведення неминучий. Конкуренція з Socket, LiFi та іншими проектами, що переслідують схожі цілі кросчейн-абстракції, створює ризики реалізації. Відсутність оприлюдненої дорожньої карти додає невизначеності. Якщо Enso збереже позицію агрегатора та виграє інтеграції з великими Ethereum L2, у 2026 році можливий діапазон $3–$5. Якщо ж розблокування вестингів перевищить попит, а конкуренти відберуть частку ринку, більш ймовірним стане діапазон $0,80–$1,50.
| Рік | Мінімальна ціна | Середня ціна | Максимальна ціна |
| 2026 | $1.20 | $2.80 | $5.50 |
| 2027 | $2 | $4.50 | $9 |
| 2028 | $3.50 | $8 | $15 |
| 2029 | $6 | $13 | $24 |
| 2030 | $10 | $20 | $35 |
Прогноз на 2027 рік ($2–$9): Успіх вимагає переходу від спекулятивного активу до стійкої інфраструктури. Інтеграції з основними Ethereum L2, такими як Arbitrum, Optimism або Base, підтвердять тезу про виконуваний рівень. Збереження топ-3 позиції DeFi-агрегатора за обсягом підтримає верхню межу діапазону. Основний ризик — чи створять розблокування вестингів наприкінці 2026 року (річний cliff для інвесторів) надмірний тиск на продаж. Нормалізація дохідності стейкінгу до 50–100% з 515% може спричинити ротацію фермерів доходу.
Прогноз на 2028 рік ($3,50–$15): До середини 2028 року головним питанням стане, чи зможе Enso захопити значну частку обсягу кросчейн-виконання. Загальний адресний ринок охоплює сотні мільярдів щорічного обсягу DeFi. Захоплення 5–10% через інфраструктуру Enso забезпечить суттєвий попит на стейкінг і доходи від комісій. Важливою стає історія безпеки, оскільки будь-який серйозний експлойт буде катастрофічним. Конкуренція посилюється зі зрілістю кросчейн-абстракції.
Прогноз на 2029 рік ($6–$24): При збереженні впровадження Enso може стати стандартним шаром абстракції для мультичейн-розробки. Сотні протоколів, інтегрованих з Shortcuts, і тисячі розробників, які будують на API, створять потужний мережевий ефект. Вартість токена зростає завдяки вимогам до стейкінгу валідаторів, комісіям за транзакції та правам управління. Тиск розведення має зменшитися, оскільки більшість розкладів вестингу завершиться.
Оцінка на 2030 рік ($10–$35): Довгостроковий бичачий сценарій розглядає Enso як важливу інфраструктуру для мультичейн-майбутнього — подібно до того, як Chainlink став інфраструктурою oracle. Середнє значення $20 передбачає, що Enso зберігає конкурентні позиції й фрагментація блокчейнів продовжує вимагати шари абстракції. Максимум у $35 відображає сценарій переможця, який забирає більшість частки у кросчейн-виконанні. За поточної капіталізації $34 мільйони та обсягу $17 мільярдів, існує асиметрія, але зберігаються і ризики волатильності та розведення. Консервативним інвесторам варто утриматися; трейдери з високою толерантністю до ризику розглядають це як інфраструктурну ставку з високим бета-коефіцієнтом.





