
Чи є розподіл 3% TGE від Meteora для JUP стейкерів розумним кроком для ліквідності?

Пропозиція TGE від Meteora спрямована на винагородження JUP стейкерів LP NFT замість токенів, що сприяє ліквідності, але викликає дискусії щодо справедливості.
Meteora викликає хвилювання в спільноті Solana завдяки суперечливій пропозиції: виділити 3% фонду TGE для JUP-стейкерів не у звичайних токенах, а у вигляді NFT позицій ліквідності.
Цей новаторський підхід обіцяє забезпечити глибоку ліквідність для MET з першого дня, але водночас викликає питання щодо справедливості та ризику концентрації. Чи стане це розумним кроком для об’єднання двох спільнот, чи спровокує тривалі дебати?
3% розподілу для JUP-стейкерів
Як повідомляє BeInCrypto, Meteora готується до TGE у жовтні. Платформа висунула одну з найпомітніших пропозицій спільноти напередодні TGE MET.
Згідно з планом, проєкт має намір виділити 3% фонду TGE для стейкерів JUP від Jupiter у вигляді NFT позицій ліквідності. Зокрема, Meteora використає ці 3% для запуску ліквідності MET у односторонньому пулі DAMM V2, а потім розподілить позиції між стейкерами Jupiter на основі зваженого за часом стейкінгу, суми та активності голосування.
Мета — створити ліквідність MET/USDC під час лістингу без негайного збільшення обігу MET. У пропозиції також підкреслюється, що “жодних додаткових токенів в обігу не буде додано через цю пропозицію”. Це підхід “ліквідність передусім”, а не прямий розподіл токенів.
Ко-лідер Meteora, Soju, опублікував публічний розрахунок для візуалізації масштабу. За словами Soju, наразі застейкано близько 600 мільйонів JUP. 3% розподілу дорівнюватимуть 30 мільйонам MET. Це приблизно 0,05 MET за кожен застейканий JUP.
“Я вважаю це розумним,” поділився Soju.
Один із користувачів X провів приблизні розрахунки й отримав схожу цифру ~0,05035 MET/JUP залежно від припущень щодо FDV. Винагорода за один JUP невелика, але в сукупності на масштабі це може стати суттєвим стимулом для перетворення користувачів на провайдерів ліквідності MET.
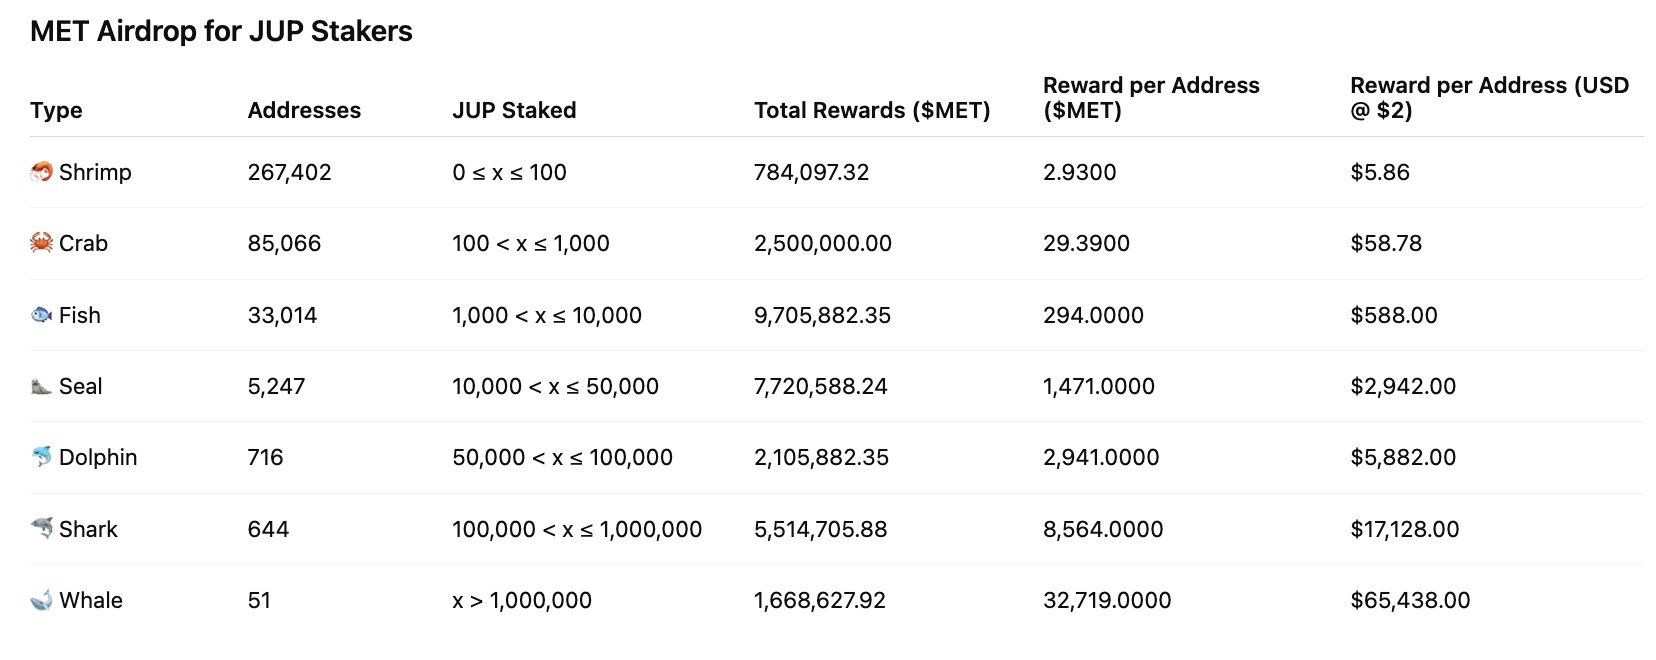 Airdrop MET для JUP-стейкерів. Джерело: fabiano
Переваги та недоліки
Пропозиція Meteora має явні переваги порівняно з іншими проєктами, які винагороджують користувачів через airdrop. Вона прямо визнає роль Jupiter в екосистемі Solana, допомагає запустити ліквідність MET/USDC під час TGE та знижує тиск на продаж, оскільки початкова винагорода — це позиція ліквідності, а не токени, що вільно торгуються. За умови ретельної інженерії (розподіл з урахуванням часу, вестинг, прив’язаний до NFT, обмеження на виведення) це може стати ефективним містком між двома спільнотами.
Однак залишаються суттєві ризики. Спільнота висловила занепокоєння щодо справедливості: чому JUP-стейкери мають отримати велику частку? Чи може “LP Army” або великі гаманці захопити непропорційну частину винагород? Яким буде обіг токенів на момент TGE? У попередніх драфтах розподілу згадувалося до 25% резерву для ліквідності/TGE, тому загальний початковий обіг залишається важливим питанням прозорості.
“Важко дискутувати про ‘справедливість’, коли JUP віддав 5% для Meteora (через mercurial stakeholders). LP army заслуговує більше -> LP Army отримає значну частку всіх майбутніх емісій (поточні LM rewards) і все ще володітиме 20% (8% + 5% + 2% + 3% + 2%) від загальної пропозиції на TGE,” зазначив Soju.
Виходячи з попередніх airdrop-подій, команді Meteora потрібно бути прозорою щодо токеноміки, чітко розкривати механіку викупу/вестингу LP NFT, встановлювати обмеження на адресу та розглянути додаткові стимули для власників MET. Якщо виконати це погано, концентрований розподіл і подальший тиск на продаж можуть знецінити TGE.
Відмова від відповідальності: зміст цієї статті відображає виключно думку автора і не представляє платформу в будь-якій якості. Ця стаття не повинна бути орієнтиром під час прийняття інвестиційних рішень.
Вас також може зацікавити
Американський CPI знову перевищив очікування, попередження Waller підтвердилися! Wall Street зосереджується на тому, чи підвищать ставки у грудні на 25 чи 50 базисних пунктів, "новий інформаційний портал Федеральної резервної системи США": стратегія «підвищення — зупинка» проходить випробування
"Нова прес-служба Федеральної резервної системи США" відзначає, що Воллер напередодні публікації CPI висловив можливість підвищення ставки на 50 базисних пунктів у грудні, наразі жоден інший представник ФРС публічно не відреагував; окрім разового підвищення на 50 пунктів, ФРС також може сигналізувати про можливість послідовних підвищень у грудні та січні. Представники Wall Street вважають, що інфляційний тиск залишається стійким, підстави для підвищення ставки у грудні ще більше посилилися, але підвищення на 50 базисних пунктів не є консенсусом. Ринок переймається, чи буде Федеральна резервна система продовжувати цикл жорсткої монетарної політики.
CPI завдав сильного удару по американським облігаціям! Доходність 2-річних зросла більш ніж на 20 базисних пунктів, золото та срібло різко впали
Після оприлюднення CPI трейдери почали очікувати, що у грудні ймовірність підвищення ставки на 50 базисних пунктів невелика; член Федеральної резервної системи США з правом голосу цього року, Лоґен, заявила, що цієї зими можливо знадобиться швидше підвищення ставки, і що ФРС принаймні ще двічі підвищить ставку на 25 базисних пунктів, а потім зробить паузу. Після цього прибутковість американських держоблігацій ще більше зросла: дохідність десятирічних облігацій повернулася до рівня 5,0%, зрісши за день більше ніж на 10 базисних пунктів; спотове золото падало понад 3%, спотове срібло знижувалося понад 4%.
GUCCI материнська компанія націлюється на бізнес із старовинним золотом
Tesla Cybertruck став останньою «жертвою» на ринку електричних пікапів

Ціни на криптовалюти
Більше


